

会社員のペーパーカンパニーは節税にならない|理由とリスク・費用、会社を作る価値がある人
この記事で分かること
- 会社員がペーパーカンパニーで節税できない理由と、認められなかったときの負担
- 会社の設立・維持にかかる費用と、勤め先や社会保険に関する注意点
- 会社を作る価値がある人と、会社員のままでも使える正規の節税
「会社をひとつ作っておけば、会社員でも税金がかなり安くなりますよ」
副業の相談をした際や、マネーセミナー、SNSなどで、次のような話を耳にすることがあります。
「本当なら知りたいけれど、会社を作るだけで税金が減るなんて、話がうますぎる気もする・・・」
こうした話は「税率が下がる」「経費にできる」と良い面から語られやすく、税務署に認められない場合の話は、あまり出てきません。
しかし実際のところ、事業の実体がない会社(いわゆるペーパーカンパニー)を作って、副業の収入や生活費を移したとしても、税金は実際に稼いだ人にかかるため、節税にはなりません。
もし税務署に認められなかった場合は、本来の税金に加えて、ペナルティである加算税や、納めるのが遅れた日数に応じた延滞税も納めることになります。
 ねくこ
一方で、会社を作って税金の計算が変わりうるのは、副業などで実際に事業を営んでおり、ある程度まとまった利益が出ている人に限られます。
この記事の結論
- ペーパーカンパニーに副業の収入や経費を移しても、税金は実際に稼いだ人にかかるため節税にならず、認められなければ加算税や延滞税もかかる
- 会社を作る価値を考えられるのは、実体のある事業で利益が大きく、勤め先でも認められる人で、その場合も税理士に試算してもらってから決める
- それ以外の会社員は、ふるさと納税・iDeCo・医療費控除といった会社員のまま使える控除や、副業なら個人のままの青色申告で税金を減らせる

Googleのニュース欄で、@nextの記事が見つけやすくなります。
ペーパーカンパニーとは|登記はあるが事業の実体がない会社のこと
ペーパーカンパニーとは、法務局の記録に会社として載っている(登記されている)ものの、事業を行う場所や働く人、実際の取引といった事業の実体がない会社のことです。
ペーパーカンパニーは法律の言葉ではなく、会社を持つこと自体は違法ではない
「ペーパーカンパニー」は法律で定義された言葉ではないため、どこからが実体のない会社にあたるのかという線引きも、法律で決まっているわけではありません。
なお、会社を設立して保有すること自体は違法ではありません。
ねくこ問題となるのは、実体のない会社を使って収入や経費を付け替え、税金を減らそうとすることで、そうした行為は次の章で説明するとおり認められません。
ペーパーカンパニーと休眠会社・資産管理会社の違い
似た言葉に「休眠会社」と「資産管理会社」がありますが、どちらもペーパーカンパニーとは意味が異なります。
| 言葉 | どんな会社か | 気をつけること |
|---|---|---|
| ペーパーカンパニー | 登記はあるが、事業を行う場所・働く人・取引といった事業の実体がない会社の一般的な呼び方 | 収入や経費を移しても、実際に稼いだ人の収入として税金が計算される |
| 休眠会社 | 最後の登記から12年がたった株式会社(会社法で決められた言葉) | 国が官報で知らせてから2か月以内に、必要な登記か届出をしないと、解散したものとみなされる |
| 資産管理会社 | 個人や家族の不動産・株などの資産を持ち、管理する会社の一般的な呼び方 | 自分や家族の会社なので、税金を不当に減らす取引は計算し直される |
ねくこいずれも会社として登記されている点は同じですが、事業や資産管理といった実体があるかどうかが大きな違いです。
ペーパーカンパニーで会社員が節税できない理由|税金は名義ではなく実態で判断される
会社員の給料は勤め先から本人に対して直接支払われるため、自分の会社へ移すことはできません。
会社に移せるように思われがちなものに副業の収入や経費がありますが、こちらも単なる名義ではなく、実際に誰が仕事をして誰がお金を得ているかという実態で判断されます。
そのため、実体のない会社に副業の収入や生活費を付け替えても、税金が減ることはありません。
税金は「実際に稼いだ人」にかかる|名義だけの会社と家族の会社に向けた2つの決まり
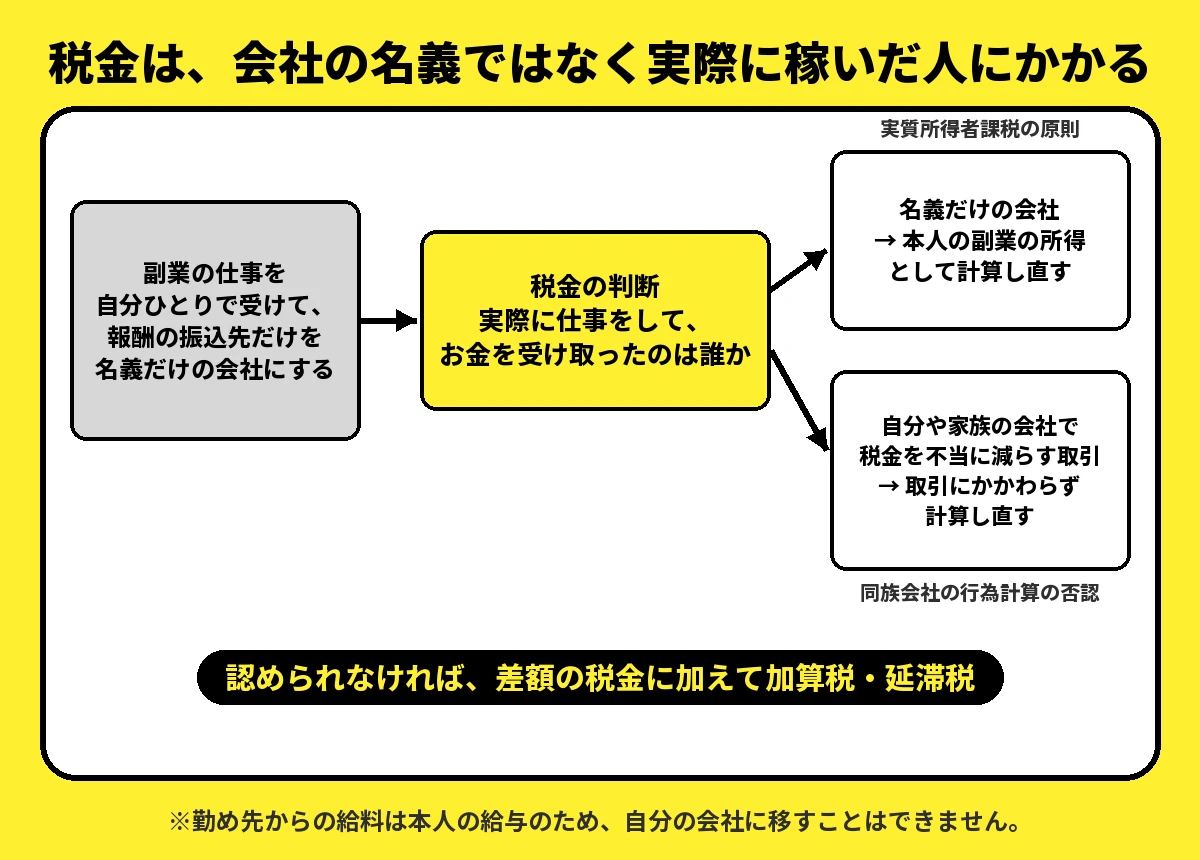
税金の法律には、名義だけの会社にお金を入れても実際に稼いだ人に税金をかける原則と、自分や家族の会社を使って税負担を不当に減らす取引を計算し直す決まりの2つがあります。
名義だけの会社に入ったお金は、実際に受け取った人の所得になる
名義だけの会社にお金を入れたとしても、税金は、そのお金を実質的に受け取った人の所得(収入から経費を差し引いた、税金がかかるもうけ)として計算されます。
これは、所得税と法人税の法律にある「実質所得者課税の原則」という決まりです。
そして、事業で得たお金が誰に帰属するのかは、その事業を実際に営んでいるのが誰かによって判断されます。
たとえば、副業の仕事を自分ひとりで請け負って作業しているにもかかわらず、報酬の振込先だけを実体のない自社名義にしているような場合が典型的な例です。
ねくここの場合、受け取った報酬は会社の売上ではなく個人の副業所得とみなされるため、会社名義で申告していても、個人の税金として再計算されることになります。
自分や家族の会社で税金を不当に減らす取引は、計算し直される
会社に事業の実体がある場合でも、自分や家族が株式の大半を保有している会社には、別の決まりがあります。
同族会社の取引のうち、そのまま認めると税負担が不当に軽くなってしまうものについては、税務署が取引の形式にかかわらず税金を計算し直すことができます。
この決まりは、会社の法人税だけでなく、株主である個人本人の所得税にも適用されます。
会社員が自分ひとりや家族と立ち上げる会社は、ほとんどがこの同族会社に当てはまります。
よく勧められる4つの方法と、それぞれが認められない理由
会社員によく勧められる「会社を作る節税」の話は、主に、
- 副業の収入を会社に移す
- 家族を役員にして報酬を支払う
- 日々の生活費を会社の経費にする
- 海外に法人を設立する
の4つです。
いずれの手法も、会社に事業の実体がなければここまでの2つの決まりで認められず、それぞれに別の問題もあります。
副業の収入を会社に移す|実体がなければ本人の所得になり、会社の赤字は給料の税金を減らさない
実体のない会社に副業の収入を入れたとしても、名義だけの会社に向けた原則により、本人の副業所得として税金が計算されます。
また、仮に実体のある会社であっても、会社と個人では税金を別々に計算するため、会社が赤字になったからといって個人の給与にかかる税金が減るわけではありません。
個人のまま事業をしている場合は、事業の赤字を給与所得から差し引く「損益通算」が使えることもありますが、法人の赤字ではこの仕組みを利用できません。
家族を役員にして報酬を払う|経費にできる報酬には条件があり、高すぎる部分は認められない
会社が役員に支払う報酬(役員報酬)は、毎月同額を支給するなど一定の要件を満たしたものだけが、法人税の計算上で経費として差し引ける「損金」として認められます。
その形式を守って支給していても、業務内容に対して不相当に高額だと判断された部分(法律上の「不相当に高額な部分」)は損金になりません。
さらに、事実を隠したり偽ったりして経理処理した報酬は、全額が損金として認められません。
ねくこそのため、実際には勤務実態のない家族を名義だけの役員にして報酬を支払っても、税金は名義ではなく実態で判断されるため、家族に所得を分けて税金を減らす方法としては認められません。
生活の費用を会社の経費にする|事業に関係ない支出は、本人への給与として扱われる
事業に関係のない本人や家族の個人的な生活費を会社に負担させた場合、その分は会社の経費にはならず、役員が会社から個人的な利益を得たとみなされて役員への給与として扱われます。
ねくここのように、現金そのものではなく私的な支出を肩代わりしてもらう形で得る利益を「経済的利益」といい、本人の側でも通常の給与と同様に収入に含まれるため、税金を減らす方法にはなりません。
海外に会社を作る|実体のない海外の会社の所得は、日本で合算して課税される
日本の税制には、実質的な事業活動を行っていない海外法人などの所得を、日本に住む株主や日本法人の所得とみなして、合わせて税金をかける仕組みがあります。
ねくこ海外の会社を利用する話は仕組みも手続きも複雑なため、勧められたとしても自分だけで判断せず、自分で選んだ税理士に相談して内容を確認してもらいましょう。
ペーパーカンパニーが認められなかったら|本来の税金に加えて加算税と延滞税がかかる
実体のない会社を利用した申告が税務署に認められない場合、本来納めるべき税金との差額に加えて、加算税と延滞税を納めることになります。
また、会社名義で提出していた申告についても、取引の実態に合わせて修正することになります。
加算税は10〜40%、延滞税は2026年なら年2.8〜9.1%
上乗せされるペナルティの割合は、期日までに申告していたかや、事実を隠したり偽ったりしていたかによって異なり、2026年11月時点では次のようになっています。
| 種類 | どんなときにかかるか | 割合 |
|---|---|---|
| 過少申告加算税 | 税務署の調査を受けた後に、申告を直したり、税額を直されたりしたとき | 増えた税金の10%(当初の税額と50万円の多いほうを超える部分は15%) |
| 無申告加算税 | 申告していなかった税金を、調査を受けた後に申告したり、税額を決められたりしたとき | 15%(50万円を超え300万円までの部分は20%、300万円を超える部分は30%) |
| 重加算税 | 事実を隠したり偽ったりして申告していた、または申告しなかったとき | 35%(申告しなかった場合は40%)で、上の2つの加算税の代わりにかかる |
| 延滞税 | 本来の納期限までに納めていなかったとき | 2026年は、納期限の翌日から2か月まで年2.8%、その後は年9.1% |
※延滞税の割合は毎年見直されており、表に記載の数値は2026年1月1日から12月31日までに適用される割合です。
※過去に加算税を課されたことがある場合などは、加算税の割合がさらに引き上げられることがあります。
なかでも特に負担が重いのは、実体があるように装うなど、事実を隠したり偽ったりして申告したと判断された場合で、このときは加算税の代わりに35%の重加算税がかかります。
ねくこそのうえ延滞税は、本来の税金の差額に対して完納するまでの日数に応じて増え続けていきます(加算税の金額には延滞税はかかりません)。
すでに会社を作った人は、早めに税理士か税務署に相談し、必要なら申告を直す
人に勧められて会社を作り、収入や経費をそこへ移してしまっていたとしても、早めに申告を正すほど負担を抑えられます。
税務署から調査の通知が届く前に、自ら進んで申告を直す「修正申告」をすれば、過少申告加算税はかかりません。
通知が届いた後であっても、実際の調査を受ける前に自主的に申告を直せば、過少申告加算税は5%(当初の税額と50万円の多いほうを超える部分は10%)に軽減されます。
延滞税は自発的に直した場合でもかかりますが、納付までの日数に応じて増えるため、気づいた時点で動くほど負担を抑えられます。
実際に相談するときの流れは、
- 会社の帳簿や預金通帳、自分の確定申告書の控えをそろえる
- 自分で選んだ税理士か税務署の相談窓口へ行き、会社をどのように使ってきたかをありのまま伝える
- 使っていない会社を続けるか、解散するかもあわせて相談する
という3つの手順です。
会社を作って持つ費用|設立で6万〜22万円ほど、作った後も赤字でも住民税がかかる
会社を設立する際にかかる公的な税金や手数料だけでも、合同会社なら6万〜10万円、株式会社なら約16.5万〜22万円の費用が必要です。
さらに設立後も、実際には稼働させていない会社であっても、毎年の維持費や管理の手間がかかり続けます。
設立の費用|株式会社は約16.5万〜22万円、合同会社は6万〜10万円
会社設立にかかる公的な費用は、登記の際に納める登録免許税と、定款(会社の基本的な規則を定めた書類)にかかる収入印紙代、そして定款認証の手数料の3点です。
資本金が少額の会社の場合、2026年11月時点での費用は次のとおりです。
| 費用 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税(登記の税金) | 資本金の0.7%で、最低15万円 | 資本金の0.7%で、最低6万円 |
| 定款の認証手数料(公証人) | 資本金100万円未満なら3万円(一定の条件で1.5万円) | いらない |
| 定款の印紙 | 紙なら4万円、電子データならいらない | 紙なら4万円、電子データならいらない |
| 合計の目安 | 約16.5万〜22万円 | 6万〜10万円 |
※表は公的な税金と手数料のみをまとめたもので、司法書士などへの依頼報酬や会社の印鑑作成代、登記簿の写しの取得費用などは含みません。
※株式会社の定款認証手数料は、資本金が100万円以上300万円未満なら4万円、それ以外の場合は5万円です。
※認証手数料が1.5万円になるのは、資本金が100万円未満で、設立に関わる個人3人以下がすべての株式を引き受け、かつ取締役会を置かない場合です。
ねくこ登録免許税の最低額は株式会社の15万円に対して合同会社は6万円で済み、公証人による定款認証も不要なため、設立費用は合同会社のほうが安く済みます。
毎年かかるお金と手間|赤字でもかかる会社の住民税と、申告・登記
会社を保有している間は、利益が出ない赤字の年であっても、住民税の一部の支払いや、税務申告・登記手続きといった手間が発生し続けます。
利益に関係なくかかる住民税(均等割)は、小さな会社でも標準で年7万円
会社に課される住民税(法人住民税)には、利益に応じて課される部分だけでなく、利益の有無に関係なく赤字の会社でも納める「均等割」があります。
資本金等の額が1,000万円以下で従業者が50人以下の会社であれば、都道府県民税2万円と市区町村民税5万円を合わせ、標準税率で年間7万円となります。
ただし自治体によっては、この標準額を上回る金額を設定しているところもあります。
ねくこつまり、売上がほとんど立たず赤字の会社であっても、標準の額なら毎年7万円の税負担が発生し続けることになります。
毎年の申告と、役員の登記の手間
会社を維持するうえでかかる手間としては、主に次の
- 事業年度(会社の1年間の会計期間)ごとに決算を行い、利益が出ていない年でも法人税などの確定申告を行うこと
- 申告を税理士に依頼する場合は、その報酬(費用)が発生すること
- 株式会社では役員の変更などがあれば登記が必要で、登記を行わないまま最後の登記から12年が経過すると、みなし解散(解散したものとみなされる手続き)の対象になること
の3点が挙げられます。
費用の面で考えると、たとえば合同会社を電子データの定款で設立し、均等割を標準額の年7万円で3年間納めた場合、設立費用の6万円と合わせて、税理士報酬を除いても計27万円がかかります。
同様の条件で、株式会社を紙の定款で設立した場合は、合計で43万円になります。
会社員が会社を持つときの注意|勤め先の就業規則と、役員報酬を受け取ったときの社会保険
会社員が自分の会社を立ち上げる際は、まず勤め先の就業規則(社内の労働ルール)で、副業や兼業がどのように定められているかを確かめましょう。
また、自社から役員報酬を受け取る場合は、勤め先での手続きとは別に、自社側でも各種の手続きが必要になります。
自分で会社を作るのも副業・兼業にあたり、就業規則の届出の決まりを確かめる
厚生労働省が策定している就業規則のひな形(モデル就業規則)では、他社に雇われて働く形態だけでなく、自ら事業主となる場合も副業・兼業に含まれています。
そのうえで、勤務時間外の副業・兼業を認め、勤め先への届出を求めています。
勤め先が副業・兼業を禁止または制限できるのは、
- 本来の業務に支障が生じる
- 勤め先の秘密が漏れる
- 勤め先の名誉や信用を損なう
- 競合関係となり勤め先の利益を害する
という4つの場合です。
ねくこ就業規則の内容は会社ごとに異なるため、「副業・兼業」の決まりをよく確認し、届出が必要な場合は会社を立ち上げる前に人事や総務の担当部署へ届け出ましょう。
自分の会社から役員報酬を受け取ると、社会保険と確定申告の手続きが増える
自分の会社から役員報酬を受け取る場合は、社会保険関連の手続きが増えるほか、確定申告が必要になることもあります。
社会保険は、自分の会社の加入と、2か所で入るための届が必要
株式会社などの法人は、社長ひとりの会社であっても、健康保険と厚生年金の加入対象(適用事業所)となります。
そのため、勤め先ですでに社会保険に加入していても、自社から役員報酬を受け取るのであれば、自社としても加入手続きを行わなければなりません。
あわせて本人も2か所で社会保険へ加入することになるため、「被保険者所属選択・二以上事業所勤務届」という届出を、2か所で加入することになった日から10日以内に提出します。
このときの保険料は、2か所の報酬を合わせた額をもとに決まり、それぞれの報酬の割合で分けられて、決定額が両方の事業所に通知されます。
給与を2か所から受け取ると、確定申告が必要になる場合がある
給与を2か所から受け取るようになると、確定申告が必要になる場合があります。
たとえば、年末調整を受けていない側の給与と、その他の各種所得の合計額が20万円を超えるような場合です。
ねくこ手続きで迷ったときは、社会保険については年金事務所、確定申告については税務署に相談できます。
実体のある事業を会社にするメリット・デメリット|利益が小さいうちは個人のままのほうが税金が軽い
副業などで実際に事業を行っている場合、会社を設立すると税率の仕組みが変わるため、税負担を軽くできる場合があります。
ただし、利益がまだ小さいうちは会社にかかる固定費のほうが重くなるため、個人のまま申告したほうが税金は少なく済みます。
会社にすると何が変わるか|税率の仕組みと、費用・手間・お金の使い方
会社にする主なメリットは税率の仕組みにありますが、一方で費用や手間がかかる点、そして会社の資金を自由に使えない点がデメリットとなります。
メリット|利益が増えても税率が上がりにくく、働く家族に決まった報酬を払える
まず大きな違いとなるのが、所得が増加したときの税率の上がり方です。
個人の所得税は、所得が増えるにつれて税率が5〜45%まで段階的に高くなります。
これに対して、資本金1億円以下の法人の法人税率は(2026年11月時点)、年800万円までの所得に15%、それを超える部分に23.2%と、税率の上昇が緩やかです。
次に、実際に働く家族や自分に対して、毎月同額などのルールに従って役員報酬を支払えば、その報酬を会社の損金(経費)にできます。
ねくこただし、これらはあくまで実際に事業を行っている会社であることが前提であり、実体のない会社には当てはまりません。
デメリット|固定費と手間がかかり、会社のお金は自由に使えない
会社を設立するデメリットとしては、
- 設立費用がかかるほか、赤字であっても住民税の均等割が毎年発生する
- 毎年の決算や申告に手間がかかり、税理士に依頼する場合はその報酬も必要になる
- 役員報酬を支給すると、社会保険の加入や各種手続きの負担が増える
- 会社に残した利益は会社のお金であり、個人で使うには役員報酬や配当として受け取る必要があり、そこでも再び税金がかかる
の4点が挙げられます。
ねくこ利益が小さいうちは、特にこれら最初の3つの負担が、税率面でのメリットを上回ってしまいがちです。
モデルで比べる|副業の利益が小さいうちは、個人のままのほうが税金が少ない
たとえば、給与年収500万円の会社員が副業で年間100万円の利益を得ていると仮定して試算すると、会社に利益を残すよりも、個人のまま申告したほうが税金は少なくなります。
計算の前提|独身の会社員が、実体のある副業の利益を個人と会社で申告した場合
試算にあたっての前提条件は、
- 独身の会社員で、給与年収は500万円
- 社会保険料は給与の15%にあたる75万円とし、税額の計算で所得から差し引ける所得控除は、この社会保険料控除と、多くの人が受けられる基礎控除のみ
- 副業は実体のある事業であり、年間の利益(売上から経費を差し引いた額)は100万円
- 税金は2026年分の所得税と、翌年度の住民税を対象に計算する
- 会社を設立する場合は資本金1,000万円以下・従業者50人以下・事務所1か所とし、役員報酬は支払わずに利益を会社に残すものとして、標準税率を適用する
の5つです。
なお、この試算は特定の個人や平均値ではなく仮定の概算であり、端数処理や税理士報酬、会社に残したお金を個人で受け取る際の税金などは含めていません。
計算の結果|個人のまま申告したほうが税金は少なく、青色申告ならさらに差が開く
副業の利益100万円にかかる税金を、個人のまま申告する場合(青色申告特別控除の有無で2通り)と、会社に利益を残す場合とで比較すると、次のようになります。
| 申告のしかた | 増える税金・かかる税金 | 内訳 |
|---|---|---|
| 個人のまま(青色申告特別控除なし) | 約19.3万円 | 所得税 約9.3万円+住民税 10万円 |
| 個人のまま(青色申告特別控除65万円) | 約6.2万円 | 控除により、税金がかかる副業の所得が35万円になる |
| 会社に利益を残す(役員報酬なし) | 約29.4万円 | 法人税など 約22.4万円+均等割 7万円 |
※所得税は2026年分(復興特別所得税を含む)、住民税は翌年度分とし、会社の税金は標準税率で計算しています。
会社に利益を残すと、個人のまま申告した場合に比べて、青色申告特別控除なしなら約10.1万円、65万円の控除を使えば約23.2万円多くかかります。
特に、赤字であっても発生する住民税の均等割(7万円)だけで、個人が青色申告を利用した際に増える税額(約6.2万円)を上回ってしまいます。
なお、事業利益が大きくなるほど個人の所得税率は高くなるため、個人と会社の税負担の差は縮まり、逆転することもあります。
ねくこただし、役員報酬の設定額や社会保険料の負担、会社のお金を受け取る際にかかる税金まで考慮すると、税率だけでは有利かどうかは決まらず、自分の数字で試算して決めることになります。
会社を作る価値がある人・ない人と、会社員のままで使える正規の節税
会社設立を検討する価値があるのは、「実体のある事業を行っている」「十分な利益が出ている」「勤め先の就業規則で認められている」という3つの条件がそろう人に限られます。
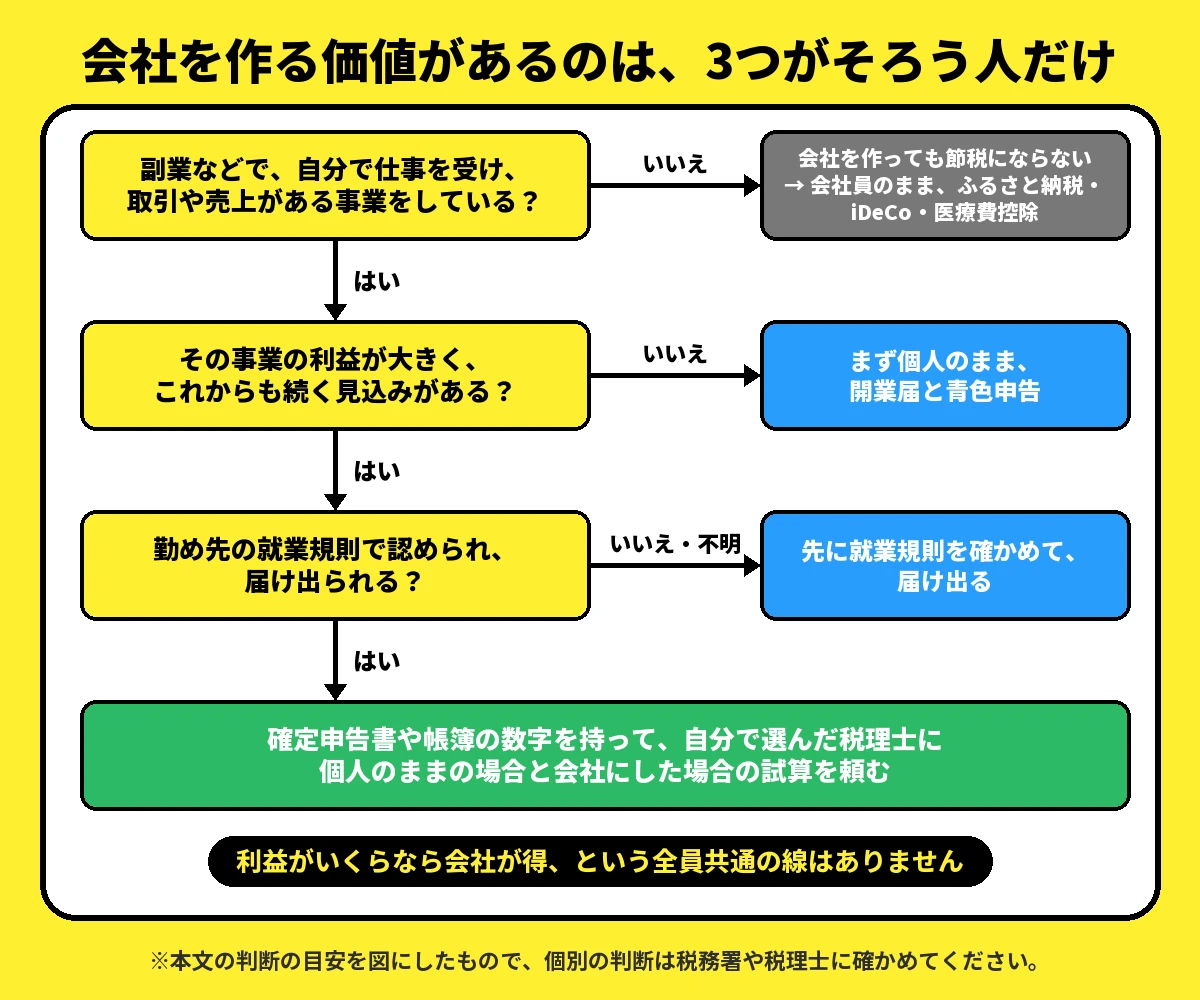
それ以外の会社員は、会社を作らずに、法律で決まった控除などの方法で税金を減らすほうが向いています。
会社を作る(法人化を考える)価値がある人
会社を作ることを考えてよいのは、
- 副業などで自ら仕事を受注し、実際の取引や売上を伴う事業を行っている
- その事業で十分な利益が出ており、今後も継続して収益が見込める
- 勤め先の就業規則で副業が認められており、必要な社内届出も行える
という3つの条件がすべてそろっている人です。
ねくこ3つの条件がそろったら、確定申告書や帳簿の数字を用意し、自分で選んだ税理士に個人のままの場合と会社にした場合の試算を頼んでみましょう。
会社員を続けるか独立するかで迷っている人に向けて、税金や社会保険料を差し引いた手取りの違いを次の記事で比較しています。

会社を作らないほうがよい人
反対に、会社を作らないほうがよいのは、
- 副業の実績がまだない、あるいはこれから始める段階である
- 副業による利益がまだ少ない
- 事業の実体がなく、収入や生活の費用を会社に移すことが目的になっている
のいずれかに当てはまる人です。
ねくここれらに当てはまる場合、会社を作っても税金は減らず、費用と手間だけが残りやすくなります。
会社を作る話を勧められたら、その場で決めずに書面で4つを確かめる
会社設立による節税話はメリットばかりが強調されやすいため、第三者から勧められても、その場で即決する必要はありません。
契約や支払いの前に、提案内容を書面で出してもらい、次の4つを確かめましょう。
| 確かめること | 説明が足りないサイン |
|---|---|
| 会社でする事業 | 取引先や売上、働く人の話がなく、収入や支払いを会社に移す話だけになっている |
| どの税金が、なぜ減るのか | 給料の税金が減る、生活の費用を経費にできる、という説明になっている |
| 費用の総額 | 設立の費用だけで、毎年の住民税(均等割)や申告の費用、サービス料が書かれていない |
| 認められなかったときの負担 | 加算税や延滞税に触れておらず、それを誰が納めるのかも書かれていない |
ねくこその書面を自分で選んだ税理士か税務署の相談窓口で見てもらえば、実体のない会社に収入を移す話かどうかを見分けやすくなります。
会社員のままで使える正規の節税
会社を設立しなくても、会社員のまま利用できる各種控除や、副業所得に対する青色申告を活用すれば、正当な方法で税金を抑えられます。
ふるさと納税・iDeCo・医療費控除は、会社員のまま使える
会社員のまま利用できる代表的な方法は、「ふるさと納税」「iDeCo」「医療費控除」の3つで、2026年11月時点の主な決まりは次のとおりです。
| 方法 | 税金が減る仕組み | 決まっている数字 | 気をつけること |
|---|---|---|---|
| ふるさと納税 | 選んだ自治体への寄付のうち、2,000円を超える部分が、所得税と住民税から差し引かれる | 上限の範囲内なら、自己負担は2,000円 | 上限は収入や家族で変わり、上限を超えて寄付すると自己負担が増える |
| iDeCo | 自分で積み立てる年金の掛金の全額が、所得から差し引かれる | 掛金は月5,000円から1,000円単位で、入れるかどうかと上限は勤め先の企業年金などで変わる | 原則60歳まで引き出せず、運用の結果で受け取る額が減ることもある |
| 医療費控除 | 1年間に自分や家族のために払った医療費のうち、一定の額を超えた分が、所得から差し引かれる | 10万円(所得が200万円未満の人は所得の5%)を超えた分で、最高200万円 | 保険金などで補われた分は医療費から引き、確定申告が必要 |
※iDeCoは毎月の口座管理手数料が発生し、その金額は口座を開設する金融機関によって異なります。
どれも法律で決まった範囲で所得や税金そのものを減らす方法で、収入の名義を会社に移す話とは違います。
たとえば前の章のモデルと同じ前提で、副業のない給与年収500万円の会社員がiDeCoに毎月1万円を積み立てた場合、年間12万円が所得から控除されます。
この場合、所得税が約6,100円、住民税が1.2万円減り、合わせて年約1.8万円の税金が軽くなる計算です。
軽減される金額は本人の所得税率によって異なり、税率が高い人ほど節税効果も大きくなります。
この3つの方法であれば、法人のように赤字であっても発生する均等割がなく、毎年の決算に伴う手間もかかりません。
法人化に見合う3つの条件がそろわないうちは、会社を作るよりもまず、これら3つのなかから自分に合ったものを活用するほうが、費用も手間も小さく済みます。
ただし、iDeCoのお金は原則60歳まで引き出せず、運用の結果次第では積み立てた額より減ることもあるため、老後まで置いておけるお金の範囲内で掛金を決めたいところです。
ふるさと納税の仕組みと、自分の上限の目安の出し方は、次の記事で整理しています。
自分の税率と掛金で、iDeCoでいくら税金が減るかを計算する方法は、次の記事で紹介しています。

副業の利益があるなら、個人のまま開業届と青色申告から
副業を実体のある事業として営んでいるのであれば、会社を設立する前に、個人事業主として開業届を提出し、青色申告を活用する選択肢があります。
青色申告は帳簿をつけることなどを条件に、税金の計算で有利な扱いを受けられる申告のしかたで、使うには承認の申請書を原則としてその年の3月15日までに出します。
なお、その年の1月16日以降に事業を開始した場合は、開業日から2か月以内が申請期限となります。
承認を受けたうえで、事業所得(事業として続けて行う仕事のもうけ)について、決まった方式の帳簿(正規の簿記)をつけて期限内に申告すれば、所得から55万円を控除できます。
さらにe-Tax(電子申告)による申告などの要件を満たせば65万円、簡単な帳簿なら10万円の控除になります。
ねくこただし、副業の規模や実態によっては事業所得として認められず、この控除を利用できない場合もあるため、判断に迷うときは税務署に相談しましょう。
副業収入のある会社員が青色申告によって実際にどれほど税金を軽減できたのかについては、次の記事が参考になります。
【Q&A】会社員がペーパーカンパニーや自分の会社を持つときの疑問に答える
会社を作るか悩んでいる人や、すでに設立した人が気になりやすい点に、Q&Aで答えます。
終わりに|会社員のペーパーカンパニーは節税にならない、税金を減らすなら正規の方法から
会社員がペーパーカンパニーを設立し、副業の収入や生活費を移しても、税金は名義ではなく実際に稼いだ人にかかるため、節税にはなりません。
税務署に認められなければ加算税や延滞税がかかり、会社を残している間は、赤字でもかかる住民税や毎年の申告の手間も続きます。
会社を作る価値を考えられるのは、実体のある事業で利益が大きく、勤め先でも認められる人で、その場合も自分の数字で税理士に試算してもらってから決めます。
それ以外の会社員は、会社を作らなくても、ふるさと納税・iDeCo・医療費控除や、副業があれば開業届と青色申告で、税金を正規に減らせます。
すでに会社を作った人も、早めに税理士や税務署に相談し、必要なら申告を直せば、負担を抑えられます。
ねくこいま会社設立の話を勧められているなら、その場で決めずに、費用の総額と「どの税金がなぜ減るのか」を書面でもらうところから始めましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- e-Gov法令検索「所得税法」「https://laws.e-gov.go.jp/law/340AC0000000033」確認日:2026年11月18日
- e-Gov法令検索「法人税法」「https://laws.e-gov.go.jp/law/340AC0000000034」確認日:2026年11月18日
- e-Gov法令検索「国税通則法」「https://laws.e-gov.go.jp/law/337AC0000000066」確認日:2026年11月18日
- e-Gov法令検索「会社法」「https://laws.e-gov.go.jp/law/417AC0000000086」確認日:2026年11月18日
- 国税庁「所得税基本通達 法第12条《実質所得者課税の原則》関係」「https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/03/01.htm」確認日:2026年11月18日
- 国税庁「No.2026 確定申告を間違えたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm」確認日:2026年11月18日
- 国税庁「No.2024 確定申告を忘れたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm」確認日:2026年11月18日
- 国税庁「No.9205 延滞税について」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm」確認日:2026年11月18日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月18日
- 国税庁「No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7141.htm」確認日:2026年11月18日
- 国税庁「No.5759 法人税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5759.htm」確認日:2026年11月18日
- 国税庁「地方法人税の税率の改正のお知らせ」「https://www.nta.go.jp/publication/pamph/hojin/chihou_hojin/01.htm」確認日:2026年11月18日
- 国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5211.htm」確認日:2026年11月18日
- 国税庁「No.2250 損益通算」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm」確認日:2026年11月18日
- 国税庁「No.1900 給与所得者で確定申告が必要な人」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm」確認日:2026年11月18日
- 国税庁「No.2072 青色申告特別控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm」確認日:2026年11月18日
- 国税庁「No.2090 新たに事業を始めたときの届出など」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm」確認日:2026年11月18日
- 国税庁「No.1199 基礎控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm」確認日:2026年11月18日
- 国税庁「No.1410 給与所得控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm」確認日:2026年11月18日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月18日
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm」確認日:2026年11月18日
- 国税庁「No.1135 小規模企業共済等掛金控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm」確認日:2026年11月18日
- 財務省「外国子会社合算税制の概要」「https://www.mof.go.jp/tax_policy/summary/international/175.htm」確認日:2026年11月18日
- 総務省「地方税制度|法人住民税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_08.html」確認日:2026年11月18日
- 総務省「地方税制度|法人事業税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_09.html」確認日:2026年11月18日
- 総務省「地方税制度|地方法人課税の偏在是正」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_10.html」確認日:2026年11月18日
- 総務省「地方税制度|個人住民税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html」確認日:2026年11月18日
- 総務省「令和8年度税制改正の大綱の概要」「https://www.soumu.go.jp/main_content/001048729.pdf」確認日:2026年11月18日
- 総務省「ふるさと納税のしくみ|ふるさと納税の概要」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/about.html」確認日:2026年11月18日
- 総務省「ふるさと納税のしくみ|税金の控除について」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html」確認日:2026年11月18日
- 日本公証人連合会「Q3. 定款の認証に要する費用、株式会社設立の費用等はいくらですか。」「https://www.koshonin.gr.jp/notary/ow09_4/9_4_q03」確認日:2026年11月18日
- 日本公証人連合会「会社の定款手数料の改定」「https://www.koshonin.gr.jp/chg_teikanfee」確認日:2026年11月18日
- 法務省「休眠会社・休眠一般法人の整理作業について」「https://www.moj.go.jp/MINJI/minji06_00082.html」確認日:2026年11月18日
- 日本年金機構「適用事業所と被保険者」「https://www.nenkin.go.jp/service/kounen/tekiyo/jigyosho/20150518.html」確認日:2026年11月18日
- 日本年金機構「複数の事業所に雇用されるようになったときの手続き」「https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20131022.html」確認日:2026年11月18日
- 日本年金機構「よくある質問(二以上事業所勤務:新たに設立した法人から役員報酬を受け取る場合)」「https://www.nenkin.go.jp/section/faq/kounen/jigyonushi/niijokinmu.html」確認日:2026年11月18日
- 厚生労働省「副業・兼業」「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000192188.html」確認日:2026年11月18日
- 厚生労働省「モデル就業規則(令和7年12月)」「https://www.mhlw.go.jp/content/001620507.pdf」確認日:2026年11月18日
- 厚生労働省「副業・兼業の促進に関するガイドライン(令和4年7月改定版)」「https://www.mhlw.go.jp/content/11200000/000962665.pdf」確認日:2026年11月18日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCo(イデコ)のメリット」「https://www.ideco-koushiki.jp/guide/good.html」確認日:2026年11月18日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCo(イデコ)の加入資格・掛金・受取方法等」「https://www.ideco-koushiki.jp/guide/structure.html」確認日:2026年11月18日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCo(イデコ)をはじめるまでの4つのステップ」「https://www.ideco-koushiki.jp/start/」確認日:2026年11月18日