

会社員の節税対策|使える6つの制度と手続き、減る税金の目安、どれから使うか【2026年】
この記事で分かること
- 会社員の税金が決まる仕組みと、節税の制度が効く場所
- 会社員が使える6つの制度の上限や手続き、減る税金の目安
- どの制度から使う価値があるかと、無理に増やさなくてよい人
給与明細を見ると、所得税や住民税が毎月しっかり引かれていて、手取りが思ったより少ないと感じることがあります。
「会社員でもできる節税があるなら知りたいけど、何から手を付ければいいんだろう・・・」
会社員の税金は勤め先が計算して給料から引いてくれる分、自分で何を申し出れば税金が減るのかを知る機会が、ほとんどありません。
会社員の節税は、税金を計算する途中に国が用意している制度を使い、納める税金を減らすことです。
その代表が、税金を計算するもとの金額から一定の額を差し引ける「控除」という仕組みです。
とはいえ、会社員が自分で使える制度は限られているため、すべてを覚える必要はありません。
勤め先への書類で控除を受けられるiDeCo(自分で積み立てる年金)や生命保険料控除、自分で申告や申請をするふるさと納税や医療費控除の中から、家計に無理のないものを選べば十分です。
 ねくこ
反対に、手元のお金が少ない人や、近く使う予定のお金しかない人は、節税のためにすぐ引き出せない形でお金を預けなくて大丈夫です。
この記事の結論
- 保険に入っている人が最初に見たいのは生命保険料控除で、新しくお金を出さずに、勤め先へ出す書類だけで受けられる
- 手元に余裕がある人はiDeCoも候補だが、掛金は原則60歳まで引き出せず運用で減ることもあるため、60歳まで使わないお金から出す
- ふるさと納税は寄付をしてみたい人が上限の範囲で、医療費控除は医療費が多かった年に、住宅ローン控除は家を買った人が使えばよい
- 生活費の備えがまだない人や数年内に大きな出費がある人は、保険料や医療費の控除など、手元のお金を減らさない制度だけで十分

Googleのニュース欄で、@nextの記事が見つけやすくなります。
会社員の節税とは|税金の計算の途中で、国の制度を使って税金を減らすこと
会社員の節税とは、税金を計算する途中に国が用意している控除などの制度を使い、納める税金を減らすことです。
法律で決まった範囲で使う仕組みのため、税金をごまかす脱税とはまったく別のものです。
どの制度がどこに効くかは、会社員の税金の決まり方を先に押さえておくと分かりやすくなります。
会社員が払う税金は所得税と住民税|給料から天引きされ、年末調整で精算される
会社員が給料から引かれている税金は、国に納める所得税と、住んでいる自治体に納める住民税の2つです。
所得税は所得に応じて5〜45%、住民税は一律10%で翌年に払う
所得税は、その年の所得にかかる税金です。
所得税は所得が多いほど高い税率がかかる仕組みで、税率は5%から45%までの7段階です。
さらに、所得税には、復興特別所得税として所得税額の2.1%分が上乗せされます。
2027年分からは、この2.1%のうち一部が防衛特別所得税に置き換わりますが、合わせた割合は変わりません。
一方、住民税のうち所得に応じてかかる部分(所得割)は、所得の多さにかかわらず一律10%です。
また、住民税は前年1年間の所得をもとに計算され、翌年6月から1年かけて、毎月の給料から引かれます。
ねくここのうち所得税の税率が人によって違うことが、同じ控除を受けても、減る税金の額が人によって変わる理由になります。
年末調整で、1年分の所得税が精算される
毎月の給料から引かれる所得税は、1年分を見込んだ仮の額です。
そこで年末に勤め先が1年分の所得税を計算し直し、多く引かれていれば差額が戻り、足りなければ追加で引かれます。
この勤め先による1年分の精算を、年末調整といいます。
会社員が自分で申し出た生命保険料やiDeCoの掛金も、年末調整の書類に書いて出せば、この計算に入ります。
一方、医療費控除のように年末調整では受けられない控除は、自分で確定申告をして受けます。
ただし、確定申告をする義務がない会社員が、払いすぎた税金を戻してもらうためだけに出す申告は、翌年1月1日から5年間出せます。
税金の計算は「収入−給与所得控除−所得控除」に税率をかける|節税はこの途中を使う
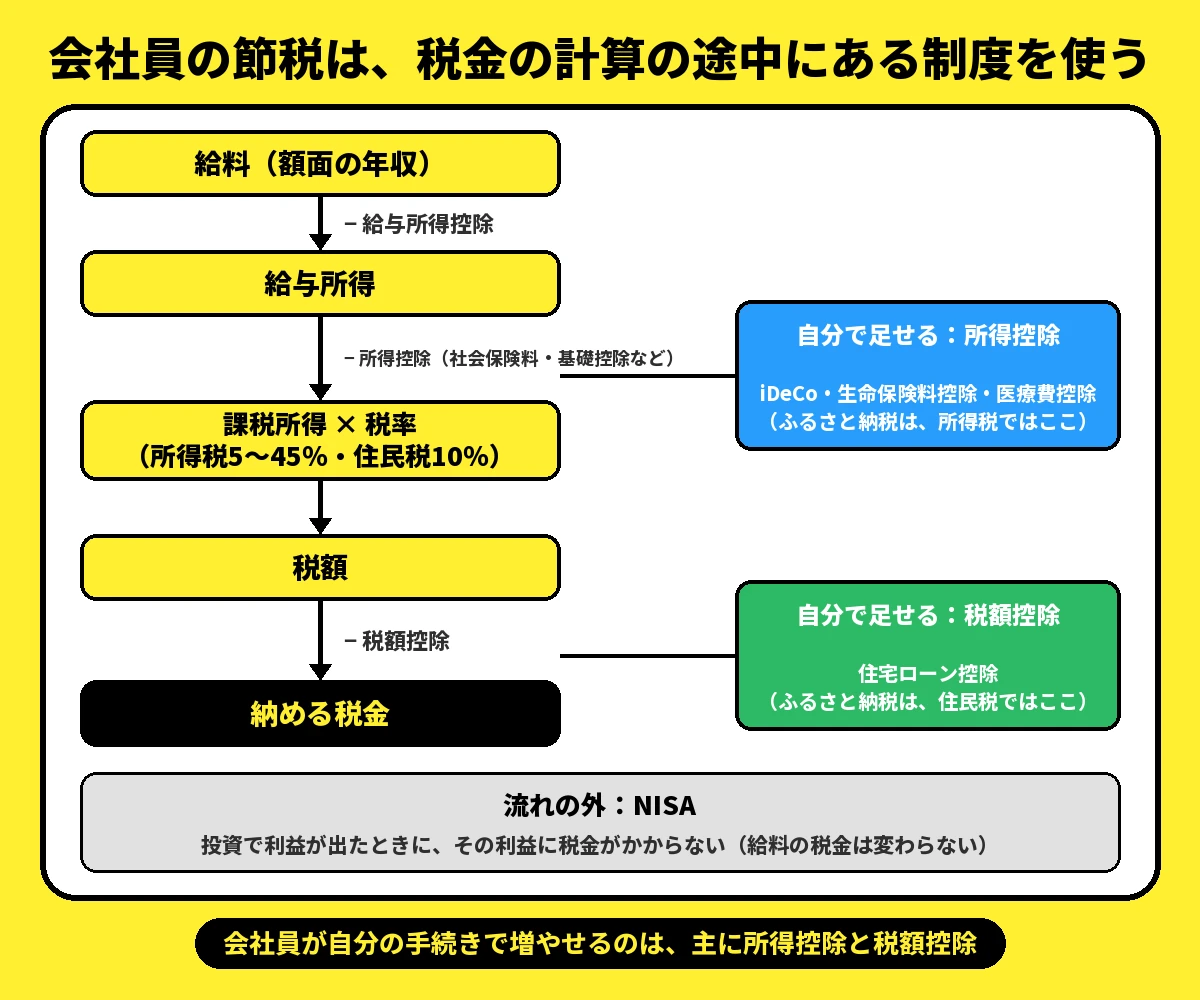
会社員の税金は、給料から2つの控除を引いた残りに税率をかけて計算し、節税の制度はこの途中のどこかに効きます。
税金がかかるのは、給料から給与所得控除と所得控除を引いた残り
所得税の計算は、
- 給料(額面の年収)から、会社員の経費の代わりに決まった額を引く給与所得控除を差し引く
- 残った給与所得から、社会保険料や、多くの人が受けられる基礎控除などの所得控除を差し引く
- 残った課税所得(税率をかけるもとの額)に、税率をかけて税額を出す
- 出た税額から、住宅ローン控除などの税額控除(税金から直接引く額)を差し引く
の4段階で進みます。
たとえば1段目なら、年収500万円の会社員は、2026年分の計算で給与所得控除が144万円となり、残る給与所得は356万円です。
ねくこ会社員は経費を自分で差し引く代わりに給与所得控除があるため、自分の手続きで増やせるのは、主に2段目の所得控除と4段目の税額控除です。
節税の形は3つ:所得を減らす・税金から差し引く・税金をかけない
会社員が使える節税の制度は、効き方で分けると、
- 所得控除で、税率をかける前の所得を減らす(iDeCo・生命保険料控除・医療費控除)
- 税額控除で、計算した税金から直接差し引く(住宅ローン控除)
- 投資で得た利益に、税金をかけない(NISA)
の3つです。
所得控除は「控除される額×税率」の分だけ税金が減り、税額控除は差し引かれる額そのものが税金から減ります。
なお、ふるさと納税は、所得税では所得控除、住民税では税額控除という2つの形で差し引かれます。
一方、NISAは給料にかかる税金を減らすものではなく、投資で利益が出たときにだけ効きます。
2025年分・2026年分の改正|基礎控除と給与所得控除が引き上げられた(2026年11月時点)
所得税の基礎控除と給与所得控除は、2025年分と2026年分の2回にわたって引き上げられました。
基礎控除は、所得が一定以下の人なら誰でも差し引ける所得控除で、2024年分までは48万円でした。
それが2025年分からは所得に応じて最大95万円になり、2026年分・2027年分は、1年間の所得の合計が489万円以下の人なら104万円です。
所得の合計が489万円を超える人は、655万円以下なら67万円、2,350万円以下なら62万円になります。
また、給与所得控除の最低額も、2024年分までの55万円から、2025年分は65万円、2026年分・2027年分は74万円に上がりました。
2026年分の改正は2026年12月1日に施行され、2026年の年末調整で1年分がまとめて反映されます。
ねくこなお、この改正で課税所得が下がり、所得税の税率が一段下がった人は、iDeCoなどの控除で減る所得税も少し小さくなります。
税金がかかる所得を減らす節税の制度|iDeCo・生命保険料控除・医療費控除
税率をかける前の所得を減らす制度で、会社員が自分で使えるのは、主にiDeCo・生命保険料控除・医療費控除の3つです。
iDeCo|掛金の全額が所得から差し引かれるが、原則60歳まで引き出せない
iDeCo(個人型確定拠出年金)は、自分で掛金を出して運用し、老後に受け取る私的な年金で、その年に払った掛金の全額が所得から差し引かれます。
掛金の上限は、2026年12月分から勤め先の企業年金と合わせて月6.2万円
掛金は月5,000円以上、1,000円単位で自分で決め、年に1回変えられます。
入れるかどうかと上限は、働き方と勤め先の企業年金(勤め先が用意する年金の制度)で決まり、企業年金のない会社員は、2026年11月分までは月2.3万円です。
それが2026年12月分(2027年1月に引き落とされる分)からは、企業年金の掛金と合わせて月6.2万円までになり、企業年金のない会社員なら月6.2万円まで出せます。
そのため、企業年金がある人は、勤め先が企業年金に出す掛金や、それに当たる額の分だけ、iDeCoに出せる額が少なくなります。
掛金は、勤め先に企業年金の有無と掛金の額を聞いて、自分の上限を確かめてから決めましょう。
掛金を自分の口座から払う場合、届いた掛金の証明書を年末調整の書類に付けて勤め先へ出せば控除を受けられます。
年収や税率ごとにiDeCoでいくら税金が減るかや、払い方ごとの手続きは、次の記事で紹介しています。

注意:原則60歳まで引き出せず、運用次第で受け取る額が減ることもある
iDeCoで積み立てたお金は、原則として60歳から年金や一時金として受け取るもので、それまでは引き出せません。
さらに、60歳から受け取るには加入期間が10年以上必要で、短いと受け取り始められる年齢が遅くなります。
また、受け取るお金は、一時金なら退職金と、年金なら公的年金と同じように税金の対象になり、それぞれの控除の額を超えた分に税金がかかります。
運用する商品は、預金や保険のように積み立てた額を守る元本確保型と、株などにまとめて投資する投資信託から自分で選びます。
このうち投資信託は、値下がりすると、受け取る額が払った掛金を下回ることがあります。
また、元本確保型を選んでも、口座の管理手数料が利息を上回り、受け取る額が掛金より少なくなることがあります。
ねくこ毎月の管理手数料はiDeCoの口座を開く金融機関によって違うため、口座を開く前に比べておきましょう。
生命保険料控除|払った保険料に応じて、所得税で最大12万円が所得から差し引かれる
生命保険料控除は、
- 一般の生命保険
- 医療保険などの介護医療保険
- 個人年金保険
の3つの区分の保険料を払っている人が、区分ごとに計算した額を所得から差し引ける制度です。
2012年以降に結んだ契約なら、所得税では1つの区分で最大4万円、3つ合わせて最大12万円です。
住民税でも同じ3つの区分で計算し、1つの区分で最大2.8万円、合計で最大7万円が所得から差し引かれます。
なお、この12万円は所得から差し引かれる額の上限で、戻ってくる税金の額ではありません。
たとえば所得税率が5%の人が、一般の生命保険料だけで上限まで控除を受けても、減る税金は年に約4,800円です。
所得税が4万円×5%×1.021で2,042円、住民税が2.8万円×10%で2,800円、合わせて4,842円になる計算です。
そのため、保険に入るかどうかは、控除で減る税金ではなく、自分に必要な保障かどうかで考えましょう。
また、所得税では2026年分から、23歳未満の扶養親族(養っている子どもなど)がいる人に限り、一般の生命保険料の上限が6万円に上がります。
ただし、3つ合わせた上限の12万円は変わりません。
ねくこ控除を受けるには、保険会社から届く控除証明書を年末調整の書類に付けて勤め先へ出します。
保険料ごとの控除額の計算や、年末調整で出し忘れたときの手続きは、次の記事で整理しています。
医療費控除とセルフメディケーション税制|医療費が多い年に、どちらか一方を確定申告で使う
1年間の医療費が多かった年は、医療費控除か、その特例のセルフメディケーション税制のどちらか一方を、確定申告で使えます。
医療費控除:家族の分も合わせて、1年の医療費が10万円を超えた分
医療費控除の対象は、自分と、生計を一にする家族(同じ家計で暮らす家族)のために、1月から12月に払った医療費です。
払った医療費から、保険金などで戻った分と10万円を引いた額が、最高200万円まで所得から差し引かれます。
なお、総所得金額等(会社員なら主に給与所得の額)が200万円未満の人は、10万円の代わりにその5%を引きます。
確定申告書には医療費控除の明細書を付け、健康保険から届く医療費通知を使うと、明細を書く手間を省けます。
領収書は、5年間は提示を求められることがあるため、捨てずに保管しておきましょう。
セルフメディケーション税制:対象の市販薬が年12,000円を超えた分
セルフメディケーション税制は、健康診断や予防接種などを受けている人が、対象の市販薬(レシートに対象の表示がある薬)を買ったときに使える特例です。
1年の購入額から12,000円を引いた額が、最高88,000円まで所得から差し引かれます。
ただし、医療費控除と同じ年に両方は使えず、どちらか一方を選び、選んだ後は変えられません。
医療費が10万円に届かない年でも、対象の市販薬を多く買っていれば、こちらで控除を受けられることがあります。
ねくこどちらが多く差し引けるかはその年の医療費と市販薬の額で変わるため、申告する前に両方で計算して、多いほうを選びましょう。
税金から差し引く・税金がかからない節税の制度|ふるさと納税・住宅ローン控除・NISA
所得を減らす制度のほかに、計算した税金から直接差し引く制度や、投資の利益に税金がかからない口座もあり、会社員が使えるのは主にふるさと納税・住宅ローン控除・NISAの3つです。
このうち住宅ローン控除は家を買った人、NISAは投資をする人だけに関係します。
ふるさと納税|寄付のうち2,000円を超える分が、上限まで所得税と住民税から差し引かれる
ふるさと納税は、選んだ自治体に寄付すると、寄付額から2,000円を引いた額が、一定の上限まで原則として所得税と住民税から差し引かれる制度です。
所得税では寄附金控除として所得から、住民税では税額から差し引かれ、合わせて「寄付額−2,000円」になります。
つまり、寄付したお金のうち2,000円を超える分は、その後に納める税金が減る形で戻るため、上限の範囲なら自己負担は2,000円で済みます。
ただし、上限は年収や家族構成で変わり、上限を超えて寄付した分は自己負担が増えます。
また、寄付した自治体から、地域の特産品などのお礼の品(返礼品)が届くこともあります。
ねくこ手続きは確定申告か、確定申告をしない会社員で寄付先が5自治体以内ならワンストップ特例(寄付先に申請書を出す方法)を使います。
ふるさと納税の上限の目安と、手続きの選び方は、次の記事で詳しく紹介しています。
住宅ローン控除|家を買って住宅ローンがある人は、年末残高の0.7%が所得税から差し引かれる
住宅ローンを組んで家を新築・購入し、2022年から2030年12月31日までに住み始めた人は、年末のローン残高の0.7%が一定期間、所得税から控除されます。
対象になるには、住宅の床面積や、その年の所得などの条件を満たす必要があります。
もとになるのは12月31日時点のローン残高で、家の取得価格のほうが少なければ、そちらの額を使います。
期間と上限は住宅の省エネ性能と住み始めた年で違い、国の省エネ基準を満たさない新築住宅は、2024年以降に住み始めた場合は原則として対象外です。
また、所得税から引ききれない分は、上限の範囲で、翌年度の住民税から差し引かれます。
ねくこ手続きは、1年目は確定申告、2年目以降は勤め先の年末調整で受けられます。
住宅の種類ごとの控除の期間や上限と、2030年までの条件は、次の記事で確かめられます。
NISA|控除ではなく、投資で得た利益に税金がかからない口座
NISAは所得から差し引く制度ではなく、NISA口座で買った投資信託や株を売って得た利益や配当に、税金がかからない制度です。
2024年からの今のNISAで1年間に投資できるのは、つみたて投資枠120万円と成長投資枠240万円を合わせた360万円までで、生涯で使える枠は1,800万円です。
ただし、投資で利益が出たときにだけ効く制度のため、値下がりして損が出れば節税にはならず、投資したお金(元本)も保証されません。
ねくこまた、給料にかかる所得税や住民税は、NISAを使っても減りません。
NISAで1年間・生涯にいくらまで投資できるかと、売ったときの枠の扱いは、次の記事で紹介しています。
年末調整で済む制度と確定申告が要る制度|会社員の節税の手続きと注意
会社員の節税は、勤め先の年末調整で書類を出せば済むものと、自分で確定申告をするものに分かれます。
制度ごとの手続き|年末調整で済むもの・確定申告が要るもの
年末調整の書類は勤め先が案内する期限までに勤め先へ、確定申告の書類は税務署へ出します。
6つの制度の手続きを、2026年11月時点のルールで並べると、次のとおりです。
| 制度 | 手続き | 出すもの・時期 |
|---|---|---|
| iDeCo | 年末調整(給料から天引きなら勤め先が処理) | 自分の口座から払う場合は、年末調整の書類に、届いた掛金の証明書を付けて勤め先へ |
| 生命保険料控除 | 年末調整 | 年末調整の書類に、保険会社の控除証明書を付けて勤め先へ |
| 住宅ローン控除 | 1年目は確定申告、2年目以降は年末調整 | 2年目以降は、税務署から届く申告書と金融機関の残高証明書を勤め先へ |
| ふるさと納税 | 確定申告かワンストップ特例 | 特例は寄付先が5自治体以内で確定申告をしない人だけで、寄付するときに、寄付ごとに寄付先へ申請書を出す |
| 医療費控除・セルフメディケーション税制 | 確定申告 | 明細書を付けて税務署へ(税金が戻るだけの申告なら、翌年1月1日から5年以内) |
| NISA | 税金の手続きはいらない | NISA口座の中で出た利益には、もともと税金がかからない |
ねくこつまり、医療費控除を使わない年なら、多くの会社員は年末調整の書類を出すだけで、iDeCoや生命保険料控除による節税が済みます。
確定申告をする年は、ふるさと納税も申告に含める|出し忘れは5年以内なら取り戻せる
手続きで損をしやすいのは、制度の組み合わせと、書類の出し忘れの2つです。
医療費控除などで確定申告をすると、ワンストップ特例は使えなくなる
ワンストップ特例を申請していても、医療費控除などで確定申告をすると、特例は無効になります。
そのため、確定申告をする年は、ふるさと納税の寄付も確定申告書に書いて控除を受けましょう。
申告書には寄付先から届く受領証明書の内容を書くため、受領証明書は確定申告が終わるまで保管しておきましょう。
年末調整で出し忘れた控除は、翌年1月から5年以内なら確定申告で取り戻せる
確定申告の義務がない会社員でも、払いすぎた所得税は、翌年1月1日から5年以内に確定申告(還付申告)をすれば戻ってきます。
ねくこ年末調整の後に見つかった生命保険料の控除証明書や、iDeCoの掛金の証明書も、この方法で控除を受けられます。
節税額の目安は「控除される額×税率」|iDeCoで月2万円積み立てた場合の試算
所得控除で減る税金は、控除された額に、自分の所得税率と住民税の10%を足した率をかけた額が目安です。
ここでは、iDeCoの掛金を例に、税金がどれくらい軽くなるかを計算してみます。
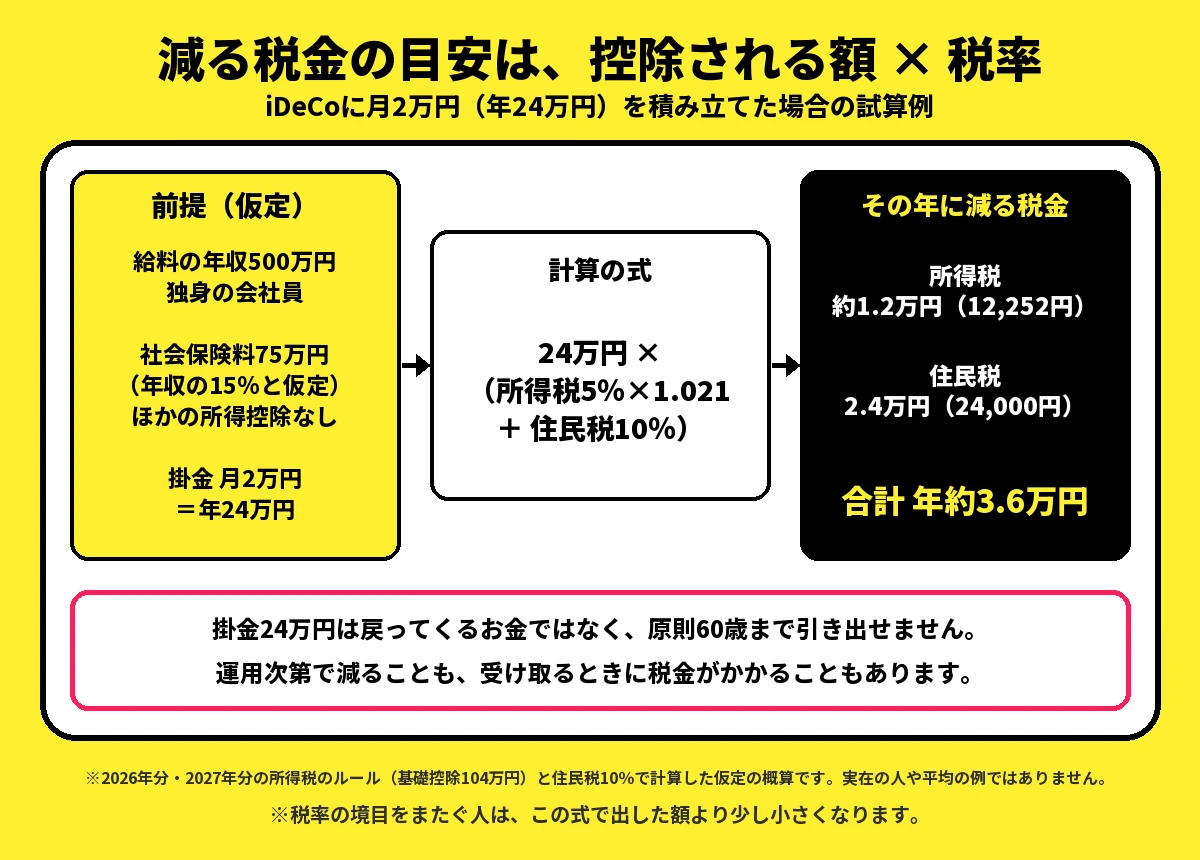
試算の前提:年収500万円・独身の会社員が、iDeCoに月2万円(年24万円)を積み立てる
以下は考え方を示すための仮定の概算で、実在の人や平均的な会社員の例ではありません。
計算の前提は、
- 独身の会社員で、給料の年収は500万円
- 社会保険料は年収の15%の75万円とし、ほかの所得控除はない
- 2026年分・2027年分の所得税ルール(基礎控除104万円)と住民税の10%で計算
- iDeCoの掛金は月額2万円(年間24万円)
の4つです。
企業年金のない会社員なら、月2万円は今の上限の月2.3万円にも、2026年12月分からの上限にも収まります。
ねくここの条件の場合、所得税の課税所得は、500万円から給与所得控除144万円・社会保険料75万円・基礎控除104万円を引いた177万円で、所得税率は5%です。
結果:所得税と住民税で、年に約3.6万円軽くなる
iDeCoの掛金24万円が所得から差し引かれると、所得税の課税所得は177万円から153万円に減ります。
その結果、所得税は24万円×5%に復興特別所得税分(×1.021)をかけて、約1.2万円(12,252円)軽くなります。
住民税は24万円×10%で、2.4万円(24,000円)軽くなります。
合わせると24万円×(5%×1.021+10%)=36,252円で、税金は年に約3.6万円軽くなる計算です。
約3.6万円は払った掛金が戻る額ではなく、税金が少なくなる額
この約3.6万円は、払った24万円が戻ってくるわけではありません。
24万円は自分のiDeCoの口座に積み立てられ、原則60歳まで引き出せず、運用次第で減ることも、受け取るときに税金がかかることもあります。
つまり、老後のために24万円を積み立てながら、その年の税金が約3.6万円軽くなる、という関係です。
減る額は所得税の税率で変わる|自分の税率に置き換えて計算する
同じ掛金でも、減る税金の額は所得税の税率によって変わります。
所得税の税率は、課税所得の額によって次のように決まります。
- 195万円未満なら5%
- 195万円以上330万円未満なら10%
- 330万円以上695万円未満なら20%
- それより多い人は23〜45%
たとえば所得税率が10%の人なら、同じ24万円でも24万円×(10%×1.021+10%)=48,504円で、年に約4.9万円減る計算です。
反対に、もともと所得税がかからない人は、減るのは住民税の分だけで、多くても2.4万円です。
自分の税率は、源泉徴収票(勤め先からもらう、1年分の給料と税金が書かれた書類)の「給与所得控除後の金額」から「所得控除の額の合計額」を引いて、課税所得を出すと分かります。
なお、手元の源泉徴収票が2025年分なら、同じ給料でも2026年分は基礎控除が増えた分だけ課税所得が下がります。
また、掛金を引くと課税所得が税率の境目を下回る人は、下回った分に低いほうの税率がかかるため、式で出した額より少し小さくなります。
ねくこ分かった税率を式の5%と置き換えて、自分の場合のおおよその額を計算しましょう。
会社員の節税で気をつけること|お金を固定しない・元本割れ・上限
節税の制度は、税金を減らせる一方で、お金を使えない期間や値下がり、上限といった条件がつきます。
そのため、減る税金の額だけを見て始めると、家計の別の面で困ることがあります。
節税のために、近く使う予定のお金をiDeCoに入れない
iDeCoに入れたお金は原則60歳まで引き出せないため、急な出費への備えや、数年内に使う予定のお金は回さないようにしましょう。
たとえば、住宅の頭金や子どもの教育費、車の買い替えなど、使う時期が見えているお金がこれに当たります。
掛金を決めるときは、手元のお金を「毎月の生活に使うお金」「数年内に使うお金」「60歳まで使わなくてよいお金」の3つに分けて考えたいところです。
iDeCoに回すのは3つ目のお金だけにして、減る税金の大きさより、続けても今の暮らしが窮屈にならない額で決めましょう。
ねくこ家計が苦しくなったときは、掛金を年1回変えたり積み立てを止めたりできますが、それまでに積み立てたお金は引き出せません。
iDeCoとNISAは、運用次第で元本割れすることがある
iDeCoで投資信託を選んだ場合や、NISAで投資した場合は、値下がりすれば、受け取る額が元本を下回ることがあります。
しかも、その損が、節税で減った税金より大きくなることもあります。
ねくこ税金が減ることとお金が増えることは別の話のため、商品を選ぶ前に、値下がりしても続けられる額か、手数料はいくらかを確かめましょう。
上限を超えた分は、税金が減らない
節税の制度にはそれぞれ上限があり、
- ふるさと納税は、上限を超えて寄付した分が自己負担になる
- 生命保険料控除は、区分ごとの上限(所得税で4万円)を超えた保険料では控除が増えない
- iDeCoは、掛金の上限を超えて積み立てられない
といったように、多く払うほど税金が減るわけではありません。
ねくこ上限と自分の税金の額を確かめてから払う額を決め、特に保険は、控除のためだけに保険料を増やさないようにしましょう。
「会社を作れば」「不動産を買えば」節税になる話は、会社員には当てはまらないことが多い
会社員の給料は勤め先から本人に払われるもので、自分で作った会社に移すことはできません。
税金は実際に稼いだ人にかかるため、実体のない会社に収入や経費を付け替えて税金を減らすことも認められません。
また、保険や不動産なども、節税だけを目的に契約すると、払うお金のほうが大きくなることがあります。
ねくここうした話を持ちかけられたときは、契約する前に、払うお金の総額と、給料にかかる税金がどの仕組みで減るのかの説明を、書面で受け取ってから考えましょう。
会社を作る節税が会社員に当てはまらない理由と、会社を作る価値がある人は、次の記事で整理しています。
会社員の節税はどれから使う?使う価値がある人と、無理に増やさなくてよい人
節税の制度を使う価値があるかは、
- 所得税や住民税を払っているか
- 手元のお金に余裕があるか
- 保険料の支払い、医療費が多かった年、家の購入、投資など、制度の対象になる出来事があるか
の3つで決まります。
状況別に、最初に見る節税の制度
すべての制度を使う必要はなく、次の表のうち自分に当てはまる状況の行から見ていけば十分です。
| あなたの状況 | 最初に見る制度 | 確かめること |
|---|---|---|
| 生命保険や医療保険などに入っている | 生命保険料控除 | 年末調整の書類に控除証明書を付けたか |
| 手元に余裕があり、老後のお金を準備したい | iDeCo | 60歳まで引き出さなくてよい額か、勤め先の企業年金で決まる掛金の上限 |
| 応援したい自治体や、ほしい返礼品がある | ふるさと納税 | 年収と家族構成で決まる上限の目安 |
| 1年の医療費や市販薬の購入が多かった | 医療費控除かセルフメディケーション税制 | 医療費と市販薬の額のどちらが多く差し引けるか |
| 住宅ローンで家を買った | 住宅ローン控除 | 住宅の省エネ性能と住み始めた年 |
| 投資をしてみたい | NISA | 値下がりしても続けられる額か |
多くの会社員がまず確かめておきたいのは、すでに払っている生命保険料の控除を年末調整で出し忘れていないかです。
新しくお金を出さずに受けられる控除から見ていけば、今の暮らしを何も変えずに節税を始められるからです。
そのうえで、手元に余裕があればiDeCo、寄付をしてみたいなら上限の範囲でふるさと納税、という順番で考えると迷いにくくなります。
ねくこふるさと納税を選ぶなら、返礼品はふだん買っている食べ物や日用品の代わりになるものにすると、届いてから持て余さずに済みます。
節税を無理に増やさなくてよい人|手元のお金を減らさない制度だけで十分
節税を無理に増やさなくてよいのは、
- 手元のお金が少なく、生活費の備えがまだない人
- 数年内に、住宅の頭金や教育費など大きな出費の予定がある人
- 所得税や住民税がもともと少なく、控除で減る額も小さい人
- 勤め先の企業年金で老後のお金を積み立てていて、iDeCoに出せる額が小さい人
のどれかに当てはまる人です。
どれも家計の事情や制度の条件によるもので、節税の制度を使っていないことが損というわけではありません。
ねくここうした人は、すでに払っている生命保険料の控除や、医療費が多かった年の医療費控除など、手元のお金を減らさずに使えるものだけで十分です。
【Q&A】会社員の節税の疑問に答える
制度を組み合わせるときや、使い始めた年、共働きの家庭で迷いやすい点に、Q&Aで答えます。
終わりに|会社員の節税は、使える制度の中から家計に無理のないものを選ぶ
会社員の節税は、税金の計算の途中にある控除や、利益に税金がかからない口座といった国の制度を使って行うもので、使える制度は限られています。
節税の制度が役に立つのは、所得税や住民税を払っていて手元のお金に余裕がある人や、保険料・医療費・家の購入など、制度の対象となる出来事がある人です。
そうした人は、まず、すでに払っている生命保険料の控除を年末調整で受け、そのうえで手元の余裕に合わせて、iDeCoやふるさと納税を選びましょう。
ただし、iDeCoは原則60歳まで引き出せず、運用次第で減ることもあるため、掛金は続けられる額にとどめましょう。
また、医療費が多かった年は、確定申告で医療費控除も使えます。
反対に、手元のお金が少ない人や近く大きな出費がある人は、お金を引き出せない形にしてまで、節税を増やす必要はありません。
ねくこ今年の年末調整の書類を出す前に、生命保険料やiDeCoの証明書が手元にそろっているかを見ておくと、それだけで受けられる控除を逃さずに済みます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.1199 基礎控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm」確認日:2026年11月22日
- 国税庁「No.1410 給与所得控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm」確認日:2026年11月22日
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」「https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf」確認日:2026年11月22日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月22日
- 国税庁「No.1100 所得控除のあらまし」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm」確認日:2026年11月22日
- 国税庁「No.2665 年末調整の対象となる人」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/gensen/2665.htm」確認日:2026年11月22日
- 国税庁「No.1135 小規模企業共済等掛金控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm」確認日:2026年11月22日
- 国税庁「No.1140 生命保険料控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm」確認日:2026年11月22日
- 国税庁「No.1120 医療費控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm」確認日:2026年11月22日
- 国税庁「No.1129 セルフメディケーション税制」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm」確認日:2026年11月22日
- 国税庁「No.1155 ふるさと納税(寄附金控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm」確認日:2026年11月22日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月22日
- 国税庁「No.1900 給与所得者で確定申告が必要な人」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm」確認日:2026年11月22日
- 国税庁「No.2020 確定申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm」確認日:2026年11月22日
- 国税庁「No.2030 還付申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm」確認日:2026年11月22日
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm」確認日:2026年11月22日
- 国税庁「ふるさと納税をされた方へ」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/furusato.htm」確認日:2026年11月22日
- 総務省「地方税制度|個人住民税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html」確認日:2026年11月22日
- 総務省「令和8年度税制改正の大綱の概要」「https://www.soumu.go.jp/main_content/001048729.pdf」確認日:2026年11月22日
- 総務省「ふるさと納税の概要」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/about.html」確認日:2026年11月22日
- 総務省「税金の控除について」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html」確認日:2026年11月22日
- 総務省「ふるさと納税の流れ」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html」確認日:2026年11月22日
- 総務省「制度改正について(2015年4月1日)」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/topics/20150401.html」確認日:2026年11月22日
- e-Gov法令検索「地方税法」「https://laws.e-gov.go.jp/law/325AC0000000226」確認日:2026年11月22日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCoの加入資格・掛金・受取方法等」「https://www.ideco-koushiki.jp/guide/structure.html」確認日:2026年11月22日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCoをはじめるまでの4つのステップ」「https://www.ideco-koushiki.jp/start/」確認日:2026年11月22日
- 国民年金基金連合会(iDeCo公式サイト)「iDeCo(イデコ)のメリット」「https://www.ideco-koushiki.jp/guide/good.html」確認日:2026年11月22日
- 国民年金基金連合会(iDeCo公式サイト)「制度改正について」「https://www.ideco-koushiki.jp/library/2022kaisei/」確認日:2026年11月22日
- 厚生労働省「iDeCoの加入者、加入ご検討中の皆さまへ」「https://www.mhlw.go.jp/content/12500000/001726959.pdf」確認日:2026年11月22日
- 厚生労働省「iDeCo拠出限度額の引き上げ」「https://www.mhlw.go.jp/content/12500000/001597573.pdf」確認日:2026年11月22日
- 金融庁「NISAを知る」「https://www.fsa.go.jp/policy/nisa2/know/index.html」確認日:2026年11月22日