


30代独身の平均貯金は?平均と中央値の差、男女別の年収と、自分の目安・今からの貯め方
この記事で分かること
- 30代独身(ひとり暮らし)の貯金の平均と中央値、30代の男女別の年収
- 平均と比べる前に知っておきたい3つの違い
- 自分の貯金の目安の決め方と、今からできる貯め方
「同じ30代のなかで、私の貯金って少ないほうなのかな・・・」
ネットやニュースで見かける「30代の平均貯金額」は、思ったより大きな金額で紹介されることが多く、自分の口座と見比べて心がざわつく人は少なくありません。
ただ、その「平均」は、たくさん持っている一部の人に引き上げられた数字です。
ちょうど真ん中にいる人の金額はそれよりずっと少なく、30代でひとり暮らしをしている人の中には、将来のための貯金がまだない人も珍しくありません。
そのため、比べるなら、平均ではなく真ん中の人の金額(中央値)と、自分の生活費の何か月分が手元にあるかで見るのが確かです。
今の貯金が少なくても、給料日に先に分けておく貯め方と、毎月決まって出ていくお金の見直しから始めれば、少ない額からでも積み上げていけます。
 ねくこ
自分の目安を出す前に、30代でひとり暮らしをしている人が実際にいくら貯金し、いくら稼いでいるのかを数字で見ておくと、比べ方がはっきりします。
この記事の結論
- 30代独身の平均貯金は、多く持つ一部の人に引っ張られて高く出るため、同世代とは中央値で比べ、自分の目安は生活費の何か月分かで決める
- 貯め始める価値があるのは、急な出費の備えが生活費の数か月分に満たない人で、給料日に先に分ける貯め方と毎月の決まった支出の見直しから始める
- 平均を気にしなくてよいのは、生活費の数か月分をふだん使うお金と分けて持ち、給料日ごとに決まった額を貯められている人

Googleのニュース欄で、@nextの記事が見つけやすくなります。
30代独身(ひとり暮らし)の貯金の平均と中央値|平均501万円、真ん中の人は100万円
30代でひとり暮らしをしている人の貯金(将来のために蓄えているお金)は、2025年の調査で平均501万円、真ん中の人で100万円でした。
平均は真ん中の人の約5倍で、2つの数字には大きな開きがあります。
平均は501万円、中央値は100万円|平均は多く持つ一部の人に引き上げられる
同世代と比べるときは、平均ではなく中央値を見るほうが、多くの人の実感に近い比較ができます。
平均は全員の合計を人数で割った額、中央値は真ん中の人の額
平均は、全員の貯金を足して、人数で割った額です。
一方、中央値は、全員を貯金の少ない順に並べたときに、ちょうど真ん中に来る人の額です。
そのため、ごく一部に数千万円を持つ人がいると、平均ばかりが大きく押し上げられ、真ん中の人の額である中央値はほとんど動きません。
30代のひとり暮らしで、平均の501万円が中央値の100万円を大きく上回っているのも、この仕組みのためです。
なお、中央値の100万円も目指すべき目標の額ではなく、30代のひとり暮らしの人の真ん中が、今持っている額です。
この調査の「貯金」は、ひとり暮らしの人の金融資産
数字の出どころは、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査」2025年です。
金融経済教育推進機構は、法律にもとづいて国の認可を受け、お金の教育を進めている公的な機関です。
この調査は、家族で暮らす世帯と、ひとり暮らしの世帯に分けて行われています。
この記事の数字は、ひとり暮らしの人(単身世帯)2,500人に聞いたほうの調査のもので、30代の回答は325人です。
調査は2025年6〜7月に行われ、同年12月に結果が公表されました。
また、この調査でいう貯金は「金融資産」と呼ばれるもので、ふだんの出し入れや引き落としに使う預金と、現金は含みません。
預金のうち将来のために取り分けている分に加えて、投資信託(集めたお金をまとめて運用する商品)や株式、保険なども含むため、通帳の残高とは別物です。
ねくこなお、対象はひとり暮らしの人だけなので、実家で親と暮らしている独身の人は、この数字に入っていません。
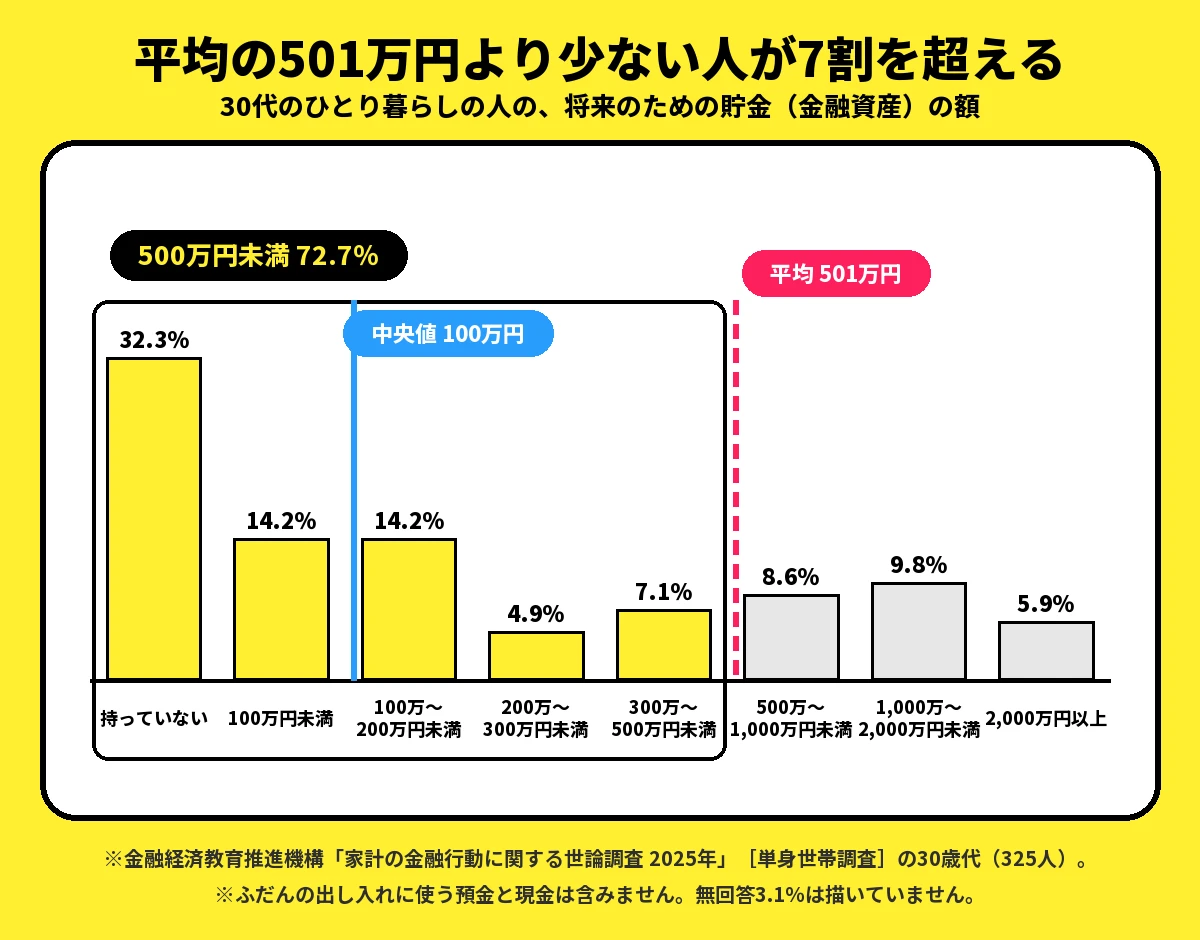
将来のための貯金がない人は32.3%、100万円未満までで半分近く
30代のひとり暮らしの人で、将来のための貯金(金融資産)を持っていない人は32.3%で、およそ3人に1人です。
100万円未満の14.2%と合わせると46.5%になり、半数近くの人が100万円に届いていません。
ここでいう「持っていない」は、口座の残高がゼロという意味ではありません。
ふだん使う預金はあっても、将来の分として取り分けていなければ、この「持っていない」側に入ります。
実際、30代のひとり暮らしで「持っていない」側に入った人のうち52.4%は、ふだん使う口座に今もお金が残っています。
言いかえれば、「持っていない」側の半分ほどは、ふだん使うお金はあっても、将来の分を別に分けていない人です。
金額の帯ごとに、30代のひとり暮らしの人のうち何%がその額だったかを、少ない順に並べると次のとおりです。
| 金融資産の額 | 人の割合 |
|---|---|
| 持っていない | 32.3% |
| 100万円未満 | 14.2% |
| 100万〜200万円未満 | 14.2% |
| 200万〜300万円未満 | 4.9% |
| 300万〜500万円未満 | 7.1% |
| 500万〜1,000万円未満 | 8.6% |
| 1,000万〜2,000万円未満 | 9.8% |
| 2,000万円以上 | 5.9% |
| 無回答 | 3.1% |
※金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」[単身世帯調査]の30歳代(325人)の値です。
※ふだんの出し入れに使う預金と現金は含みません。
※四捨五入のため、合計は100%になりません。
帯を少ない順に足していくと、500万円未満の人は72.7%で、平均の501万円より少ない人が7割を超えています。
そのため、自分の貯金が少ない側の帯に入っていても、30代のひとり暮らしの人のなかで決して少数派ではありません。
将来のための貯金がない人の割合を、20代から70代まで年代別にまとめた結果は、次の記事で確かめられます。
30代の平均年収|男女別の平均給与と、ひとり暮らしの人の手取り

貯金の額は収入と切り離せないため、30代の年収を2つの数字で確かめます。
1つは国の給与統計による男女別の平均で、もう1つは、前の章と同じ調査によるひとり暮らしの人の手取りです。
30代の平均給与|男性は529万〜598万円、女性は362万〜376万円
30代の平均給与は、男性が529万〜598万円、女性が362万〜376万円です。
この数字は国税庁の「民間給与実態統計調査」令和7年分のもので、2025年の1年間に支払われた給与をまとめたものです。
対象は1年を通じて勤務した会社員などで、パートやアルバイトも含んでいます。
また、独身か結婚しているかは分けていないため、独身の人だけの年収ではありません。
ここでいう平均給与とは、給料・手当とボーナスを合わせた1年間の額で、税金や社会保険料を引く前の額(額面)を指します。
30代を前半と後半に分け、男女別に並べると次のとおりです。
| 年齢 | 男性 | 女性 | 男女計 |
|---|---|---|---|
| 30〜34歳 | 529万円 | 376万円 | 462万円 |
| 35〜39歳 | 598万円 | 362万円 | 503万円 |
| (参考)全年齢 | 597万円 | 342万円 | 487万円 |
※国税庁「令和7年分 民間給与実態統計調査」の、1年を通じて勤務した給与所得者の平均給与です。
※税金・社会保険料を引く前の額で、パート・アルバイトを含みます。
男性は、30代前半の529万円から後半の598万円へ伸びています。
一方、女性は30代前半が376万円、後半が362万円で、年齢による差はあまり見られません。
ねくこただし、ここで分かるのは年収の男女差で、貯金の目安まで男女で変える理由にはならないため、自分の目安は性別ではなく、手取りと生活費で決めましょう。
30代のひとり暮らしの手取りは、真ん中で年300万円
手取りとは、会社員なら給与から税金と社会保険料を引いた後の額で、実際に使ったり貯めたりできるお金です。
30代のひとり暮らしの人の1年間の手取りは、前の章と同じ2025年の調査で、平均316万円、真ん中の人で300万円です。
真ん中の300万円を12か月で割ると、月25万円ほどになります。
額面の平均給与と比べて少なく見えるのは、税金や社会保険料が引かれていることに加え、調べた対象や方法が違うためです。
ねくこそのため、2つの数字は混ぜて計算せず、自分と比べるときは、口座に振り込まれる額に近い手取りのほうを使うと実感に合います。
30代の平均貯金と比べる前に知っておきたい3つの違い
同じ「30代の平均貯金」でも、何をお金に数えるか、手取りがいくらか、どこで誰と暮らすかで、比べる数字は大きく変わります。
そして、3つとも、本人の頑張りとは別のところで、数字を大きく動かすものです。
「貯金」と「金融資産」は違う|調査の金額には投資信託や保険も入る
調査の501万円は、通帳の残高と同じものではありません。
30代のひとり暮らしの平均で見ると、501万円のうち預貯金は237万円で、半分以下の47.3%です。
残りは、投資信託・株式・債券が合わせて154万円で、ほかに生命保険や個人年金保険なども入っています。
そのため、自分の数字を調査と比べるなら、ふだんの出し入れに使う分を除いた預金に、積み立てている投資信託や貯蓄型の保険などを足してから比べましょう。
ねくこ預金の残高だけで比べると、投資や保険まで入った調査の額より、自分の額が小さく見えてしまうためです。
手取りの多さで、真ん中の金額は大きく変わる
同じ30代のひとり暮らしでも、手取りが多いほど、貯金の真ん中の額は大きくなります。
2025年の調査で、年間の手取りの帯ごとに貯金の真ん中の額を見ると、次のとおりです。
- 手取り300万円未満の人:9万円
- 手取り300万〜500万円未満の人:128万円
- 手取り500万〜750万円未満の人:525万円
このように、手取りの帯が1つ上がるごとに、真ん中の額は大きく増えています。
ただし、手取りの帯ごとの回答は124人・107人・54人と多くないため、額そのものより、手取りでつく差の大きさを見てください。
また、手取り300万円未満の人では、将来のための貯金を持っていない人が45.2%で、ほぼ2人に1人です。
つまり、貯金の差には、本人の頑張りより先に、収入の差が大きく表れています。
そのため、平均と比べて落ち込むより、手取りが近い人の数字と比べたほうが、自分の位置をつかみやすくなります。
ねくこ自分の年間の手取りは、毎月の振込額を12か月分足し、ボーナスがあればその振込額も足すと出せます。
住まいと世帯で比べる額は変わる|実家暮らし・住む地域・二人以上の世帯
住まいの違いは貯めやすさを大きく動かし、どの世帯の数字を見ているかでも、比べる相手の額が変わります。
実家暮らしや家賃の安い地域なら、同じ手取りでも貯めやすい
30代のひとり暮らしでは、6割を超える63.4%の人が民間の賃貸に住み、家賃を自分で払っています。
一方、調査の数字に入っていない実家暮らしの人は、家賃がかからない分、同じ手取りでも貯めやすくなります。
また、ひとり暮らし同士でも、同じ手取りなら、家賃の高い地域に住む人ほど貯めにくく、家賃の安い地域に住む人ほど貯めやすくなります。
二人以上の世帯の平均は、ひとり暮らしの自分と比べる数字ではない
ネットで見かける「30代の平均貯金」には、家族で暮らす二人以上の世帯の数字が使われていることもあります。
その場合は夫婦などの世帯全員の分を合わせた額なので、ひとり暮らしの自分と比べる数字ではありません。
ねくこ住まいや世帯がどうであれ、調査の平均と比べるより、自分の生活費の何か月分を持っているかで見るほうが、自分に合った物差しになります。
30代独身の貯金の目安|生活費の何か月分かと、使う時期で決める
自分の貯金の目安は、他人の平均ではなく、自分の生活費から出します。
まず急な出費に備えるお金を生活費の何か月分持つかを決め、次に、使う時期で貯金を3つに分けて考えます。
今の貯金が生活費の何か月分かを数え、3か月〜1年分と比べる
病気やけが、災害、仕事を失ったときなど、急に収入が減ったり出費が増えたりしたときのためのお金は、生活費の3か月〜1年分が目安です。
これは金融庁がお金の基本をまとめた「基礎から学べる金融ガイド」でも示されている幅で、今の貯金がこの幅のどこにあるかを見れば、自分の位置が分かります。
幅のどこを選ぶかは、働き方と頼れる先で決める
3か月〜1年分の幅のどこを選ぶかは、勤め先の安定や、ほかに頼れる人やお金があるかで変わります。
たとえば、毎月の給料が安定していて、いざというときに頼れる家族がいる人は、まず3か月分を目安にできます。
反対に、月によって収入が変わる働き方の人や、頼れる先が少ない人は、6か月分以上を目安に備えておくと、収入が途切れても慌てずに済みます。
月の生活費が20万円なら3か月分は60万円|自分の分は明細から出す
生活費の何か月分を金額にすると、たとえば家賃を含めて毎月の生活費が20万円の人なら、3か月分で60万円、6か月分で120万円、1年分で240万円です。
この人にとって、30代のひとり暮らしの中央値である100万円は、生活費の5か月分にあたります。
自分の場合を数えるときは、生活費を平均ではなく、自分の1か月分で出しましょう。
家賃・光熱費・通信費・食費・保険料など、通帳やカードの明細で分かる額を、先月の分から足してみてください。
ねくこそのうえで、ふだん使う分を除いた今の貯金を1か月の生活費で割れば、何か月分あるかが分かります。
使う時期で3つに分ける|急な出費・数年内の予定・老後
貯金をひとまとめにせず、使う時期で3つに分けると、いくらをどこに置くかが決めやすくなります。
同じ調査で、貯金がある30代のひとり暮らしの人に目的を3つまで選んでもらうと、「老後の生活資金」が47.7%、「病気や災害への備え」が28.6%でした。
一方で、目的はとくにないと答えた人も25.0%いました。
使い道の決まっていない貯金は、急な出費があったときに、使ってよいのか取っておくべきかをその場で迷いやすくなります。
3つの分け方ごとに、使う時期とお金の例、目安、置き場所の考え方をまとめると次のとおりです。
| 分け方 | 使う時期とお金の例 | 目安 | 置き場所の考え方 |
|---|---|---|---|
| 急な出費の分 | いつ来るか分からない(病気・けが・仕事を失ったとき、家電の故障) | 生活費の3か月〜1年分 | すぐ引き出せる預金で、ふだん使う口座と分ける |
| 数年内の予定の分 | 数年のうちに使う(結婚、引っ越し、資格の勉強、旅行、車) | 予定の額と時期から決める | 値下がりで減らないよう、預金を中心にする |
| 老後の分 | 20年以上先に使う | 急な出費の分ができてから、無理のない額 | 税金の優遇がある投資の制度(NISA・iDeCo)も候補になるが、入れたお金より減ることもある |
貯める順番は急な出費の分が先|近いうちに使うお金は預金に
順番は、急な出費の分を先に貯め、それができてから、数年内の予定の分と老後の分を分けていきます。
近いうちに使うお金を値動きのあるものに回すと、使いたいときに値下がりしていることがあるため、預金に置いておきます。
数年内の予定の分は、予定の額÷使うまでの月数で毎月の額を出す
結婚や引っ越し、資格の勉強など数年内の予定がある人は、いつ・いくら要りそうかを書き出しておくと、毎月分ける額が決めやすくなります。
毎月分ける額は、予定の額÷使うまでの月数で出せます。
たとえば、2年後の引っ越しに30万円ほどかかりそうなら、30万円÷24か月で、毎月1.25万円を分けておく計算です。
また、旅行のような楽しみに使うお金も、この予定の分に入れておきたいところです。
そうすれば、急な出費の分に手を付けずに使えるため、貯めながら今の暮らしも楽しめます。
ねくこただし、引っ越しでも旅行でも、急な出費の分がまだ貯まっていないうちは、そちらを先に貯めます。
数年内の予定を年ごとに並べて確かめる方法は、次の記事にまとめています。
30代独身が今からできる貯め方|先取り・固定費・老後の分の置き場所
貯め方は、給料日に先に分ける「先取り」を軸にし、分ける額が出ないときは、毎月決まって出ていくお金を見直します。
そして、急な出費の分が貯まってから、老後の分の置き場所を考える、という順番で進めます。
先取り貯蓄|貯める額を先に決めて、残りで暮らす
先取り貯蓄とは、毎月貯める額を先に決めておき、給料が入ったら生活用とは別の口座へ移して、残ったお金でやりくりする方法です。
余ったら貯めるやり方では月ごとに貯まる額がばらつきますが、先取りなら毎月の額が決まっているため、生活費の何か月分に何年で届くかも見通せます。
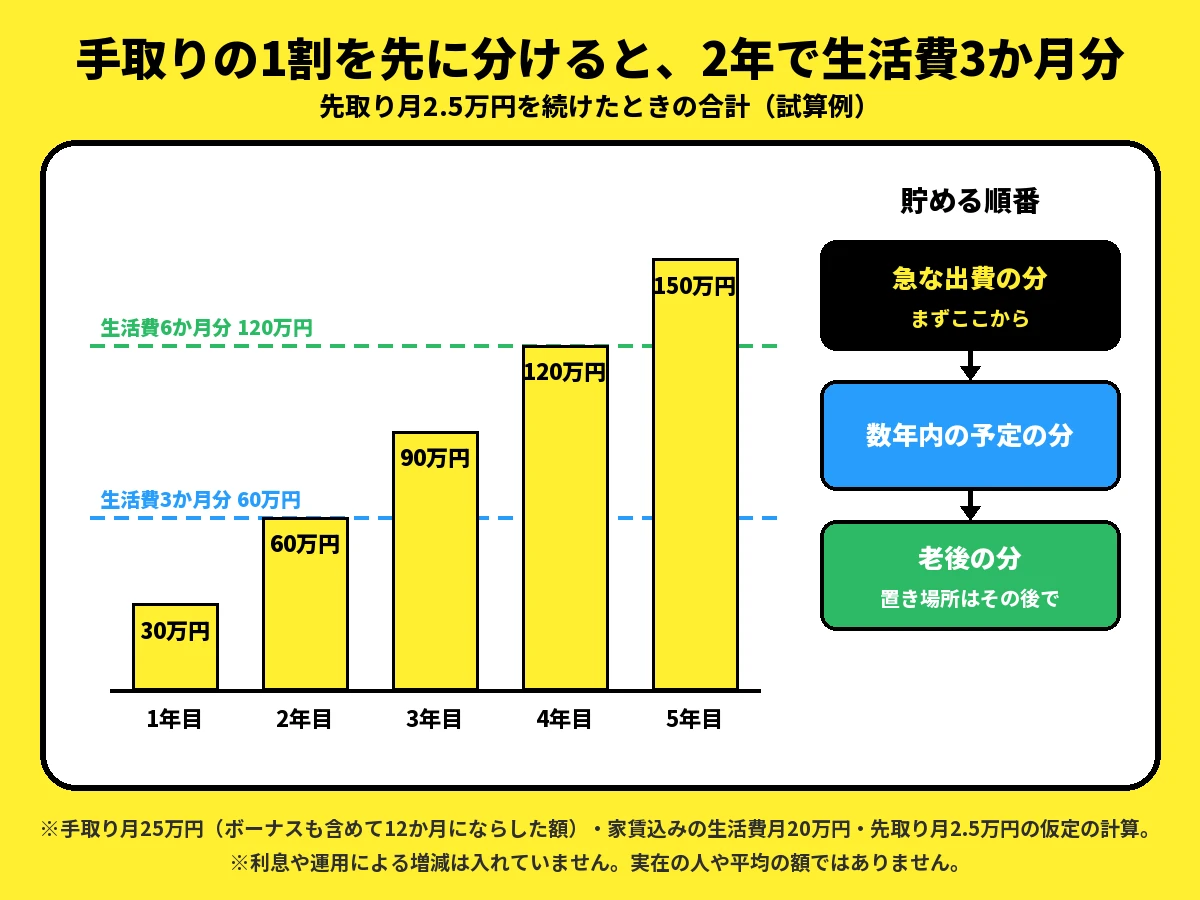
手取りの1割を先取りすると、2年で生活費の3か月分
先取りを続けると、どのくらいで急な出費の備えが貯まるかを、仮の例で計算します。
計算の前提は、次の4つです。
- 手取りは月25万円(30代のひとり暮らしの手取り中央値、年300万円を12で割った額)
- 家賃を含めた生活費は月20万円
- 先取りは月2.5万円(手取りの1割)
- 利息や運用による増減は入れない
ボーナスがある人は、月の先取り額を毎月の振込額のほうで決めると、月の途中で生活費が足りなくなりにくくなります。
この例では、手取り25万円から生活費20万円と先取り2.5万円を引いた残りの2.5万円を、月ごとの出費のぶれに残しています。
計算式は、先取りの合計=月の先取り額×12か月×年数です。
この式に当てはめると、先取りの合計は1年で30万円、2年で60万円、3年で90万円、4年で120万円、5年で150万円になります。
生活費20万円の3か月分は60万円、6か月分は120万円なので、2年で3か月分、4年で6か月分の備えに届く計算です。
月2.5万円が難しければ、月1万円から始めても、1年で12万円になります。
この場合、3か月分の60万円に届くまでは5年かかりますが、毎月無理なく続けられる額にしておけば、途中で止まらずに積み上がっていきます。
先取りの額は、生活費が足りなくならない額から
先取りの額を大きくしすぎると、月の途中で生活費が足りなくなることがあります。
その不足をカードのリボ払い(毎月決まった額ずつ返す支払い方)や借入で埋めると、手数料や利息がかかって、かえって貯まりにくくなります。
そのため、先取りは足りなくならない額から始め、数か月続けて余裕があれば、少しずつ増やしていきましょう。
ねくこ増やすかどうかは、毎日の支出を細かく家計簿に記録するより、月に1回、先取り用の口座と翌月の予定を見て決めるほうが、手間がかからず長続きします。
先取りに回す額が出ないときは、固定費から見直す
先取りに回す額が出ないときは、まず固定費から見直します。
固定費とは、家賃やスマホ代、保険料、サブスクなど、毎月決まって出ていくお金のことです。
固定費は一度見直すと、その後は何もしなくても毎月の支出が減ったままになるため、先取りの額を作りやすくなります。
とくにひとり暮らしでは、家賃とスマホなどの通信費が、毎月の支出の中で大きな割合を占めやすい項目です。
見直すときは、次の3つを順に確かめます。
- スマホは、毎月使っている通信量に合ったプランになっているか
- 保険は、今の自分に要る保障だけになっているか
- サブスクは、毎月使っているものだけになっているか
家賃は引っ越しの費用がかかるため、すぐには変えにくいものの、更新や住み替えの時期が来たら、見直す候補に入れます。
ねくここうして浮いたお金をそのまま先取りに回せば、暮らしの満足度を大きく下げずに貯める額を増やせます。
老後の分はNISA・iDeCoも候補|値下がりすることもある
NISAとiDeCoは、投資に回すお金について税金の面で優遇を受けられる国の制度で、20年以上先に使う老後の分を置く先の候補になります。
ただし、投資信託などの値段は上がり下がりするため、元本割れ、つまり入れたお金より減ることがあります。
そのため、NISAやiDeCoは、急な出費の分と数年内の予定の分ができてから考えます。
NISA:いつでも売れるが、値下がりしても待てるお金だけを回す
NISAでは、投資信託や株式などで出た利益に、ふつうならかかる税金がかかりません。
1年に買える枠は合計360万円で、非課税のまま持っておける枠は、一生を通じて1,800万円までです。
また、NISAで買った投資信託などはいつでも売れるものの、お金が必要になったときに値下がりしていれば、入れた額より少ない額でしか現金にできません。
そのため、NISAを使う場合も、回すお金は、値下がりしても売らずに待てる老後の分だけにしましょう。
NISAで1年にいくらまで買えるか、売ったら枠がどうなるかは、次の記事で確かめられます。
iDeCo:60歳まで引き出せないため、30代のうちに使うお金は入れない
iDeCoは、自分で決めた額の掛金を出して自分で運用し、老後に受け取るお金をつくる年金の制度です。
入れたお金は原則として60歳になるまで引き出せないため、結婚や引っ越しなど、30代で使う可能性があるお金の置き場所には向きません。
その代わり、掛金は所得控除、つまり税金を計算するもとになる所得から差し引ける対象になり、所得税や住民税が軽くなります。
ただし、ほかの控除を引いた後に税金のかかる所得(課税所得)が残らない人は、掛金の所得控除を受けられず、税金が軽くなる効果もありません。
また、選んだ商品によっては受け取る額が入れた額を下回ることがあり、続けているあいだは口座の管理などの手数料もかかります。
ねくこそのため、iDeCoを使う場合も、入れるのは、60歳まで動かさなくてよいと決められる額だけにしましょう。
貯め方を今決める価値がある人・平均を気にしなくてよい人

平均を気にしたほうがよいかどうかは、平均との差ではなく、生活費の数か月分を別に持てているかと、毎月決まった額を貯められているかで分かれます。
今から貯め方を決める価値がある人
今から貯め方を決める価値があるのは、次のような人です。
- 将来のための貯金がまだなく、急な出費があるとカードや借入に頼りそうな人
- 今の貯金が、生活費の3か月分に届いていない人
- 毎月いくら貯まっているか分からない人
- 数年内に結婚・引っ越し・転職など、まとまったお金が要りそうな人
当てはまる人は、生活費の何か月分を持っているかを数え、給料日に移す先取りの額を決めるところから始めましょう。
とくに、急な出費があるとカードや借入に頼りそうな人は、まず生活費の1か月分を目標にすると、1つ目の区切りに早く届きます。
ねくこ少ない額からでも、毎月決まって貯まる仕組みができれば、平均の数字に振り回されずに済みます。
平均を気にしなくてよい人
平均を気にしなくてよいのは、次のような人です。
- 生活費の数か月分を、ほかのお金と分けて持てている人
- 毎月決まった額を、先取りで貯められている人
- 数年内の予定の分と老後の分を、分けて考えられている人
この3つができていれば、平均の501万円に届いていなくても、比べて焦る必要はありません。
平均は、多く持つ一部の人に引き上げられた数字で、目標の額ではないためです。
あとは年に1回、手取りと生活費が変わっていないかを見直し、変わっていれば先取りの額を合わせれば十分です。
ねくこそのうえで、急な出費の分と予定の分が足りているなら、次に考えるのは、老後の分をどこに置くかです。
【Q&A】30代独身の貯金の疑問に答える
最初に目指す額や、実家暮らしの場合、ボーナスの回し方など、30代独身の貯金で迷いやすい点にQ&Aで答えます。
終わりに|30代独身の貯金は、平均より自分の生活費の月数で見る
30代独身でひとり暮らしの人の貯金の平均は、多く持つ一部の人に引き上げられた数字で、真ん中の人は100万円ほど、将来のための貯金がない人も3人に1人ほどいます。
そのため、比べるなら平均ではなく中央値で、さらに「自分の生活費の何か月分が貯まっているか」で見れば、焦らず自分の位置がつかめます。
生活費の数か月分がまだない人ほど、給料日の先取りと固定費の見直しから貯め方を決める価値があり、老後の分をNISA・iDeCoに置くかどうかは、その後で考えれば足ります。
反対に、数か月分を別に持ち、毎月決まった額を貯められている人は、平均を気にしなくて大丈夫です。
ねくこ次の給料日に別の口座へ移す額を1つ決めるだけでも、平均に振り回されず、自分のペースで貯金が積み上がり始めます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2025年[単身世帯調査]調査結果の概要」「https://www.j-flec.go.jp/wpimages/uploads/yoront25r.pdf」確認日:2026年11月22日
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2025年[単身世帯調査]各種分類別データ」「https://j-flec.go.jp/wpimages/uploads/per12501.xlsx」確認日:2026年11月22日
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2025年[単身世帯調査]設問間クロス集計」「https://j-flec.go.jp/wpimages/uploads/crs12501.xlsx」確認日:2026年11月22日
- 金融経済教育推進機構「組織・事業の概要」「https://www.j-flec.go.jp/about/organization/」確認日:2026年11月22日
- 国税庁「令和7年分 民間給与実態統計調査 調査結果報告」「https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2025/pdf/2025_001.pdf」確認日:2026年11月22日
- 国税庁「令和7年分 民間給与実態統計調査 第10表 事業所規模別及び年齢階層別の給与所得者数・給与額」「https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan2025/excel/2025_10.xlsx」確認日:2026年11月22日
- 金融庁「基礎から学べる金融ガイド」「https://www.fsa.go.jp/teach/kou4.pdf」確認日:2026年11月22日
- 金融庁「NISA特設ウェブサイト:NISAを知る」「https://www.fsa.go.jp/policy/nisa2/about/index.html」確認日:2026年11月22日
- 国民年金基金連合会「iDeCo公式サイト iDeCoってなに?」「https://www.ideco-koushiki.jp/guide/」確認日:2026年11月22日