

10年後のライフプランの立て方|書き出す6つのことと試算、細かく立てる人・大まかでよい人
この記事で分かること
- 10年後を考えるときに書き出す6つのことと、お金の目安
- キャッシュフロー表の作り方と、夫婦と子ども1人の10年分の試算
- 10年のライフプランを細かく立てたほうがよい人と、大まかでよい人
ライフプランと聞くと、何十年も先までの人生をきっちり決める計画のように感じて、なかなか手が出ないことがあります。
「10年後なんて、仕事も家族もどうなっているか分からないのに・・・」
たしかに、これからの10年間には転職や子どもの進学、親の体調の変化など、現時点では決めようのないことがいくつも起こります。
実は、10年後のライフプランは、先のことを細かく決める計画ではなく、この10年に起こりそうな出来事と、そのときのお金の出入りを年ごとに並べてみる作業です。
結婚や出産、家の購入、転職、親のことなど、数年のうちに大きな出来事がありそうな人ほど、立てる価値があります。
一方、予定がまだ見えない人は、大まかな形を年に1回見直すだけで十分です。
ただ、どちらの場合も、10年あれば子どもの学校や働き方が変わるため、同じ暮らしを続けていても、かかるお金は少しずつ変わっていきます。
 ねくこ
ここからは、書き出すことと、お金の目安を確かめたうえで、夫婦と子ども1人の家族を例に、10年分を年ごとの表に並べていきます。
この記事の結論
- 年ごとの表まで作る価値があるのは、結婚や出産、住宅購入、転職、子どもの進学など、お金が大きく動く出来事が数年のうちに控えている人
- 細かく計画する場合でも、決めるのは出来事が起きそうな年とおおよその金額までで、先のことを当てる必要はない
- 予定がまだ「いつか」の段階の人は、今は10年後の貯蓄の目安だけを大まかに出し、年1回見直す形で十分

Googleのニュース欄で、@nextの記事が見つけやすくなります。
ライフプランとは|家族の出来事とお金の計画で、10年なら節目まで見通せる
ライフプランは、家族の将来の出来事と、そのとき必要になるお金を年ごとにまとめた計画で、10年分なら無理なく書き出せます。
ライフプランは「いつ・何が起きて・いくらかかるか」を並べたもの
並べるのは、結婚・出産・子どもの入学・家の購入・転職・定年など、お金が大きく動く出来事が何年後に起きそうで、いくらかかりそうかです。
ライフプランと、それに合わせたお金の計画を立てることは「生活設計」とも呼ばれ、立てると、いつまでに何を準備すればよいかが具体的に見えてきます。
どんな出来事がいつ起きるかは、選ぶ働き方や暮らし方で家庭ごとに違うため、ほかの家の計画をそのまま使うことはできません。
また、ライフプランは、暮らしや家族の形が変わるたびに書き直していくものです。
そのため、まだ決まっていない予定は「〜するかもしれない」と書いておけばよく、先のことを当てる必要はありません。
ねくこそして、ライフプランを年ごとの表にしたものを、キャッシュフロー表といいます。
10年で考える理由|家族の年齢と学校・仕事の節目が見通せ、家計も変わる
10年で考えるのは、10年なら家族全員の年齢から、子どもの入学・進学や仕事の節目、親の年齢がほぼ見通せるためです。
一方、それより先になると、働き方や物価の見通しが立ちにくく、細かく決めても当たりにくくなります。
しかも、10年あれば、同じ家族でも家計は自然に変わっていきます。
総務省の家計調査は、家庭が1か月に生活のために使ったお金(消費支出)を調べている統計です。
2025年の平均では、二人以上の世帯の消費支出は、世帯主が40歳未満の世帯で月29万9,100円、40代の世帯では月34万8,607円でした。
どちらも家賃や教育費まで含めた世帯全体の平均で、40代のほうが月4万9,507円、およそ5万円多くなっています。
つまり、世帯主の年齢が上の世帯ほど暮らしにかかるお金が多い傾向があるため、今の家計がそのまま10年続く前提で考えると、10年後の見通しは実際より甘くなりやすいのです。
ねくこなお、老後のように20年以上先のことは、10年の計画の中では「毎年いくら回すか」の1行として扱えば足ります。
10年後を考えるときに書き出すこと|家族の年齢と5つの項目
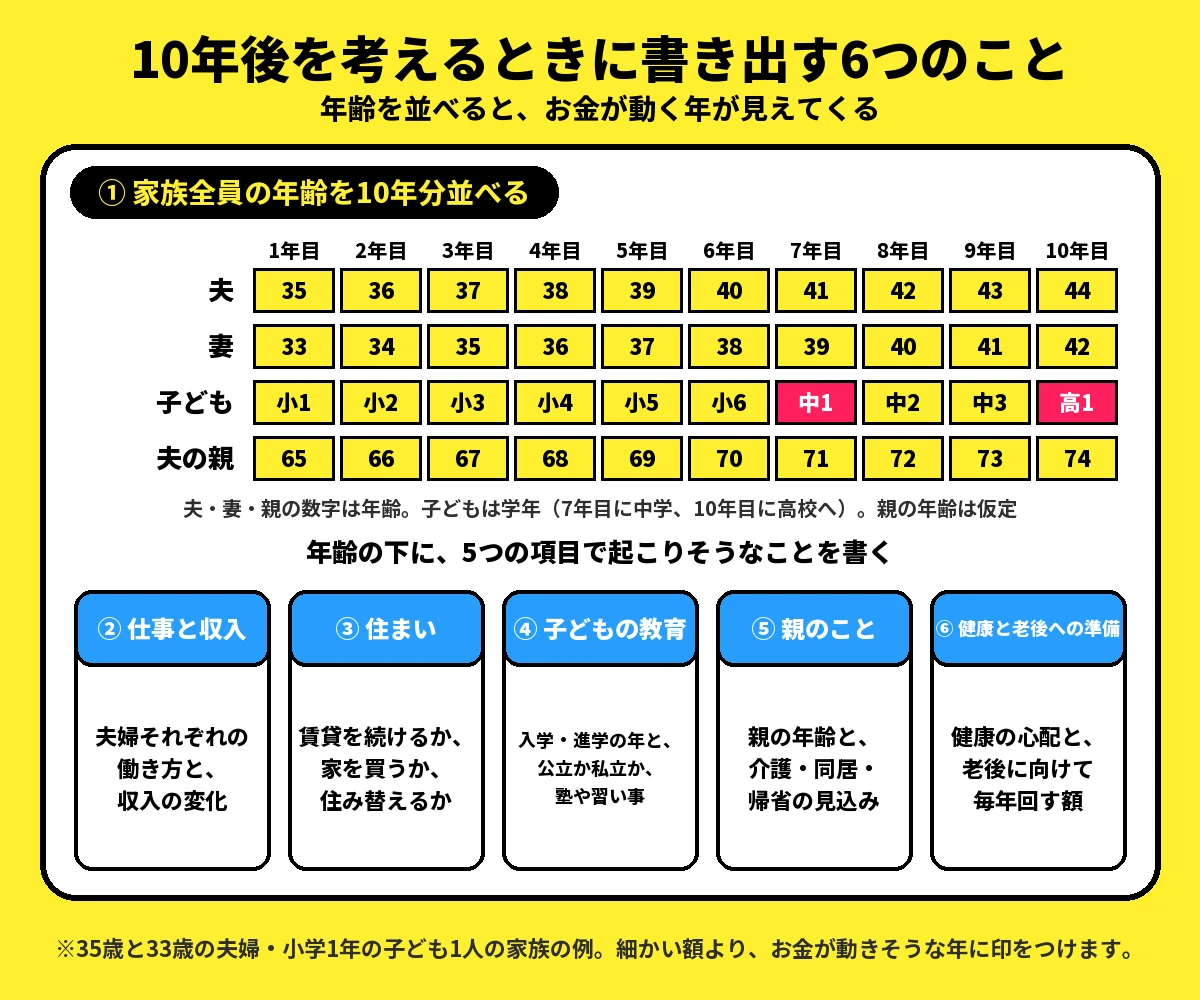
10年後のライフプランを考える際に書き出すのは、家族全員の10年分の「年齢」と、それに伴う「5つの項目」の計6点です。
5つの項目は、仕事と収入、住まい、子どもの教育、親のこと、健康と老後への準備です。
まず家族全員の年齢を10年分並べる
まずは、夫婦・子ども・親の年齢を、今年から10年後まで1年ずつ横に並べて書き出してみましょう。
年齢が決まると、子どもの入学・進学の年や仕事の節目、親が70代になる年が、自然に見えてくるためです。
たとえば、35歳と33歳の夫婦と小学1年の子ども1人の家族なら、10年目には夫が44歳、妻が42歳となり、子どもは高校1年を迎えます。
仮に夫の親が今65歳だとすると、10年目には74歳です。
ねくこまた、子どもの年齢は学年で数えると、中学や高校に入る年を間違えにくくなります。
年齢の横に、5つの項目で起こりそうなことを書く
年齢を並べたら、その下に、5つの項目ごとに起こりそうなことを書き出します。
各項目で書き出す内容と記入例は、次のとおりです。
| 項目 | 書き出すこと | 書き方の例 |
|---|---|---|
| 仕事と収入 | 夫婦それぞれの働き方と、収入の変化 | 「5年目に夫婦のどちらかが時短勤務をやめるかもしれない」「40代で役職が変わるかもしれない」 |
| 住まい | 賃貸を続けるか、家を買うか、住み替えるか | 「更新は2年ごと」「8年目ごろに家を買うかもしれない」 |
| 子どもの教育 | 入学・進学の年と、公立か私立か、塾や習い事 | 「7年目に中学入学、10年目に高校入学」 |
| 親のこと | 親の年齢と、介護・同居・帰省の見込み | 「夫の親が70歳になる年」「帰省の交通費が年2回」 |
| 健康と老後への準備 | 自分たちの健康の心配と、老後に向けて毎年回す額 | 「年に1回の健康診断の結果」「毎年いくらを老後用に回すか」 |
決まっていない項目は空けておくか、「今の働き方を続ける場合」「時短勤務にする場合」のように2通り書いておき、どちらでもお金が回るかを後で表で比べます。
書き出す段階で大事なのは、細かい額よりも、お金が動きそうな年に印をつけておくことです。
10年のライフプランに入れるお金の目安|生活費・教育費・住まい・老後・急な出費
書き出した出来事に反映させるお金は、毎年かかる生活費、進学に伴って増える教育費、住まいの費用、老後への準備、急な出費に備えるお金の5つです。
基本は自分の家計の1年分を土台にし、10年のうちに上がっていく分を、公的な統計で見込んで足します。
生活費|今の1年分を土台にし、年齢とともに上がる分を見込む
生活費は、一般的な平均額よりも自分の家計の1年分を土台にするのが確かです。
今の1年分:明細や家計簿から12か月分を集め、家賃と教育費は分けておく
1年分は、通帳やクレジットカードの明細、家計簿から、食費・光熱費・通信費などを12か月分集めて出します。
このとき、家賃と教育費を生活費と分けて書いておくと、後で上がる分を入れやすくなります。
また、1年分の支出と並べる収入は、実際に使えるお金で考えるため、給料の額面ではなく手取り(給与から税金と社会保険料を差し引いた後の額)で書きます。
上がっていく分:40代の平均は月約5万円多いが、教育費の分は別に入れる
10年のうちに上がっていく分は、今の家計からは分からないため、統計の平均を参考にします。
前の章で見たとおり、家計調査では、40代世帯の消費支出は40歳未満の世帯に比べて月約5万円多くなっています。
ただし、この差額には教育費の増加分も含まれているため、教育費は次の項目のように、学校の段階ごとに分けて入れます。
そのうえで、生活費自体の増加分については、後述の試算のように毎年少しずつ上がった場合も計算しておくと、見通しを甘く見積もらずに済みます。
また、この平均は持ち家の世帯が多い中での額で、持ち家の割合は世帯主が40歳未満の世帯で65.4%、40代の世帯で78.9%です。
ねくこ家賃を払っていない世帯が多く含まれるため、賃貸で暮らしている家庭は、平均と比べるときに家賃を別に足して考えます。
教育費|公立でも、小学校から中学校に上がる年に年17万円以上増える
教育費は、子どもの学校の段階が上がるたびに増えていきます。
文部科学省の令和5年度「子供の学習費調査」(2026年1月の訂正後の値)では、公立校に通う子ども1人の年間学習費の平均は、
- 小学校:36万6,599円
- 中学校:54万2,450円
- 高校(全日制):59万6,954円
です。
小学校から中学校に上がる年には、1年で約17.6万円増える計算です。
ねくこそのため、10年の中で子どもが中学・高校に上がる年に印をつけ、その年から教育費の額を上げて書きます。
私立に通う場合や、幼稚園から大学までの総額は、次の記事で確かめられます。
住まい|賃貸なら家賃と更新、買うなら頭金・諸費用と返済を入れる
住まいの費用は、この10年を賃貸のまま過ごすか、家を買うかで入れ方が変わります。
賃貸のままなら、毎年の家賃と、更新のときにかかる費用を入れます。
10年のうちに家を買うかもしれないなら、頭金と諸費用を払う年と、その後の住宅ローンの返済を入れます。
ねくこ家を買うかどうかで10年の表は大きく変わるため、迷っている段階なら「買う場合」と「借り続ける場合」の2通りを書いておきます。
家の購入が教育費や老後のお金と重なる年の確かめ方は、次の記事にまとめています。
老後への準備と急な出費のお金|10年の計画では「毎年回す額」と「別に残す額」を書く
20年以上先の老後と、いつ来るか分からない急な出費は、10年の表では「毎年の積立額」と「手をつけずに残す額」として入れます。
老後への準備:ねんきん定期便の年金額を書き写し、毎年回す額を1行にする
老後の生活費の全体像を、現時点で細かく決めておく必要はありません。
まずは、毎年誕生月に届く「ねんきん定期便」(年金の加入記録と年金額のお知らせ)を見て、載っている年金額を書き写しておきましょう。
ただ、年金だけで老後の暮らしがまかなえるとは限りません。
たとえば2025年の家計調査では、65歳以上の夫婦のみの無職世帯は、年金などの収入だけでは毎月平均4万2,434円が不足しています。
とはいえ、老後に向けて毎年いくら回すかに決まった正解はないため、10年の計画では、黒字の中から無理のない額を1行にしておき、年1回の見直しのたびに調整すれば足ります。
急な出費のお金:生活費の3か月〜1年分を、ほかのお金と分けて残す
病気やけが、失業、災害などで収入が減ったときのお金は、生活費の3か月〜1年分を目安に、ほかの貯蓄と分けて残します。
この3か月〜1年分という幅は、金融庁の金融ガイドが、緊急時に備えるお金の目安として挙げているものです。
たとえば、生活費と家賃で月35万円かかる家庭であれば、3か月分で105万円、1年分で420万円になる計算です。
幅のどこを選ぶかは働き方で変わり、収入が1人だけの家庭や、収入が途切れやすい働き方なら、多いほうの額で考えておきます。
ねくこそして、10年の表を作ったら、貯蓄がこの額を下回る年がないかを確かめましょう。
キャッシュフロー表の作り方|夫婦と子ども1人の10年分で試算
書き出した出来事とお金を年ごとの表にすると、お金が足りなくなる年と、黒字が細る年が見えてきます。
ここでは、表の形を確かめたうえで、ひとつの家族の10年分を実際に並べます。
キャッシュフロー表は、上に年齢と出来事、下にお金の出入りと貯蓄残高を書く
キャッシュフロー表は、1年を1列として、上段と下段の2つに分けて記載します。
それぞれの段に書くのは、
- 上段:何年目か、家族全員の年齢、その年のライフイベント
- 下段:手取り収入、支出の内訳(生活費・家賃などの住居費・教育費・保険料・一時的な出費)、年間収支、貯蓄残高
の2点です。
年間収支はその年の収入から支出を引いた額で、貯蓄残高は前の年の残高に、その年の年間収支を足した額です。
表ができたら、見るところは、年間収支がマイナスになる年と、貯蓄残高が急な出費のお金を下回る年の2つです。
ねくこ書式は、日本FP協会が公開しているキャッシュフロー表を使えるほか、表計算ソフトや紙でも同じ形で作れます。
試算の前提と式|35歳と33歳の夫婦、小学1年の子ども1人、手取り年540万円
ここからは、仮の家族を1つ置き、3つの式で10年分を計算します。
前提:仮の家族の収入と支出、はじめの貯蓄
試算の家族には、次の前提を置きます。
- 家族:夫35歳・妻33歳と、1年目に小学1年になる子ども1人(すべて公立)
- 収入:世帯の手取りが年540万円で、10年間変わらない
- 生活費:家賃と教育費を除いて月25万円(年300万円)
- 家賃:月10万円(年120万円、更新料は入れない)
- 教育費:前の章の公立の学習費(小学校36.7万円・中学校54.2万円・高校59.7万円)
- 大きな出費:5年目に車の買い替えで200万円
- はじめの貯蓄:300万円(運用益や利息による増減は考慮しない)
これは計算を見やすくするための仮定で、実在の家族や平均の額ではありません。
生活費の月25万円は、家計調査の40歳未満の世帯の平均を参考に、家賃と教育費を除いた分として置いた値です。
ねくこ手取り・生活費・家賃は、自分の家の数字に置き換えて読んでください。
計算の式:支出の合計、年間収支、貯蓄残高の順に出す
計算は、次の3つの式で行います。
- 支出の合計=生活費+家賃+教育費(5年目は車の200万円も足す)
- 年間収支=手取り540万円−支出の合計
- 貯蓄残高=前の年の残高+その年の年間収支
たとえば1年目なら、支出の合計は300万円+120万円+36.7万円=456.7万円です。
そこから、年間収支は540万円−456.7万円=83.3万円となり、貯蓄残高は300万円+83.3万円=383.3万円になります。
試算の結果|10年後の貯蓄は約858万円、車を買う5年目だけ年間収支がマイナス
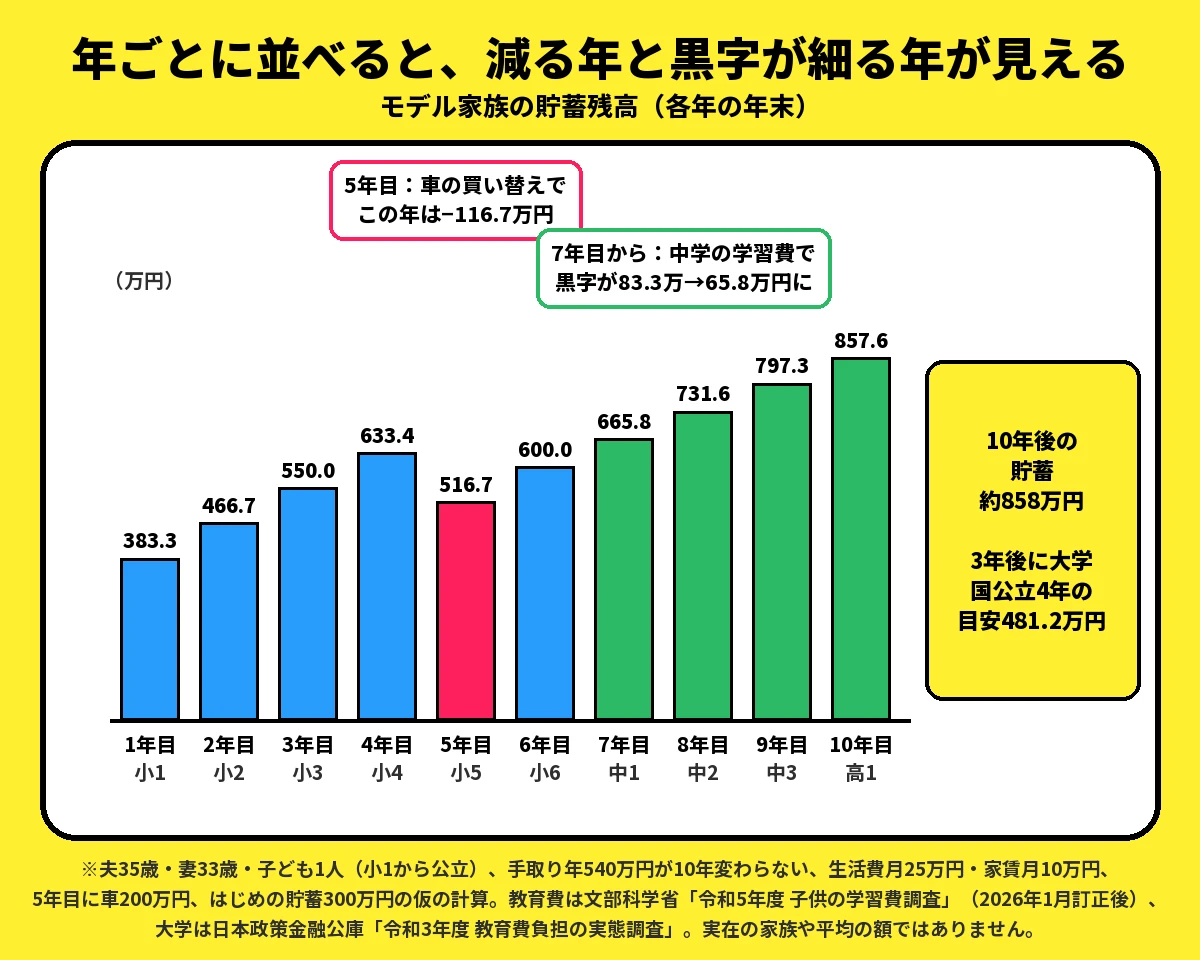
このモデル家族では、毎年の黒字は小学校の間は83.3万円、中学校の間は65.8万円、高校1年の年は60.3万円と、教育費が上がるたびに細っていきます。
そして、車を買う5年目だけは、年間収支が116.7万円のマイナスになります。
10年分を並べると、次のとおりです。
| 年目 | 年齢(夫・妻・子ども) | 出来事 | 教育費 | 支出の合計 | 年間収支 | 貯蓄残高 |
|---|---|---|---|---|---|---|
| 1年目 | 35歳・33歳・小1 | 子どもが小学校に入学 | 36.7万円 | 456.7万円 | +83.3万円 | 383.3万円 |
| 2年目 | 36歳・34歳・小2 | ― | 36.7万円 | 456.7万円 | +83.3万円 | 466.7万円 |
| 3年目 | 37歳・35歳・小3 | ― | 36.7万円 | 456.7万円 | +83.3万円 | 550.0万円 |
| 4年目 | 38歳・36歳・小4 | ― | 36.7万円 | 456.7万円 | +83.3万円 | 633.4万円 |
| 5年目 | 39歳・37歳・小5 | 車の買い替え(200万円) | 36.7万円 | 656.7万円 | −116.7万円 | 516.7万円 |
| 6年目 | 40歳・38歳・小6 | ― | 36.7万円 | 456.7万円 | +83.3万円 | 600.0万円 |
| 7年目 | 41歳・39歳・中1 | 子どもが中学校に入学 | 54.2万円 | 474.2万円 | +65.8万円 | 665.8万円 |
| 8年目 | 42歳・40歳・中2 | ― | 54.2万円 | 474.2万円 | +65.8万円 | 731.6万円 |
| 9年目 | 43歳・41歳・中3 | ― | 54.2万円 | 474.2万円 | +65.8万円 | 797.3万円 |
| 10年目 | 44歳・42歳・高1 | 子どもが高校に入学 | 59.7万円 | 479.7万円 | +60.3万円 | 857.6万円 |
※円単位で計算しており、表中の数値は0.1万円未満を四捨五入しています。
※教育費は、文部科学省「令和5年度 子供の学習費調査」の公表データ(2026年1月訂正後)における公立校の平均学習費を基にしており、塾や習い事の費用も含みます。
10年後(10年目の年末時点)の貯蓄残高は857.6万円となり、約858万円に達します。
印をつける年:車を買う5年目と、中学に上がる7年目
この表で印をつけるのは、年間収支がマイナスになる5年目と、教育費が年17.6万円増える7年目の2つの年です。
まず、5年目の車のお金は、4年目までの貯蓄の中から、預金のまま残しておきます。
4年目の終わりの貯蓄は633.4万円あるため、5年目に116.7万円減っても、残高は516.7万円です。
この家族は生活費と家賃で月35万円かかるため、急な出費に備えるお金は1年分で420万円が目安ですが、5年目の残高はそれも上回っています。
次に、7年目からは中学校の学習費が加わり、毎年の黒字が83.3万円から65.8万円に減ります。
ねくこ黒字が減る年を前もって知っておけば、その前の年までに、貯める額を決めておけます。
10年後の約858万円は「余るお金」ではない
10年後の約858万円は、自由に使える余りのお金ではありません。
この家族の子どもは10年目に高校1年なので、その3年後には大学に入る年が来るためです。
日本政策金融公庫の令和3年度の調査では、国公立大学の入学費用の平均は67.2万円、授業料や通学費などの1年間の在学費用の平均は103.5万円でした。
国公立大学に4年間通う場合の目安は、67.2万円+103.5万円×4年=481.2万円になる計算です。
10年後の貯蓄からこの額を引くと、残るのは376.4万円です。
しかも、私立大学に進む場合や、自宅を離れて通う場合は、この額より多くかかります。
残る376.4万円は、この家族の急な出費のお金の目安(3か月分105万円〜1年分420万円)の幅には入りますが、1年分には届きません。
ただ、これは大学の4年分を10年目の終わりにまとめて差し引いた計算で、実際には4年に分けて払ううえ、高校の残り2年に黒字が出れば、その分も貯蓄に加わります。
そのため、子どもが高校に入るころには、大学卒業の年まで表を延ばし、貯蓄が急な出費のお金を下回る年がないかを確かめておきましょう。
さらにその先には夫婦の老後の準備も控えているため、10年後の貯蓄は、次に来る出来事への準備として見ておきます。
生活費が毎年2%上がると、10年目の黒字は1.8万円まで細る
次に、同じ家族で、手取りと家賃・教育費は変えずに、生活費だけが2年目から毎年2%ずつ上がった場合を計算します。
これは仮にそう置いた計算で、物価がこのとおりに上がるという予想ではありません。
この場合、10年目の生活費は年358.5万円(月約29.9万円)になり、10年目の黒字は1.8万円まで細ります。
また、5年目の年間収支はマイナス141.4万円に広がり、10年後の貯蓄残高は572.7万円と、生活費が上がらない場合より284.9万円少なくなります。
つまり、手取りが同じままなら、1年ごとには小さな上がり方でも、10年では大きな差になるのです。
ねくこそのため、キャッシュフロー表は一度作って終わりにせず、年に1回、去年の実際の生活費と手取りに入れ替えて直しましょう。
10年後に向けたお金の備え方|先取り貯蓄・NISA・iDeCo・保険
表で印をつけた年への備え方は、お金を使う時期で分けて決めます。
数年以内に使うお金や急な出費に備えるお金は預金として手元に残し、20年以上先の老後のお金は、投資で増えた分に税金がかからないなどの優遇があるNISAやiDeCoも候補になります。
使う時期に応じたお金の置き場所の考え方は、次のとおりです。
| 使う時期 | モデル家族の例 | 置き場所の考え方 |
|---|---|---|
| いつ来るか分からない | 病気・失業・災害への備え(生活費と家賃の3か月〜1年分) | すぐ引き出せる預金で、ほかのお金と分けて残す |
| 数年以内 | 5年目の車、子どもの中学・高校の入学 | 値下がりで減らないよう、預金を中心にする |
| 10年前後 | 13年目からの子どもの大学 | 預金で準備するほか、NISAなどを使う方法もあり、投資に回した分は値下がりすることもあるため、使う時期が近づくにつれて預金へ移していく |
| 20年以上先 | 夫婦の老後 | NISA・iDeCoが候補で、使う時期まで時間があるが、元本割れすることもある |
投資信託(集めたお金をまとめて株や債券などに投資する商品)などで運用するお金は、値段が上がり下がりします。
そのため、使う時期が近いお金ほど、値下がりしたときに回復を待てる期間がなくなります。
だからこそ、置き場所は、どれだけ増えそうかより先に「いつ使うお金か」で決めたいところです。
先取り貯蓄|給料が入ったら、使う前に決めた額を別の口座へ移す
先取り貯蓄とは、給料が入った日に、決めた額を先に別の口座へ移し、残ったお金で暮らす貯め方です。
先に分けておくことで、使い残しを貯める方法より、毎年の貯める額がぶれにくくなります。
移す額:黒字の全部ではなく、楽しみに使う分を除いた残りから決める
移す額は、キャッシュフロー表の年間収支から決めます。
たとえば、モデル家族の小学校の間の黒字は年83.3万円なので、仮に月5万円を先取りすると、1年で60万円になります。
残りの83.3万円−60万円=23.3万円は、年の途中の出費に充て、使わずに残った分を年末にまとめて移す、という分け方ができます。
黒字の全部を毎月の先取りに回さないのは、全部を回すと毎月が窮屈になり、続かなくなりやすいためです。
そのため、旅行や外食など楽しみに使うお金も「年にいくら」と決めてあらかじめ表の支出に組み込んでおき、残った黒字から先取りの額を決めるほうが、10年続けやすいと私は考えています。
続け方:給料日に自動で移し、額が出ない年は固定費から見直す
毎月の手間をかけたくない場合は、勤め先に制度があれば財形貯蓄(給与から天引きで積み立てる制度)を、なければ銀行の自動積立を使うと、給料日に自動で移せます。
また、教育費や生活費が上がって、先取りに回す額が出ない年もあります。
ねくこそうした年は、毎日の使い方を細かく削るより、家賃や通信費、保険料など毎月決まって出ていく固定費から見直すほうが、黒字を増やしやすくなります。
国の制度で備える|NISAとiDeCoは20年以上先に使うお金から
NISAとiDeCoは、どちらも税金の優遇がある国の制度ですが、使える人や、お金を引き出せる時期が違います。
ただし、どちらも投資信託などで運用すると値段が上がり下がりし、元本割れ(投資したお金より値段が下がること)することがあります。
そのため、近いうちに使うお金ではなく、20年以上先に使うお金から考えます。
NISA:運用で増えた分に税金がかからず、いつでも売れる
NISAは、投資で得た利益に税金がかからない制度で、日本に住む18歳以上の人が使えます。
1年に使える枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円で、生涯で使える枠は1,800万円(うち成長投資枠は1,200万円)です。
いつでも売って現金にできますが、売る時期に値下がりしていれば、投資したお金を下回ります。
また、枠は使える上限であって、使い切る目標ではありません。
使う場合は、キャッシュフロー表の黒字の範囲で、急な出費のお金を残したうえで、毎年いくら回すかを決めましょう。
なお、2027年1月からは、0〜17歳の子どももつみたて投資枠を年60万円まで使えるようになります。
ただし、子どもの分は17歳までの間は原則として引き出せず、12歳からは子どものための費用に使うなどの条件を満たせば引き出せます。
NISAの枠の数え方や、売ったあとに枠がどう戻るかは、次の記事で確かめられます。
iDeCo:掛金が所得から差し引かれるが、原則60歳まで引き出せない
iDeCoは、自分で掛金を出して運用し、老後に受け取る私的年金の制度です。
掛金はその年の所得から差し引かれる(所得控除)ため、所得税と住民税が軽くなります。
ただし、税金がかかる所得がない人は、この控除を受けられません。
一方で、iDeCoのお金は、原則として60歳になるまで引き出せません。
また、投資信託などで運用する場合は元本を下回ることがあり、口座の管理などの手数料もかかります。
なお、掛金の上限は、2026年12月分(2027年1月に引き落とされる分)の掛金から引き上げられます。
企業年金(勤め先が用意する年金)がない会社員は月2.3万円から月6.2万円へ、自営業者などは国民年金基金などの掛金と合算して月6.8万円から月7.5万円へと上限が拡大されます。
企業年金がある会社員は、勤め先の掛金と合わせて上限が決まるため、勤め先か、iDeCoを扱う金融機関で確かめましょう。
ねくこそして、モデル家族の場合、iDeCoのお金は10年の表の中では引き出せないため、5年目の車や子どもの大学のお金は回さないようにしましょう。
保険|家族が増える・家を買う・子どもが独立するときに見直す
保険は、10年の表を作ったからといって増やすものではありません。
必要な保障は、家族の人数や収入、貯蓄、国の保障によって変わります。
そのため、家族が増える、家を買う、子どもが独立するなど、万一のときに必要なお金が変わる年に、今の保障と比べて見直します。
ねくこキャッシュフロー表の保険料の欄に、見直す年の印をつけておくと、忘れずに済みます。
今の保険が多すぎないかは、次の記事の考え方で確かめられます。

ライフプランはひとりで作るか、FPに相談するか
ライフプランは、まず自分たちで作ってみて、第三者に確認してほしいときや制度の活用法に迷ったタイミングで相談する、という順番で進めると無理がありません。
自分で作る|家族の年齢と1年分の家計があれば作れる
自分で作る場合は、家族の年齢と出来事を書き出し、1年分の家計を入れれば、キャッシュフロー表はできあがります。
夫婦で一緒に作ると、どちらかが知らなかった予定に気づきやすく、同じ数字を見ながら話し合えます。
ねくこ作成した後は、年末や家族の誕生日など決まった時期に年1回見直すと続けやすくなります。
相談する|作りかけの表を持って、FPに見てもらう
相談するなら、FP(ファイナンシャル・プランナー)に表を見てもらう方法があります。
FPは、家計や保険、税金、年金など、お金の計画を立てるのを手伝う専門家です。
表を見てもらうと、自分では気づきにくい苦しい年や、NISA・iDeCoの使い分けについて意見をもらえます。
相談の前には、作りかけでもよいのでキャッシュフロー表と、ねんきん定期便、保険証券など、今のお金が分かる資料をそろえておきます。
有料で相談する場合の料金は、1時間ごとの料金などFPがそれぞれ決めているため、申し込む前に確かめておきます。
一方で無料相談の中には、保険や金融商品の案内とつながっているものもあります。
ねくこそのため、あらかじめ聞きたい内容を整理しておき、その場では契約を決めないようにすると、落ち着いて選べます。
10年のライフプランを立てるメリット・デメリット
10年のライフプランは、足りない年を前もって知るための道具なので、作る手間や、予定どおりにはいかないことと合わせて考えます。
メリット|足りない年が前もって分かり、夫婦で同じ数字を見て話せる
10年のライフプランを作成するメリットとしては、
- お金が足りなくなる年や、家計の黒字が減る時期が、数年前に分かる
- 夫婦や家族で同じ表を見て、何にいくら使うかを話し合える
- お金を使う時期で分けられるため、NISA・iDeCoや保険をなんとなくで決めずに済む
という3点が挙げられます。
ねくこ先に分かっていれば、その年に向けて貯める額や時期を選べるため、漠然とした不安が、印をつけた年への準備に変わります。
デメリット|作る手間がかかり、予定どおりにはいかない
デメリットとしては、
- 最初に作るときは、1年分の家計を集める手間がかかる
- 10年先の収入や物価、家族の予定は、思ったとおりにならないことが多い
- 数字を見て、かえって不安が強くなることがある
という3点が挙げられます。
ただ、計画は外れて当然のものとして年に1回直す前提にすれば、外れたこと自体は問題になりません。
また、表を見て不安が強くなったときは一人で抱え込まず、夫婦で表を見直したり、作りかけの表をFPに見てもらったりする方法もあります。
ねくこそして、作る手間は、どこまで細かく作るかを家族の状況に合わせて選べば、小さくできます。
10年のライフプランを細かく立てたほうがよい人・大まかでよい人
数年のうちにお金が大きく動く出来事がある人ほど、年ごとの表まで作る価値があります。
一方、予定がまだ見えない人は、10年後の貯蓄の目安を大まかに出すだけで足ります。
年ごとの表まで細かく立てたほうがよい人
年ごとの表まで細かく立てたほうがよいのは、
- 数年以内に、結婚・出産・住宅購入・転職・独立のどれかがありそうな人
- 数年以内に、子どもの中学・高校・大学への進学を控えている人
- 育休や時短勤務、転職などで、収入が変わる年がある人
- 親の高齢化に伴い、介護や同居、帰省などの費用がかかる可能性がある人
のいずれかに当てはまる人です。
こうした人はイベントのある年にお金が大きく動くため、10年分の表を年ごとに作成し、その年に印をつけておきましょう。
ねくこ住宅を購入する予定があるなら、ローンの返済が教育費や老後と重なる時期についても、先ほどの住まいの記事で確認しておきましょう。
今は大まかな形でよい人
今は大まかな形でよいのは、
- 独身や夫婦二人で、働き方も住まいも当面変える予定がない人
- 子どもがまだ小さく、中学・高校への進学が10年間の後半になる人
- 大きな出来事が、まだ「いつか」の段階の人
のような人たちです。
大まかな目安の出し方:今の貯蓄に1年の黒字の10年分を足す
大まかな形なら、10年後の貯蓄の目安を、次の式で年に1回出すだけで足ります。
1年の黒字は、手取りから1年分の支出を差し引いた金額で、直近1年間で貯蓄がいくら増えたかからも出せます。
ねくこ大まかにしておくことは手抜きではなく、予定が見えてきたときに、その年から細かくすればよいのです。
教育費が上がる年は、黒字を少なめに見る
大まかな式は、教育費や生活費が上がる年を入れていないため、目安は実際より多めに出ます。
たとえばモデル家族に当てはめると、「300万円+83.3万円×10年−200万円」で約933万円となり、年ごとの表の約858万円より約75万円多くなります。
ねくこそのため、子どもが中学や高校に上がる年が10年の中にあるなら、その年以降の黒字を、学習費が増える分(公立中学校なら年約17.6万円)だけ少なめに見積もって計算しましょう。
【Q&A】10年後のライフプランの疑問に答える
家族構成による違いや表を作成した後の見直し方など、迷いやすい点にQ&Aで答えます。
終わりに|10年後のライフプランは、出来事が近い人ほど細かく、予定が見えない人は大まかに
10年後のライフプランを年ごとの表まで細かく立てる価値があるのは、数年のうちに結婚や出産、住宅購入、転職、子どもの進学、親のことなど、まとまったお金が動く予定を控えている人です。
そうした人は、出来事の年や年間収支がマイナスになる年に印をつけ、その年に使うお金を前もって預金で分けておきましょう。
一方、予定がまだ見えない人は、今の貯蓄・1年の黒字・決まっている大きな出費から10年後の目安を出し、年に1回見直すだけで十分です。
大まかな形から始めても、予定が見えてきた年から細かくすれば間に合います。
そして、どちらの場合も、お金の置き場所は使う時期で分け、近いうちに使うお金は預金に残し、20年以上先のお金はNISAやiDeCoも候補にします。
ねくこ10年後のことは誰にも当てられませんが、お金が動く年に先に気づいておけば、その年までの準備の仕方は自分たちで選べます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 金融庁「基礎から学べる金融ガイド」「https://www.fsa.go.jp/teach/kou4.pdf」確認日:2026年11月20日
- 日本FP協会「ライフイベント表・キャッシュフロー表」「https://www.jafp.or.jp/personal_finance/student/handbook/files/cashflow.pdf」確認日:2026年11月20日
- 日本FP協会「料金体系について」「https://www.jafp.or.jp/confer/fpsoudan/consultation/」確認日:2026年11月20日
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」「https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf」確認日:2026年11月20日
- 文部科学省「子供の学習費調査 結果の概要」「https://www.mext.go.jp/b_menu/toukei/chousa03/gakushuuhi/kekka/1268105.htm」確認日:2026年11月20日
- 文部科学省「『子供の学習費調査』結果の訂正について」「https://www.mext.go.jp/content/20260116-mxt_chousa01-000046779_01.pdf」確認日:2026年11月20日
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」「https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf」確認日:2026年11月20日
- 金融庁「NISA特設ウェブサイト:NISAを知る」「https://www.fsa.go.jp/policy/nisa2/about/index.html」確認日:2026年11月20日
- 金融庁「NISA特設ウェブサイト:資産形成の基本」「https://www.fsa.go.jp/policy/nisa2/invest/index.html」確認日:2026年11月20日
- 金融経済教育推進機構(J-FLEC)「重点テーマ:資産形成(+生活設計・家計管理、金融トラブル)」「https://www.j-flec.go.jp/wpimages/uploads/60min_model_3.pdf」確認日:2026年11月20日
- 国民年金基金連合会「iDeCo公式サイト iDeCoってなに?」「https://www.ideco-koushiki.jp/guide/」確認日:2026年11月20日
- 国民年金基金連合会「iDeCo公式サイト iDeCoのメリット」「https://www.ideco-koushiki.jp/guide/good.html」確認日:2026年11月20日
- 厚生労働省「iDeCoの加入者、加入ご検討中の皆さまへ」「https://www.mhlw.go.jp/content/12500000/001726959.pdf」確認日:2026年11月20日
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント」「https://www.mhlw.go.jp/web_magazine/column/20261020.html」確認日:2026年11月20日
- 国税庁「No.1600 公的年金等の課税関係」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm」確認日:2026年11月20日
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm」確認日:2026年11月20日
- 日本年金機構「ねんきん定期便」「https://www.nenkin.go.jp/service/nenkinkiroku/torikumi/teikibin/20150331-05.html」確認日:2026年11月20日