
教育費はいくら必要?幼稚園〜大学までの総額の目安をシミュレーション
「教育費っていくらかかるの?」
子どもが生まれ、就学を意識するようになると「教育費」について考え始める人も多いのではないでしょうか。
とくに、幼稚園やその先の進路が視野に入ってくると、「将来、どれくらいのお金を用意しておけばいいのか」「公立/私立でどれくらい変わるのか」といった不安を感じやすくなります。
幼稚園から大学までの教育費は、すべて公立で大学も国公立・自宅通学なら約1,300万円、すべて私立で大学も私立理系・自宅外なら約3,300万円が目安です。
差が大きく出るのは、公立か私立か、塾や習い事にどれだけかけるか、大学に自宅から通うかの3つです。
この記事で分かること
- 幼稚園〜大学までにかかる教育費(総額)の目安と差が出やすいポイント
- 予算帯×進路の考え方の目安
- 教育費を準備する際に使われやすい制度の概要と考え方

Googleのニュース欄で、@nextの記事が見つけやすくなります。
そもそも教育費とは?
教育費とは、子どもの進学・在学に伴って家計から出ていく支出の合計です。
学校に払う費用(学校教育費)を土台に、塾・習い事など(学校外活動費)や通学費、(大学は)生活費が上乗せされることで、総額が大きく変わります。
教育費総額の目安
次の表は、幼稚園から大学まで進んだときの教育費を、進路と大学の通い方の組み合わせごとに足したモデルです。
| 進路のモデル | 幼稚園〜高校(15年) | 大学の入学・在学費用(4年) | 大学の生活費(4年) | 合計 |
|---|---|---|---|---|
| すべて公立→国公立大学・自宅 | 617.2万円 | 481.2万円 | 200.3万円 | 1,298.7万円 |
| 幼稚園だけ私立→私立大学文系・自宅 | 666.0万円 | 689.8万円 | 200.3万円 | 1,556.1万円 |
| 幼稚園だけ私立→私立大学文系・自宅外 | 666.0万円 | 689.8万円 | 502.7万円 | 1,858.5万円 |
| すべて私立→私立大学理系・自宅外 | 1,971.0万円 | 821.6万円 | 502.7万円 | 3,295.3万円 |
※幼稚園〜高校は、学校教育費・学校給食費・学校外活動費を合わせた「学習費総額」の平均年額に、在学年数(幼稚園3年・小学校6年・中学校3年・高校3年)を掛けた金額です。
※大学の入学・在学費用は、入学費用(受験費用と入学しなかった学校への納付金を含む)に在学費用の年額×4年を足した金額で、医学部など6年制の学部は含みません。
※生活費は、大学(学部・昼間部)に通う学生の食費・住居光熱費・娯楽費などの平均年額×4年です。自宅から通う学生の生活費には住居・光熱費が入っていません。また、学生本人の支出なので、奨学金やアルバイト収入でまかなっている分も含みます。
※調査の年度と対象が違う資料を組み合わせたモデルで、物価や学費の上昇、無償化・奨学金などの支援は反映していません。文部科学省が学年ごとの平均を足し上げた15年間の学習費総額は、すべて公立で約614万円、すべて私立で約1,969万円で、計算方法の違いから上の表と少しずれます。
同じ進路でも、大学を自宅から通うか自宅外にするかで合計は約300万円変わり、幼稚園から高校まで私立で大学も私立理系・自宅外にすると3,000万円を超えます。
公立・私立でどれくらい違う?学校教育費の目安
幼稚園〜大学まですべて公立(大学は国公立)の場合は約631.1万円、すべて私立(大学は私立文系)の場合は約1,842.8万円が、1人あたりの学校教育費(学校に支払う費用)の目安になります。
公立・私立で変わる学校教育費の目安
| 区分 | 公立 | 私立 |
|---|---|---|
| 幼稚園(3年間) | 20.8万円 | 46.2万円 |
| 小学校(6年間) | 44.6万円 | 587.0万円 |
| 中学校(3年間) | 45.2万円 | 338.4万円 |
| 高校(3年間) | 105.5万円 | 249.8万円 |
| 大学(4年間) | 415.0万円(国公立) | 621.4万円(私立文系) |
| 合計 | 631.1万円 | 1,842.8万円 |
※学校教育費だけの金額で、給食費・塾や習い事・大学の生活費は含みません。幼稚園〜高校は平均年額×在学年数、大学は入学時の学校納付金に在学中の学校教育費(授業料・通学費・教科書代など)の年額×4年を足した金額で、受験費用・入学しなかった学校への納付金・塾などの家庭教育費は除いています。私立大学の理系は約736.2万円です。
表の合計欄を比べると、公立で進学した場合と私立で進学した場合で、約1,211.7万円(1,842.8万円−631.1万円)の開きがあります。
幼稚園:公立6.9万円/私立15.4万円|差はあるが、金額は少なめ
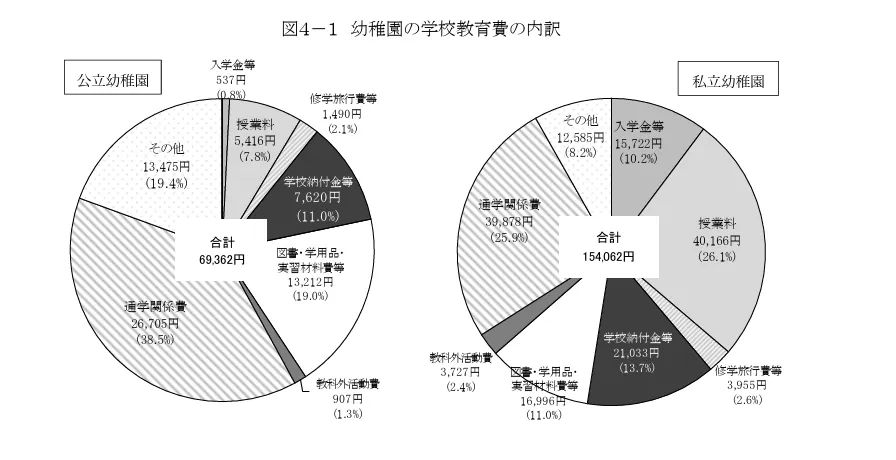
金額ベースで比較すると、通学関係費や教材・用品費などの多くの項目は、私立幼稚園の方が高くなっています。
小学校:公立7.4万円/私立97.8万円|学校教育費の差が大きくなる時期
小学校に入ると、公立/私立で学校教育費の差が大きく開きます。
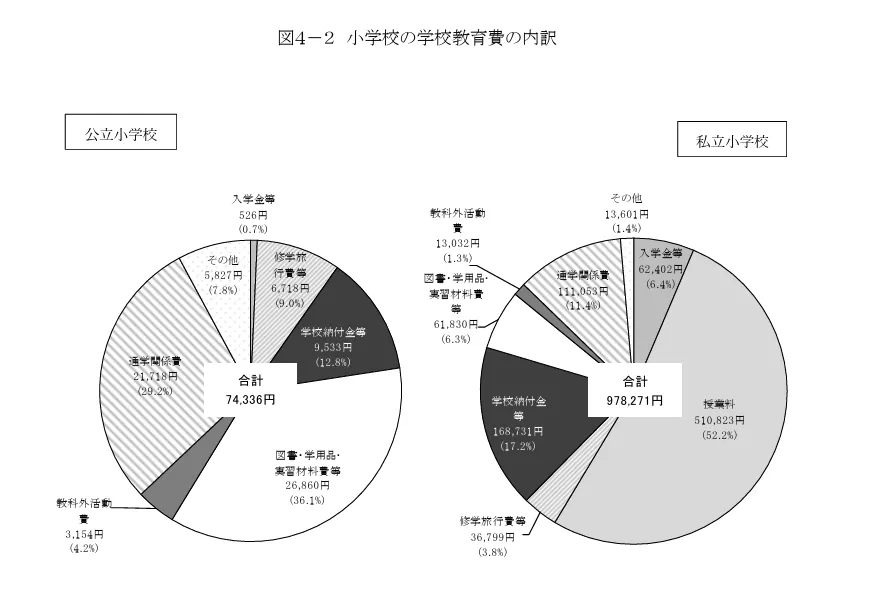
公立小学校では授業料がほとんどかからないため、教材費や通学関係費といった授業料以外の支出が中心になります。
一方、私立小学校では授業料の占める割合が大きく、毎年継続して発生することから、学校教育費全体を大きく押し上げています。
 ねくこ
このため、小学校段階では「私立を選ぶかどうか」が、その後の学校教育費に大きく影響するポイントになります。
中学校:公立15.1万円/私立112.8万円|私立を選ぶと負担が続く
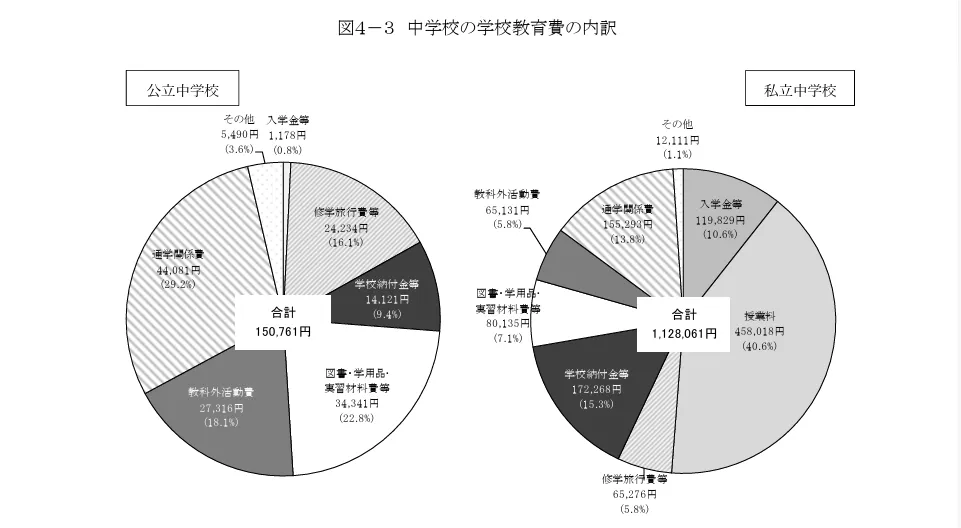
公立中学校では、教材費や学校納付金などが学校教育費の中心となる一方、私立中学校では授業料の占める割合が大きく、毎年の負担が継続します。
高校:公立35.1万円/私立83.2万円|学校教育費の差は続く
※令和5年度の平均なので、公立高校の授業料(年平均約4.5万円)を含み、令和8年4月からの高校授業料の支援拡大(後述)は反映していません。
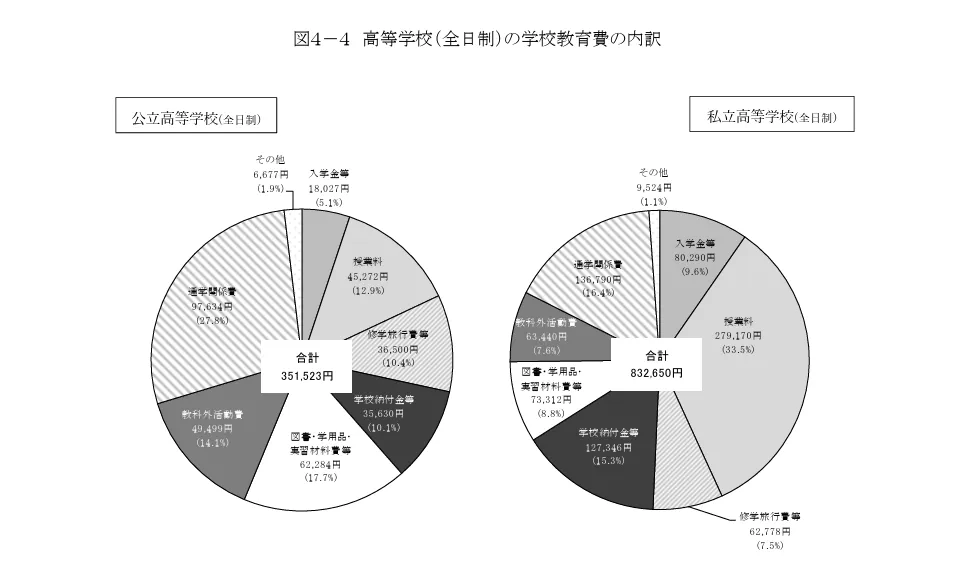
公立/私立ともに、授業料に加えて、教材費や学校納付金、修学旅行費などが学校教育費の中で一定の割合を占めています。
ねくこ高校段階ではこうした費用が在学期間を通じて継続的に発生するため、「公立か私立かという学校選択の影響がそのまま学校教育費の水準として表れやすい」点が特徴です。
ただし、いわゆる「高校授業料無償化」によってかならずしもこの差にならないケースがあります。
大学|学費と通い方で教育費が大きく変わる時期
大学では、幼稚園から高校までと異なり、学校に支払う学費そのものは比較的見通しを立てやすい時期です。
入学時の費用(入学費用)
大学の入学費用は、受験したすべての学校の受験費用と、入学金などの学校納付金、併願で入学しなかった学校へ払った納付金の合計です。
| 区分 | 学校納付金 | 受験費用 | 入学しなかった学校への納付金 | 入学費用の合計 |
|---|---|---|---|---|
| 国公立大学 | 28.6万円 | 27.7万円 | 10.8万円 | 67.2万円 |
| 私立大学(文系) | 40.6万円 | 31.3万円 | 9.9万円 | 81.8万円 |
| 私立大学(理系) | 46.6万円 | 32.2万円 | 10.0万円 | 88.8万円 |
在学中の費用(在学費用)
| 区分 | 学校教育費(年額) | 家庭教育費(年額) | 在学費用(年額) | 在学費用(4年間) |
|---|---|---|---|---|
| 国公立大学 | 96.6万円 | 6.9万円 | 103.5万円 | 414.0万円 |
| 私立大学(文系) | 145.2万円 | 6.8万円 | 152.0万円 | 608.0万円 |
| 私立大学(理系) | 172.4万円 | 10.7万円 | 183.2万円 | 732.8万円 |
※在学費用は令和3年度の見込み額です。医・歯・薬学部など6年制の学部では、在学する年数の分だけ多くかかります。
自宅から通うのか、一人暮らしをするのかといった通い方によって、生活費が加わり、教育費の総額は大きく変わります。
教育費のオプション:選択次第で増える費用
塾・習い事(学校外活動費)|積み重なって、気づくと差になりやすい
学校教育費とは異なり、塾や習い事などの学校外活動費は、すべての家庭で必ずかかる費用ではありません。
| 区分(公立) | 年間平均額 | 在学期間の合計 |
|---|---|---|
| 幼稚園(3年) | 10.0万円 | 30.0万円 |
| 小学校(6年) | 25.6万円 | 153.9万円 |
| 中学校(3年) | 35.6万円 | 106.8万円 |
| 高校(3年) | 24.5万円 | 73.6万円 |
この表は、公立に通う子どもの平均額です。
公立では、塾や習い事にかかる費用は「中学校段階でピークを迎えている」ことが分かります。
ねくここのことから、塾や習い事(学校外活動費)は「学年が上がるほど増え続ける費用」ではなく「受験の種類や時期によって支出が集中しやすい費用」だといえます。
大学への通い方|学費以上に差が出やすい要素
大学進学では「どの大学に進むか」だけでなく「自宅から通うか・自宅外で生活するか」という通い方の違いが、教育費の総額に大きく影響します。
大学生(学部・昼間部)の生活費の平均は、通い方によって次のように変わります。
| 通い方 | 年間の生活費 | 4年間の生活費 |
|---|---|---|
| 自宅 | 約50.1万円 | 約200.3万円 |
| 自宅外(下宿・アパートなど) | 約125.7万円 | 約502.7万円 |
| 差額 | 約75.6万円 | 約302.4万円 |
※生活費(食費・住居光熱費・保健衛生費・娯楽し好費・その他の日常費)の平均年額を4倍した概算で、授業料や通学費は含みません。自宅から通う学生の生活費には住居・光熱費が入っていないため、実家の家賃や光熱費まで含めた金額ではありません。また、学生本人の支出なので、仕送りのほか奨学金やアルバイト収入でまかなっている分も含みます。
このように、通い方だけで大学4年間に約300万円の差が生じる計算です。
ねくこ大学期の教育費を考える際には、「どこに進学するか」だけでなく「どんな通い方になるか」まで含めて見通しておくことが重要です。
受験・留学・入学準備などの一時費|短期間に支出が集中しやすい
大学の入学費用(受験費用、入学金などの学校納付金、入学しなかった学校への納付金の合計)は、子ども1人あたり平均で約81万円です。
自宅外から通う場合は、アパートの敷金や家財道具など、自宅外通学を始めるための費用も平均で約39万円かかります。
※日本政策金融公庫「令和3年度 教育費負担の実態調査」の平均です。大学の入学費用は冒頭の総額の表で「大学の入学・在学費用」に含めているため、総額に足すときは二重に数えないようにしましょう。
留学費用は、行き先の国や都市、期間、学校の種類、住まい方、為替によって大きく変わり、授業料に加えて滞在費や渡航費もかかるため、まとまった金額になりやすい費用です。
我が家の教育費を考えるシミュレーション
まず「中学受験をしたい」「大学は自宅外に出したい」など、譲れない条件を1つ決め、ほかの項目は次のSTEP1〜4に当てはめて足してみましょう。
STEP1|幼稚園〜高校:学校教育費(公立/私立)の前提を当てはめる
まずは「幼稚園〜高校までを公立/私立どちら寄りにするか」を考えます。
※文部科学省「令和5年度 子供の学習費調査」の学校教育費と学校給食費の平均年額×在学年数です。学校や地域、進路によって前後します。
- 幼稚園から高校まですべて公立:約253万円
- 幼稚園だけ私立、小中高は公立:約284万円
- 幼稚園と高校が私立:約429万円
- 幼稚園と中学・高校が私立:約714万円
- 幼稚園から高校まですべて私立:約1,267万円
STEP2|塾・習い事(学校外活動費):家庭の選択で増える費用をざっくり見積もる
次に、塾や習い事(学校外活動費)など家庭の選び方で増えたり減ったりする目安を当てはめます。
- 小学校:週1〜2の習い事中心:年間20万×6年=約120万
- 中学校:受験塾あり:年間35万×3年=約105万
- 高校:必要なら:年間25万×3年=約75万
参考までに、平均どおりに支出した場合の15年間(幼稚園〜高校)の合計は次のとおりです。
- 公立に通う場合の平均:約364万円
- 私立に通う場合の平均:約704万円
※文部科学省「令和5年度 子供の学習費調査」の学校外活動費(学習塾・家庭教師・習い事・体験活動など)の平均年額×在学年数です。
STEP3|大学:学費と「通い方」をセットで見積もる
大学では「学費(国公立/私立)と通い方(自宅/自宅外)の組み合わせ」で教育費が大きく変わります。
※在学費用(授業料・通学費・教科書代など)は日本政策金融公庫「令和3年度 教育費負担の実態調査」、生活費は日本学生支援機構「令和6年度 学生生活調査」の平均を4年分にした目安です。入学費用はSTEP4で足します。
- 国公立大学:在学費用 約414万円(4年間)
- 私立大学(文系):在学費用 約608万円(4年間)
- 私立大学(理系):在学費用 約733万円(4年間)
これに加えて、通い方によって生活費が変わります。
- 自宅から通う:生活費 約200万円(4年間)
- 自宅外(下宿・アパートなど):生活費 約503万円(4年間)
STEP4|受験・入学準備・留学:まとまって出る費用は別枠で見ておく
最後に「毎年ではなく特定の年にまとまって出やすい費用」をみていきます。
- 大学の入学費用(受験費用を含む):約67万〜89万円
- 自宅外通学を始めるための費用:約39万円
- 留学:行き先や期間で大きく変わるため、留学先の学校の費用を確かめて足す
ねくこ大学に進むなら入学費用は必ず入れ、ほかは「入れる/入れない」を決めるだけでOKです。
予算帯×進路の考え方の目安(初心者向け早見)
この早見表は「子ども1人あたり、家計から準備する教育費の総額」を目安にしたものです。
表の見方は次の通りです。
- ○:その予算帯に収まり、ほかの選択にも200万円以上の余裕がある
- △:その予算帯に収まるが、ほかの選択はほぼ最小限になる
- ×:その選択だけで予算帯の上限を超えやすい
判定は、すべて公立・国公立大学・自宅通学の場合(約1,299万円)に、その選択だけを加えた総額で行っています。
| 分類 | 進路・条件 | 総額の目安 | 〜1,400万 | 1,400〜1,900万 | 1,900〜2,500万 | 2,500万〜 |
|---|---|---|---|---|---|---|
| 学校 | 幼稚園から高校まですべて公立 | 約1,299万円 | △ | ○ | ○ | ○ |
| 学校 | 幼稚園だけ私立 | 約1,348万円 | △ | ○ | ○ | ○ |
| 学校 | 高校で私立 | 約1,473万円 | × | ○ | ○ | ○ |
| 学校 | 中学・高校で私立 | 約1,779万円 | × | △ | ○ | ○ |
| 学校 | 小学校から高校まで私立 | 約2,604万円 | × | × | × | ○ |
| 大学(学費) | 大学 私立(文系) | 約1,507万円 | × | ○ | ○ | ○ |
| 大学(学費) | 大学 私立(理系) | 約1,639万円 | × | ○ | ○ | ○ |
| 大学(通い方) | 大学 自宅外 | 約1,601万円 | × | ○ | ○ | ○ |
| 学校外活動費 | 塾・習い事が私立の平均並み | 約1,638万円 | × | ○ | ○ | ○ |
※あくまで目安であり、学校や地域、学部、進路設計によって差が出る点は前提として見てください。また、大学費用の一部を奨学金で賄う場合、親の自己負担額はこの表より小さくなることもあります。
ねくこ実際の進路設計では、○・△・×が混ざることのほうが一般的です。
教育費はどう準備する?使える制度と考え方
毎月いくら積み立てる?大学の費用から逆算する
まず押さえておきたいのは、教育費の総額がそのまま「今すぐ貯めておくべき金額」ではないことです。
幼稚園〜高校の費用はその年の家計から払いながら、金額が大きい大学の費用を前もって準備していく、という分け方で考えると整理しやすくなります。
そのうえで、毎月の積立額は次の順番で出します。
- これからかかる大学の費用(入学費用・在学費用、自宅外なら生活費と準備費用)を出す
- 大学在学中に、毎月の家計から払える分を差し引く
- 今ある教育用の貯蓄を差し引く
- 支給が決まった給付だけを差し引く(申請前・審査前の支援は差し引かない)
- 残りを、大学入学までの月数で割る
たとえば、大学の費用を前もって全額用意する場合、子どもの今の年齢ごとの毎月の積立額は次のとおりです。
| 前もって用意する大学の費用 | 目標額 | 0歳から(216か月) | 6歳から(144か月) | 12歳から(72か月) |
|---|---|---|---|---|
| 国公立・自宅(入学費用+在学費用4年) | 約481.2万円 | 約2.2万円 | 約3.3万円 | 約6.7万円 |
| 私立文系・自宅(入学費用+在学費用4年) | 約689.8万円 | 約3.2万円 | 約4.8万円 | 約9.6万円 |
| 私立文系・自宅外(上記+生活費4年+自宅外通学の準備費用) | 約1,231.2万円 | 約5.7万円 | 約8.5万円 | 約17.1万円 |
※自宅から通う場合の生活費(4年で約200万円)は、在学中も家計から払う前提で目標額に入れていません。自宅外の準備費用は日本政策金融公庫「令和3年度 教育費負担の実態調査」の平均(約38.7万円)です。
ここから、在学中に家計から払える分や今ある貯蓄、支給が決まった給付を差し引くと、毎月の積立額はこの表より小さくなります。
反対に、運用で増える分を見込んで積立額を小さくすると、相場によっては入学時に足りなくなることもあるため、まずは運用益を見込まない金額を基準にしましょう。
無償化|授業料相当の補助が中心。実費は残る。
幼児教育・保育の無償化や高校の授業料支援によって、授業料相当額の負担は以前より軽くなっています。
たとえば、
- 幼児教育・保育の無償化では、3〜5歳の利用料が無償(幼稚園は月2.57万円まで)
- 高校では、令和8年4月から就学支援金の所得制限がなくなり、公立は年11万8,800円、私立(全日制)は年45万7,200円まで授業料が支援される
- 大学などでは、世帯の収入や学業などの要件を満たすと授業料・入学金の減免と給付型奨学金を受けられる(扶養する子どもが3人以上の世帯は、令和7年度から所得制限なしで国が定める上限額まで減免)
ただし、無償化でカバーされるのは授業料相当額が中心です。
実際には、
- 給食費
- 教材費
- 行事費・修学旅行費
- 部活動費や塾などの学校外活動費
といった実費部分は引き続き発生します。
なお、この記事の学習費の平均は令和5年度のものなので、令和8年度からの高校授業料の支援拡大は反映していません。
支援は申請して認められてから受け取れるため、支給が決まるまでは教育費から差し引かずに見積もっておくと安心です。
※幼児教育・保育の無償化では、通園送迎費・食材料費・行事費などは保護者の負担です。高等学校等就学支援金は日本国籍の生徒など対象となる生徒が申請して受け取る支援で、通信制や専修学校などは上限額が異なります。大学などの授業料減免・給付型奨学金には、世帯の所得・資産や学業成績などの要件があります。最新の対象と金額は、こども家庭庁「幼児教育・保育の無償化」、文部科学省「高校生等への修学支援」「高等教育の修学支援新制度」でご確認ください(確認日:2026年10月16日)。
学資保険 vs NISA|「どちらが得か」ではなく役割で選ぶ
教育費の準備方法として学資保険とNISAを比較する人は多いかもしれません。
学資保険は「いつ・いくら使うか」をあらかじめ決めて準備したい家庭で利用されることが多い商品です。
一方、NISAは株式や投資信託など値動きのある商品で運用する制度であり、使う時期までの価格変動や元本割れの可能性をある程度受け入れられるの選択肢になりえます。
学資保険:金額と時期を決めて準備する方法
NISA:幅を持たせながら準備する方法
ねくこたとえば、最低限は学資保険で確保し、余裕分をNISAで運用するといったように、役割を分けて併用する考え方も一般的です。
※NISAは、投資信託や株式等の値動きのある金融商品で運用する制度であり、元本は保証されません。価格変動や為替変動等により投資元本を下回るおそれがあります。学資保険についても、商品ごとの保障内容や予定利率、払戻方法によって受け取れる金額は異なり、途中解約時の払戻金が払込保険料を下回るケースや、インフレにより将来の学費上昇に追いつかない可能性があります。ここでの説明は一般的な制度・商品分類レベルの概要であり、特定の金融商品を推奨するものではありません。具体的な商品性・手数料・税制の取り扱いは、必ず金融庁等の公的情報および各社の契約概要・注意喚起情報・目論見書・パンフレット等をご確認ください。
贈与|使える制度はあるが、事前の要件確認が欠かせない
以前は、祖父母などからまとめて受け取った教育資金に一定額まで贈与税がかからない特例(教育資金の一括贈与の非課税措置)がありましたが、令和8年3月31日で終わり、4月1日以後の贈与には使えません。
今も使える考え方としては、祖父母や親など扶養義務のある人が、学費などが必要になったその都度、直接充てるお金を出す場合は、通常必要な範囲なら贈与税はかかりません。
ただし、教育費の名目で受け取っても、まとめて預金したり投資に回したりすると贈与税がかかることがあるため、具体的に検討するときは国税庁の情報や税理士など専門家への確認が欠かせません。
ねくこ詳しく知りたい方は、以下の記事で解説しています。
※教育資金の一括贈与の非課税措置は、令和8年3月31日までに受けた贈与が対象で、それまでに拠出した分には引き続き適用されます。生活費や教育費の贈与が非課税になるのは、扶養義務者から必要な都度、直接充てるために受け取った通常必要な範囲の金額です。制度内容は税制改正で変わることがあるため、利用を検討する際は国税庁の情報や税理士等の専門家に必ずご確認ください(確認日:2026年10月16日)。
奨学金|在学中は助かるが、卒業後の固定支出になる
借りた金額は卒業後に返済が続くという点は、あらかじめ理解しておく必要があります。
たとえば、月5〜8万円程度を4年間借りると総額で300万円前後になるケースも珍しくありません。
この場合、条件にもよりますが、有利子・無利子の別や返済期間によって卒業後に月1〜2万円程度の返済が、10年以上続くイメージになります。
奨学金を考える際は、
- 最終的にいくら借りることになりそうか
- その返済が、就職後の生活にどの程度影響しそうか
この2点をセットで見ておくことが大切です。
ねくこ教育費を考える際は、「一定額を使う場合」と「できるだけ使わない場合」の2つを並べて想定しておくと、進路の考え方を整理しやすくなります。
【Q&A】教育費シミュレーションの疑問に答える
まとめ
この記事では、幼稚園から大学までを通して、
- 公立か私立かで、教育費の総額がどれくらい変わるのか
- どの段階・どの選択で差が出やすいのか
- その中で、自分の家庭では何を優先し、どこを調整できそうか
といった点を、ひとつずつ整理してきました。
教育費は、それ単体で完結するものではありません。
次の段階として「家計全体で「この設計で無理がなさそうか」を第三者と一緒に確認してみる」という進め方もあります。
たとえばソニー生命のライフプランナー相談など、保険会社や金融機関が提供するライフプランニングサービスを利用すると、教育費だけでなく住宅資金や老後資金も含めて、家計全体のイメージを整理する際の参考になります。
相談では、「毎月どの程度のペースで貯蓄や保険料を負担すると、教育費が重なる時期も含めて家計に無理が出にくいか」といった点を、現在の収支や家族構成を踏まえて一緒に考えてもらうことができます。
具体的な提案内容や取扱商品は、各社および担当者によって異なります。
\無料相談はこちら!/

本記事は、文部科学省や公的機関の公開資料等をもとに、一般的な教育費の目安や考え方を分かりやすく整理したものです。
実際の教育費は、地域・学校・進路・家庭状況・制度の適用有無などによって大きく異なります。
本記事の内容は、特定の進路選択や金融商品、制度の利用を推奨・保証するものではありません。
また、制度や数値は今後変更される可能性があります。
最終的な判断にあたっては、最新情報を確認のうえ、必要に応じて専門家へご相談ください。
本コンテンツは一般的な情報提供であり、特定の金融商品の勧誘または投資助言を目的とするものではありません。
投資や保険、ローン等の利用にあたっては、ご自身の責任と判断で行ってください。
本節は、ソニー生命保険株式会社が提供するライフプランナーによる相談サービスの存在を紹介するものであり、特定の保険契約の締結を勧誘するものではありません。
実際のサービス内容や取扱商品、費用負担等の詳細は、ソニー生命保険株式会社の公式情報をご確認ください。
保険契約のご検討にあたっては、必ず「契約概要」「注意喚起情報」「ご契約のしおり・約款」等をご確認のうえ、ご自身の判断でお決めください。
ポイ活やお小遣い稼ぎなど、お得情報に関する情報を発信するメディアです。
手軽に毎月数千円〜数万円を稼ぐことができるTipsをお届けします! スキマ時間をうまく活用して、いつもよりプチ贅沢な生活をしましょう!
”CHOOSENER+”は、エレビスタ株式会社が運営する、みなさまにとって最適な選択をサポートするライフスタイルメディア。
“chosen”+”er” を組み合わせ、「選ばれしモノ」だけを取り扱う、という意味を込めた造語となっています。
日常の生活が“much better”になるよう、常に正しい情報を提供するメディアを目指していきます。