
生命保険料は払い過ぎ?平均との比べ方と必要保障額での判断、損をしない見直し方
この記事で分かること
- 生命保険料の平均と、比べるときにそろえること
- 国の遺族年金や住宅ローンの保険を差し引いて、家族に必要な保障額を出す方法
- 必要な保障を確保しつつ保険料を抑える見直し方と、損をしないための順番
家計を見直そうと毎月の引き落としを書き出してみたら、生命保険料が思っていたより大きな額だった。
「うちは保険料を払い過ぎているのかな。でも、減らした後に何かあったらと思うと怖い・・・」
生命保険は加入時に提案されたプランのまま毎月自動で引き落とされることが多く、支払額が妥当なのか判断する基準がないまま支払い続けている家庭も多いのではないでしょうか。
判断基準として世間の平均額を思い浮かべがちですが、生命保険料を払い過ぎているかどうかは、単に平均より高いか低いかだけでは決まりません。
判断のポイントは、「家族に必要な保障の額(必要保障額)に対して過剰な保障になっていないか」「保険料の負担によって、貯蓄や急な出費への備えが妨げられていないか」の2点です。
 ねくこ
平均額はあくまで現状を把握するための目安として使い、国の遺族年金などの公的保障を差し引いて必要保障額を出せば、減らせる所があるかが見えてきます。
この記事の結論
- 生命保険料は「いくら以上なら払い過ぎ」という決まった額はなく、保障が必要保障額より大きいか、保険料のせいで貯蓄が残らないかで決まる
- 子どもの独立や住宅購入を経た人、契約更新が近い人、保険料のせいで貯蓄ができない人は今見直す価値があり、保障が必要な額に見合う人は急がなくてよい
- 見直すなら保険証券で今の契約を書き出して必要保障額と比べ、解約より先に、保障額を減らすか特約を外して契約を残す方法から考える

Googleのニュース欄で、@nextの記事が見つけやすくなります。
生命保険の払い過ぎとは|保障が必要な額より大きいか、保険料が家計を圧迫している状態

生命保険の払い過ぎとは、加入している保障が家族に必要な額を超えている状態や、保険料の負担によって日々の家計に十分な備えが残らない状態を指します。
1つ目の基準である「必要保障額(家族に必要な保障の額)」とは、家計を支える人が亡くなった後、遺された家族が暮らしていくうえで不足する資金のことです。
家族には公的な遺族年金やこれまでの貯蓄、配偶者の収入といった備えもあるため、保険で準備するのはそれらでカバーできない不足分だけで足ります。
そのため、ほかの備えで足りる分まで保険で用意していると、使われにくい保障に保険料を払い続けることになります。
2つ目の基準は、家計に対する負担の重さです。
保険料は毎月決まって出ていく固定費なので、払った後に貯蓄や急な出費への備えが残らないなら、保障の大きさが合っていても続け方を考え直す必要があります。
手元にお金が残るかどうかは、単なる貯蓄だけでなく、日々の暮らしを楽しむためのゆとりまで含めて判断したいところです。
将来に備えるために今の生活を過度に切り詰めてしまうと、保険そのものを維持することが難しくなってしまうためです。
ねくこ一方、世間の平均額は、自分の保険料が多いか少ないかをつかむ大まかな目安にはなっても、本当に払い過ぎているかを判断する基準にはなりません。家族の人数や住まいの状況、収入などによって、各家庭に必要な保障は大きく異なるためです。
生命保険料の平均はいくら?世帯は年35.3万円、加入している個人は年17.1万円|年収・年齢別の目安と比べ方
生命保険料の平均は、保険に加入している2人以上の世帯で年間35.3万円、保険料を支払っている個人では年間17.1万円です。
世帯の平均は年35.3万円(月約2.9万円)で、家族全員の保険料の合計
生命保険文化センター(生命保険の調査や情報提供を行う公益財団法人)の2024年度の調査では、2人以上の世帯が1年間に払う生命保険料の平均は35.3万円で、月約2.9万円です。
この平均額は、生命保険に加入している世帯が家族全員分として払っている保険料の合計です。
ねくこまた、老後の年金受け取りのために積み立てる個人年金保険の保険料も、この平均に含まれています。
加入している個人の平均は年17.1万円(月約1.4万円)で、月2万円以上は約2割
同じセンターの2025年度の調査では、生命保険や個人年金保険に加入し、実際に保険料を支払っている人(18〜79歳)の平均は年間17.1万円で、月にすると約1.4万円です。
男女別に見ると男性が年間19.6万円、女性が年間15.4万円で、こちらも個人年金保険の保険料を含んだ金額です。
保険料を支払っている人の内訳を見ると、年間12万円(月1万円)未満の人が40.7%と最も多く、年間24万円(月2万円)未満まで含めると全体の約7割を占めています。
ねくこ一方、年間24万円(月2万円)以上の人は約2割にとどまるため、自分1人の分だけで月2万円を超えている場合は、加入者の中でも支払額が多い方といえます。
世帯年収・世帯主の年齢で見る平均と、年収に占める割合
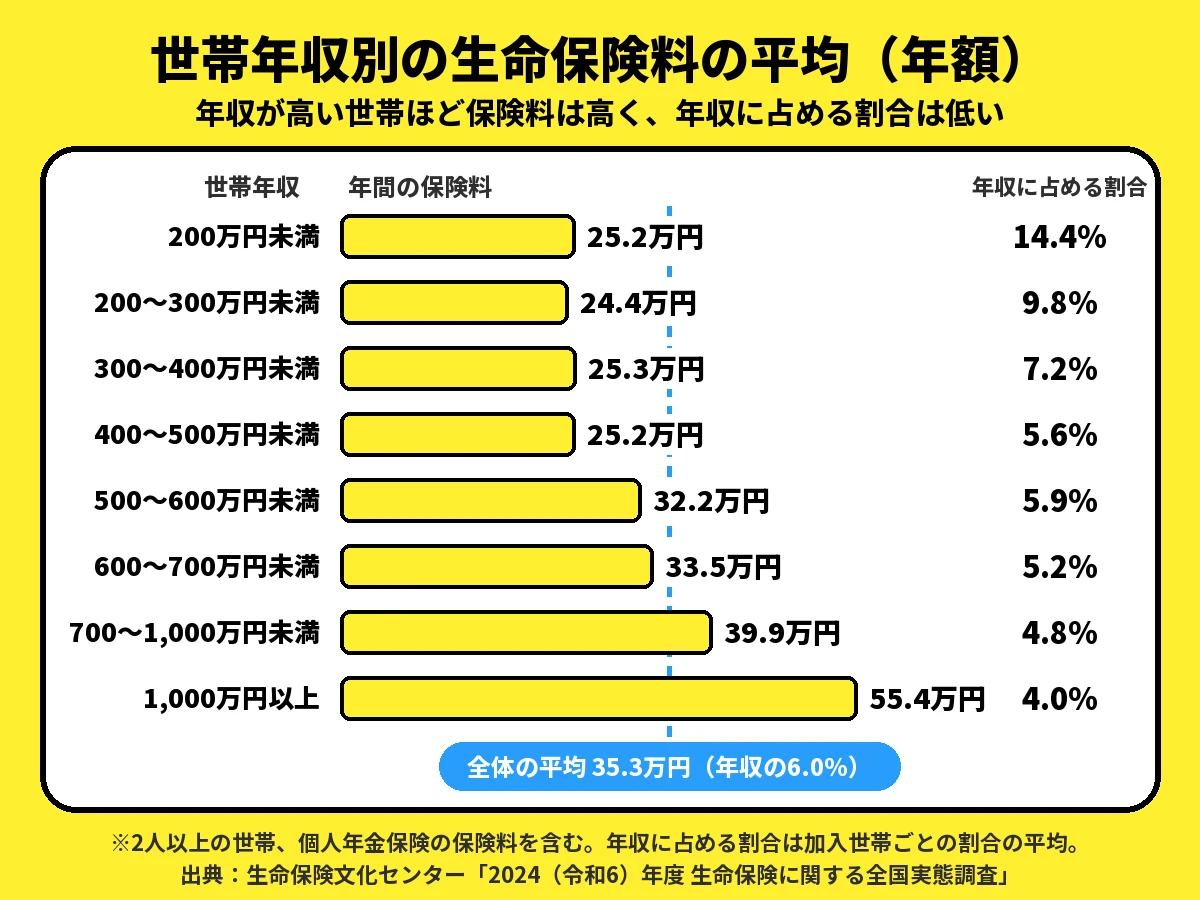
2024年度の調査結果を世帯年収別に見ると、年収が高い世帯ほど支払う保険料は高くなるものの、年収に占める保険料の割合は低くなっています。
また、世帯主の年齢別では、55〜59歳の世帯で保険料が最も高くなっています。
世帯年収別:年収1,000万円以上の世帯は年55.4万円、年収に占める割合は4.0%
次の表は、2人以上の世帯が支払う年間保険料の平均を、世帯年収の区分ごとにまとめたものです。
| 世帯年収 | 年間の保険料(平均) | 月あたり | 年収に占める割合 |
|---|---|---|---|
| 200万円未満 | 25.2万円 | 約2.1万円 | 14.4% |
| 200〜300万円未満 | 24.4万円 | 約2.0万円 | 9.8% |
| 300〜400万円未満 | 25.3万円 | 約2.1万円 | 7.2% |
| 400〜500万円未満 | 25.2万円 | 約2.1万円 | 5.6% |
| 500〜600万円未満 | 32.2万円 | 約2.7万円 | 5.9% |
| 600〜700万円未満 | 33.5万円 | 約2.8万円 | 5.2% |
| 700〜1,000万円未満 | 39.9万円 | 約3.3万円 | 4.8% |
| 1,000万円以上 | 55.4万円 | 約4.6万円 | 4.0% |
| 全体 | 35.3万円 | 約2.9万円 | 6.0% |
※2024年度の調査データで、2人以上の世帯を対象とし、個人年金保険の保険料を含みます。月額は、年額を12で割って千円の位で四捨五入した数値です。
上の表のとおり、年収400万円未満の世帯では年24万〜25万円ほどでほぼ横ばいですが、年収に占める割合を見ると、年収200万円未満の世帯では14.4%と高くなっています。
自分の家の割合も「年間の保険料÷世帯年収」で出し、表の該当する年収区分と比べることで、多めか少なめかの見当がつきます。
ただし、全体平均の6.0%は世帯ごとの割合を平均した数値であり、「ここまでなら払ってよい」という基準として定められたものではありません。
世帯主の年齢別:55〜59歳の世帯が年40.7万円で最も高い
世帯主の年齢別に見ると、30代の世帯では年間30万円前後ですが、40代から50代にかけて年間37万〜41万円ほどまで上昇します。
最も高額なのは世帯主が55〜59歳の世帯で、年間40.7万円に達します。
その後、60〜64歳の世帯になると年間34.3万円へと下がります。
一方、年収に占める割合が最も高くなるのは世帯主が65〜69歳の世帯で、8.3%となっています。
ねくこそのため、退職の前後は、保険料の額だけでなく、収入に対する重さでも見直す価値があります。
平均と比べる前に、「誰の」「どの保険の」保険料かをそろえる
平均と比べて自分の保険料が高かったとしても、比較の前提がずれていれば、払い過ぎとは言い切れません。
平均と比較する前にそろえておきたいポイントは、
- 世帯全員の合計か、それとも1人分か
- 医療保険や共済、積立型保険の保険料まで含まれているか
- 年収や世帯主の年齢が近い世帯の平均データか
の3つです。
たとえば1つ目なら、世帯の平均は2人以上の世帯だけの調査なので、一人暮らしの人や自分の分だけを比べたい人は「個人の平均」と、家族の分をまとめて比べる人は「世帯の平均」と比べます。
2つ目について、世帯平均の基になった調査の「生命保険」には、個人年金保険のほか、医療保険やがん保険、子どもの進学に合わせてお金を受け取るこども保険(学資保険)なども含まれています。
さらに、県民共済やJAなどの共済の掛金も含まれているため、自分の保険料もこれらをすべて合算したうえで比較する必要があります。
そのうえで、平均との差が死亡や病気への備えの分なのか、積み立ての分なのかを分けて把握しましょう。
積み立て分は将来のための貯蓄で、万が一のときの保障とは目的も使う時期も異なるため、合算した金額のまま比較すると、減らしてよい所が見えにくくなってしまいます。
ねくこそして、前提条件をそろえたうえで平均より高かったとしても、払い過ぎかどうかは、次の章で説明する家族に必要な保障の額と比べて決まります。
なお、30代における個人と世帯の平均については、次の記事で年代別に詳しく比べています。
払い過ぎかは必要保障額で確かめる|遺族年金・団信・貯蓄を差し引いて計算する
必要保障額は、家計を支える人が亡くなった後の家族の支出から、遺族年金や貯蓄といった「すでにある備え」を差し引いた金額です。
今の死亡保障がこの額より大きければ、その差の分の保険料は、払い過ぎになっていると考えられます。
必要保障額は「家族のこれからの支出」から「すでにある備え」を引いた額
必要保障額は、次の式で計算します。
生活費は住居費や教育費を除いた日々の暮らしの費用で、月々の生活費に年数をかけて出します。
住居費は、賃貸なら家賃、持ち家なら住宅ローンの返済です。
また、死亡退職金は勤務先の就業規則や退職金の規程で確かめられます。
期間は「子どもが独立するまで」と「その後、配偶者が65歳になるまで」に分けると数えやすくなります。
ねくこ65歳からは配偶者自身の老齢年金が出始めるため、その後の暮らしは別に考えます。
先に差し引く備え:遺族年金と、住宅ローンの団信
差し引く備えのうち大きいのは、国から出る遺族年金と、住宅ローンを借りるときに入ることが多い団信の2つです。
遺族年金:会社員の家庭は、遺族基礎年金と遺族厚生年金の2つ
遺族年金とは、家計を支えていた人が亡くなったときに、遺された家族に出る国の年金です。
会社員などで厚生年金に入っていた人が亡くなると、保険料の納付などの条件を満たせば、遺族基礎年金と遺族厚生年金の2つが出ます。
遺族基礎年金は、18歳になった年度の3月31日までの子どもがいる配偶者などに出る年金で、2026年度の額は年847,300円です。
そこに子どもの人数に応じた加算がつき、1人目と2人目は1人につき年243,800円なので、子ども2人なら年1,334,900円、月にすると約11.1万円になります。
遺族厚生年金は、亡くなった人が将来受け取るはずだった会社員の年金(老齢厚生年金)のうち、報酬比例部分(給与額や加入期間に応じて決まる部分)の4分の3の額です。
在職中に亡くなった場合は、厚生年金の加入期間が25年(300か月)未満であっても、300か月加入していたものとみなして計算されます。
さらに、遺族基礎年金を受けていた妻が、子どもが18歳の年度末を過ぎて受けられなくなったときに40〜65歳なら、中高齢寡婦加算として年635,500円が65歳まで出ます。
なお、中高齢寡婦加算は妻だけが対象で、夫が遺族厚生年金を自分で受け取れるのは、妻が亡くなったときに55歳以上の場合に限られます。
住宅ローンの団信:亡くなると残りのローンが返され、住居費がかからなくなる
団信(団体信用生命保険)とは、住宅ローンを借りた人が亡くなったときなどに、残りのローンを保険で返す仕組みです。
家族はその後の返済をしなくてよくなるため、必要保障額の計算では、住宅ローンの返済を住居費から外せます。
ただし、固定資産税や家の修繕の費用はその後もかかるため、その分は別に見込んでおきます。
ねくこ夫婦でローンを組んでいる場合などは、どちらが亡くなったときに、どこまでのローンが返されるかを契約で確かめておきましょう。
団信の種類や、夫婦で組むときの入り方は、次の記事で整理しています。
モデル世帯で計算:住まいと配偶者の収入で、必要な保障は数千万円変わる
同じ家族構成であっても、「賃貸か持ち家か」や「配偶者に収入があるかどうか」によって、必要保障額は数千万円単位で変わります。
計算の前提:35歳の会社員と、パートで働く配偶者、子ども2人の4人家族
ここでは、家計を主に支える「あなた」が亡くなった場合で計算します。
計算の前提は、
- あなた:35歳の会社員、年収600万円(22歳から厚生年金に加入)
- 配偶者:33歳、パート年収100万円を65歳まで継続
- 子ども:4歳と1歳の2人
- 期間:配偶者が65歳になるまでの32年間
- 生活費(住居費・教育費除く):末の子が22歳になるまでの21年間は月20万円、その後の11年間は月13万円
- 教育費:1人1,000万円
- そのほか:葬儀などの費用200万円、死亡退職金300万円、貯蓄400万円
- 賃貸の場合の家賃:月9万円
の8つです。
教育費の1,000万円は、幼稚園から高校まですべて公立に通った場合の学習費(15年間で約614万円)に、大学進学等の費用として約400万円を仮に足した額です。
遺族厚生年金は、加入してからの給料の平均を、年収600万円を賞与も含めて月にならした50万円と仮に置き、在職中の死亡なので加入期間を300か月とみなして計算しています。
式にすると、50万円×5.481÷1,000×300か月×4分の3=年約61.7万円です。
また、遺族年金は遺された配偶者が妻の場合で計算しており、夫が遺される場合や、若いころの給料が低かった場合は、この計算より少なくなります。
この計算は前提を置いた仮の計算で、実在の家族や平均の額ではなく、遺族年金も年単位に丸めた概算です。
計算の結果と読み方:3つのケースの不足額と、平均的な死亡保障との差
住まいと配偶者の収入だけを変えた3つのケースの結果は、次のとおりです。
| 項目 | A 賃貸 | B 持ち家(団信で返済なし) | C 賃貸・配偶者の収入なし |
|---|---|---|---|
| 家族のこれからの支出 | 約1億2,412万円 | 約8,956万円 | 約1億2,412万円 |
| うち生活費 | 約6,756万円 | 約6,756万円 | 約6,756万円 |
| うち住居費 | 約3,456万円 | 0円 | 約3,456万円 |
| うち教育費と葬儀など | 2,200万円 | 2,200万円 | 2,200万円 |
| 遺族年金の合計 | 約5,123万円 | 約5,123万円 | 約5,123万円 |
| 配偶者の収入 | 3,200万円 | 3,200万円 | 0円 |
| 死亡退職金と貯蓄 | 700万円 | 700万円 | 700万円 |
| 必要保障額(足りない分) | 約3,389万円 | 不足なし(約67万円の余り) | 約6,589万円 |
※円単位で計算し、万円未満を四捨五入しています。遺族年金は2026年度の額で、2028年4月からの見直しと、配偶者が65歳になった後の生活費や年金は入れていません。
遺族年金の合計約5,123万円の内訳は、遺族基礎年金が約2,196万円、中高齢寡婦加算が約953万円、遺族厚生年金が約1,973万円です。
2028年4月以降に亡くなった場合は、遺族年金の見直しで子どもの加算が増える一方、中高齢寡婦加算が段階的に減るなど、この合計とは額が変わります。
結果を比べると、賃貸のAは約3,400万円が足りませんが、団信つきの持ち家のBは、この前提では足りない分が出ません。
一方、配偶者に収入がないCでは、足りない分が約6,600万円に増えます。
2024年度の調査では、世帯主が35〜39歳の世帯が加入している死亡保障額は、平均で2,450万円です。
仮に、あなたが亡くなったときに出る保険金がこの平均と同じ2,450万円だとすると、Aでは約939万円、Cでは約4,139万円が足りません。
これに対してBは、今回の前提では不足が出ないため、2,450万円の保障全額が必要な額を超える分になります。
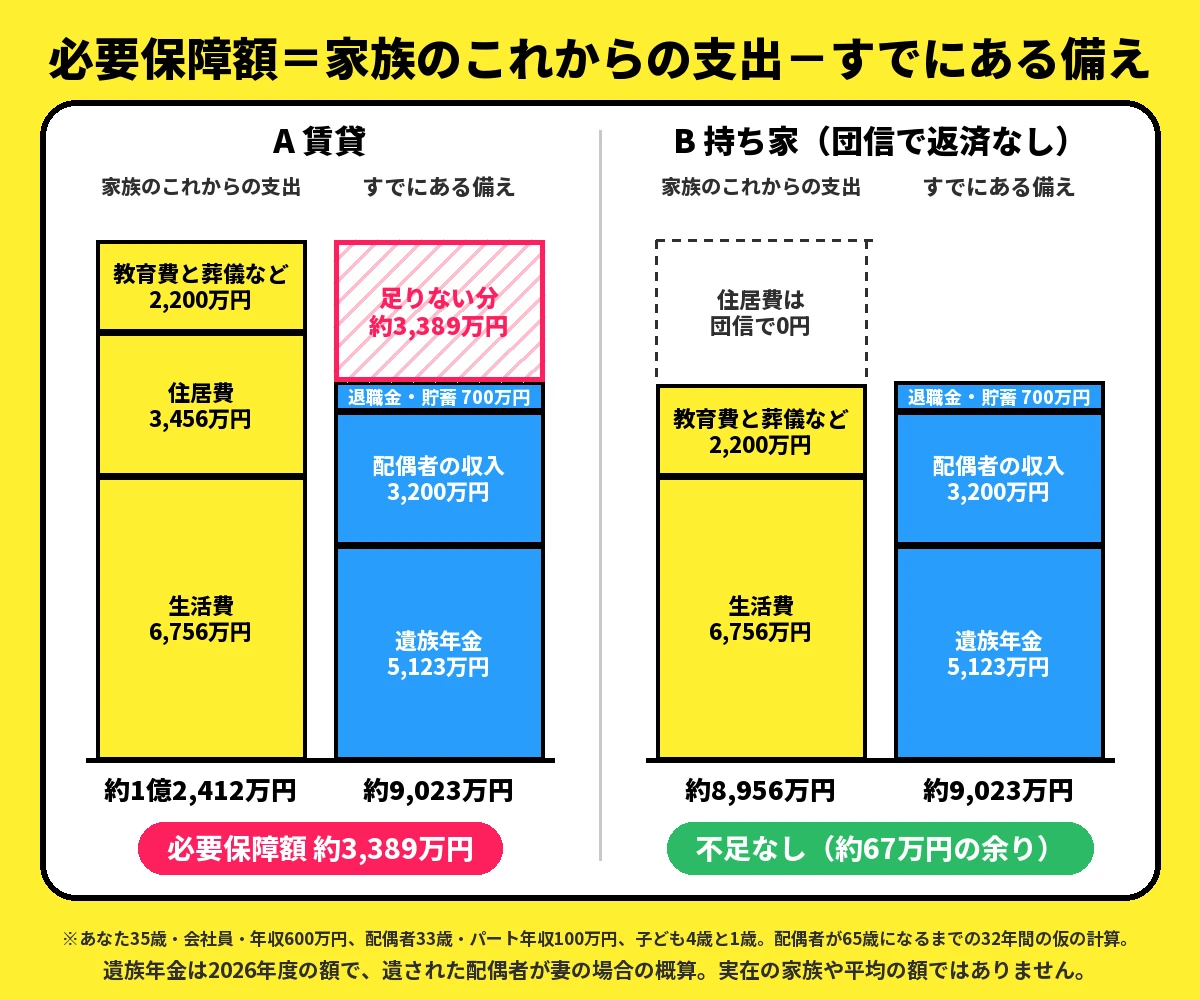
ただし、Bの試算上の余りは約67万円しかないため、生活費が32年間ずっと月2,000円多いだけで、支出が76.8万円増えて足りない分が出る計算です。
同様に、配偶者のパート収入が1年分(100万円)なくなるだけでも、Bは不足に変わります。
また、固定資産税や修繕の費用も、この計算には入れていません。
自分の家族に当てはめる目安として、このモデルの32年間では、生活費が月1万円変わると384万円、配偶者の年収が10万円変わると320万円、必要保障額が動きます。
ねくこ実際の年数は、配偶者が65歳になるまでの年数に置き換えて計算してみましょう。
病気やけがの備えは、高額療養費と傷病手当金を先に差し引く
医療費と働けない間の収入には、健康保険の制度で上限や手当があるため、民間の医療保障は制度で足りない分に絞って考えられます。
医療費:高額療養費制度で、1か月の自己負担に上限がある
高額療養費制度とは、1か月の医療費の自己負担が上限を超えたときに、超えた分が払い戻される制度です。
2026年8月〜2027年7月の上限は、70歳未満で年収約370万〜約770万円の人なら「85,800円+(医療費−286,000円)×1%」です。
たとえば医療費が100万円かかった月なら、3割負担で窓口に30万円を払うところ、自己負担は92,940円で済む計算です。
ただし、入院中の食事代の自己負担などは、この上限の対象になりません。
そのため、民間の医療保険や生命保険の入院特約は、こうした公的制度の対象外となる費用や、入院中に減る収入に備える分として考えます。
働けない間の収入:会社員なら傷病手当金が最長1年6か月出る
傷病手当金とは、仕事以外の病気やけがで働けず、給与が出ないときに、会社員などが入る健康保険から出る手当です。
連続して3日休んだ後の4日目から、支給が始まった日から通算1年6か月まで出ます。
たとえば標準報酬月額が41万円の人なら1日あたり9,113円、30日分なら約27万円の計算です。
自営業やフリーランスで国民健康保険に入っている人は、同じ手当があるかを加入先で確かめておきましょう。
ねくこまた、休職中の給与の決まりがある勤務先もあるため、就業規則で確かめると、民間の保障で備える額を絞れます。
払い過ぎになりやすい生命保険の特徴|契約の仕組みや入り方で起きる5つのずれ
生命保険の払い過ぎは、契約している人の無駄遣いではなく、更新ごとに保険料が上がる仕組みや、契約したときの家族構成のまま続いていることから起きることが多くあります。
次の5つに当てはまる場合は、保障や保険料が今の家族に合っているかを確かめる価値があります。
更新型の生命保険は、更新のたびに保険料が上がる
更新型とは、10年などの決まった期間ごとに、同じ保障のまま契約を更新していく生命保険です。
更新時の年齢に合わせて保険料が再計算されるため、更新前よりも保険料が高くなります。
しかも、申し出がなければ自動更新されるため、入ったときの保障の大きさのまま、上がった保険料を払い続けやすい仕組みです。
ねくこ次の更新までに支払う保険料の総額は、更新後の月額保険料×12か月×次の更新までの年数で出せるため、更新案内で更新後の保険料を確かめて計算してみましょう。
更新時に上がる保険料の見込み方や、見直しの時期の決め方は、次の記事で詳しく整理しています。
子どもが独立した後も、大きな死亡保障が続いている
死亡保障の多くは、子どもが独立するまでの生活費や教育費に備えるための保障です。
必要保障額の計算式でも、子どもが独立すると教育費と子どもの分の生活費がなくなるため、必要な額は大きく下がります。
それでも加入時と同じ死亡保障が続いていると、必要性の薄れた保障に対して保険料を払い続けることになります。
実際に2024年度の調査を家族の段階別に見ると、末の子が学校を卒業した世帯の年間保険料は37.4万円で、末の子が小・中学生の世帯(37.6万円)とほぼ同額です。
一方、世帯主が加入している死亡保障の平均は、末の子が小・中学生の世帯の1,668万円に対し、卒業後の世帯では1,009万円と小さくなっています。
つまり、入っている死亡保障は小さいのに、払っている保険料の合計は子育て中の世帯とほとんど同じです。
ねくこ子どもが独立した後に残す額は、配偶者の老後生活費や葬儀などの費用に、公的年金や手元の貯蓄で足りない分があるかで決めます。
特約や医療保険が重なり、同じ入院に二重三重に備えている
特約とは主契約に付け足す保障のことで、入院やがんなどに備えるものがあります。
生命保険に付けた入院特約と、別に入った医療保険の両方で、1人の同じ入院に対して二重・三重に備えていることがあります。
入院時に受け取れる1日あたりの給付金を、契約ごとにすべて足してみましょう。
ねくこ医療費の自己負担には高額療養費の上限があるため、給付金の合計が、上限の対象にならない費用や入院中の減収に比べて大きすぎないかを確認します。
貯蓄のための保険を、死亡や病気への備えのつもりで持っている
終身保険や養老保険、個人年金保険のように、解約や満期でお金が戻る保険の保険料には、保障の分に加えて将来への積立分が含まれています。
そのため、お金が戻らない代わりに割安な掛け捨て型の保険と比べ保険料が高くなりやすく、支払額の合計だけを見ると払い過ぎに見えます。
ただ、貯蓄を目的に納得して加入しているのであれば、保険料が高いこと自体は問題ありません。
ずれが起きるのは、家族の死亡保障のための契約が保険料の高い貯蓄型になっていて、そのぶん毎月の貯蓄ができていない場合です。
ねくここの場合は、払い過ぎを判断する2つ目の基準である「保険料のせいで家計の備えが残らない」に当てはまります。
掛け捨て型と積立型のどちらが自分に合うかを、必要保障額と支払う保険料の総額で比べる方法は、次の記事で紹介しています。
住宅購入や転職など、家族の状況が変わったのに生命保険がそのまま
住宅ローンを組んで団信に入ると、家族の住居費に備えていた分の死亡保障が団信と重なります。
逆に、会社員から自営業になって厚生年金から外れると、遺族厚生年金が出なくなる場合があるため、保障が足りなくなることもあります。
ねくこ加入時と前提が変わったときは、必要保障額を計算し直し、現在の保障内容と見比べてみましょう。
生命保険の見直し方とコスト|保障を残して保険料を下げる方法と、損をしない順番
保険料を下げる方法は解約だけではなく、今の契約を残したまま保障を小さくする方法もあります。
方法ごとに失われる保障や発生するコストが異なるため、まずは必要な保障を残せる方法から検討していくのが基本です。
生命保険の見直し方は5つ:減額・特約の解約・払済保険・延長保険・解約や乗り換え
これら5つの方法の違いは、保険料・保障・解約返戻金(解約時に戻ってくるお金)がどのように変化するかにあります。
このうち払済保険と延長保険は、保険料の支払いを止めて、保障を残す方法です。
| 方法 | 保険料 | 保障 | 解約返戻金・特約 | 向いている場合 |
|---|---|---|---|---|
| 保障額の減額 | 減らした分だけ下がる | 同じ契約のまま小さくなる | 減らした部分は解約扱いで、戻るお金がある場合もあり、特約も一緒に減ることがある | 保険料は払えるが、保障が大きすぎる |
| 特約の解約 | 外した特約の分だけ下がる | 主契約は残る | ほかの特約も一緒になくなることがある | 医療保障などが重なっている |
| 払済保険 | 払うのをやめる | 期間はそのままで、保障額が小さくなる | 今の解約返戻金をもとに切り替え、特約は原則なくなる | 払い続けるのは難しいが、保障を小さく残したい |
| 延長保険 | 払うのをやめる | 保障額はそのままで、期間が短くなることがある(死亡保障のみ) | 今の解約返戻金をもとに切り替え、特約はなくなる | 払い続けるのは難しいが、当面は同じ額の死亡保障が要る |
| 解約・乗り換え | なくなる(乗り換えなら新しい保険料) | なくなる(乗り換えなら新しい契約の内容) | 解約返戻金を受け取る(払った額より少ないことが多い) | 保障そのものが要らない、または今の契約では合わない |
※払済保険や延長保険は、解約返戻金が少ない契約や、保険の種類によっては利用できません。
上の表のとおり、今後も保険料を払い続けられるのであれば、まずは保障額を小さくする減額や、特約の解約から検討しましょう。
一方、支払いを続けるのが難しい場合は、払済保険や延長保険に変更すれば、保険料の支払いを止めつつ保障を残せます。
ただし、どちらの方法も特約は原則としてなくなるため、入院などの特約が必要な場合は、別の備えを考えておく必要があります。
ねくこまた、保障額に下限が設けられている契約もあるため、利用できる方法や変更後の保障内容は、加入している保険会社に確認しましょう。
生命保険の見直しで損をしやすい3つのコスト
見直しで損をしてしまいやすいポイントは、解約返戻金の目減り、再加入時の年齢と健康状態、古い契約の利回りの3点です。
解約返戻金は、払った保険料の合計より少ないことが多い
解約返戻金の額は一般的に、それまで払い込んだ保険料の総額よりも少なくなります。
特に加入してから間もない時期に解約すると、戻ってくるお金がまったくないか、あってもごくわずかです。
解約や払済保険・延長保険を検討する際は、保険会社に現時点での解約返戻金額を確認し、これまでに支払った保険料の合計(毎月の保険料×12か月×払込年数)と比較しましょう。
入り直すと保険料は今の年齢で決まり、健康状態によっては入れない
新しく加入する保険の保険料は契約時の年齢で決まるため、同じ保障内容であっても現在の契約より高くなることがあります。
また、健康状態によっては、新しい保険に入れない場合もあります。
そのため、持病や通院歴がある人は、現在の契約を維持したまま、減額や特約の整理で保険料を下げる方法を第一に考えましょう。
持病や通院歴がある人が保険に加入する際の考え方は、次の記事で詳しく整理しています。
予定利率の高い古い契約は、手放すと同じ条件では戻らない
予定利率とは、保険会社が保険料を計算する際に約束している運用の利回りです。
予定利率が高いほど同じ保障でも保険料は安くなり、貯蓄型保険であれば将来戻ってくるお金も増えやすくなります。
以前に加入した古い契約は現在よりも予定利率が高いことがあり、乗り換えで予定利率が下がると、保険料が上がる場合があります。
ねくこそのため、古い貯蓄型保険を見直す際は、保険証券や保険会社への問い合わせで予定利率を確かめ、解約する前に減額や払済保険で残せないかをまず相談してみましょう。
何から手を付けるか:保険証券の確認から、新しい契約が成立した後の解約まで
見直しは次の5つの手順で進めると、必要な保障を失わずに保険料を抑えやすくなります。
保険証券や保険会社から届く契約内容の案内を確認し、保障額・特約・保険料・払込期間・更新時期を書き出します。
家族の分もあわせて書き出しておくと、重複している保障を見つけやすくなります。
計算式を使って家族に必要な資金額(必要保障額)を出し、現在の死亡保障額と比べます。
住宅ローンの団体信用生命保険(団信)に加入している場合は住居費を差し引き、医療保障は公的な高額療養費制度の上限額と照らし合わせて検討します。
保障が過剰だったり重複する特約があったりする場合は、保険会社に減額や特約の解約ができるかを問い合わせます。
保険料を払い続けるのが難しいときは、払済保険や延長保険も含めて、変更後の保険料・保障内容・解約返戻金がどうなるかを確認しましょう。
更新型の契約になっている場合は、更新日が来る前に「保障を減らして更新する」か「更新しない」かを保険会社へ伝えます。
新しい保険に乗り換える場合は、新しい契約が成立してから、現在の保険を解約します。
先に解約してしまうと、新しい保険に入れなかった際に保障がなくなってしまううえ、一度解約した契約は元に戻せません。
がん保険のように、加入後一般的に90日の待ち期間が経過するまでがんの保障が始まらない保険では、その保障が開始されたのを確認してから今の保険を解約します。
ねくこ保険会社に問い合わせる際は、証券番号と、知りたいタイミング(現時点か、次回の更新時か)を伝えると、話が早く進みます。
生命保険を今見直す価値がある人・急がなくてよい人
生命保険を今見直すメリットが大きいのは、家族構成や住まいが変わった人、契約の更新が近い人、保険料の負担で貯蓄ができていない人です。
反対に、現在の保障が必要な額に見合っている人や、見直すことで失うものが大きい人は、無理に解約を急ぐ必要はありません。
今見直す価値がある人
今見直す価値があるのは、
- 子どもの独立、住宅購入に伴う団信への加入、転職など、家族の状況が変わった人
- 更新型の契約で、次の更新時期が近づいている人
- 保険料の支払いが重く、毎月の貯蓄や急な出費への備えにお金を回せない人
- 似たような保障内容の保険や特約に、いくつも加入している人
の4つのいずれかに当てはまる人です。
ねくこ当てはまる人は、見直し手順の2つ目まで進めて、必要保障額と現在の保障との差を確かめてみましょう。
結婚・出産・住宅購入・退職の各ライフステージで確認しておきたい保障内容は、次の記事でまとめています。
急がなくてよい人
急いで解約する必要がないのは、
- 必要保障額と現在の保障が見合っており、保険料を払いながらも貯蓄を続けられている人
- 健康状態に不安があり、新しい保険に入れない可能性がある人
- 予定利率の高い、昔の貯蓄型保険に加入している人
の3つのいずれかに当てはまる人です。
健康状態に不安がある人や、昔の貯蓄型保険に加入している人は、解約より先に、今の契約を維持したまま減額や特約の整理、払済保険で保険料を下げられないかを保険会社に確認しましょう。
ねくこ急がない人も、契約の更新日や子どもの独立といった次の節目を控えておき、そのタイミングの前に必要保障額を計算し直しておくと、保険料の払い過ぎに気づきやすくなります。
【Q&A】生命保険の払い過ぎと見直しの疑問に答える
保険料を減らす前に気になりやすい点に、Q&Aで答えます。
終わりに|生命保険料は平均ではなく必要な保障で判断し、残せる方法から見直す
生命保険料は、「いくらを超えたら払い過ぎ」という決まった金額はなく、保障が必要保障額より大きいか、保険料のせいで家計の備えが残らないかで決まります。
平均額は、世帯単位か個人単位か、どんな保障が含まれているかをそろえたうえで、自分の位置をつかむ目安として使いましょう。
また、本来必要な保障額は、公的な遺族年金や団信、現在の預貯金、配偶者の収入などを差し引いて計算すると、思っていたより小さくなることがあります。
今見直す価値があるのは、家族構成や住まいに変化があった人、保険の更新時期が迫っている人、そして保険料の負担で思うように貯蓄ができていない人です。
一方で、健康状態に不安がある人や、予定利率が高い過去の契約を持っている人は、慌てて解約するのではなく、現在の契約をできるだけ活かす方法から検討してみましょう。
見直しを進める際は、保険証券の書き出し、必要保障額の計算、減額や特約の解約の相談の順に進め、乗り換えるなら新しい契約が成立してから現在の保険を解約します。
ねくこ必要な保障を確保したまま保険料を抑えられれば、浮いたお金を貯蓄や、暮らしを楽しむためのゆとりに回せます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 公益財団法人生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」「https://www.jili.or.jp/files/research/zenkokujittai/pdf/r6/2024honshiall.pdf」確認日:2026年11月16日
- 公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」「https://www.jili.or.jp/files/research/chousa/pdf/r7/2025honshi_all-.pdf」確認日:2026年11月16日
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」「https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150401-04.html」確認日:2026年11月16日
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」「https://www.nenkin.go.jp/service/jukyu/seido/izokunenkin/jukyu-yoken/20150424.html」確認日:2026年11月16日
- 日本年金機構「遺族年金ガイド 令和8年度版」「https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf」確認日:2026年11月16日
- 厚生労働省「遺族厚生年金の見直しについて」「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000147284_00020.html」確認日:2026年11月16日
- 厚生労働省「遺族厚生年金の見直しに対して寄せられている指摘への考え方」「https://www.mhlw.go.jp/content/12500000/001499009.pdf」確認日:2026年11月16日
- 独立行政法人住宅金融支援機構「新機構団体信用生命保険制度」「https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html」確認日:2026年11月16日
- 文部科学省「令和5年度子供の学習費調査 調査結果の概要」「https://www.mext.go.jp/content/20260116-mxt_chousa01-000039333_3.pdf」確認日:2026年11月16日
- 厚生労働省「高額療養費制度を利用される皆さまへ」「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html」確認日:2026年11月16日
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」「https://www.mhlw.go.jp/content/001726232.pdf」確認日:2026年11月16日
- 全国健康保険協会「高額療養費」「https://www.kyoukaikenpo.or.jp/g3/sb3030/r150/」確認日:2026年11月16日
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」「https://www.kyoukaikenpo.or.jp/g3/sb3040/r139/」確認日:2026年11月16日
- 公益財団法人生命保険文化センター「更新について」「https://www.jili.or.jp/knows_learns/basic/change/20.html」確認日:2026年11月16日
- 公益財団法人生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」「https://www.jili.or.jp/knows_learns/basic/continuance/97.html」確認日:2026年11月16日
- 公益財団法人生命保険文化センター「その3:【既に保険を契約している皆さま】生命保険の『見直し方法』と留意点を確認しましょう」「https://www.jili.or.jp/tebiki/chapter3.html」確認日:2026年11月16日
- 公益財団法人生命保険文化センター「がん保険」「https://www.jili.or.jp/knows_learns/kind/main/34.html」確認日:2026年11月16日
- 国税庁「No.1140 生命保険料控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm」確認日:2026年11月16日