
住宅ローンの破綻率は実際何%?よく見る数字の正体と、返済が苦しくなる前・後にすること
この記事で分かること
- よく目にする「住宅ローンの破綻率」の数字が、実際には何を数えた統計なのか
- 住宅ローンが返せなくなる原因と、借りる前・借りている間に確かめること
- 返済が苦しくなったときの相談の順番と、滞納が続いた場合に起こること
住宅ローンを返せなくなった人の割合(いわゆる破綻率)を、1つの数字で示した国や公的機関の統計はありません。
ネットやニュースで見かける「〇%」や「〇人に1人」は、返済が遅れているローンの割合や、裁判所の手続きで家を売るよう申し立てられた件数など、別々のものを数えた数字です。
「住宅ローン破綻が増えてるって見たけど、うちは大丈夫かな・・・」
毎月きちんと払えていても、こうした見出しを見ると落ち着かなくなりますよね。
返せなくなった人の割合に一番近い公的な数字は、金融庁(銀行などを監督する国の役所)が地方銀行の住宅ローンを調べた分析です。
この分析では、地方銀行で住宅ローンを借りている人のうち、2024年度の1年間に返済が危ういと銀行が判断した人は0.163%、約610人に1人でした。
ただ、返せなくなるきっかけは、収入の減少や病気、教育費などの出費の増加といった家計の変化です。
そのため、全体の割合より、自分の家計がこうした変化にどこまで耐えられるかを確かめておくほうが役に立ちます。
また、苦しくなりそうなときは、返済が遅れる前に借入先へ相談すれば、返済期間を延ばしたり、一定期間だけ返済額を減らしたりする方法を検討してもらえます。
この記事の結論
- 住宅ローンの破綻率を示す公式統計はなく、最も近い公的な数字は、地方銀行で1年(2024年度)に返済が危うくなった借り手の割合で、約610人に1人(0.163%)
- 返せなくなりやすいのは、手取りに対する返済割合が高く、収入減少や急な出費を補う貯蓄が少ない家計
- 借りる前は手取りから借入額を決め、返済中も金利上昇時の返済額や、手取りが2割減っても何か月払えるかを把握しておく
- 返済が苦しくなったら、遅れる前に借入先へ相談して返済条件の変更を申し込み、足りなければ全国銀行協会の家計相談、弁護士・司法書士へと進む
 MIYABI
たとえば、手取り月35万円で返済10万円と生活費22万円を払っている家計なら、手取りが2割減っただけで毎月4万円が不足する計算です。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの破綻率を1つで示す公式の統計はない|数字は「どの段階を数えたか」で変わる
住宅ローンの破綻率を1つの数字で表す公式な統計はなく、公表されている数字は、返済が遅れてから家を手放すまでの各段階を、人数・金額・件数のどれかで数えたものです。
そのため、同じ「破綻」の話でも、数え方によって0.2%ほどにも3%近くにもなります。
住宅ローンの返済が遅れてから家を手放すまでの段階と、それぞれを数えた統計
返済が遅れ始めてから家を手放すまでの流れは、大きく次の5つの段階に分かれます。
- 返済が遅れる(延滞):期日までに返済ができず、支払いが滞っている状態
- 銀行が借り手の区分を下げる:銀行が借り手を返済の確かさで分ける区分(債務者区分)を、返済が危ういと見る区分へ下げる
- 残りを一括で求められる(期限の利益の喪失):分割で返す権利を失い、残りを一括で返すよう求められる
- 保証会社が代わりに返済する(代位弁済):ローンを保証していた保証会社が残債を銀行に立て替え払いし、以降は保証会社へ返済していく
- 家を売る・裁判所の手続きを使う:借入先の同意を得て売る任意売却、裁判所の手続きで売られる競売、住宅ローン以外の借金を減らす個人再生などに進む
ただし、すべての人がこの順に進むわけではなく、途中で返済方法を変えて払い続ける人もいます。
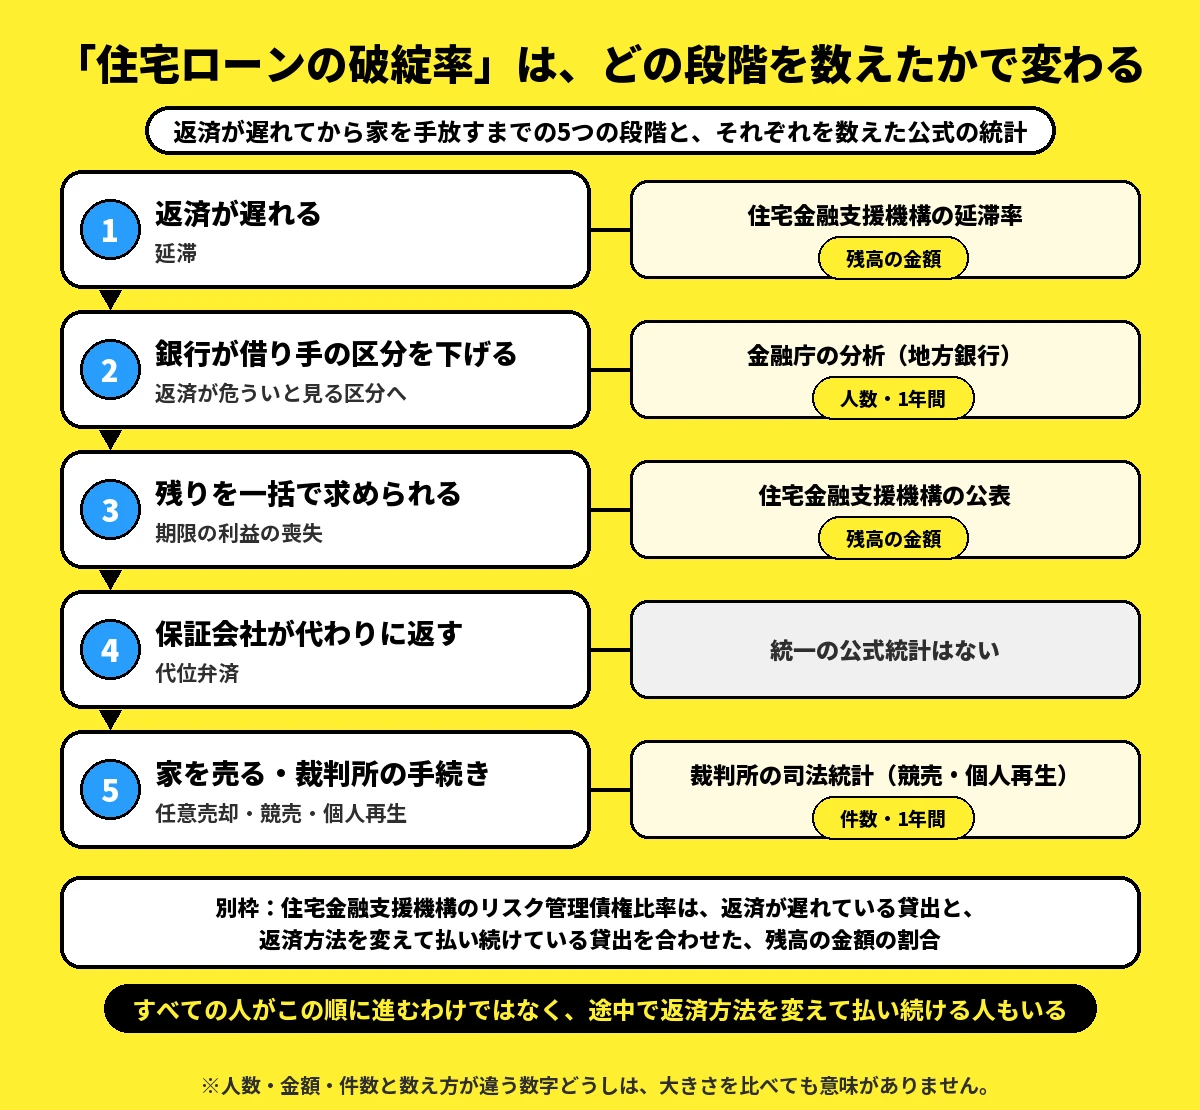
このうち、「返済の遅延」と「一括返済の請求」については、住宅金融支援機構(全期間固定金利型のフラット35などを扱う公的機関)が、貸出残高に占める割合として公表しています。
MIYABIまた、銀行の区分の引き下げは金融庁の分析が人数で、競売や個人再生は裁判所の統計が件数で数えています。
住宅ローンの破綻に近い公式の数字は4つ|2026年11月時点の最新値
2026年11月時点で確認できる最新データのうち、住宅ローンを返せなくなった人に近い数値を、集計基準とあわせて整理しました。
| 数字(出しているところ) | 何を数えたか | 単位・期間 | 最新の値 |
|---|---|---|---|
| 金融庁の分析 | 1年の間に、地方銀行が返済を危ういと見る区分へ下げた借り手 | 人数・1年間(2024年度) | 0.163% |
| 住宅金融支援機構の延滞率 | 返済が1か月以上遅れているローン | 残高の金額・2026年3月末 | 1.74%(3か月以上は0.61%) |
| 住宅金融支援機構のリスク管理債権比率 | 返済が遅れているか、返済方法を変えた貸出 | 残高の金額・2026年3月末 | 2.68% |
| 裁判所の司法統計 | 家や土地の競売などの申立て、個人再生の申立て | 件数・2025年の1年間 | 競売など1万1,941件、個人再生1万1,415件 |
4つのうち人数で数えた割合は金融庁の0.163%だけで、ほかは貸出の金額に占める割合か、裁判所が受け付けた件数です。
数え方が違う数字どうしは、大きさを比べても意味がありません。
MIYABIどの数字も、自分が返せなくなる確率を示すものではありません。
住宅ローンの破綻に近い公式の数字の読み方|金融庁・住宅金融支援機構・裁判所
公式の数字は、何を・どの期間で・どの範囲で数えたかを知ると、自分に当てはめてよい数字かどうかが分かります。
金融庁の0.163%は、1年で返済が危うくなった地方銀行の借り手の割合
金融庁の0.163%は、地方銀行で住宅ローンを借りている人のうち、1年の間に返済が危ういと銀行が判断した人の割合です。
数えた対象は、2024年3月末に地方銀行が「正常先」(問題なし)、または「要注意先」(注意が必要)と区分されていた借り手です。
このうち、1年後となる2025年3月末時点で返済が危ぶまれる「要管理先」以下の区分へ下がった人の割合が0.163%でした。
0.163%は、1万人に16人ほど、約610人に1人の計算です。
地域による差もあり、関東は0.128%、北海道・東北は0.226%でした。
ただし、返済の遅れや保証会社の代位弁済が銀行の区分に反映されるまでには時間差があるため、この割合は実際より低めに出ることがあります。
また、これは1年の間の割合で、返済が終わるまでの長い期間のうちに返せなくなる人の割合ではありません。
1年分だけの分析なので、増えているかどうかもこの数字からは分かりません。
MIYABIそれでも、人数で数えた公的な数字のなかでは、住宅ローンを返せなくなる人の割合に最も近い数字です。
住宅金融支援機構の数字は、延滞・一括返済の請求・リスク管理債権で意味が違う
住宅金融支援機構は、返済の遅れ、一括返済の請求、問題のある貸出の残高の3種類の数字を毎年公表しています。
延滞率は、返済が遅れているローンの残高の割合
延滞率とは、前月末時点での融資残高全体のうち、返済が遅れているローンの残高が占める割合のことです。
期日どおりの返済がその月末までに確認できなければ「1か月の遅れ」、翌月も入らなければ「2か月の遅れ」と数えます。
2026年3月末の延滞率は、遅れが1か月のものが0.85%、2か月が0.28%、3か月が0.19%、4か月以上が0.42%でした。
4つを足すと、1か月以上遅れているローンは1.74%、3か月以上遅れているローンは0.61%になる計算です。
一括返済を求めた額は、1年間で残高の0.37%
2025年度の1年間に、住宅金融支援機構が借り手に残りの一括返済を求めた金額は、貸出の残高の0.37%にあたります。
残高1億円あたり37万円ほどの割合で、人数の割合ではありません。
リスク管理債権2.68%の半分近くは、返済方法を変えて払い続けているローン
リスク管理債権は、返済が遅れているか、返済の条件を緩めた貸出の金額のことです。
2026年3月末の機構全体では6,260億円で、貸出全体の23兆3,459億円に対して2.68%でした。
このうち2,945億円、約47%は、返済期間の延長などで返済方法を変え、今も払い続けているローンです。
この払い続けているローンを除き、3か月以上の遅れや、返済が危ういと見られる貸出に限ると、割合は1.42%です。
また、フラット35など機構が買い取ったローンに限ると、割合は1.89%です。
一方、古い住宅金融公庫の時代に直接貸したローンなどは5.32%と高く、全体の割合を押し上げています。
MIYABIなお、貸出には家を担保にとる権利(抵当権)がついているため、この金額がすべて回収できなくなるわけではありません。
裁判所の競売と個人再生の件数は、住宅ローン以外も含む1年間の件数
裁判所の数字は、全国の地方裁判所が1年間に受け付けた申立ての件数です。
2025年は、家や土地を担保にした借金が返されないときに、担保の家や土地を裁判所の手続きで売る競売などの申立てが1万1,941件でした。
また同じ2025年、裁判所の手続きで借金を減らす個人再生の申立ては1万1,415件ありました。
ただし、どちらも住宅ローン以外の借金を含む件数で、会社の借入れの担保になった土地の競売や、住宅ローンのない人の個人再生も入っています。
また、人数ではなく申立ての件数のため、住宅ローンで家を手放した人の数とは一致しません。
MIYABIさらに、個人再生は家を手放す手続きとは限らず、家を残したまま住宅ローン以外の借金を減らす使い方もあります。
よく言われる「住宅ローン破綻は〇人に1人」の見方|人数か金額か、いつの数字かを確かめる
ネットやニュースでよく見かける「〇人に1人」や「約3%」といった情報の多くは、公的な統計のどれかを別の意味に解釈し直したものか、出どころが明記されていない数字です。
そのため、見かけた数字は、何を数えたものかを確かめてから受け取ると、振り回されずに済みます。
「約3%」に近い公式の数字は金額の割合で、人数には置き換えられない
公的な数字のうち3%に近いのは、住宅金融支援機構のリスク管理債権比率だけです。
この比率は、年度末に残っている貸出の金額に占める割合です。
しかも、その半分近くは返済方法を変えて払い続けているローンで、返せなくなった人の割合ではありません。
また、借りている金額は人によって大きく違うため、金額の割合をそのまま人数の割合に直すこともできません。
「30人に1人が破綻」という言い方は、この比率を人数に読み替えたものに近く、人数の割合として受け取ることはできません。
MIYABI人数で数えた金融庁の0.163%とは、対象も数え方も違うため、数字の大きさが十数倍も離れています。
出どころが書かれていない「〇人に1人」は、3つの質問で読み分ける
出どころがはっきりしない「〇人に1人」や「〇%が破綻」を見かけたときは、
- 何を数えた数字なのか:返済の遅延か、一括返済の請求か、家を手放した人か、人数か金額か
- いつ、どこの数字なのか:どの年度か、フラット35か民間銀行か、1年間の累計か年度末時点か
- 住宅ローンだけの数字か:競売や個人再生の件数は、ほかの借金も含む
の3つを確かめましょう。
3つに答えられない数字は、何を数えたかが分からないため、自分の家計を考える材料には使わないようにしましょう。
MIYABIまた、アンケートの割合を掛け合わせて出した「破綻予備軍」のような数字も、推計にすぎず、実際に返済できなくなった人の実数ではありません。
「住宅ローン破綻が増えている」は、どの数字を何年と比べた話かで見る
「住宅ローン破綻が増えている」かどうかは、どの数字を何年と比べるかで見え方が変わります。
住宅金融支援機構の延滞率(1か月以上の遅れ)は、2024年3月末の1.46%から、2025年3月末は1.66%、2026年3月末は1.74%と少しずつ上がっています。
一括返済を請求した金額の割合も、2023年度の0.27%から、2024年度は0.34%、2025年度は0.37%へと上がっています。
一方、リスク管理債権の比率は、2025年3月末の2.80%から、2026年3月末は2.68%に下がっています。
また、家や土地の競売などの申立ては、2022年の9,966件から2025年は1万1,941件に増えましたが、2016年の1万8,808件と比べると6割ほどです。
このように、増えている数字と減っている数字があり、ここまでの数字からは「急増」とまでは言い切れません。
MIYABIただ、物価や金利が上がるなかで、返済の負担を重く感じている人は少なくありません。
住宅ローンが返せなくなる原因|収入の減少・病気・出費の増加が重なったとき

住宅ローンの返済が苦しくなるのは、収入の減少や支出の増加によって、返済に回せる家計の余力がなくなるためです。
借入条件の面では、返済期間が長いほど、金利が高いほど、返済が危うくなる割合が高くなります。
返済が苦しくなるきっかけは、離職や減収、病気やけが、教育費などの出費、ボーナスの減少
住宅金融支援機構が、返済方法の見直しメニューの対象として想定している事情は、
- 勤務先の倒産やリストラ、業績悪化、残業の減少に伴う収入の減少
- 病気やけが、家族の介護による収入の減少や支出の増加
- 子どもの進学に伴う教育費や入院費など、一時的に増加する出費
- ボーナスの減少
の4点です。
これらはいずれも多くの家庭で起こり得る変化ですが、重なると、返済に回せるお金が一気に減ります。
MIYABIまた、夫婦それぞれが住宅ローンを契約するペアローンでは、離婚も返済プランが変わるきっかけになります。
ペアローンで離婚したときの返済と家の扱いは、次の記事で取り上げています。
返済中の人の約4割が負担が重くなったと答え、理由は物価の上昇が最も多い
住宅金融支援機構は2025年10月、住宅ローンを返済中の5,000人を対象にインターネット調査を実施しました。
その調査の中で、借入当初よりも返済負担が「大きくなった」「やや大きくなった」と回答した人は、合わせて37.8%、約4割でした。
負担が重くなった理由として最も多かったのは、どの金利タイプでも「物価が上昇して家計の支出が増えた」でした。
返済の途中で金利が見直される変動金利の人では、82.0%がこの理由を挙げています。
2番目に多かった理由は、変動金利の人では「返済額が増えた」の28.2%でした。
一方、金利が全期間または一定期間変わらない固定金利の人では、「収入が思うように増えなかった・減った」が約3割でした。
これは調査に答えた人の割合で、返済中の人全体を数えたものではありません。
MIYABIそれでも、金利の上昇だけでなく物価高でも、返済が重く感じられていることがうかがえます。
返済期間が35年を超える借り方と、金利が高い借り方は、返済が危うくなる割合が高い
金融庁の分析では、返済期間が35年を超える借り手で、返済が危うくなる割合が高くなっていました。
また金利水準でも差があり、金利が高いほど、返済が危うくなる割合が高くなっています。
固定金利と変動金利の間で水準に大きな差は見られませんが、変動金利のほうが、金利の高さによる差が大きく出ています。
一方、借入額の大きさでは、はっきりした傾向は見られませんでした。
MIYABIそのため、借入額の大きさだけでなく、返済期間の長さや、金利が上がったときに返済額がどう変わるかも確認しておきましょう。
住宅ローンで破綻を避けるために|借りる前と借りている間に確かめる3つのこと
住宅ローンの破綻を防ぐには、収入が減ったり金利が上昇したりしても返済を続けられるか、家計のゆとりを確認しておくことが大切です。
確かめておくことは、
- 借りる前:借入額は「銀行の融資上限額」ではなく手取り収入を基準に決める
- 返済中:金利が上がった場合の毎月の返済額を試算しておく
- 返済中:手取りが2割減っても何か月返済を維持できるか、貯蓄と団信(ローンの残りが保険で返される仕組み)の保障で確認しておく
の3つです。
借りる前は、借入額を手取りから決め、ボーナス払いや2人で借りる負担も確かめる
銀行が貸してくれる上限は、税金や社会保険料を引く前の年収(額面)をもとに計算されますが、返済は実際に受け取る手取りから払います。
そのため、上限額まで借り入れると、手取りに対する返済額の割合が想定以上に重くなることがあります。
借入額は、手取りから返済を払っても、生活費と貯蓄に回すお金が残る額にしておきましょう。
また、ボーナス払いは、ボーナスが減ったときに真っ先に苦しくなるため、ボーナスがなくても家計が回る範囲までにしておくと慌てずに済みます。
MIYABI夫婦の収入を合算して借りる場合は、どちらかの収入が減ったり仕事を休んだりした際にも返済を続けられるか、確かめておきましょう。
世帯年収から、銀行の上限と手取りの両方で借入額を見る方法は、次の記事で試算しています。
借りている間は、金利が上がったときの返済額を一度計算しておく
変動金利で借りている人は、返済予定表を使って、金利が上がった際の毎月の返済額を一度計算しておきましょう。
返済予定表には、残高、残りの返済期間、今の金利が書かれているため、金利を1%上げて計算し直すと、毎月いくら増えるかが分かります。
住宅金融支援機構の同じ調査では、変動金利で返済中の人に、返済額が無理なく払える水準を超えて増えたらどう対応するかを聞いています。
その回答では、「いざそうなった時に考えるので、今は具体的に考えていない」は23.7%でした。
ただ、金利が上がってから考え始めても、活用できる貯蓄や見直せる支出を探す時間が足りなくなります。
MIYABI毎月の返済額がいくらまでなら払えるかを先に決めておけば、金利がどこまで上がったら手を打つかの線引きができます。
変動金利が上がったときに返済額がいくら増えるか、いつ切り替わるかは、次の記事で試算しています。
手取りが2割減っても何か月払えるかを、貯蓄と団信の保障で確かめる
収入が減ったときに何か月返済を維持できるかは、貯蓄を、毎月足りなくなる金額で割ると分かります。
この貯蓄は、収入が減っても生活と返済を続けるためのお金で、生活防衛資金とも呼ばれます。
手取りが2割減ると、仮の家計では毎月4万円足りなくなる
仮に、手取り月収が35万円、住宅ローンの返済額が月10万円、それ以外の生活費が月22万円の家計で考えます。
今は、手取りから返済と生活費を払っても、毎月3万円が残ります。
ところが、手取りが2割減って月28万円になると、返済と生活費を合わせた32万円に届かず、毎月4万円が不足します。
この不足を貯蓄で埋めると、貯蓄が100万円なら25か月、200万円なら50か月で底をつく計算です。
式にすると、払い続けられる月数=貯蓄÷(毎月の返済額+生活費-手取り)です。
私なら、この生活費に、固定資産税や屋根・外壁などの修繕に備える積立ても月割りにして含めておきます。
家にかかるお金はローンの返済だけではなく、税金や修繕は収入が減った年にも待ってくれないからです。
自分の家計の数字に置き換えて計算し、月数が短い場合は、支出の見直しやボーナス払いの見直しを早めに考えましょう。
病気で働けなくなったときは、団信の保障の範囲で決まる
病気で働けなくなったときにローンの残りが保険で返されるかは、加入している団信の保障範囲によって決まります。
MIYABI死亡時や重い障害が残ったとき(高度障害)のみを保障する団信もあれば、がんなどの病気まで保障する団信もあるため、自分の加入内容を確認しておきましょう。
団信の種類や保障範囲の違いについては、次の記事で取り上げています。
住宅ローンの返済が苦しくなったときの順番|滞納する前に借入先へ相談する
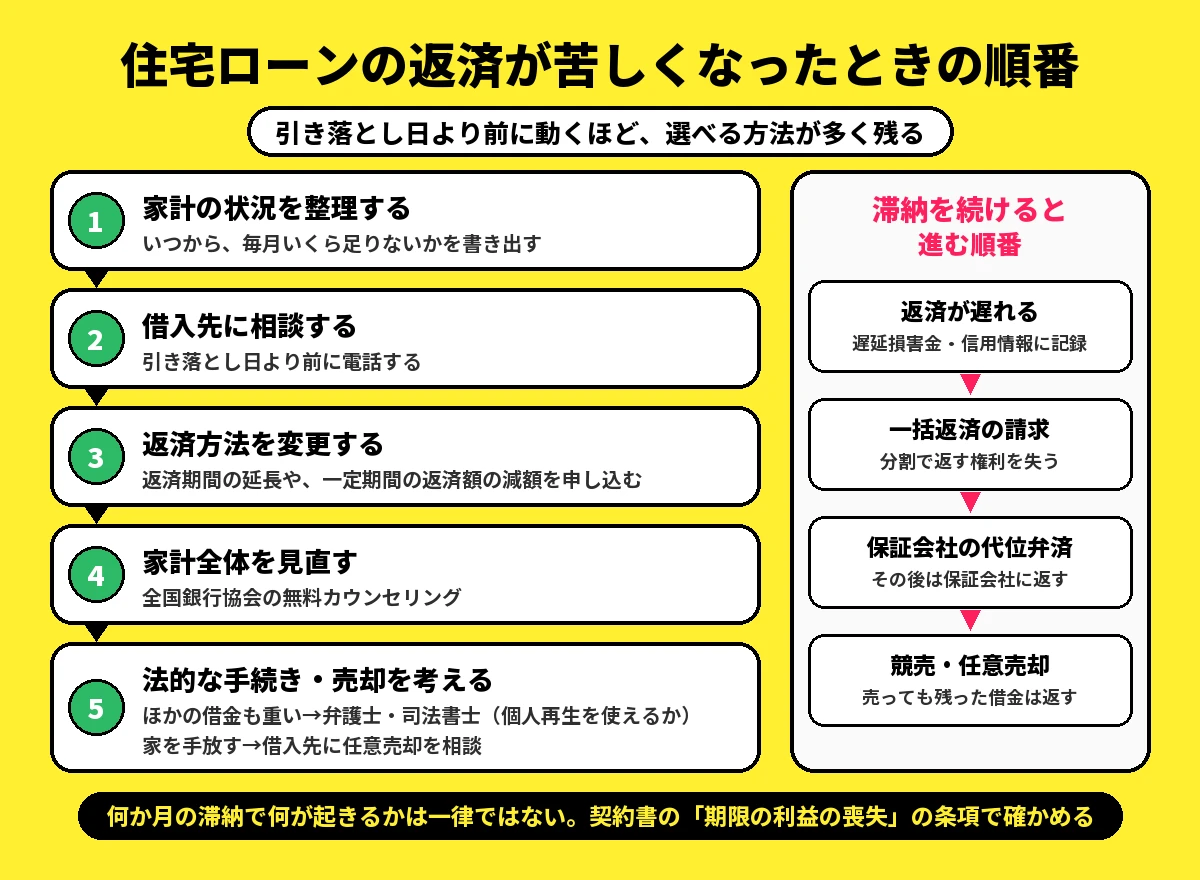
住宅ローンの返済が遅れそうだと分かったら、引き落とし日より前に借入先へ相談するのが最初の一手です。
遅れが続いて残りを一括で求められると、分割で返す権利を失い、返済方法を変えて払い続ける道を選びにくくなります。
そのため、実際に遅れる前に早く動くほど、選べる解決策が多く残ります。
相談や手続きの順番は、
- 家計の状況を整理する:相談前に、いつから、毎月いくら不足するかを書き出しておく
- 借入先に相談する:引き落とし日より前に電話で相談する
- 返済方法を変更する:返済期間の延長や、一定期間の返済額の減額などを申し込む
- 家計全体を見直す:銀行の業界団体である全国銀行協会の無料カウンセリングを活用する
- 法的手続きや売却を検討する:他の借入も重い場合は弁護士や司法書士に、自宅を手放す場合は借入先に任意売却を相談する
の5つのステップです。
最初に借入先へ相談し、返済方法の変更を申し込む
借入先に相談する際は、書き出した家計の収支メモに加え、現在の返済予定表や、収入減・支出増を証明できる書類を手元に用意しておきましょう。
フラット35など住宅金融支援機構のローンは、3つの返済方法変更メニューから選ぶ
フラット35など住宅金融支援機構のローンを利用している人は、返済中の金融機関の窓口や機構の支店へ相談し、金融機関へ申請して審査を経たうえで、返済方法を変更する契約を結びます。
申請には、申請書のほか、前年と前々年の公的な収入証明書などが必要です。
手数料はかかりませんが、変更中と変更後に返済を続けられるかの審査があり、希望どおりにならないこともあります。
変更メニューは、事情に合わせて
- 収入が減った人:返済期間を最長15年延ばす(完済時の年齢は80歳まで)
- 一定期間だけ出費が増える人:相談した期間だけ毎月の返済額を減らす
- ボーナス返済が負担な人:ボーナス返済の月や金額を変える、またはボーナス返済をやめる
の3つのタイプに分かれています。
収入が減った人向けのタイプでは、失業中か収入が20%以上減った人は、最長3年、元金の支払いを休んで利息だけを払う期間も設けられます。
銀行の住宅ローンは、返済額の一時的な減額や期間の延長を相談する
銀行の住宅ローンでも、毎月の返済額を一時的に減らす、返済期間を延ばす、といった返済方法の変更を相談できます。
失業や病気の療養で収入が途絶えた間は、元金の返済を待ってもらい、利息だけを払う形を相談できることもあります。
きちんと払って契約どおりに対応している限り、こうした相談をしただけで一括返済を求められることはありません。
変更に応じてもらいやすいのは、苦しさが一時的で、この先の返済の目途が立っている場合です。
たとえば、子どもの大学卒業や退職金の受け取りなどで、家計にゆとりが戻る時期が見えている場合です。
金融庁が公表している、銀行など182の金融機関の実績では、2025年4月から2026年9月末までに、住宅ローンの借り手から返済条件の変更の申込みが1万1,240件ありました。
同期間中に変更が認められたのは9,282件、断られたのは654件で、この両者を合わせた中で変更が認められた割合は93.4%です。
このほかに途中で取り下げられた申込みが1,460件あり、93.4%の計算には含まれていません。
ただし、これは182の金融機関を合わせた件数で、希望どおりの内容で変わったかや、一人ひとりの申込みが通るかを示す数字ではありません。
また、年齢の上限があるため、返済期間を延ばせない場合もあります。
MIYABI遅れそうだと分かったら、引き落とし日より前に借入先へ電話しましょう。
返済方法を変えると、毎月の返済額は下がるが、総返済額などの負担は増える
返済期間を延長すると毎月の返済額は軽減されますが、利息を支払う期間が長くなるため、返済総額は増えます。
仮に、ローン残高2,000万円、金利年2.0%、残存期間25年のローンを35年に延長する場合で試算します(金利は全期間変動しないと仮定)。
毎月の返済額は8万4,771円から6万6,253円へ、1万8,518円下がる計算です。
その一方で、返済の総額は約239万円増えます。
そのため、延ばすのは必要な分だけにし、家計にゆとりが戻ったら期間を短くできるかを借入先に相談しましょう。
また、一定期間だけ返済額を減らす方法も、減らした分を後で返すため、減額が終わった後の返済額は元より高くなります。
住宅金融支援機構の試算例では、借入額2,000万円、金利年3.00%、35年返済のローンで、返済開始から4年後に返済額を減額しています。
毎月7万6,970円だった返済額を3年間5万円に減らすと、減額期間の終了後は毎月8万1,436円に上がります。
MIYABIまた、銀行の住宅ローンでは、変更と引き換えに、金利の優遇がなくなったり、保証料を追加で払ったりすることもあります。
家計ごと見直したいときは、全国銀行協会のカウンセリングを使う
家計全体を見直したい場合は、全国銀行協会の相談室が実施している無料カウンセリングを利用できます。
対象は銀行と取引がある個人で、住宅ローンやカードローンなどの返済が難しくなっている人です。
カウンセリングでは、家計の状況をもとに支出の見直しを手伝い、返済条件の変更を銀行と交渉する方法を提案してくれます。
借金の整理に法的な手続きが要りそうなら、国が設けた法律の相談窓口である法テラスなども紹介してくれます。
相談は電話でも受けられ、面談を希望するときは、東京・丸の内の全国銀行協会相談室に日時を予約して出向きます。
MIYABI住宅ローンを組む前の返済計画の相談にも応じているため、これから借りる人も使えます。
返済方法を変えても住宅ローンを返せないとき|滞納を続けた場合の流れと、個人再生・任意売却・競売の違い
返済方法を変えても足りないまま滞納が続くと、一括返済の請求、保証会社の代位弁済、競売へと進み、選べる方法が少なくなっていきます。
ほかの借金も重く家を残したいなら個人再生を使えるかを弁護士・司法書士に、家を手放すなら任意売却を借入先に、それぞれ早めに相談しましょう。
滞納を続けると、一括返済の請求・保証会社の代位弁済・競売の順に進む
滞納を続けると、遅れた分に遅延損害金(返済が遅れたことへの損害金)がかかり、信用情報(金融機関が審査で見る、ローンの契約や返済の記録)にも遅れが残ります。
滞納を続けたときに進む順番と、それぞれの段階で起きることを並べると、次のようになります。
| 段階 | 何が起きるか | 確かめること・決まっていること |
|---|---|---|
| 返済が遅れる(延滞) | 督促が届き、遅れた分に遅延損害金がかかり、遅れた記録が信用情報に残る | 遅延損害金の率は契約書で確かめる |
| 一括返済の請求(期限の利益の喪失) | 分割で返す権利を失い、残りを一括で返すよう求められる | 請求される時期は契約書の「期限の利益の喪失」の条項で決まる |
| 保証会社の代位弁済 | 保証会社が残りを銀行に払い、その後は保証会社に返すことになる | 個人再生で家を残すなら、代位弁済から6か月以内に申し立てる |
| 競売・任意売却 | 競売は裁判所の手続きで家が売られ、任意売却は借入先の同意を得てふつうの売買で売る | 売っても残った借金は返す必要がある |
一括返済を求められる時期は、借入先や保証会社によって違い、何か月の滞納で何が起きるかは一律ではありません。
そのため、手元の住宅ローンの契約書(金銭消費貸借契約書)で、期限の利益の喪失の条項を確かめておきましょう。
また、2017年10月以降に申し込んだフラット35で機構の団信に入っている場合などは、一括返済を求められると、その期限の日で団信の保障も終わります。
MIYABIさらに、遅れや代位弁済の記録は、銀行が加盟する全国銀行個人信用情報センターでは、完済した日から5年を超えない期間残ります。
住宅ローン以外の借金も重く、家を残したいなら、個人再生を弁護士・司法書士に相談する
住宅ローン以外にもカードローンなどの借金が重く、家は残したいときは、個人再生を使えるかを弁護士か司法書士に相談しましょう。
ただし、個人再生は地方裁判所の手続きのため、司法書士が手伝えるのは申立ての書類の作成とその相談までで、代理人にはなれません。
個人再生は、住宅ローン以外の借金を減らして原則3年で返す手続き
個人再生は、裁判所の手続きで住宅ローン以外の借金を減らし、残りを原則3年で返していく手続きです。
個人再生を使えるのは、将来も続けて収入を得る見込みがあり、家などを担保にしていない借金が5,000万円以下の人などです。
手続きが始まると、官報(国が発行する機関紙)に名前が載ります。
また、全国銀行個人信用情報センターには、手続きの開始が決まった日から7年を超えない期間、記録が残ります。
家を残すには住宅資金特別条項を使い、代位弁済の後は6か月以内に申し立てる
個人再生のなかで「住宅資金特別条項」という決まりを使うと、家を残したまま、住宅ローンは払い続ける形にできます。
ただし、住宅ローンの残高そのものは減りません。
この決まりを使えるのは、自分が住むために持っている家で、住宅ローン以外の借金の担保(抵当権)が付いていない場合などです。
また、保証会社が代位弁済した後でも、その日から6か月以内に申し立てれば、この決まりを使えます。
MIYABIそのため、代位弁済の通知が届いたら、6か月の期限を意識して早めに相談しましょう。
相談には借金の一覧を持っていき、費用が心配なら法テラスを使えるか確かめる
専門家へ相談に行く際は、
- 住宅ローン以外の借金の一覧(借入先と残高)
- 毎月の収支が分かる家計の資料
- 住宅ローンの契約書と返済予定表
- 代位弁済の通知(届いている場合)
を持っていくと、使える手続きと期限の見通しを早く聞けます。
費用が心配な場合でも、収入や資産が一定基準以下であれば、法テラスの無料法律相談や弁護士・司法書士費用の立替制度(要審査)を利用できます。
収入の基準は住む地域と家族の人数で決まり、たとえば東京23区や大阪市などを除く地域の3人家族なら、手取りの月収(ボーナスを含めた平均)が27万2,000円以下です。
住宅ローンを払っている人は、家族の人数に応じた上限まで、その分を収入から差し引いて考えます。
ほかに、預貯金などの資産にも基準があります。
立て替えてもらった費用は分割で返し、利息はかかりません。
ただし、個人再生の申立て時に裁判所へ事前に納める予納金などは、立替制度の対象外となります。
MIYABI法テラスのサポートダイヤルは、0570-078374です。
家を手放すなら、競売になる前に任意売却を借入先と相談する
家を手放すことになりそうなときは、競売になる前に、任意売却を借入先と相談しましょう。
任意売却はふつうの不動産取引として売るため、一般に競売より高い値段で売れることが期待でき、家を引き渡す時期も相談しやすくなります。
家を手放すのは重い決断です。
それでも、返済方法を変えても足りず、個人再生でも家を残すのが難しいなら、私は、家を残すことより、その後の暮らしを立て直せるかを先に考えます。
滞納が長引くほど遅延損害金が膨らみ、競売へと手続きが進んで、選べる解決策が減ってしまうからです。
住宅金融支援機構のローンでは、任意売却を申し出ると一括返済の請求に進む
住宅金融支援機構のローンでは、本人が選んだ不動産の仲介業者を通して任意売却の申出書を出し、機構が売り出す価格を確かめてから売り出します。
まだ一括返済を求められていない人がこの申出書を出すと、分割で返す権利を手放すことになり、残りを一括で返すよう求められます。
ただし、売り出しの契約から6か月たっても買いたい人が現れないときなどは、任意売却をやめて競売に切り替わることがあります。
また、売っても借金が残った場合は返す必要があり、返せる金額は、暮らしの状況をふまえて機構と相談して決めます。
家を不動産業者に売る契約には、クーリング・オフがない
家を不動産業者に売る契約には、あとから取り消せるクーリング・オフの仕組みがありません。
MIYABI急がされても契約の内容を確かめてから決め、迷ったときは消費者ホットライン188に相談しましょう。
住宅ローンで返せなくなるリスクが高い人・心配しすぎなくてよい人
ここまでの数字と仕組みを踏まえると、返せなくなるかどうかの分かれ目は、全体の割合ではなく自分の家計にあります。
収入が減ったときの余裕があるかと、苦しくなったときに早く動けるかで、同じ住宅ローンでもリスクの大きさが変わります。
住宅ローンを返せなくなるリスクが高くなりやすい借り方・家計
- 手取り収入に占める返済額の割合が高く、生活費の数か月分しか貯蓄がない
- 家計を1人の収入やボーナスに頼っている
- 返済期間が35年を超えている、または金利が高い
- 変動金利で、金利が上がったときの返済額を出していない
- カードローンなど、住宅ローン以外の借入れもある
- 団信の保障が死亡・高度障害のみで、病気やけがで働けない期間に備える貯蓄や保険がない
MIYABI当てはまる項目がある人は、その項目に関わる確認を先に済ませておきましょう。
住宅ローンの返済を心配しすぎなくてよい家計
- 手取りが2割減っても、貯蓄で長い期間(たとえば2年以上)払い続けられる
- 金利が上がったときの返済額を出し、払える範囲だと分かっている
- 返済予定表と契約書の中身を知っていて、苦しくなったときの相談先を決めている
こうした家計なら、ニュースの数字に振り回されて心配しすぎる必要はありません。
MIYABIそれでも、この先の収入や金利の動きは誰にも分からないため、年に1回は返済予定表と家計の数字を見直しましょう。
【Q&A】住宅ローンの滞納・破綻で迷いやすい疑問に答える
返済が遅れたときや、家を売却した後の残債、失業したときに迷いやすい点に答えます。
終わりに|住宅ローンの破綻率より、自分の家計の余裕と相談の順番を確かめる
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンの破綻率という1つの公式の数字はなく、人数で数えた公的な数字で一番近いのは、1年で返済が危うくなった地方銀行の借り手が約610人に1人という割合です。
ニュースで見る「約3%」や「〇人に1人」は、何を数えた数字かを確かめてから受け取りましょう。
返せなくなりやすいのは、手取りに占める返済の割合が高く、収入が減ったり出費が増えたりしたときに埋める貯蓄が少ない家計です。
そのうえで、やることを順番に並べると、
- 借りる前:銀行の上限ではなく、手取りから借入額を決める
- 借りている間:金利が上がったときの返済額と、手取りが2割減っても何か月払えるかを出しておく
- 苦しくなりそうなとき:引き落とし日より前に借入先へ相談し、返済方法の変更を申し込む
- それでも難しいとき:全国銀行協会のカウンセリングで家計を見直し、ほかの借金も重ければ弁護士や司法書士へ、自宅を手放す場合は借入先に任意売却を相談する
の4つです。
MIYABIまずは返済予定表と通帳を並べて、手取りが2割減ったら何か月払い続けられるかを一度計算してみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 金融庁「FSA Analytical Notes(2025.10)地方銀行の住宅ローンのデフォルト状況に関する分析」「https://www.fsa.go.jp/common/about/kaikaku/fsaanalyticalnotes/20251010/02.pdf」確認日:2026年11月11日
- 住宅金融支援機構「商品内容説明書(発行者情報)2025年度」「https://www.jhf.go.jp/files/topics/5004_ext_99_1.pdf」確認日:2026年11月11日
- 住宅金融支援機構「商品内容説明書(発行者情報)2024年度」「https://www.jhf.go.jp/files/topics/5004_ext_99_0.pdf」確認日:2026年11月11日
- 最高裁判所「司法統計年報(民事・行政編)令和7年」「https://www.courts.go.jp/saikosai/vc-files/saikosai/toukei/toukei-pdf-16675.pdf」確認日:2026年11月11日
- 住宅金融支援機構「住宅ローン利用者の実態調査(2024年度以前借入者調査・2025年10月調査)概要」「https://www.jhf.go.jp/files/topics/4955_ext_99_5.pdf」確認日:2026年11月11日
- 住宅金融支援機構「住宅ローン利用者の実態調査(2024年度以前借入者調査・2025年10月調査)詳細」「https://www.jhf.go.jp/files/topics/4955_ext_99_6.pdf」確認日:2026年11月11日
- 住宅金融支援機構「月々の返済でお困りになったとき」「https://www.jhf.go.jp/hensai/hensai/komatta.html」確認日:2026年11月11日
- 住宅金融支援機構「タイプ別返済方法変更メニュー」「https://www.jhf.go.jp/hensai/hensai/type.html」確認日:2026年11月11日
- 住宅金融支援機構「ご返済が困難になっているお客さまへ」「https://www.jhf.go.jp/files/a/public/jhf/300334035.pdf」確認日:2026年11月11日
- 住宅金融支援機構「融資住宅等の任意売却」「https://www.jhf.go.jp/hensai/baikyaku.html」確認日:2026年11月11日
- 住宅金融支援機構「任意売却パンフレット」「https://www.jhf.go.jp/files/topics/5253_ext_99_0.pdf」確認日:2026年11月11日
- 住宅金融支援機構「財形住宅融資のご案内(2026年10月作成)」「https://www.jhf.go.jp/files/topics/6198_ext_99_0.pdf」確認日:2026年11月11日
- 全国銀行協会「カウンセリングサービス」「https://www.zenginkyo.or.jp/adr/counseling/」確認日:2026年11月11日
- 全国銀行協会「カウンセリングサービスに関するFAQ」「https://www.zenginkyo.or.jp/adr/counseling/faq/」確認日:2026年11月11日
- 金融庁「貸付条件の変更等の状況について(令和8年9月末時点)」「https://www.fsa.go.jp/ordinary/tariff202504/kashitsuke/2609.pdf」確認日:2026年11月11日
- 全国銀行個人信用情報センター「センターについて」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年11月11日
- 全国銀行個人信用情報センター「登録情報開示報告書の見方」「https://www.zenginkyo.or.jp/fileadmin/res/abstract/pcic/open/kaiji_viewpoint2025.pdf」確認日:2026年11月11日
- e-Gov法令検索「民事再生法」「https://laws.e-gov.go.jp/law/411AC0000000225」確認日:2026年11月11日
- 裁判所「個人再生」「https://www.courts.go.jp/saiban/syurui/syurui_minzi/minzi_25_18/index.html」確認日:2026年11月11日
- 法務省「司法書士の業務」「https://www.moj.go.jp/MINJI/minji115.html」確認日:2026年11月11日
- 法テラス「無料法律相談・弁護士等費用の立替」「https://www.houterasu.or.jp/site/soudan-tatekae/」確認日:2026年11月11日
- 法テラス「弁護士・司法書士費用等の立替制度のご利用の流れ」「https://www.houterasu.or.jp/site/soudan-tatekae/goriyou.html」確認日:2026年11月11日
- 法テラス「立替制度に関するよくあるご質問」「https://www.houterasu.or.jp/site/soudan-tatekae/tatekaeqa.html」確認日:2026年11月11日
- 国民生活センター「強引に勧められる住宅のリースバック契約にご注意!」「https://www.kokusen.go.jp/news/data/n-20250521_1.html」確認日:2026年11月11日