
今年の年末調整、いつもより戻ってくる?|年収300万円なら、税金が約8,200円減る計算
毎年12月ごろ、勤め先に書類を提出する「年末調整」。
会社が1年分の所得税を計算し直して、天引きされすぎていた分を返してくれる手続きですが、2026年は少し事情が異なります。
なんだか小難しいので、めっちゃ簡単にかみ砕くと、
ということです。
では、その差額はどこで、どのように精算されて手元に戻ってくるのでしょうか?

Googleのニュース欄で、@nextの記事が見つけやすくなります。
今年の年末調整、何が変わるの?
大きな変更点は2つあります。
1つ目は基礎控除で、合計所得金額(年収から給与所得控除などを引いた金額)が489万円以下の人は、一律で104万円に引き上げられます。
去年は所得に応じて95万円・88万円・68万円などに分かれていたため、多くの人で枠が広がり、その分、給与から天引きされていた税金が返ってくる人が出てきます。
2つ目は、会社員の「必要経費」にあたる給与所得控除です。
最低でも差し引ける控除額(最低保障額)が、これまでの65万円から74万円へと引き上げられます。
年収が低めのパートや会社員ほど、効いてくる変更です。
なんで12月にまとめて戻ってくるの?
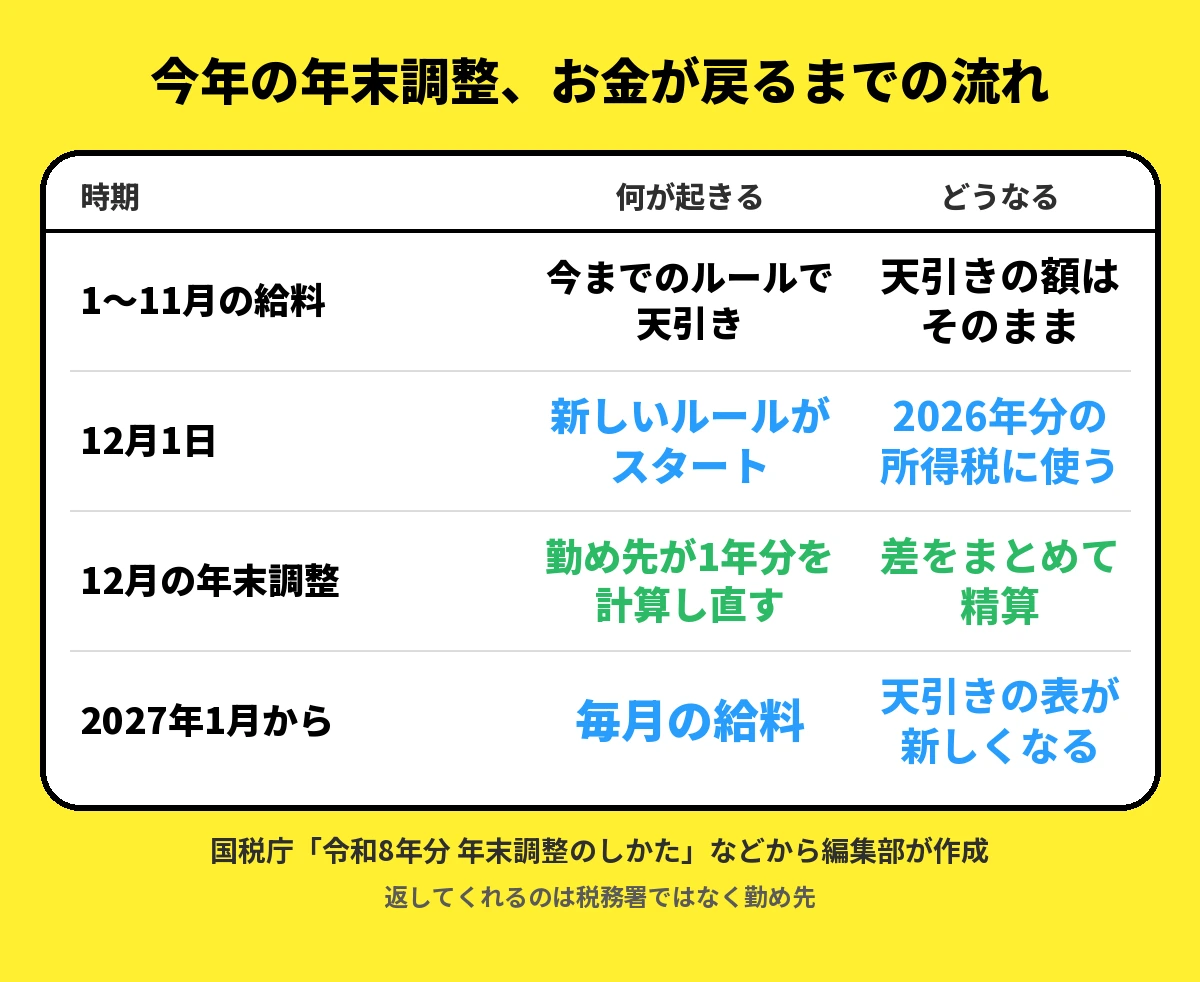
今回の改正は2026年12月1日から始まるのにも関わらず、2026年分の所得税全体に適用されるというのがややこしいポイントです。
ただし、11月までの毎月の天引き(源泉徴収)のやり方は変わらないので、毎月の給料からはこれまでどおりの額が引かれてきました。
そこで12月の年末調整では、新しいルールに基づいて1年分の税金を計算し直し、古いルールで引いてきた分との差額をまとめて精算します。
つまり、1年分の減税が、12月に一度に返ってくる形になるわけです。
ちなみに、返してくれるのは税務署ではなく勤め先です。
じゃあ、自分の場合はいくら減るの?
具体的に税金がどれくらい安くなるのか、国税庁の控除の表と税率を使って、年収別に編集部で計算してみました。
独身で収入は給料だけ、社会保険料は年収の15%と仮定した場合の、1年分の所得税(復興特別所得税を含む)です。
あくまで目安ですが、大体これくらい減るという参考にしてみてください。
| 年収 | 去年のルールでの税金 | 今年のルールでの税金 | 減る額 |
|---|---|---|---|
| 200万円 | 3,500円 | 0円 | 約3,500円 |
| 300万円 | 35,200円 | 27,000円 | 約8,200円 |
| 400万円 | 65,300円 | 57,100円 | 約8,200円 |
| 500万円 | 117,900円 | 90,300円 | 約27,600円 |
たとえば年収300万円の方の場合、去年のルールなら35,200円だった税金が27,000円になり、約8,200円減る計算です(結構大きいですよね)。
毎月の天引きは去年のルールのままなので、この差が年末調整で戻るお金に上乗せされるか、追加で払う額が減る形になります。
※実際に戻る額は、その年に天引きされた税額や扶養家族の有無、各種保険料控除などの条件によって異なります。天引きがもともと0円の人は、戻るお金もありません。
損しないために、何に気をつければいいの?
まず、勤め先に提出する基礎控除申告書は、控除額が去年と違っています。
国税庁も「昨年分と金額が異なります」と注意しているので、間違って去年の控えをそのまま写さないようにしましょう。
また、家族を扶養に入れられる条件も広がり、扶養に入れられる家族の合計所得金額の上限が58万円から62万円になりました。
給与収入のみであれば、「年収123万円以下」から「年収136万円以下」へと枠が広がります。
そのため、たとえば年収130万円のアルバイトのお子さんも、今年から扶養に入れられる場合があります。
その場合は、「扶養控除等(異動)申告書」を出し直します。
そして、年の途中で退職し年末時点で再就職していない方は、年末調整を受けられません。
その場合は、自分で確定申告(還付申告)をすると、新しいルールでの税金の計算をしてもらえます。
なお、還付申告は翌年の1月1日から5年間できます。
【今回のまとめ】結局、何をすればいい?
以上のことをふまえると、
- 今年の年末調整は、1年分の減税がまとめて戻ってくる
- 基礎控除申告書は去年の控えを写さず、新しい控除額を記入する
- 年収136万円以下の家族がいる場合は、扶養に追加できないか確認する
- 年の途中で退職した人は、年明けに確定申告(還付申告)を行う
となります。
ただし、基礎控除の104万円は2026年と2027年の2年間だけの特例で、2028年からは見直される予定です。
戻ってきたお金はつい使ってしまいがちですが、年明けの支払いに回す分を先に取り分けておくと安心ですね。
※住民税は、今回の年末調整では精算されません。年末調整が行われるのは通常、その年の最後の給料を払うときです。
※この記事は情報提供を目的としたもので、内容は2026年11月2日時点のものです。個別の税額は勤め先や税務署にご確認ください。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「年末調整がよくわかるページ(令和8年分)」「https://www.nta.go.jp/users/gensen/nencho/index.htm」確認日:2026年11月2日
- 国税庁「令和8年分 年末調整のしかた」(本年の年末調整に当たって特に注意を要する事項)「https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf」確認日:2026年11月2日
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」「https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf」確認日:2026年11月2日
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」「https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf」確認日:2026年11月2日
- 国税庁「タックスアンサー No.2030 還付申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm」確認日:2026年11月2日