
SNSの「3万円なら貸せます」、借りるとどうなる?|1週間で利息1万円なら、年利なんと約1,738%
カードローンの審査に通らず、給料日まであと数万円足りない。
そんなとき、SNSで「個人間融資」「3万円ならすぐ貸せます」という書き込みを見かけたことはありませんか?
金融庁は、こうした相手の中身が、個人を装ったヤミ金融業者であることがあると注意を呼びかけています。
実際に2025年に警察が摘発したヤミ金融の事件は550件で、被害額は約102億円にのぼりました。
では、もし借りてしまったら、何が起きるのでしょうか?

Googleのニュース欄で、@nextの記事が見つけやすくなります。
SNSの「個人間融資」、何がいけないの?
お金を貸すことをくり返し仕事として行うには、法律(貸金業法)で国か都道府県の登録が必要です。
個人を名乗っていても、くり返し貸していれば同じで、登録がないまま貸せば10年以下の拘禁刑か3,000万円以下の罰金の対象になります。
また、誰でも見られるSNSに「お金を貸します」と書き込むこと自体も、法律が禁じる勧誘にあたるおそれがあります。
違法な業者の貸し方は、3万円から5万円の小口で、期間は7日から10日の短期が主流です。
少額で、すぐ返せそうに見えるところがワナなんですね。
1週間で利息1万円って、どれくらい高いの?
金融庁は、「3万円借りて7日後に1万円の利息」を、違法な金利の例として挙げています。
これを1年あたりの利率に直すと、1万円÷3万円÷7日×365日で、年利は約1,738%になる計算です。
一方、利息制限法の上限は、10万円未満の借り入れなら年20%です。
同じ3万円を7日借りたときの利息は、3万円×20%×7日÷365日で約115円なので、1万円はその約87倍にあたります。
ちなみに、お金を貸す仕事をする人が年109.5%を超える利息で貸す契約をすると、その契約そのものが無効になると法律で決まっています。
借りたあと、どんなことが起きるの?
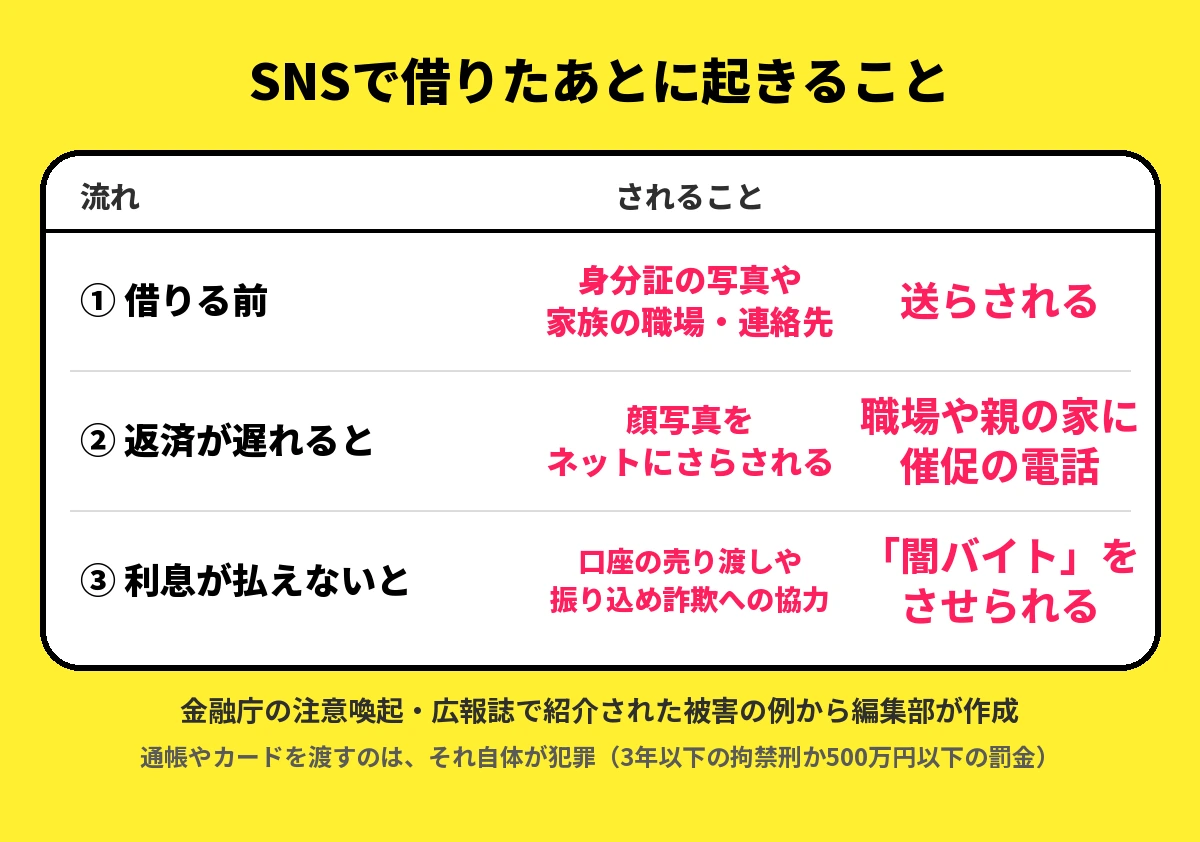
よくある被害の例では、まず「審査に必要」と言われて運転免許証やマイナンバーカードの写真、同居する家族の職場や連絡先まで送らされます。
そして返済が遅れると、顔写真をネットにさらされたり、職場や親の家に何度も催促の電話をかけられたりします。
さらに、利息が払えなくなった人が、銀行口座の売り渡しや振り込め詐欺への協力といった「闇バイト」をさせられた例もあります。
お金をもらって通帳やキャッシュカードを人に渡すことは、それ自体が犯罪で、3年以下の拘禁刑か500万円以下の罰金の対象です。
つまり、借りた側が、気づかないうちに加害者にされてしまうということです。
警察庁のまとめでは、2025年のヤミ金融の被害者は1万225人で、前の年の2万2,501人から半分以下に減りました。
ただ、被害額は約102億5,058万円と、前の年の約44億8,089万円から約2.3倍に増えています。
怪しいと思ったら、どうすればいいの?
たとえば、SNSで「貸します」という相手から連絡が来たら、
- 金融庁の「登録貸金業者情報検索サービス」で、名前や登録番号を調べる
- 身分証の写真、口座番号、家族や職場の連絡先は送らない
- 口座やキャッシュカードを渡す話が出たら、その場でやりとりをやめる
といった対応が大切です。
登録番号を答えない相手は、無登録の可能性が高いので要注意です。
もう借りてしまった人は、契約の画面ややりとりを消さずに残しておきましょう。
そのうえで、金融庁の金融サービス利用者相談室(0570-016811、平日10時〜17時)に相談できます。
日本貸金業協会の相談センター(0570-051-051、9時〜17時、土日祝・年末年始を除く)にも相談できます。
取り立てで脅されているときは、警察相談専用電話の「#9110」に相談してください。
【今回のまとめ】結局、何をすればいい?
覚えておきたいのは、
- SNSの「個人間融資」は、個人を装ったヤミ金融のことがある
- 3万円で1週間に利息1万円なら、年利は約1,738%
- 借りる前に、金融庁の検索サービスで登録を確かめる
- 口座を渡すと、自分が罪に問われることがある
ということです。
警察庁のまとめでは、相談までに1か月以上かかった人の理由で最も多いのは「自力で解決しようと考えていた」でした。
困ったときほど一人で抱え込まず、早めに窓口を頼りたいですね。
※「#9110」の受付時間は、都道府県によって異なります。
※この記事は情報提供を目的としたもので、内容は2026年11月2日時点のものです。
引用・参考出典
引用・参考出典は、次のとおりです。
- 金融庁「違法な金融業者にご注意!」(2026年9月18日更新)「https://www.fsa.go.jp/ordinary/chuui/index.html」確認日:2026年11月2日
- 金融庁「SNS等を利用した「個人間融資」にご注意ください!」「https://www.fsa.go.jp/ordinary/chuui/kinyu_chuui.html」確認日:2026年11月2日
- 金融庁「アクセスFSA 第247号」「https://www.fsa.go.jp/access/r5/247.html」確認日:2026年11月2日
- 警察庁「令和7年における生活経済事犯の検挙状況等について」「https://www.npa.go.jp/publications/statistics/safetylife/2026_nenpou_teisei.pdf」確認日:2026年11月2日
- e-Gov法令検索「貸金業法」「https://laws.e-gov.go.jp/law/358AC1000000032」確認日:2026年11月2日
- e-Gov法令検索「利息制限法」「https://laws.e-gov.go.jp/law/329AC0000000100」確認日:2026年11月2日
- e-Gov法令検索「犯罪による収益の移転防止に関する法律」「https://laws.e-gov.go.jp/law/419AC0000000022」確認日:2026年11月2日
- 警察庁「令和8年犯罪収益移転防止法の改正について」「https://www.npa.go.jp/bureau/sosikihanzai/hansyu/houritukaisei.html」確認日:2026年11月2日
- 警察庁「令和7年版 犯罪被害者白書 資料9 相談先一覧」「https://www.npa.go.jp/hanzaihigai/whitepaper/2025/zenbun/siryo/siryo-9.html」確認日:2026年11月2日
- 金融庁「登録貸金業者情報検索サービス」「https://clearing.fsa.go.jp/kashikin/index.php」確認日:2026年11月2日