
世帯年収1,000万円の住宅ローンはいくらまで?上限と手取りで見る借入額、届く家の価格
この記事で分かること
- 世帯年収1,000万円の借入上限額と、手取りから見た借入額の差
- 共働き・片働きによる手取りの違いと、時短勤務や金利上昇に伴う返済負担の増加
- 2025年度フラット35利用者調査から見る、地域・種類別の家の価格帯
世帯年収が1,000万円あると、住宅ローンは銀行が貸してくれる上限まで借りれば、かなり大きな額を借りられます。
ただ、その上限まで借りると毎月の返済額は手取りの半分近くに達し、無理なく返し続けられる額はそれよりずっと下にあります。
「2人で1,000万円あるんだし、銀行が貸してくれる額なら返せるよね・・・」
銀行の試算で大きな額が出ると、そこまでは借りても平気だと思いやすいものです。
しかし、借入上限額が税金や社会保険料を差し引く前の「額面年収」で計算されるのに対し、毎月のローン返済はすべて差し引かれた後の「手取り収入」から支払わなければなりません。
しかも、同じ世帯年収1,000万円であっても、夫婦2人で稼ぐか1人で稼ぐかで手取り額は異なりますし、今後の育休や時短勤務、将来的な金利の上昇によって返済の負担感も変わってきます。
つまり、無理なく返せる借入額は、額面年収ではなく「世帯の手取りのうち何割を返済に充てるか」によって決まるのです。
本文では、2026年11月時点の金利をもとに借入上限額と手取りから見た借入額を試算し、その予算で手が届く住宅価格の目安や、借入額を広げられる世帯・抑えたほうがよい世帯を分けて示します。
この記事の結論
- 世帯年収1,000万円で返済負担率(年収に占める返済額の割合)35%まで借りると、借入額は6,000万〜9,000万円台になり、返済額は手取りの半分近くになる
- 夫婦ともに働き続けられ、手元資金を残したうえで金利上昇にも対応できる世帯に限って、返済額を手取りの3割前後に抑えられる6,000万円前後までが候補になる
- 片働きや育休・時短勤務の予定がある世帯、教育費やほかのローンがある世帯は、返済額を手取りの2〜2.5割に収める約3,900万〜5,200万円に抑える
手取りに対する返済割合から計算した借入額は、2026年11月時点の変動金利の例(年1.70%)・返済期間35年の条件で、年収600万円+400万円の共働き世帯と、年収1,000万円の片働き世帯の手取りをもとに試算したモデルケースです。
 MIYABI
全期間固定金利のフラット35を利用する場合、2026年11月時点で最も多い適用金利では、手取りに対する返済割合が同じであっても、借入額は1,000万円以上少なくなります。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
世帯年収1,000万円で住宅ローンを借りられる上限|計算に使う金利で大きく変わる
住宅ローンの借入上限額は、年収の何%までを年間の返済に充てられるかという基準と、返済額を計算する際の金利によって決まります。
そのため、同じ世帯年収1,000万円であっても、試算に用いる金利次第で上限額は2,000万円以上変動します。
フラット35の基準なら、1年間の返済の上限は世帯年収1,000万円で350万円
年収に占める年間ローン返済額の割合を「返済負担率」と呼びます。
返済負担率を計算する際は、住宅ローンだけでなく車のローンやカードローンなど、ほかのすべての借入れの返済額も合算します。
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、完済まで金利が変わらない全期間固定金利型の住宅ローンです。
フラット35では、年収400万円以上の場合、返済負担率35%以下が借入基準となっています。
この基準を世帯年収1,000万円に当てはめると、返済に充てられる上限額は次の計算式で求められます。
MIYABI世帯年収1,000万円なら年間350万円、月々では29万1,666円までが返済の上限となります。
借入額の上限は、計算に使う金利で6,760万円にも9,227万円にもなる
毎月29万1,666円の返済を返済期間35年・ボーナス払いなしで続ける前提で借入額を逆算すると、2026年11月時点のフラット35の金利(年3.81%)では、借入上限額は6,760万円となります。
頭金が少なく借入額が物件価格の9割を超えると、最も多い金利は年3.92%になり、借入上限額は6,659万円に下がります。
一方、変動金利(借入後も半年ごとなどに金利が見直される住宅ローン)の例として年1.70%で計算すると、上限額は9,227万円に達します。
2026年11月時点で主要な銀行などが提示している変動金利は、一番低い金利どうしで比べると年1.25〜1.99%程度と幅があります。
年1.70%はその中ほどに位置する水準であり、今回の試算では借入後も金利が変わらない前提で計算しています。
新規に実行された住宅ローン融資額の8割以上を変動金利が占めていることから(令和6年度は83.5%)、以降の試算でも変動金利の事例を中心に取り上げます。
ただし、審査時に返済額をどの金利で計算するかや、返済負担率の上限を何%とするかは金融機関ごとに異なります。
MIYABIそのため、ここで計算した上限額は実際の審査通過を保証するものではなく、銀行のシミュレーションで大きな借入額が出る仕組みを理解するための計算です。

夫婦の収入を合わせて借りるなら、収入合算かペアローンかで責任と控除が変わる
夫婦2人の収入を合わせて住宅ローンを借り入れる方法には、主に「収入合算」と「ペアローン」があります。
どちらも2人の収入を合わせて借入可能額を増やせますが、どちらを選ぶかによって返済責任の負い方や、節税効果のある住宅ローン控除の適用方法が異なります。
収入合算は1本、ペアローンは2本のローンで、どちらも返す責任は2人が負う
収入合算は、1本の住宅ローン契約に家族の収入を合算して申し込む方法です。
また、収入を合算する人に車のローンなどの借入れがある場合は、その返済額も返済負担率の計算に含まれます。
一方のペアローンは、夫婦がそれぞれ自分の年収をもとに住宅ローンを1本ずつ、計2本契約する方法です。
どちらの方法であっても、返済義務は2人が負うことになります。
また、団信(借りた人が亡くなったときなどにローンの残りを返す保険)の加入形態も借入方法によって異なり、フラット35のペアローンでは、1人が亡くなってももう1人は自分のローンを返済し続ける必要があります。
MIYABIただし、収入合算でパートナーの年収をどの程度まで合算できるかは金融機関によって異なるため、申込み前に借入先の条件を確認しておきましょう。
住宅ローン控除の対象になる借入れは、1人ごとに上限がある
住宅ローン控除は、年末時点のローン残高の0.7%を所得税などから控除できる制度です。
控除はローンを借り入れた人ごとに適用され、2026年に入居する国の省エネ基準を満たした新築住宅であれば、控除期間は13年間となります。
ただし控除対象となる借入限度額が定められており、2026年に入居するZEH水準(省エネ性能を高めた住宅)の新築であれば、1人あたり3,500万円、夫婦の一方が40歳未満などの条件を満たせば4,500万円です。
たとえば6,000万円を1人で借り入れた場合、この上限額を超えた分は控除の対象外となります。
一方、2人で分けて借り入れればそれぞれの上限まで控除を受けられるため、夫婦全体で受けられる控除額の総額を増やせる場合があります。
ただし、実際に差し引けるのは、借り入れた本人がそれぞれ納める税金の額までに限られます。
MIYABIローンの借り方を決める際は、借入可能額の大きさだけでなく、2人が負う返済義務や住宅ローン控除の恩恵も併せて比較・検討しましょう。

世帯年収1,000万円の住宅ローンは手取りで決める|手取りの何割を返済に回すか
毎月の住宅ローン返済は税金や社会保険料を差し引いた後の手取りから支払うため、無理なく返せる借入額は、手取りの何割を返済に充てるかで決まります。
MIYABIそこで、まずは世帯の手取り額を計算したうえで、手取りに対する返済割合ごとに借りられる金額を比較してみましょう。
同じ世帯年収1,000万円でも、夫婦2人で稼ぐか1人で稼ぐかで手取りは違う
世帯年収が同じ1,000万円であっても、夫婦2人で稼ぐ世帯のほうが、1人だけで稼ぐ世帯よりも手取り額は多くなります。
次の手取り額は、2026年分の税率や社会保険料率をもとに計算した概算値です。
手取り試算の前提条件
- 東京都内に住む40歳未満の会社員
- ボーナスはなく、年収を12分割した額を毎月の給料とする
- 2026年分の所得税・住民税と、2026年度の健康保険・子ども・子育て支援金・厚生年金・雇用保険の保険料を引く
- 扶養控除や生命保険料控除などは考慮せず、片働き世帯のみ配偶者控除(所得の少ない配偶者がいる場合の税負担軽減)を適用
- 住民税は本来前年の所得に対して課税されるが、同年の所得をもとに1年分を試算
なお、40歳以上になると介護保険料が加わるため、手取り額はこれより少なくなります。
世帯年収1,000万円の3つの働き方に加え、比較用(表の4行目)として、片方の年収が時短勤務(勤務時間を短くする働き方)などで下がった世帯も加えます。
この前提をもとに計算した1年分の手取り額は、次のとおりです。
| 世帯 | 社会保険料 | 所得税 | 住民税 | 手取り(年) | 手取り(毎月) |
|---|---|---|---|---|---|
| 共働き 600万円+400万円 | 148万352円 | 20万6,599円 | 48万2,900円 | 783万149円 | 65万2,512円 |
| 共働き 500万円+500万円 | 144万6,296円 | 18万3,370円 | 48万6,200円 | 788万4,134円 | 65万7,011円 |
| 片働き 1,000万円(配偶者控除あり) | 126万5,684円 | 74万4,615円 | 60万4,900円 | 738万4,801円 | 61万5,400円 |
| 共働き 600万円+200万円(時短など) | 118万876円 | 14万9,372円 | 36万8,800円 | 630万952円 | 52万5,079円 |
以下では、夫婦で600万円と400万円を稼ぐ世帯を「共働きのモデル」、1人で1,000万円を稼ぐ世帯を「片働きのモデル」と呼びます。
実際の試算結果を見ると、共働きのモデルの手取りは年783.0万円となり、片働きのモデルの738.5万円と比べて約45万円多くなっています。
内訳を確認すると、片働きのモデルは社会保険料が抑えられている一方で、所得税は共働きのモデルの3倍を超えます。
また、共働きのモデルで片方の年収が時短勤務などにより400万円から200万円へ下がると、世帯の手取りは年630.1万円(毎月約52.5万円)まで下がります。
つまり、借入上限額の計算上は同じ世帯年収1,000万円であっても、実際に毎月返済へ回せる金額は世帯ごとの働き方によって異なります。
自分の世帯の手取りを把握するには、夫婦それぞれの給与明細を確認し、税金や社会保険料が引かれた後の差引支給額を合算して計算しましょう。
MIYABIボーナスが支給される世帯の場合は、年間の手取り総額を12で割って、1か月あたりの手取り額に換算しておきましょう。
手取りの何割を返済に回すかで、借りる額は大きく変わる
仮に返済負担率35%の上限いっぱいまで借り入れた場合、毎月の返済額は29万1,666円となり、共働きのモデルの手取りの44.7%、片働きのモデルでは47.4%の割合を占めることになります。
これに対して、「返済を手取りの何割に抑えるか」という基準から借入額を逆算すると、上限額よりもかなり控えめな金額になります。
共働きのモデルを基準に、変動金利の例(年1.70%・35年返済・ボーナス払いなし)を使って逆算すると、
- 手取りの20%(毎月13万502円)なら4,128万円
- 手取りの25%(毎月16万3,128円)なら5,161万円
- 手取りの30%(毎月19万5,753円)なら6,193万円
という3通りの試算結果になります。
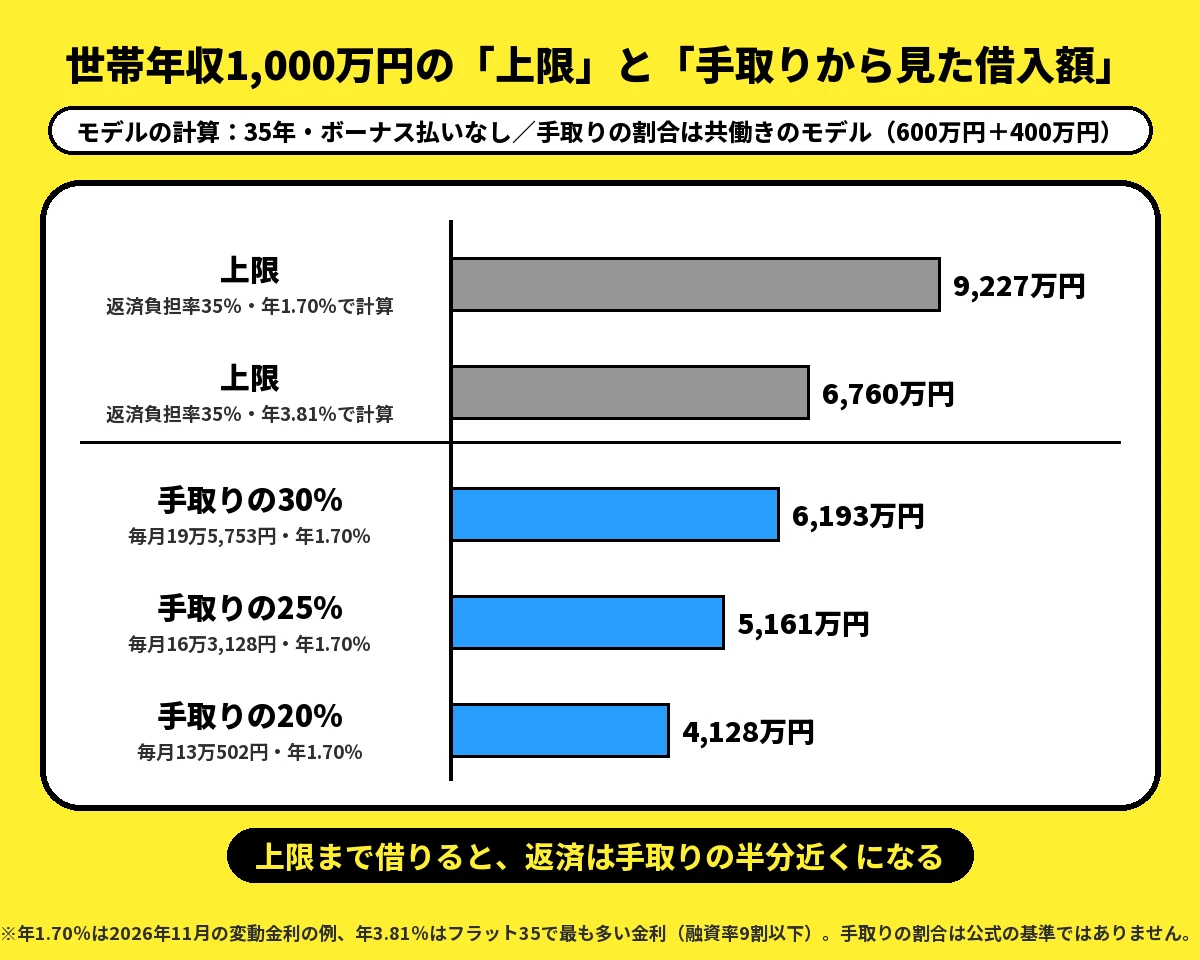
返済に充てる割合を10ポイント変えるだけでも、借りられる額は約2,000万円変動します。
変動金利の例で6,000万円を借りると、返済は手取りの約3割になる
借入額ごとの毎月の返済額と、それが手取りに占める割合をまとめると次のとおりです。
試算条件は35年返済・ボーナス払いなしで、手取りに対する割合は共働きのモデルの月額手取り(65万2,512円)を基準に計算しています。
| 借入額 | 毎月の返済(変動金利の例 年1.70%) | 手取りに占める割合 | 毎月の返済(フラット35 年3.81%) | 手取りに占める割合 |
|---|---|---|---|---|
| 4,000万円 | 12万6,431円 | 19.4% | 17万2,581円 | 26.4% |
| 5,000万円 | 15万8,038円 | 24.2% | 21万5,726円 | 33.1% |
| 6,000万円 | 18万9,646円 | 29.1% | 25万8,871円 | 39.7% |
| 7,000万円 | 22万1,253円 | 33.9% | 30万2,016円 | 46.3% |
| 8,000万円 | 25万2,861円 | 38.8% | 34万5,161円 | 52.9% |
表の試算結果を見ると、共働きのモデルが変動金利の例で6,000万円を借り入れた場合、返済額は手取りの29.1%ですが、8,000万円になると38.8%です。
片働きのモデルの場合、同じ「6,000万円・年1.70%」という条件でも、返済額は手取りの30.8%を占めます。
また、フラット35(年3.81%)で7,000万円や8,000万円を借りた場合、返済額は額面年収(税金や社会保険料を引く前の年収)のそれぞれ36.2%、41.4%に達します。
そのため、世帯年収1,000万円ではフラット35の基準である返済負担率35%を超えてしまい、この金額を借り入れることはできません。
MIYABI自分の世帯手取りに置き換えて考える際は、「毎月の返済額×12」を世帯の1年分の手取り額で割って割合を計算しましょう。
フラット35で借りた人の返済の平均も、手取りに直すと約3割
ほかの人がどのくらいの割合で借り入れているかは、住宅金融支援機構の「2025年度 フラット35利用者調査」から把握できます。
この調査は、2025年4月〜2026年3月にフラット35を利用した35,553件(借換えを除く)を集計したもので、2026年7月に公表されました。
この調査で、毎月の返済額が世帯月収(額面)に占める割合の平均は22.8%でした。
この22.8%を世帯年収1,000万円に当てはめると、毎月の返済額は19万円になります。
これは、共働きのモデルの手取りの29.1%、片働きのモデルの手取りの30.9%に相当します。
借入額にすると、年1.70%の変動金利なら6,011万円、フラット35(年3.81%)なら4,403万円です。
つまり、返済を手取りの3割前後に抑える借り方は、フラット35利用者の平均並みであり、余裕を多く残した借り方ではありません。
なお、この平均値はあくまでフラット35を利用した人のデータであり、民間銀行などを含む住宅ローン全体の平均ではない点に注意が必要です。
また、この調査における世帯年収の平均は716万円で、1,000万円以上の世帯は15.0%にとどまるため、世帯年収1,000万円の層だけに絞った平均値でもありません。
全期間固定金利で借りると、同じ割合でも借りられる額は少なくなる
全期間固定金利(借入から完済まで金利が変わらない住宅ローン)で借りる場合、手取りに対する返済割合が同じであっても、変動金利の例と比べて借りられる額は少なくなります。
たとえば、共働きのモデルで返済を手取りの25%(毎月16万3,128円)に抑える場合、変動金利の例(年1.70%)であれば借入額は5,161万円です。
ところが、フラット35(年3.81%)では3,780万円にとどまり、借入額には1,000万円以上の差が生じます。
このように全期間固定金利は、返済額が完済まで変わらない代わりに、同じ返済額で借りられる金額が少なくなるという関係にあります。
MIYABIどちらの金利タイプを選ぶかは、将来金利が上昇した際、返済額の増加に家計が耐えられるかどうかを見極めて判断しましょう。
世帯年収1,000万円の住宅ローンで届く家|2025年度フラット35利用者調査の価格
購入できる住宅価格の目安は、ローンの借入額に頭金を足した金額です。
MIYABI先ほどの「フラット35利用者調査」からは、住宅の種類や地域ごとに、ほかの購入者がどのくらいの価格の住宅を買っているかも把握できます。
新築マンションを買った人は、平均世帯年収1,041万円で価格は平均5,882万円
住宅の種類別に見ると、購入者の平均世帯年収が最も高いのは新築マンションで、1,041万円となっています。
新築マンションの購入価格は全国平均で5,882万円、首都圏に限ると平均6,722万円でした。
また、頭金などに充てた手持金(自己資金)は平均1,379万円で、住宅価格が世帯年収の何倍にあたるかを示す年収倍率は平均7.5倍です。
ただし、新築マンションを購入した世帯の年収中央値(真ん中の値)は840万円であり、平均値は一部の高年収世帯によって引き上げられています。
そのため、「世帯年収1,000万円なら新築マンション」と一概に決まっているわけではありません。
共働き世帯のモデルケースにおいて、変動金利の例(年1.70%)・返済額を手取りの30%に収める借り方をした場合、借入額は6,193万円となり、全国平均の5,882万円に届きます。
MIYABI一方、首都圏の平均価格6,722万円はこの借入額を上回るため、頭金を用意しなければ届きません。
地域と家の種類で、同じ借入額でも届く家は変わる
同じ借入額であっても、首都圏かそれ以外の地域か、新築か中古か、マンションか戸建かによって、平均的な価格帯で購入できる住宅の種類は変わります。
価格について、土地付注文住宅は土地の取得費と建築費用の合計額、その他の住宅種別は購入価格の平均値です。
この区分をもとに、同調査における住宅の種類や地域ごとの平均価格をまとめると、次のとおりです。
| 家の種類 | 全国 | 首都圏 | その他地域 |
|---|---|---|---|
| マンション(新築) | 5,882万円 | 6,722万円 | 4,777万円 |
| 土地付注文住宅 | 5,313万円 | 6,404万円 | 4,751万円 |
| 建売住宅 | 4,215万円 | 4,835万円 | 3,395万円 |
| 中古マンション | 3,602万円 | 4,090万円 | 2,887万円 |
| 中古戸建 | 2,783万円 | 3,460万円 | 2,295万円 |
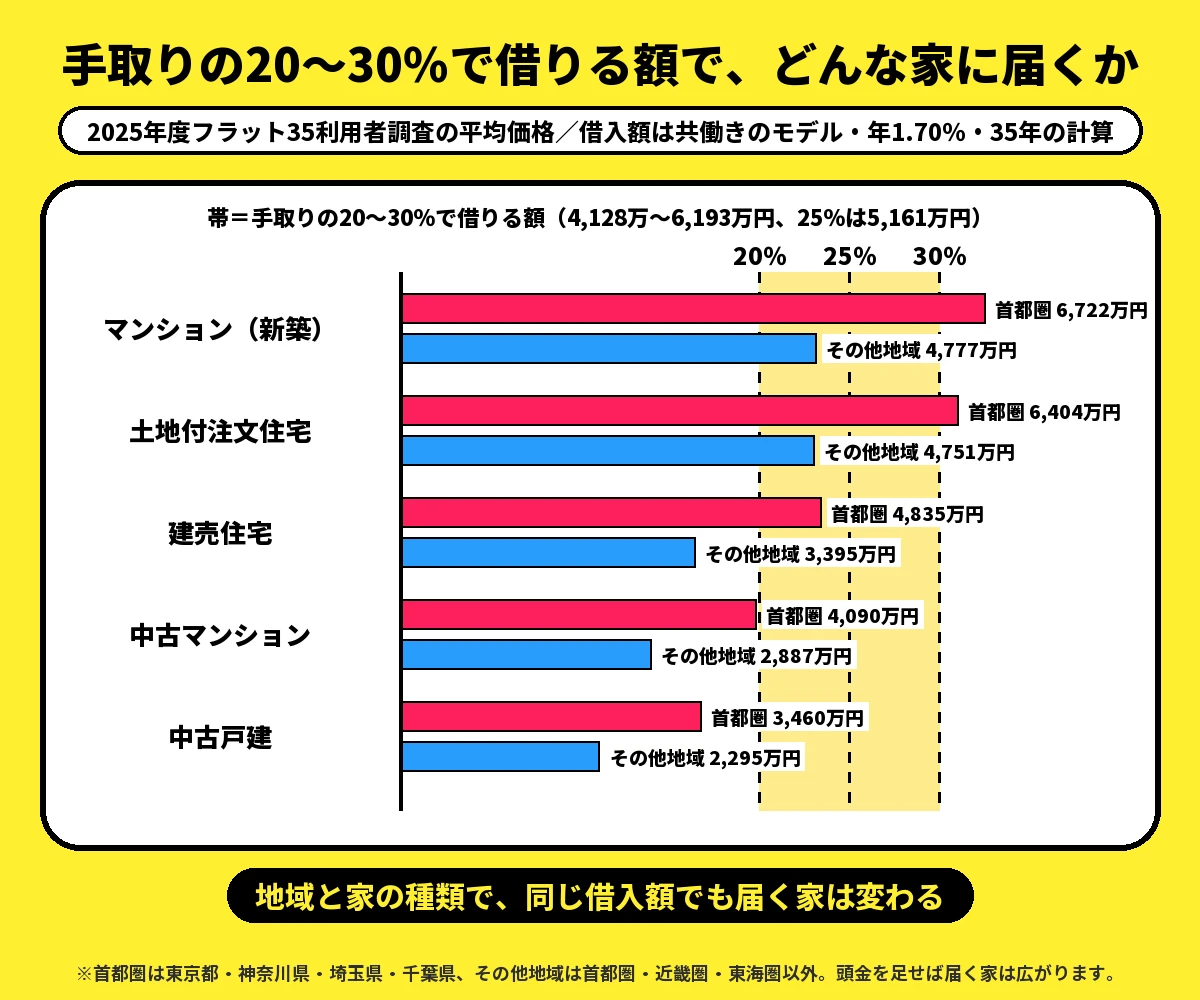
返済額を手取りの20〜25%に収める借入額は、共働きのモデル・年1.70%の試算で4,128万〜5,161万円です。
このうち手取り25%にあたる5,161万円を借り入れれば、首都圏であっても建売住宅や中古マンション、中古戸建の平均価格に、借入額だけで手が届きます。
手取り20%に抑えた4,128万円の借入額でも、首都圏の中古マンションや中古戸建の平均価格であれば届く計算です。
また、その他地域であれば、新築マンションや土地付注文住宅でも平均価格は5,000万円を下回るため、手取り25%の借入額で手が届きます。
反対に、首都圏の土地付注文住宅は新築マンションと同様に平均価格が6,193万円を上回るため、手取り30%まで借り入れたとしても、頭金を用意しなければ届きません。
表にはない近畿圏(大阪府・京都府・兵庫県など)の新築マンションは平均6,074万円で、手取り30%の借入額であれば手が届きます。
東海圏(愛知県・岐阜県・静岡県・三重県)の新築マンションは平均4,895万円となっており、手取り25%の借入額でも届く水準です。
MIYABI住みたい地域に合わせて、「新築か中古か」「マンションか戸建か」を柔軟に検討しながら、自分の借入額で届く住まいを探してみましょう。
世帯年収1,000万円の住宅ローンは頭金と諸費用で負担が変わる
頭金を入れれば借入額が減って毎月の返済額を抑えられますが、住宅ローンの借入れにかかる諸費用は、頭金とは別に現金で用意する必要があります。
そのため頭金の額は、諸費用を支払ったうえで手元に資金が残るように決めましょう。
頭金を入れると毎月の返済は下がるが、手元のお金は残しておく
たとえば、首都圏の新築マンションや土地付注文住宅の平均に近い6,500万円の物件を、変動金利の例(年1.70%・返済期間35年)で購入する場合、毎月の返済額は、
- 頭金なし(借入額6,500万円)なら20万5,450円で、共働きのモデルの手取り月収の31.5%
- 頭金650万円(物件価格の1割)なら18万4,905円で、手取りの28.3%
- 頭金1,300万円(物件価格の2割)なら16万4,360円で、手取りの25.2%
という3通りの試算になります。
つまり、頭金を1割用意できれば毎月の返済額は約2万円、2割なら約4万円抑えられる計算です。
また、35年間の総返済額で見ても、頭金なしの8,628.8万円に対し、1割入れれば7,765.9万円、2割なら6,903.0万円に減ります。
ただし、手元の資金をすべて頭金に充ててしまうと、引っ越し費用や家具・家電の購入代金、さらには急な出費に備えるお金が不足してしまいます。
MIYABI頭金の額を決める前に、まずは引っ越しや家具・家電に使う費用と、万一の急な出費に備える予備資金をあらかじめ確保しておきましょう。
借入れの後に家計に余裕ができたら、繰り上げ返済を活用して元金を前倒しで返し、返済負担を減らすという選択肢もあります。
借入れにかかる費用は、頭金とは別に現金で用意する
住宅ローンの借入れそのものにかかる主な諸費用は、
- 金融機関の融資事務手数料(税込みで借入額の2.2%とする金融機関がある)
- ローン契約書にかかる印紙税(借入額が5,000万円超1億円以下の場合は6万円)
- 住宅を担保にする抵当権設定登記の登録免許税(借入額の0.1%、2027年3月31日まで)
の3つです。
事務手数料を借入額の2.2%と仮定した場合、これら3つの合計額は、6,500万円を全額借り入れるなら155万5,000円、頭金を1割入れて借入額を5,850万円にするなら140万5,500円となります。
ただし事務手数料には、借入額に応じた割合で支払うタイプのほか、定額を支払うタイプや金利に上乗せするタイプなどもあるため、正確な金額は金融機関の見積もりで確認しましょう。
このほかにも、家の所有権の登記にかかる登録免許税と、登記を依頼する司法書士への報酬が発生します。
さらに、火災保険料や引っ越し代も現金で用意する必要があるほか、不動産仲介会社を通じて購入する場合は仲介手数料もかかります。
MIYABI物件と住宅ローンの見積もりが出そろったら、こうした諸費用と頭金を支払った後に、手元にいくら資金が残るかを計算しておきましょう。
世帯年収1,000万円でも住宅ローンの返済が重くなる2つの場面
借入後に住宅ローンの返済負担が重くなる主な要因は、「世帯収入の減少」と「変動金利の上昇」の2つです。
ここでは、共働き世帯をモデルとし、手取り月収の約3割に相当する6,000万円を、金利年1.70%・35年返済で借り入れたケースを基準として考えてみます。
この場合の返済額は毎月18万9,646円で手取り月収の29.1%に当たり、ここから条件を1つずつ変えて試算します。
育休や時短で片方の収入が下がると、返済が手取りに占める割合は上がる
共働き夫婦の片方が育休明けに時短勤務などを選択し、年収が400万円から200万円に下がると、世帯の手取り月収は約65万円から約52.5万円へと減少します。
その結果、毎月18万9,646円という返済額自体は変わらなくても、手取りに占める割合は29.1%から36.1%へと上がります。
借入額で比べると、5,000万円借入の場合は24.2%から30.1%へ、7,000万円借入の場合は33.9%から42.1%まで上昇する計算です。
育休中や時短勤務の期間であっても、住宅ローンの返済額が自動的に減額されることはありません。
そのため、借入額を決める際は、現在の手取りではなく、一時的に収入が減少する時期の手取りでも無理なく返済を継続できるか確認して決めましょう。
MIYABI出産予定や時短勤務の想定期間などをあらかじめ夫婦ですり合わせ、その時期の毎月の手取りから返済額を差し引いても家計が成り立つかを事前に試算しておきましょう。
変動金利が上がると、同じ借入額でも毎月の返済は増える
変動金利型は借入後に定期的な金利見直しが行われるため、金利が上昇すれば毎月の返済額も増加します。
返済額がどの程度増えるかは、「金利が何%上昇するか」だけでなく、「借入から何年後に上昇するか」によっても変わります。
借りた時の金利が1%高いだけで、返済は毎月3万円以上増える
6,000万円を35年返済で借り入れる際、当初の適用金利が年1.70%より高かった場合の毎月の返済額は、
- 0.5%高い年2.20%なら20万4,972円(1万5,326円増)
- 1%高い年2.70%なら22万983円(3万1,337円増)
- 2%高い年3.70%なら25万4,977円(6万5,331円増)
の3通りです。
MIYABI金利が1%異なるだけでも、6,000万円の返済額は毎月3万円以上変わってきます。
借りて5年後に金利が1%上がると、返済は毎月2万7,152円増える
6,000万円を年1.70%で借り入れ、6年目から金利が1%上昇して年2.70%になった場合、毎月の返済額は21万6,798円となり、2万7,152円増える計算になります。
この返済額は共働きのモデルの手取りの33.2%に相当し、片方が時短勤務などで収入減となった時期と重なると41.3%にまで上がります。
同様に、6年目から金利が2%上昇して年3.70%になるケースでは、毎月の返済額は24万6,029円となり、5万6,383円増えます。
返済額を5年ごと・1.25倍までに抑える決まりがあっても、抑えた分は後の返済に回る
変動金利型の返済額は5年ごとに見直されるのが一般的で、見直すときに前の返済額の1.25倍までに抑えるルールを設けている金融機関もあります。
このルールが適用される場合、金利が2%上昇しても、毎月の返済額は当初の18万9,646円の1.25倍にあたる23万7,057円までに抑えられます。
ただし、抑えられた分の返済が免除されるわけではなく、その後の返済へと繰り延べられて上乗せされます。
また、この上限ルールがない金融機関で借り入れた場合は、試算どおり24万6,029円がそのまま6年目からの返済額となります。
MIYABI将来の金利の動きは誰にも分からないため、変動金利で借りるなら、金利が1%上がった後の返済額であっても無理なく支払っていけるか、借りる前に計算しておきましょう。
世帯年収1,000万円の住宅ローンを手取りの3割前後まで広げられる世帯、2〜2.5割に抑えたい世帯
ここまでの試算をまとめると、世帯年収1,000万円における借入額の目安は、2つのタイプに分かれます。
1つ目は、フラット35利用者の平均並みである「手取りの3割前後」まで返済額を広げても、家計が回りやすい世帯です。
もう1つは、返済額を手取りの2〜2.5割程度に抑えたほうがよい世帯です。
どちらの割合も国や金融機関が定めた一律の基準ではなく、フラット35利用者の平均値を物差しとして、ここまでの試算から導き出した目安です。
そのため、この割合に収めさえすれば返済し続けられる、と保証するものではありません。
返済を手取りの3割前後まで広げても家計が回りやすい世帯
返済額を手取りの3割前後まで広げても家計が回りやすいのは、
- 夫婦ともに働き続ける見込みがあり、育休や時短勤務で手取りが減る時期でも、無理なく返済を続けられる
- 頭金を支払った後も、急な出費に対応できる手元資金が残る
- 変動金利なら金利が1%上昇しても返済できる余力がある、もしくは全期間固定金利で借り入れる
- 車のローンなどほかの借入れがなく、住宅ローン返済と並行して教育費も貯められる
という4つの条件がすべてそろう世帯です。
この4つのうち1つでも当てはまらない項目があるなら、次の2〜2.5割の側で考えましょう。
4つの条件がそろう世帯であれば、手取りの3割前後に収める借入額として、共働きのモデル(年1.70%・35年返済)なら6,000万円前後が候補となります。
ただし、返済負担率35%で計算した上限額(年3.81%で6,760万円、年1.70%で9,227万円)まで借り入れるのは避け、手取りから決めた額にとどめましょう。
私なら、返済を手取りの3割前後まで広げるのは、その住まいに長く暮らし続けると夫婦で決めている場合に限ります。
なぜなら、6,000万円を年1.70%・35年返済で借りた場合、10年間返済を続けても残高は約4,632万円と、借入額の8割近くが残ってしまうからです。
そのため、数年で住み替えることになった際、売却額によっては家を売ったお金だけでローンを返し切れないことがあります。
MIYABI一方、転勤や子どもの成長に合わせて住み替える予定がある世帯は、借入額を手取りの2〜2.5割程度に抑えておくと、ローン残高が少ない分、売却代金だけで完済しやすくなります。
返済を手取りの2〜2.5割に抑えたほうがよい世帯
返済額を手取りの2〜2.5割に抑えたほうがよいのは、
- 片働き(1馬力)の世帯、または一方の収入が不安定な世帯
- 育休の取得や時短勤務、転職などの予定がある世帯
- 子どもを私立学校に通わせる予定がある世帯
- 車のローンや奨学金の返済が残っている世帯
- 頭金をほとんど用意できず、手元に残せる預貯金も少ない世帯
- 変動金利で借りる予定で、将来金利が上がった際に対応できる余裕がない世帯
のいずれかに当てはまる世帯です。
また、40代以降に住宅ローンを組み、完済時期が定年後になる世帯も、退職後の返済負担まで見据えて借入額を設定しましょう。
こうした世帯は、返済額を手取りの2〜2.5割に抑えておくことで、将来の収入減や金利上昇があっても無理なく返済を続けやすくなります。
具体的な借入額に換算すると(金利年1.70%・35年返済の場合)、共働きのモデルなら約4,100万〜5,200万円、片働きのモデルなら約3,900万〜4,900万円が目安です。
この予算で家を探すのであれば、地域と家の種類ごとの価格の表を参考にしながら、中古物件や建売住宅、首都圏以外の新築など、無理なく手の届く物件を選びましょう。
事前審査(借入れが可能かどうかを金融機関に事前確認してもらう手続き)に進む前に、夫婦の収入が落ちる時期の手取り額を計算し、その金額でも無理なく支払える返済額をあらかじめ決めておきましょう。
今後の家計全体の見通しについては、FP(ファイナンシャルプランナー=資金計画の専門家)などに相談する方法もあります。
相談する際は、
- 世帯の手取り額
- 頭金と手元の予備資金
- 教育費や育休の予定
- ほかのローンの返済状況
の4つを、あらかじめ整理して持っていきましょう。
【Q&A】世帯年収1,000万円の住宅ローンの疑問に答える
借入額を決める際によくある疑問について、Q&Aで答えます。
終わりに|世帯年収1,000万円の住宅ローンは、上限ではなく手取りで借入額を決める
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
世帯年収1,000万円の住宅ローンは、借りられる上限額ではなく、世帯の手取り額を基準に借入額を決めましょう。
借入上限額いっぱいまで借りてしまうと、毎月の返済額が手取りの半分近くに達してしまうためです。
つまり、夫婦ともに働き続けられ、手元に資金を残しつつ金利上昇にも対応できる世帯であれば、手取りの3割前後(共働きのモデル・年1.70%で約6,000万円)までの借入が視野に入ります。
一方、片働き世帯や今後育休・時短勤務を予定している世帯、教育費やほかのローン返済がある世帯は、手取りの2〜2.5割に抑えましょう。
金利年1.70%の場合、この割合での借入額の目安は、共働きのモデルで約4,100万〜5,200万円、片働きのモデルで約3,900万〜4,900万円となります。
具体的な検討手順は、次の
- 2人の給与明細から世帯の毎月の手取り額を出し、収入が減少する時期の手取りも把握する
- 自分たちの世帯がどちらに当てはまるかを判断し、手取りの3割前後か2〜2.5割を目安に借入額を出す
- 計算した借入額に頭金を加え、希望エリアや物件種別から無理なく手が届く物件を選ぶ
- 変動金利を選ぶ場合は金利が1%上がった後の返済額もシミュレーションして確認し、事前審査に進む
4つのステップです。
MIYABIまずは最初の一歩として、2人の最新の給与明細を並べ、世帯全体の毎月の手取り額を把握することから始めてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月11日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月11日
- 住宅金融支援機構「【フラット35】ペアローン」「https://www.flat35.com/loan/lineup/pair/index.html」確認日:2026年11月11日
- 住宅金融支援機構「新機構団信の加入要件・保障内容」「https://www.flat35.com/danshin_menu/shin-danshin/kanyuu.html」確認日:2026年11月11日
- りそな銀行「住宅ローン金利」「https://www.resonabank.co.jp/kojin/jutaku/kinri/」確認日:2026年11月11日
- SBIアルヒ「住宅ローン金利一覧」「https://www.sbiaruhi.co.jp/rate/」確認日:2026年11月11日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」「https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf」確認日:2026年11月11日
- 国土交通省「住宅ローンの常識が変わる!?(住宅ローンの金利リスクに関するリーフレット)」「https://www.mlit.go.jp/jutakukentiku/house/content/001990160.pdf」確認日:2026年11月11日
- 住宅金融支援機構「2025年度 フラット35利用者調査」「https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf」確認日:2026年11月11日
- 住宅金融支援機構「2025年度 フラット35利用者調査 集計表」「https://www.jhf.go.jp/about/research/loan/flat35/2025.html」確認日:2026年11月11日
- 国税庁「No.1410 給与所得控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm」確認日:2026年11月11日
- 国税庁「No.1199 基礎控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm」確認日:2026年11月11日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月11日
- 国税庁「No.1191 配偶者控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm」確認日:2026年11月11日
- 総務省「個人住民税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html」確認日:2026年11月11日
- e-Gov法令検索「地方税法」「https://laws.e-gov.go.jp/law/325AC0000000226」確認日:2026年11月11日
- 全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」「https://www.kyoukaikenpo.or.jp/assets/R8_13tokyo.pdf」確認日:2026年11月11日
- 厚生労働省「令和8(2026)年度 雇用保険料率のご案内」「https://www.mhlw.go.jp/content/001692566.pdf」確認日:2026年11月11日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月11日
- 国土交通省「住宅ローン減税(令和8年度税制改正後)Q&A」「https://www.mlit.go.jp/jutakukentiku/house/content/002011976.pdf」確認日:2026年11月11日
- 国税庁「No.7140 印紙税額の一覧表(その1)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年11月11日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月11日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月11日
- auじぶん銀行「住宅ローン」「https://www.jibunbank.co.jp/products/homeloan/」確認日:2026年11月11日
- 楽天銀行「住宅ローン」「https://www.rakuten-bank.co.jp/home-loan/」確認日:2026年11月11日