
住宅ローンの繰り上げ返済はお得?減る利息の試算と手数料、いつ・いくら返す価値があるか
この記事で分かること
- 期間短縮型と返済額軽減型の違いと、金額・時期・金利によって減る利息の試算
- 手数料や保証料の具体例、メリット・デメリット、住宅ローン控除への影響
- いつ・いくら繰り上げるかの決め方と、向いている人・急がないほうがいい人
「貯金も少し増えてきたし、繰り上げ返済したほうが得なのかな・・・」
返済予定表の利息を見て「少しでも早く返したい」と思う一方で、貯金が減るのは怖く、さらに「早く返すべき」「低金利なら返さなくていい」といった反対の意見まで耳にすると、どちらを信じるべきか迷ってしまいますよね。
どちらの主張にも理由があります。
繰り上げ返済をすれば確かに利息は減らせますが、一度返済に回したお金は手元に戻ってこないため、誰にとってもお得とは限りません。
判断の決め手となるのは、「手元に残す額を引いて余るお金があるか」と、「自分のローンの金利で利息がどれだけ減るか」という2つのポイントです。
同じ金額を繰り上げても、金利の違いだけで減る利息に4倍以上の差がつくこともあります。
 MIYABI
そのため、試算は高い金利と低い金利の2通りで示します。
この記事の結論
- 利息は減るが出したお金は戻らないので誰にでもお得とは限らず、手元に残す額を引いて余るお金がある人が、その額まで繰り上げる価値がある
- 種類は、完済を早めて利息を大きく減らすなら期間短縮型、毎月の返済を軽くするなら返済額軽減型を選ぶ
- 時期は余るお金ができたときで、早いほど効く
- 住宅ローン控除で税金が戻る間は、試算では金利が期間短縮型で年0.6%前後、返済額軽減型で年1.1%前後より低ければ急がなくていい

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの繰り上げ返済とは|一部と全額、期間短縮型と返済額軽減型の違い
住宅ローンの繰り上げ返済とは、毎月の返済とは別にまとまった金額を返済し、元金(借りたお金そのもの)を減らすことです。
元金を減らすことで、その分にかかるはずだった先の利息を払わずに済むため、利息の総額が減ります。
繰り上げ返済の種類は、残高の一部を返すか全額を返すかで分かれ、一部を返済する場合はさらに2つの型があります。
一部繰り上げと全額繰り上げは返す額が違う
一部繰り上げは、ローンの残高のうち一部だけを返す方法で、その後も返済は続きます。
一方の全額繰り上げは、残っているローン残高をすべて返済し、ローンを完済する方法です。
全額を返すと、万一のときにローンが保険で返される団信(団体信用生命保険)の保障や、年末のローン残高に応じて税金が戻る住宅ローン控除の適用も、その時点で終了します。
MIYABI手元のお金も一度に大きく減ってしまうため、ここからは主に一部繰り上げの話をします。
期間短縮型と返済額軽減型は変わるものが違う
2つの型はどちらも利息を減らしますが、完済までの期間を縮めるのか、それとも毎月の返済額を下げるのかという点で違いがあります。
期間短縮型は毎月そのままで完済が早まる
期間短縮型は、毎月の返済額を変えずに、完済の時期を早める型です。
返済期間が短くなる分だけ先の利息がなくなるため、同じ金額を繰り上げるなら返済額軽減型より利息が大きく減ります。
MIYABIただし、毎月の返済額自体は変わらないため、月々の負担が軽くなるわけではありません。
返済額軽減型は期間そのままで毎月が下がる
返済額軽減型は、完済までの期間を変えずに、毎月の返済額を引き下げる型です。
毎月の負担は軽くなるものの、利息を減らす効果は期間短縮型に比べて小さくなります。
同じ300万円なら減る利息は期間短縮型が約2.5倍
2026年11月に借りる場合の、完済まで金利が変わらない全期間固定の住宅ローン「フラット35」で最も多い金利は年3.81%です。
この金利で3,000万円を35年で借り、返済開始から10年後に300万円を繰り上げたモデルケースで比べます。
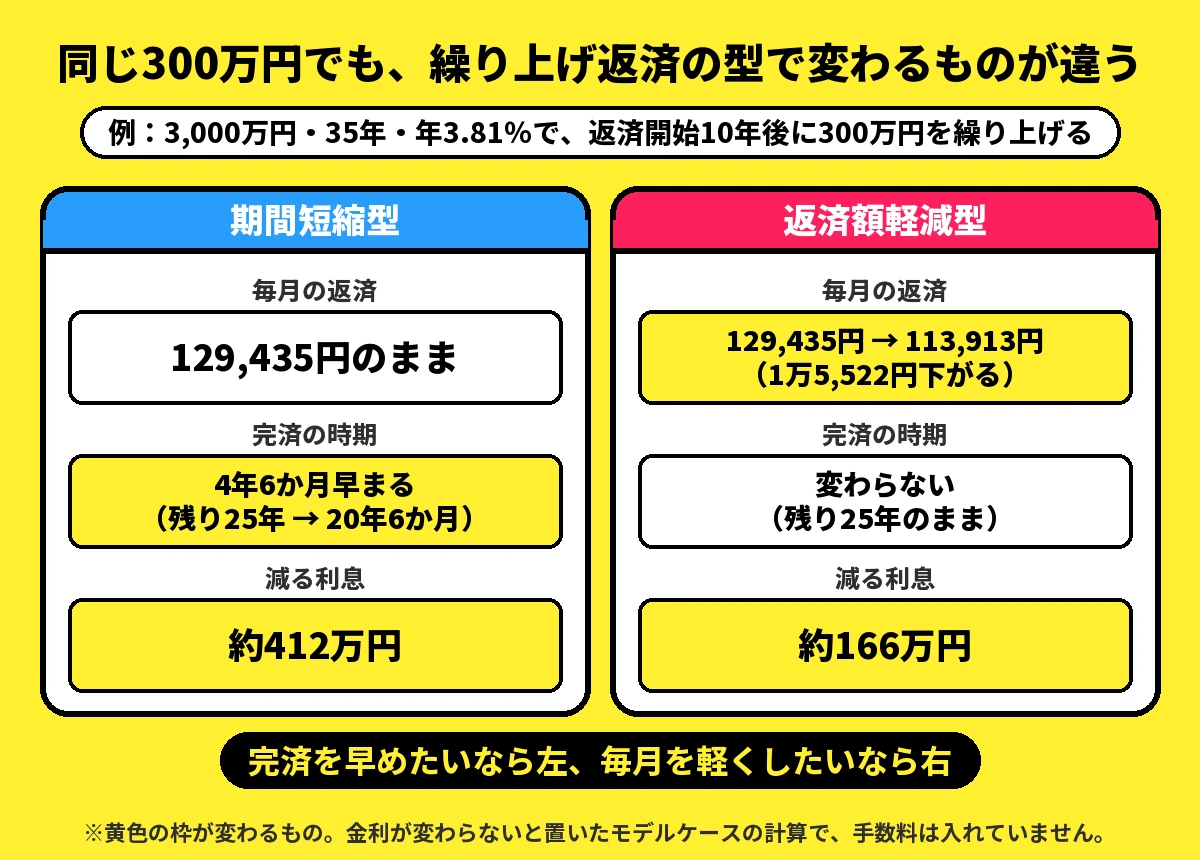
期間短縮型では、毎月の返済額は12万9,435円のまま変わりませんが、完済が4年6か月早まり、残り25年の返済期間は20年6か月に短縮されます。
返済額軽減型では、残り25年の返済期間はそのままで、毎月の返済額が1万5,522円下がり、11万3,913円になります。
MIYABI減る利息の総額は、期間短縮型が約412万円、返済額軽減型が約166万円となる計算です。
住宅ローンの繰り上げ返済で減る利息|金額・時期・金利で比べた試算
減る利息は、繰り上げる金額が多いほど、返済の早い時期ほど、ローンの金利が高いほど大きくなります。
条件をそろえ、金額・時期・金利を1つずつ変えて比べます。
試算の前提
- 借入3,000万円、35年、元利均等返済(毎回の返済額が同じになる返し方)、ボーナス払いなし
- 年3.81%:2026年11月に借りる場合のフラット35(団信付き)で、借入期間21〜35年、融資率(物件価格に対する借入の割合)9割以下の最も多い金利で、完済まで同じ金利で計算できる例
- 年1.195%:2026年11月1日現在の三菱UFJ銀行の変動金利(返済途中で金利が見直されるタイプ)で、審査で変わることもある低い金利の例
- 繰り上げなしの毎月の返済と利息の総額:年3.81%は12万9,435円と約2,436万円、年1.195%は8万7,439円と約672万円
- 手数料と保証料の戻りは入れない
金利が完済まで変わらない前提のモデルケースで、実在の世帯や平均の数字ではなく、実際の期間や利息は借入先の計算で少し変わります。
繰り上げる金額で比べると、多いほど減る利息は増える
年3.81%のローンで、返済開始から10年後(残り25年)に繰り上げる金額を変えると、次のようになります。
| 繰り上げる額 | 期間短縮型:減る利息 | 期間短縮型:短くなる期間 | 返済額軽減型:減る利息 | 返済額軽減型:毎月の返済(129,435円から) |
|---|---|---|---|---|
| 100万円 | 1,513,372円 | 1年7か月 | 552,213円 | 124,261円(−5,174円) |
| 300万円 | 4,118,898円 | 4年6か月 | 1,656,639円 | 113,913円(−15,522円) |
| 500万円 | 6,257,161円 | 7年2か月 | 2,761,065円 | 103,565円(−25,870円) |
実際に、上表の返済額軽減型は減る利息も毎月の下がり方も金額に比例し、毎月は100万円につき約5,200円下がります。
MIYABI一方で期間短縮型は、100万円あたりの減る利息が、100万円の行の約151万円から500万円の行の約125万円へ小さくなる計算です。
繰り上げる時期で比べると、早いほど減る利息は大きい
同じ300万円を繰り上げる場合でも、実行する時期が早いほど減らせる利息は大きくなります。
| 繰り上げる時期(残り) | 年3.81%:期間短縮型の減る利息(短くなる期間) | 年3.81%:返済額軽減型の減る利息(毎月の減り) | 年1.195%:期間短縮型の減る利息(短くなる期間) | 年1.195%:返済額軽減型の減る利息(毎月の減り) |
|---|---|---|---|---|
| 5年後(残り30年) | 5,464,979円(5年5か月) | 2,038,428円(13,996円) | 1,193,233円(3年11か月) | 571,308円(9,920円) |
| 10年後(残り25年) | 4,118,898円(4年6か月) | 1,656,639円(15,522円) | 955,526円(3年9か月) | 471,935円(11,572円) |
| 15年後(残り20年) | 2,971,377円(3年10か月) | 1,291,367円(17,880円) | 731,014円(3年6か月) | 374,265円(14,059円) |
| 20年後(残り15年) | 1,997,631円(3年2か月) | 943,162円(21,905円) | 518,993円(3年4か月) | 278,415円(18,212円) |
| 25年後(残り10年) | 1,174,659円(2年8か月) | 612,441円(30,102円) | 318,800円(3年1か月) | 184,325円(26,534円) |
| 30年後(残り5年) | 481,486円(2年2か月) | 299,579円(54,990円) | 129,783円(2年11か月) | 92,017円(51,530円) |
実際に、上表の年3.81%の期間短縮型は、5年後の繰り上げでは約546万円の利息を減らせるのに対し、30年後では約48万円にとどまります。
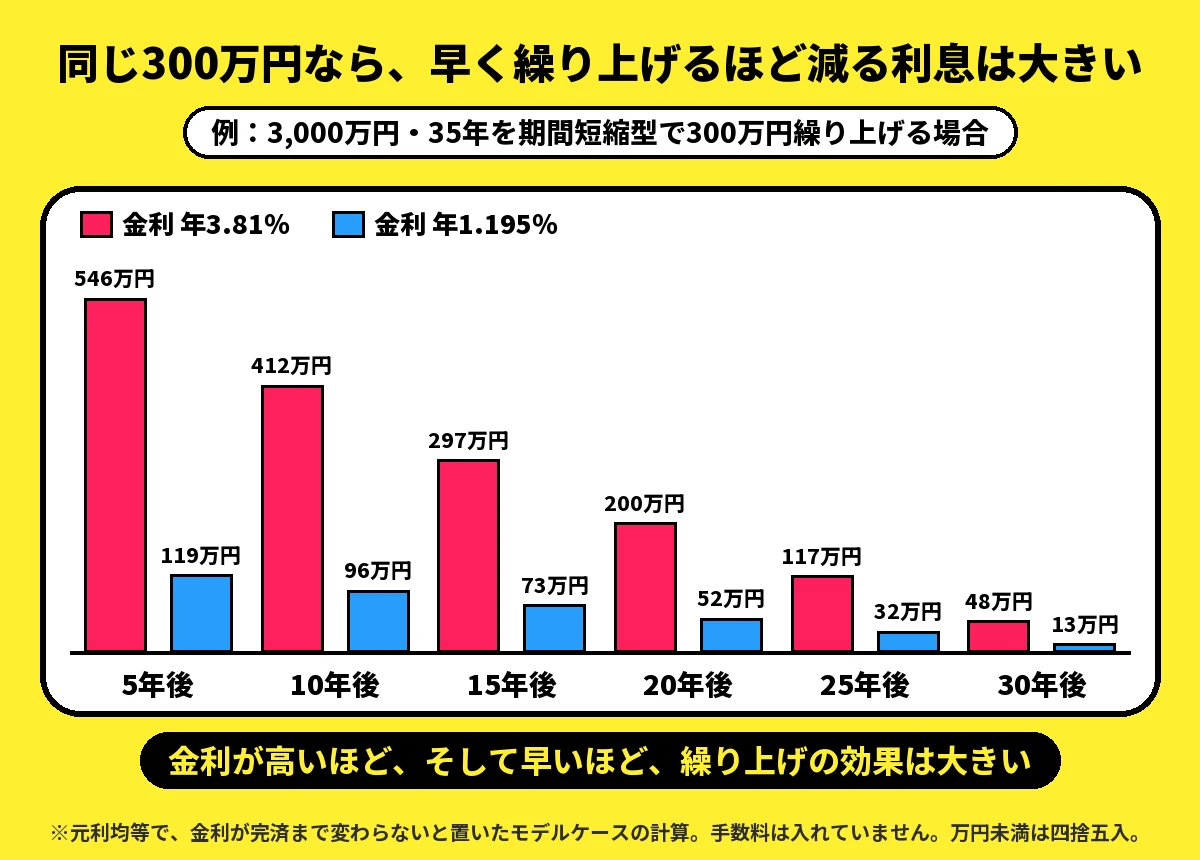
返済額軽減型の毎月の下がり方は逆で、年3.81%なら5年後の1万3,996円に対し、30年後は5万4,990円と、残りが短いほど大きくなります。
MIYABIまた、早い時期に繰り上げるほど手元のお金が少ない期間が長く続くことにもなるため、時期だけで決めないようにしましょう。
ローンの金利で比べると、同じ金額でも減る利息は大きく違う
繰り上げる金額や時期を同じにしても、ローンの金利が異なれば減る利息は大きく変わります。
次の表は、返済開始から10年後に100万円を期間短縮型で繰り上げた場合の比較です。
| ローンの金利 | 年0.5% | 年1.195% | 年2% | 年3% | 年3.81% |
|---|---|---|---|---|---|
| 減る利息 | 129,928円 | 338,389円 | 627,004円 | 1,070,595円 | 1,513,372円 |
繰り上げ額を300万円にした場合、同条件でも年3.81%は約412万円、年1.195%は約96万円で、4倍以上の差になります。
つまり「お得」といっても金利次第で減る額はまるで異なるため、自分のローンの金利に近い列で見ましょう。
MIYABIローンの金利が低いほど、繰り上げを急ぐ理由は小さくなります(変動金利の場合は、今の金利が続いたときの目安です)。
期間短縮型と返済額軽減型は、家計に効き始める時期が違う
ここまでの試算で利息を大きく減らせるのは期間短縮型ですが、その効果が家計に出るのはずっと先です。
年3.81%のローンで10年後に300万円を繰り上げた場合、期間短縮型ではそれまで通りの返済額で20年6か月返し続け、その後の返済がなくなることで約412万円減ります。
一方で返済額軽減型なら翌月からすぐに毎月の負担が1万5,522円軽くなりますが、下がった分の合計が繰り上げた300万円に達するのは約16年後(年1.195%なら約21年半後)という計算になります。
私なら、教育費や住宅の修繕費用などが数年内に重なりそうな時期は手元のお金の確保を優先し、繰り上げ返済をするとしても返済額軽減型を選びます。
収入が減った月にも、軽くなった分がそのまま効くからです。
MIYABI反対に、大きな出費が片付いて毎月の返済に無理がない人なら、この例で約246万円多く減る期間短縮型が合うと思います。
住宅ローンの繰り上げ返済の手数料と保証料|金融機関で違う点
一部繰り上げはインターネットなら無料の例が多く、高くなりやすいのは窓口と全額、固定金利の期間中です。
繰り上げ返済の手数料はインターネットと窓口、全額と一部で違う
次の表は、条件の違いを比較するために金融機関の例をまとめたもので、特定の金融機関を推奨するものではありません(税込、確認日は2026年11月6日時点)。
表中の「特約期間」は一定期間だけ金利を固定する期間、「住・My Note」はフラット35のインターネット手続き画面を指します。
| 金融機関の例(時点) | 一部:インターネット | 一部:窓口・電話 | 全額:インターネット | 全額:窓口・電話 |
|---|---|---|---|---|
| 三菱UFJ銀行(2025年8月1日現在) | 無料 | 16,500円 | 16,500円 | 33,000円 |
| 三井住友銀行(2025年3月10日現在) | 無料 | 16,500円 | 無料 | 33,000円 |
| りそな銀行 | 無料 | 5,500円(固定金利選択型の特約期間中は33,000円) | 取り扱いなし | 11,000円(同33,000円) |
| ドコモSMTBネット銀行 | 無料 | ― | 無料(固定金利の期間中は33,000円) | ― |
| PayPay銀行(2026年11月5日現在) | 無料 | 5,500円(電話) | 取り扱いなし | 33,000円(電話) |
| 楽天銀行(金利選択型) | 無料 | 無料(電話) | 無料 | 無料(電話) |
| フラット35 | 無料(住・My Note) | 無料(窓口) | 無料(住・My Note、一部の金融機関のみ) | 無料(窓口) |
提携ローンや一部の商品では上表と違うことがあるので、最後は借入先の手数料表で金額を確かめましょう。
上の表の例では、窓口や電話での一部繰り上げが有料となる場合、固定金利の期間中を除くと5,500〜1万6,500円で、繰り上げを行う都度かかります。
全額繰り上げと固定金利の期間中は有料が残る
全額繰り上げの手数料は、上の表の例では無料から3万3,000円まで幅広く、インターネットでは手続きを受け付けていないケースもあります。
表にない商品では、SBIアルヒのスーパーフラットのように全額繰り上げに5万5,000円(税込、2026年11月6日確認)かかる例もあります。
また、固定金利の期間中は手数料が高くなる場合があり、りそな銀行の固定金利選択型では、特約期間中の窓口手続きが3万3,000円となっています。
MIYABI全額返済を急がないのであれば、この特約期間が終わるまで待つことで手数料を抑えられるケースもあります。
一部繰り上げの最低金額も金融機関で違う
ドコモSMTBネット銀行は1円から、フラット35は住・My Noteなら10万円以上、窓口では100万円以上となっています。
MIYABIまた、期間短縮型では毎月の返済1回分の元金以上が要る例もあるので、少額ずつ繰り上げたい人は借入先の案内で最低金額を確認しておきましょう。
手数料で得が消えるのは、残りが短くて金額が少ないとき
減る利息より手数料が高くなるのは、残りが短く、金額が少なく、窓口など有料の手続きを利用する場合です。
次の表は、同じ3,000万円・35年返済のローンで減る利息を計算したもので、一部繰り上げは期間短縮型の計算です。
| 残りの期間と金額 | 年3.81%の減る利息 | 年1.195%の減る利息 |
|---|---|---|
| 一部:残り5年で10万円 | 20,949円 | 6,136円 |
| 一部:残り15年で10万円 | 76,782円 | 19,589円 |
| 全額:残り12か月(残高は約152万円、約104万円) | 31,592円 | 6,763円 |
| 全額:残り24か月(残高は約299万円、約207万円) | 119,979円 | 25,903円 |
実際に、上表の年1.195%で残り5年に10万円を繰り上げると、減る利息は6,136円で、窓口手数料の1万6,500円を下回ります。
全額繰り上げであっても、手数料が3万3,000円かかる場合、残り12か月時点ではどちらの金利でも、残り24か月時点では年1.195%の場合に、減る利息よりも手数料のほうが高くなります。
そのため、少額を繰り上げる際は、事前にインターネットから手続きできるかどうかを確かめておきましょう。
MIYABIなお、損得ではなく「借金を早く完済したい」という目的ならば、また別の判断になります。
保証料が戻るのは一括で前払いした人だけ
保証料(返せないときに保証会社に代わりに返してもらうための費用)が戻ってくるのは、借入時に一括で前払いした人だけです。
前払いしている場合は、繰り上げを行うと経過年数に応じて一部が戻ることがあります。
ただし、戻ってくる金額からは保証会社の手数料(窓口で1万1,000円の例)や振込手数料が差し引かれます。
MIYABI一方で、金利に上乗せして支払う方式では戻らず、銀行に支払う融資事務手数料(借入金額の2.2%の例)も戻りません。
住宅ローンの繰り上げ返済のメリットとデメリット|利息と手元のお金を比べる
繰り上げ返済で得られるのは利息の減りと将来の返済の軽さで、失うのは手元のお金を自由に使える余裕です。
メリットは利息の減り、完済の早まり、毎月の軽さ
繰り上げ返済のメリットは、
- 支払う利息を減らせる
- 完済時期を早められる(期間短縮型)
- 毎月の返済負担を軽くできる(返済額軽減型)
の3つで、どれを重視するかで選ぶ型が変わります。
たとえば完済の早まりなら、35歳で3,000万円を35年で借りた場合、金利が変わらなければ65歳の時点で残高が年3.81%で約706万円、年1.195%で約509万円残る計算です。
この残高をなくして65歳で完済するために必要な繰り上げ返済額は、年3.81%なら45歳時点で約330万円、55歳時点で約483万円の計算です。
年1.195%なら、45歳時点で約401万円、55歳時点で約452万円です。
MIYABI定年後の返済負担を減らしたい場合は、この形で金額を逆算できます。
デメリットは戻らないお金と、減っていく保障
デメリットの中心は、手元のお金が減ることと、団信の保障が小さくなることです。
出したお金は戻らず、短くした期間も戻せない
繰り上げ返済に出したお金は、後から取り戻せません。
また、期間短縮型で一度短縮した返済期間は、後から延ばせない金融機関もあります。
そのため、後から手元のお金が不足した場合、カードローンなど金利の高い借入に頼ることになりかねません。
たとえば、貸金業者の上限金利である年15%(元本100万円以上の場合)で100万円を1年借りると、利息は15万円です。
これに対し、同じ100万円を繰り上げ返済して減る1年分の利息は、住宅ローン金利が年3.81%の場合でも約3万8,100円にとどまります。
MIYABI金額に迷う場合は、少なめに繰り上げて、足りると分かってから追加するほうが後悔しにくいはずです。
教育費や修繕で手元が足りなくなることがある
手元が足りなくなりやすいのは、教育費や家の修繕が重なる時期です。
たとえば教育費なら、日本政策金融公庫の2021年の調査(インターネットアンケート、回答4,700人)で、高校入学から大学卒業までにかける費用は子ども1人あたり平均942.5万円でした。
MIYABI進路によって実際の金額は異なるものの、こうした支出のピークが近い場合は、繰り上げより手元を優先する理由になります。
団信の保障は残高と期間に合わせて小さくなる
団信の保険期間は借入期間に連動しているため、期間短縮型で期間が短くなると、保険期間も短くなります。
また、残高が減ると保険で返される額も減ります。
MIYABI万一のとき、手元に残したお金は家族の生活費に使えますが、繰り上げたお金は残高を減らした形で、現金としては残りません。
金利が上がると繰り上げ返済で減る利息は増えるが、毎月の返済の増加は止まらない
金利が上昇すると、繰り上げ返済によって減る利息は大きくなりますが、毎月の返済が増えること自体は止められません(全期間固定なら金利は変わらないので、ここは変動金利と固定期間が終わった後の話です)。
金利が上がるほど減る利息は大きくなる
年1.195%で借りた3,000万円のローンで、10年後に300万円を繰り上げ、その直後から金利が変わる前提で計算しました。
金利の予想ではなく、金利が変わった月から毎月の額を計算し直した単純な試算で、表の毎月は金利が変わった後の額です。
| 10年後からの金利 | 繰り上げなし:毎月 | 返済額軽減型:毎月 | 期間短縮型:減る利息 | 返済額軽減型:減る利息 |
|---|---|---|---|---|
| 年1.195%のまま | 87,439円 | 75,867円 | 955,526円 | 471,935円 |
| 年2.195% | 98,239円 | 85,237円 | 1,845,815円 | 900,742円 |
| 年3.195% | 109,800円 | 95,268円 | 2,822,443円 | 1,359,816円 |
実際に、上表の年2.195%になると、期間短縮型で減る利息は約96万円から約185万円へ増えます。
ただし、返済額軽減型を選んだ場合でも、毎月の返済額は7万5,867円から8万5,237円へと増加するため、繰り上げても金利上昇の影響はなくなりません。
MIYABIそれでも、繰り上げ返済をしなかった場合の毎月9万8,239円と比べると、毎月の支出を1万3,002円低く抑えられる計算になります。
金利が上がると期間や毎月が思いどおりに動かないことがある
変動金利の元利均等返済には、金利が変わっても次の見直しまで毎月の返済額が変わらない決まりを設けたローンがあり、これを5年ルールといいます(上の試算には入れていません)。
この5年ルールが適用されるローンの場合、金利が上がる局面で繰り上げても、期間が短くならなかったり、毎月の返済額が増えたりする場合があります。
MIYABIそのため変動金利の人は、申し込む前に借入先のシミュレーションで、繰り上げ後の期間と毎月の額を見ておきましょう。
住宅ローン控除があるときの繰り上げ返済|10年の要件と控除の減り方
住宅ローン控除を受けている人が繰り上げるときに見るのは、返済期間が10年未満にならないかと、残高が減った分の控除の減りの2つです。
返済期間が10年未満になると控除が使えなくなる
繰り上げ返済によって返済期間が10年未満になってしまうと、その年以降は住宅ローン控除を受けることができなくなります。
この10年とは残りの返済期間ではなく、「最初の返済月から、繰り上げ返済後の最終返済月までの総期間」を指します。
したがって、返済開始からすでに5年が経過している場合、繰り上げ後の残り期間が5年未満になると要件の10年を満たさなくなります。
なお、この要件が関係するのは返済期間を縮める「期間短縮型」のみであり、期間が変わらない「返済額軽減型」では問題になりません。
次の表は、返済開始から5年後に期間短縮型で繰り上げるとき、いくらを超えると10年未満になるかを、120回の返済を10年と数えて計算したものです。
| 借入 | 5年後の残高 | 10年未満になる繰り上げ額 |
|---|---|---|
| 3,000万円・35年・年3.81% | 約2,774万円 | 約2,068万円超 |
| 2,000万円・20年・年3.49% | 約1,622万円 | 約985万円超 |
| 2,000万円・15年・年3.49% | 約1,446万円 | 約660万円超 |
上表のとおり、35年で借りた人なら通常の金額ではかかりにくく、気をつけたいのは15年や20年で借りた人です。
MIYABIこの基準額に近い金額を繰り上げる際は、借入先金融機関のシミュレーションで最終返済月を確認して余裕を持たせ、控除を継続できるか判断に迷う場合は税務署に相談してみましょう。
残高が減ると控除も減るが、上限より残高が多ければ減らない
2022年以降に入居した場合の住宅ローン控除額は、原則として年末時点のローン残高の0.7%です(この割合を控除率と呼びます)。
そのため、100万円を繰り上げ返済すると、その年の控除額は7,000円減少することになります。
一方で、同じ100万円にかかる1年の利息は、年1.195%で約1万1,950円、年3.81%で約3万8,100円減るので、利息の減りのほうが大きい計算です。
ただし、控除の対象になる残高には上限があり、2026年に新築へ入居した場合は、世帯の条件による上乗せを除くと、家の性能によって
- 認定住宅:4,500万円
- ZEH水準省エネ住宅:3,500万円
- 省エネ基準適合住宅:2,000万円
の3つに区分されます(入居年や中古住宅かどうかによって異なります)。
ローン残高がこれらの上限額を上回っている間は、繰り上げ返済をしても控除額が減ることはありません。
次の表は、2026年に新築へ入居した場合を例に、300万円を返済開始から5年後に繰り上げたときの、13年間の控除の減りを計算したものです(その年の年末残高が決まった後に繰り上げ、税額が足りる前提)。
| ローンの金利と型 | 減る利息 | 減る控除:認定住宅・ZEH水準 | 減る控除:省エネ基準適合 |
|---|---|---|---|
| 年3.81% 期間短縮型 | 5,464,979円 | 200,124円 | 7,691円 |
| 年3.81% 返済額軽減型 | 2,038,428円 | 152,921円 | 0円 |
| 年1.195% 期間短縮型 | 1,193,233円 | 177,343円 | 49,264円 |
| 年1.195% 返済額軽減型 | 571,308円 | 146,319円 | 27,384円 |
実際に、上表のどの組み合わせでも、減る利息のほうが大きくなります。
MIYABI税額が少なくて控除を使い切れていない人は、控除の減りがさらに小さくなることがあります。
控除が終わるまで待つかは、金利と繰り上げの型で決める
控除が終わるまで待つほうが計算上多く減るのは、ローンの金利が、期間短縮型で年0.6%前後、返済額軽減型で年1.1%前後より低い場合です。
次の表は、300万円を5年後に繰り上げて減る利息から減る控除を引いた額が、13年間の控除が終わるまで待って減る利息よりいくら多いかの計算です(マイナスは待つほうが多く減る場合)。
上限にかからない住宅で税額が足り、金利は変わらず、待つ間の300万円に利息はつかない前提です。
| ローンの金利 | 期間短縮型:5年後のほうが多く減る額 | 返済額軽減型:5年後のほうが多く減る額 |
|---|---|---|
| 年0.5% | −37,622円 | −81,710円 |
| 年0.7% | 23,030円 | −55,803円 |
| 年1% | 124,055円 | −15,413円 |
| 年1.195% | 196,609円 | 11,880円 |
| 年3.81% | 1,856,715円 | 449,974円 |
実際に、上表の期間短縮型は、年0.5%なら待つほうが約4万円多く減り、年1.195%なら早いほうが約20万円多く減ります。
一方で返済額軽減型は、年1%でも待つほうが約1万5,000円多く減り、年1.195%でも早いほうが約1万2,000円多いだけです。
そのため変動金利の人は、今の金利をこの分かれ目と比べ、金利が見直されたら比べ直しましょう。
MIYABIなお、上限より残高が多い人は分かれ目が下がり、2021年までに入居して控除率が1%の人は上がります(個別の税額は税務署で確かめられます)。
控除を受けている間の12月の繰り上げは、翌年1月に回すかを金利と型で決める
控除はその年の12月31日の残高で決まるため、残高が上限より少なく税額が足りる人なら、12月に繰り上げるより翌年1月まで待つほうが、その年の控除は減りません。
100万円を繰り上げる場合、控除の差額は7,000円になります。
一方、返済を1か月遅らせることで余分に発生する利息は、5年後に期間短縮型で繰り上げる例だと、年1.195%で約1,400円、年3%で約5,800円の計算です。
MIYABI金利が年3.81%なら余分な利息は約9,200円となり控除の差額を上回るため待つ必要はありませんが、返済額軽減型の場合は約2,200円にとどまるため、1月に回すほうが多く残ります。
住宅ローンの繰り上げ返済はいつ・いくら?手元に残す額から決める
繰り上げる時期は、手元に残す額を引いて余るお金ができたときで、残りの期間が長いうちほどよく効きます。
いくら繰り上げるかは、手元に残す額を引いて決める
繰り上げに回せる額は、次の式を目安に出します(公的な基準ではありません)。
たとえば毎月の生活費が25万円なら、半年分で150万円です。
貯蓄が600万円で、5年以内に使う予定のお金が100万円なら、600万円−150万円−100万円=350万円が回せる額の計算です。
この予定には、教育費や車、家の修繕も含めておきましょう。
生活費の半年分というのはあくまで目安です。
失業や病気による休職に備えるお金には3か月〜1年分と幅があるため、収入が不安定な人は厚めに残しましょう。
同じ例でも、手元に残す生活費を3か月分にすれば回せる額は425万円になり、1年分残す場合は200万円まで変わります。
MIYABIまた、カードローンなど住宅ローンより金利の高い借入がある場合は、そちらの返済を優先したほうが、同じ金額でも年間で減る利息が大きくなります。
少しずつ繰り上げるか、貯めてまとめるか
手数料が無料なら、まとまった金額を貯めてから返すよりも、少額ずつ早めに繰り上げたほうが利息をより多く減らせます。
次の表は、5年間で300万円を期間短縮型で繰り上げ返済した場合の比較です。
| ローンの金利 | 毎年60万円×5回:減る利息(短くなる期間) | 5年後に300万円:減る利息(短くなる期間) | 差 |
|---|---|---|---|
| 年3.81% | 6,076,681円(5年10か月) | 5,464,979円(5年5か月) | 611,702円 |
| 年1.195% | 1,292,766円(4年1か月) | 1,193,233円(3年11か月) | 99,533円 |
ただし、窓口手続きで1回あたり1万6,500円の手数料がかかる場合、5回に分けると1回で返すより手数料が6万6,000円多くかかるため、金利年1.195%のローンでは利息差(約10万円)の大半が手数料で消えてしまいます。
一方で、まとまったお金を貯めてから繰り上げる方法なら、貯めている間は急な出費にもその資金を使えます。
MIYABI手元のお金に余裕がないうちは、こちらのほうが向いています。
資産運用と比べるときは、ローンの金利を物差しにする
資産運用と比較する際の物差しとなるのが、住宅ローンの金利です。
繰り上げ返済は、出したお金にかかるはずだった金利の分だけ、利息の支払いが減る方法だからです。
これに対して株式や投資信託などの運用は、増えるとは限らず、元本割れのリスクもあります。
課税口座(売却益などに20.315%の税金がかかる口座)の場合、税引き後に住宅ローンの金利と同等になるために必要な運用利回りは、ローン金利が年1.195%なら約1.50%、年3.81%なら約4.78%です(毎年課税され、運用の手数料を除く単純計算)。
NISA(運用の利益に税金がかからない制度)の枠内であれば、同等になるのに必要な利回りはローンの金利と同じですが、元本割れのリスクがある点は変わりません。
ただ、将来の運用利回りは誰にも分からないため、どちらが得かは一概には言えません。
MIYABI運用に回すかどうかは、使う時期が遠く、減っても困らないお金かどうかで決めましょう。
住宅ローンの繰り上げ返済が向いている人、急がないほうがいい人
繰り上げ返済をする価値があるのは、手元に残す額を引いても余るお金があり、減る利息が手数料や控除の減りを十分に上回る人です。
ここからの分け方は、公的な基準ではなく、試算から導いた判断です。
繰り上げ返済をする価値がある人
余るお金があるうえで、繰り上げる価値が特に高いのは、
- 借入金利が高く、減る利息が大きい
- 定年退職後も返済が続く予定で、老後の負担を減らしたい
- 教育費のピークを過ぎ、当面は大きな出費の予定がない
のように、繰り上げ返済を行う目的が明確になっている人です。
繰り上げ返済を急がないほうがいい人
一方で、繰り上げ返済を急がないほうがよいのは、
- 手元の貯蓄が生活費の半年分に満たない
- 教育費や車の買い替えなど、近い将来にまとまった出費を控えている
- 住宅ローン控除を受けており、金利が期間短縮型で年0.6%前後、返済額軽減型で年1.1%前後を下回っている
- カードローンなど、住宅ローンよりも金利の高い借入がある
- 返済期間が残り数年で金額も少なく、窓口でしか手続きができない
のいずれかに当てはまる人です。
こうした場合に繰り上げないのは、手元を守る判断です。
MIYABIなお、毎月の返済自体がすでに苦しい場合は、繰り上げ返済を考えるのではなく、まずは借入先の金融機関へ相談して返済方法を見直しましょう。
また、金利そのものを下げたいなら、借り換えと比べる方法もあります。

家計の場面と金利タイプ別の選び方
どの種類をいつ選ぶかは、年代そのものよりも、子どもの年齢や定年までの残り年数、そしてローンの金利によって決まります。
| 家計の場面・金利タイプ | 選び方の方向 | 理由(ここまでの数字) |
|---|---|---|
| 返済開始から間もなく、教育費はこれから(30代の家庭など) | 手元を厚く残し、余る分だけ期間短縮型 | 早いほど減る(年3.81%の5年後で約546万円)が、教育費の前に手元を減らしすぎない |
| 教育費の山が近い(40代の家庭など) | 急がない、毎月を軽くしたいなら返済額軽減型 | 300万円で毎月約1万5,500円下がる(年3.81%の10年後) |
| 定年後に残高が残る(50代の家庭など) | 老後の資金を残したうえで期間短縮型 | 残り10年なら減る利息は約117万円(年3.81%)と小さくなるが、定年後の返済を減らせる |
| 全期間固定で金利が高い | 余るお金があれば価値が大きい、借り換えも比べる | 300万円で約412万円減る(年3.81%の10年後) |
| 変動金利で年1%前後 | 急ぐ理由は小さい、手元を厚くして、金利が上がったら計算し直す | 300万円で約96万円減る(年1.195%の10年後)、金利が上がれば増える |
MIYABI上表の場面が2つ以上当てはまって方向が分かれるときは、手元を残すほうを優先するのが無難だと考えます。
繰り上げ返済の前に確かめる順番
繰り上げ返済を実行すると決めたら、
- 貯蓄から手元に残す額を引いて、回せる額を出す
- 返済予定表を確認し、現在の金利・ローン残高・残りの返済回数を把握する
- 控除を受けている人は、年末残高と、繰り上げ後の返済期間が10年以上かを見る
- 借入先のシミュレーションに金額を入れて、2つの型の減る利息と毎月の額を比べる
- 手数料の安い方法で申し込む
の順に確認しながら進めていきましょう。
【Q&A】住宅ローンの繰り上げ返済の申込期限・完済後の手続き・ペアローンの疑問に答える
実際に申し込む段階で迷いやすい点を、Q&Aで整理します。
終わりに|住宅ローンの繰り上げ返済は余るお金で、自分の金利を見て決める
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
繰り上げ返済は将来支払う利息を減らせる一方で、出したお金は戻らないため、お得かどうかは手元に残るお金と自分の金利で決まります。
繰り上げる価値があるのは、生活費の半年分や近い出費を除いても余るお金があり、減る利息が手数料や控除の減りを十分に上回る人です。
返済方法の種類は、完済を早めたいなら「期間短縮型」、毎月の返済負担を軽くしたいなら「返済額軽減型」を選びます。
時期は余るお金ができたときで、残りの期間が長いうちほど効きます。
ただし住宅ローン控除の適用期間中は、試算上、金利が期間短縮型で年0.6%前後、返済額軽減型で年1.1%前後より低ければ、急ぐ必要はありません。
金額は、貯蓄から手元に残す額を引いた残りまでが上限です。
計算してみて余るお金が残らなければ、今回は繰り上げ返済を見送ると決めてしまえば十分です。
手元にお金が余るなら、返済予定表を用意して借入先のシミュレーションに回せる金額を入力してみましょう。
MIYABI2つの型で減る利息や毎月の返済額が具体的な数字として比較できます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構【フラット35】「金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月6日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月6日
- 三菱UFJ銀行「借入後に必要な住宅ローン手数料」「https://www.bk.mufg.jp/tesuuryou/jutaku.html」確認日:2026年11月6日
- 三菱UFJ銀行「一部繰上返済」「https://www.bk.mufg.jp/kariru/jutaku/kuriage/ufj/kuriage/partial_advance_repayment.html」確認日:2026年11月6日
- 三菱UFJ銀行 よくあるご質問「自宅を売却するため、住宅ローンを全額返済したい。」「https://faq01.bk.mufg.jp/faq/show/7667?site_domain=default」確認日:2026年11月6日
- 三井住友銀行「住宅ローン 繰上返済」「https://www.smbc.co.jp/kojin/jutaku_loan/sudeni/kuriage/」確認日:2026年11月6日
- りそな銀行「住宅ローンの手数料・諸費用」「https://www.resonabank.co.jp/kojin/jutaku/fee/」確認日:2026年11月6日
- ドコモSMTBネット銀行「住宅ローン 手数料」「https://www.netbk.co.jp/contents/charge-homeloan/」確認日:2026年11月6日
- ドコモSMTBネット銀行「よくあるご質問」「https://help.netbk.co.jp/faq_detail.html?id=1565」確認日:2026年11月6日
- ドコモSMTBネット銀行「返済方法」「https://www.netbk.co.jp/contents/pc/campaign/lp_hl_hensai_p.html」確認日:2026年11月6日
- ドコモSMTBネット銀行「住宅ローン 手数料(固定金利)」「https://www.netbk.co.jp/contents/lineup/home-loan/real/charge/」確認日:2026年11月6日
- ドコモSMTBネット銀行「はじめての住宅ローン 繰上返済」「https://www.netbk.co.jp/contents/lineup/home-loan/first/kuriage/」確認日:2026年11月6日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月6日
- 楽天銀行「住宅ローン 繰上返済ページ」「https://www.rakuten-bank.co.jp/home-loan/payment/prepayment.html」確認日:2026年11月6日
- SBIアルヒ「スーパーフラット」「https://www.sbiaruhi.co.jp/product/super_flat/」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「繰上返済」「https://www.flat35.com/user/kuriage_hensai.html」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「住・My Noteでできること」「https://www.flat35.com/user/su-my-note/index.html」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】よくある質問 Q&A番号298「https://jhffaq.jp/jhffaq/flat35/web/knowledge298.html」確認日:2026年11月6日
- 住宅金融支援機構「【住・My Note】全額繰上返済(完済)機能追加のお知らせ」「https://www.jhf.go.jp/topics/topics_20250121.html」確認日:2026年11月6日
- 住宅金融支援機構 よくある質問 Q&A番号4100「金融機関によって「住・My Note」で繰上返済ができない場合がありますか。」「https://jhffaq.jp/jhffaq/jhf/web/knowledge4100.html」確認日:2026年11月6日
- りそな銀行「住宅ローンの用語集(保証料)」「https://www.resonabank.co.jp/kojin/jutaku/yougo/yougo_jutaku_0032.html」確認日:2026年11月6日
- りそな銀行「住宅ローンの用語集(融資手数料)」「https://www.resonabank.co.jp/kojin/jutaku/yougo/yougo_jutaku_0035.html」確認日:2026年11月6日
- 三菱UFJ銀行「住宅ローンの一括返済(全額返済)とは?」「https://www.bk.mufg.jp/kariru/jutaku/column/028/index.html」確認日:2026年11月6日
- 三菱UFJ銀行「インターネット申込受付・照会サービス 一部繰上返済申込」「https://direct.bk.mufg.jp/netorder/k002_note.html」確認日:2026年11月6日
- 国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225_qa.htm」確認日:2026年11月6日
- 国税庁 質疑応答事例「繰上返済等をした場合の償還期間」「https://www.nta.go.jp/law/shitsugi/shotoku/06/10.htm」確認日:2026年11月6日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月6日
- 国税庁「No.1212 住宅の新築等をし、令和3年までに居住の用に供した場合」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1212.htm」確認日:2026年11月6日
- 総務省「個人住民税の住宅ローン控除」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html」確認日:2026年11月6日
- 三井住友銀行「繰り上げ返済の注意点」「https://www.smbc.co.jp/kojin/jutaku_loan/column/after-purchase-prepayment/」確認日:2026年11月6日
- 三菱UFJ銀行 よくあるご質問「住宅ローンの5年ルール・125%ルールについて知りたい。」「https://faq01.bk.mufg.jp/faq/show/5787?site_domain=default」確認日:2026年11月6日
- りそな銀行「住宅ローンの繰り上げ返済はいつする?」「https://www.resonabank.co.jp/kojin/column/jutaku/column_0038.html」確認日:2026年11月6日
- りそな銀行「住宅ローンの繰上返済とは?」「https://www.resonabank.co.jp/kojin/column/jutaku/column_0003.html」確認日:2026年11月6日
- 知るぽると「新婚のときに考えたい夫婦でお金のこと」「https://www.shiruporuto.jp/public/family/marriage/shinkon/」確認日:2026年11月6日
- 知るぽると「資金繰りは使う時期に合わせて短期・中期・長期で考える」「https://www.shiruporuto.jp/public/document/container/hitori_kurashi/hitori_kurashi_007.html」確認日:2026年11月6日
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」「https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf」確認日:2026年11月6日
- 日本貸金業協会「上限金利について」「https://www.j-fsa.or.jp/association/money_lending/law/maximum_interest_rate.php」確認日:2026年11月6日
- 国税庁「No.1463 株式等を譲渡したときの課税」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm」確認日:2026年11月6日
- 国税庁「No.1331 上場株式等の配当等に係る申告分離課税制度」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1331.htm」確認日:2026年11月6日
- 国税庁「No.1535 NISA制度」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm」確認日:2026年11月6日
- 金融庁「NISAを知る」「https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html」確認日:2026年11月6日
- 三菱UFJ銀行 Money Canvas「金利上昇の時代、住宅ローンは繰り上げ返済すべき?運用をした方が得なの?」「https://moneycanvas.bk.mufg.jp/know/column/fvjNwvmfDx9zBZS/」確認日:2026年11月6日