
住宅ローンのボーナス払いとは?総額の差とメリット・デメリット、使う価値がある人
この記事で分かること
- ボーナス払いの仕組みと設定上限、3,000万円の試算で見る毎月の返済額・ボーナス月の支払額・総返済額の違い
- ボーナスが減った年や出ない年の影響と、途中でやめられるかどうか
- 繰り上げ返済との違いや、ボーナス払いを利用する価値がある人の特徴
金利と借入期間が同じなら、ボーナス払いをつけても、完済までに支払う総額はほとんど変わりません。
「それなら、毎月の返済が下がるぶん、つけておいたほうがいいのかな・・・」
住宅ローンの返済シミュレーションを見ていて毎月の返済額が予算を少しオーバーしているとき、ボーナス払いの欄に数字を入れるだけで月々の支払額が下がると、つい心が動いてしまうものです。
ボーナス払いは、毎月の返済額の一部を年2回のボーナス月にまわす仕組みですが、35年先まで現在と同じようにボーナスが支給され続けるかは誰にも分かりません。
そのため、損得で判断するのではなく、仮にボーナスが減った年であっても年2回の支払いを続けられるかで決めるものです。
 MIYABI
この先は、ボーナス払いの仕組みと具体的な返済試算を示したうえで、ボーナスが減った年の影響や途中でやめられるかどうか、繰り上げ返済との違いを順に取り上げます。
この記事の結論
- 借入額などを見直しても毎月の返済を月給だけでは払いきれず、ボーナスが毎年出ている人なら、足りない分だけ使う価値がある
- ただし、ボーナスが出ない年の返済分を貯蓄で埋められることが条件で、埋められないなら借入額をさらに見直す
- 毎月の返済を月給だけでまかなえる人はボーナス払いを併用せず、余ったボーナスは貯蓄や繰り上げ返済(余裕があるときの追加返済)に回すほうが身軽

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンのボーナス払いとは|毎月の返済の一部を年2回まとめて返す方法
住宅ローンのボーナス払いとは、毎月の返済に加えて、年2回のボーナス月に返済額を増額して支払う返済方法です。
金融機関の資料などでは、「ボーナス月増額返済」「半年毎増額返済」といった名称で記載されていることもあります。
ボーナス払いは借入額を「毎月返す分」と「ボーナス月に返す分」に分ける
ボーナス払いを利用すると、借入額は「毎月返す分」と「ボーナス月に返す分」の2つに分かれ、それぞれを並行して返済していくことになります。
たとえば3,000万円を借り入れてその3割をボーナス払いに設定した場合、毎月返済する分が2,100万円、ボーナス月に返済する分が900万円という内訳になります。
ボーナス月の支払いは「6月と12月」「7月と1月」のように6か月ごとの年2回あり、その月は通常の毎月返済額にボーナス分の返済額が上乗せされます。
上乗せされる返済額は原則として契約時に確定するため、その年のボーナス支給額によって変動することはありません。
MIYABIつまり、「ボーナス」という名称であっても、ボーナスが出なかったからといって支払いを免除されるわけではなく、決まった額が口座から引き落とされます。
ボーナス払いに回せるのは借入額の40〜50%までの商品が多い
ボーナス払いに設定できる金額には上限があり、多くの住宅ローン商品では借入額の40%まで、または50%までと定められています。
たとえばフラット35(住宅金融支援機構と民間金融機関が提供する、完済まで金利が変わらない住宅ローン)では、借入額の40%以内です(2026年4月1日現在)。
一方、民間銀行の住宅ローンには、借入額の50%まで設定できる商品もあります(2026年11月5日時点)。
ただし、40〜50%というのはあくまで「ここまで設定できる」という上限であり、「この割合まで設定するとよい」という推奨の目安ではありません。
MIYABI何割にするかは自分の手取りから決めるもので、具体的な決め方は後の「向いている人・向いていない人」の章で示します。
住宅ローンのボーナス払いの金額|毎月いくら下がり、総額はいくら増えるか
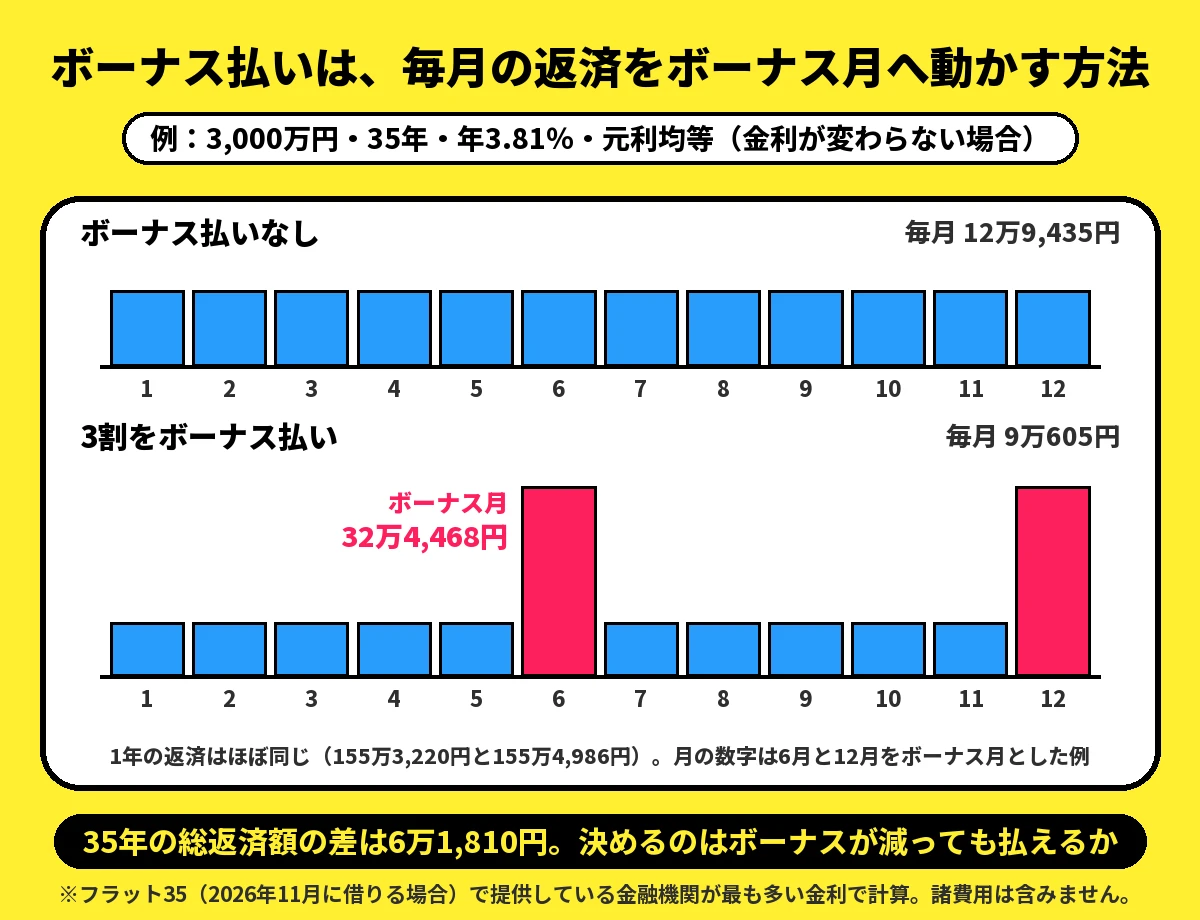
たとえば、フラット35(2026年11月金利:年3.81%)で3,000万円を35年返済として借り入れ、借入額の3割をボーナス払いに設定したとします。
この場合、毎月の返済額は3万8,830円下がり、ボーナス月の支払いは合計32万4,468円となります。
一方、完済までに支払う総返済額の増加幅は、6万1,810円にとどまる計算です。
ボーナス払いの割合別の試算|毎月の返済とボーナス月の支払い
ボーナス払いの割合を高く設定するほど毎月の返済額は抑えられますが、その分ボーナス月の負担は重くなります。
試算の例に用いた年3.81%という金利は、借入期間21年以上35年以下、融資率(住宅価格に対する借入割合)9割以下の場合に最も多い金利です。
年3.81%はこの条件でいちばん低い金利でもあり、金融機関によって年5.73%までの幅があるほか、資金を受け取る月によっても変わります。
フラット35は完済まで金利が変わらない全期間固定金利のため、35年間にわたって一定の金利でシミュレーションでき、モデルケースとして適しています。
試算の前提条件
- 借入額:3,000万円
- 返済期間:35年(毎月の返済420回、ボーナス月の上乗せ70回)
- 返済方法:元利均等返済(毎回の返済額が一定となる方式)
- 金利:年3.81%(全期間固定)
- 利息の計算:毎月返済分は1か月ごと、ボーナス返済分は半年ごとに計算
- 含まれない費用:事務手数料・保証料など
数字はモデルケースの計算で、実在の世帯や平均ではなく、実際の額は借入額・金利・金融機関の計算方法で変わります。
上記の条件をもとに、ボーナス払いの割合だけを変えた場合の毎月の返済額とボーナス月の支払額は、次のようになります。
| ボーナス払いの割合 | 毎月の返済 | ボーナス月の上乗せ | ボーナス月の合計 | 総返済額 | なしとの差 |
|---|---|---|---|---|---|
| なし | 12万9,435円 | ― | ― | 5,436万2,700円 | ― |
| 2割(600万円) | 10万3,548円 | 15万5,909円 | 25万9,457円 | 5,440万3,790円 | +4万1,090円 |
| 3割(900万円) | 9万605円 | 23万3,863円 | 32万4,468円 | 5,442万4,510円 | +6万1,810円 |
| 4割(1,200万円) | 7万7,661円 | 31万1,818円 | 38万9,479円 | 5,444万4,880円 | +8万2,180円 |
上表の「3割」の場合、1年のうち10か月は月々9万605円の返済で済む一方、残りの2か月(ボーナス月)は32万4,468円を支払うことになります。
さらに割合を4割まで引き上げると、毎月の返済額は1万2,944円下がりますが、ボーナス月の負担は6万5,011円増加します。
自分の借入額でのボーナス払いの額は、100万円あたりで見当がつく
返済額は借入額に比例するため、年3.81%・35年返済であれば、100万円あたりの返済額で自分の借入額の目安がつきます。
借入額100万円あたりの目安は、毎月返済分が月々およそ4,315円、ボーナス返済分は1回あたりおよそ2万5,985円です。
たとえば4,000万円を借り入れ、3割をボーナス払いにする場合、毎月返済分(2,800万円)は月々約12万800円、ボーナス返済分(1,200万円)は1回約31万2,000円となります。
MIYABI金利や返済期間が異なる場合や、自分の条件で試算したいときは、フラット35のシミュレーションページ「借入希望金額から返済額を計算」で、ボーナス割合を40%までの範囲で変更して試すことができます。
ボーナス払いで総額はほとんど増えない|1年に返す額もほぼ同じ
同じ金利・同じ返済期間であれば、ボーナス払いを併用しても総返済額はほとんど増えません。
3割併用のケースでも差額は6万1,810円であり、総返済額の約0.1%です。
年間の返済総額で比較しても、ボーナス払いなしが155万3,220円、3割併用が155万4,986円と、ほぼ同額です。
つまりボーナス払いとは、返済総額を減らす仕組みではなく、月々の返済負担の一部を年2回のボーナス時に振り替えているにすぎません。
この利息の差額は、適用金利が高いほど大きくなり、金利が低いほど小さくなります。
たとえば2026年11月1日現在、銀行の変動金利(返済中に金利が見直されるタイプ)には年1.195%の商品があり、適用される金利は審査で変わることがあります。
仮にこの年1.195%の金利が35年間続いたとすると、3割併用による差額は2万2,400円にとどまります。
ただし、これは金利水準による影響を比較するための試算であり、将来の金利推移を予測したものではありません。
実際の変動金利では、将来的に金利が上昇した場合、毎月の返済額だけでなくボーナス月の上乗せ額も増加する可能性があります。
ただし、総返済額の差が小さいからといって、ボーナス払いのリスクそのものが小さいわけではありません。
MIYABI支払いを年2回に集中させた分だけ、ボーナスが減った年に足りなくなるお金の問題が残ります。
住宅ローンのボーナス払いのメリット・デメリット|毎月は軽くなるが、ボーナスが減っても額は下がらない
ボーナス払いのメリットは毎月の返済額を抑えられる点ですが、デメリットは、ボーナスが減っても年2回の上乗せ額は下がらない点にあります。
前の試算でも見たとおり返済総額の差は数万円程度にとどまるため、注意すべきなのは総額の増減よりも、この年2回のまとまった支払いです。
メリットは毎月の返済を月給に収めやすくなること
毎月の返済額が抑えられる分、月給の手取りに収めやすくなります。
また、月給に対してボーナスの割合が大きい働き方の人なら、収入の入り方に返済の形を合わせられます。
ただし、軽くなるのはあくまで毎月の支払いだけであり、年間で支払う総額はほぼ変わりません。
MIYABIそのため、支給されたボーナスの使い道が、契約を結んだ時点で実質的に固定されてしまう点には注意が必要です。
デメリットはボーナスが減っても返済額が下がらないこと
ボーナス払いの上乗せ額は原則として契約時に決まるため、ボーナスが減っても自動では下がりません。
ボーナス月の上乗せは、平均のボーナスの半分を超えることもある
3,000万円の3割の例では、ボーナス月に上乗せされる23万3,863円は、2025年の年末賞与(ボーナス)の平均42万4,889円の約55%にあたる計算です。
なお、この平均値は厚生労働省の統計データによるもので、従業員5人以上の事業所のうち、賞与を支給した事業所における労働者1人あたりの金額です。
パートタイム労働者や賞与が支給されなかった人も含めた数値であり、税金や社会保険料などを差し引く前の「額面金額」である点にも留意が必要です。
口座へ入金される手取り額とは異なりますので、自分の給与明細にある賞与の手取り額をもとに、どれくらいの割合になるか試算してみましょう。
また、ボーナスは毎年同じとは限りません。
たとえば2020年の年末賞与は、平均支給額が前年比で2.6%減少し、賞与が支給された事業所で働く労働者の割合も81.7%まで低下しました(2025年は86.5%)。
しかもこの2.6%減という数値は支給事業所全体の平均であり、製造業単体では5.5%減となるなど、業界や勤務先によって減り方は違います。
MIYABI将来のボーナスは誰にも予想できないため、過去数年分の明細を確認し、自分のボーナスが最も少なかった年の手取り額を見ておきましょう。
ボーナスが減った年は手元に残る額が減り、出ない年は上乗せ2回分がまるごと足りなくなる
上乗せされる返済額は変わらないため、ボーナスが減ると、減った分だけ手元に残るお金が少なくなります。
たとえば借入額の3割をボーナス払いに設定し、通常のボーナス手取り額が1回あたり30万円の人をモデルケースとして考えてみます。
この30万円という金額は試算のために設定した仮の数値であり、一般的な平均値や目安ではありません。
年2回とも同額が支給されると仮定した場合、その年の手取りボーナスの増減によって、上乗せ分を支払った後に手元に残る金額は次の表のようになります。
| その年のボーナスの手取り(1回) | 上乗せを引いた残り(1回) | 1年で残る額・足りない額(2回分) |
|---|---|---|
| ふだんどおりの30万円 | 6万6,137円 | 13万2,274円残る |
| 2割減の24万円 | 6,137円 | 1万2,274円残る |
| 半分の15万円 | 8万3,863円足りない | 16万7,726円足りない |
| 出ない(0円) | 23万3,863円足りない | 46万7,726円足りない |
上の表のとおり、このケースではボーナスが2割減るだけで手元にはほとんどお金が残らず、半分になると給料や貯蓄から足すことになります。
自分の場合も、「(その年の手取りボーナス − 上乗せ1回分)× 2回」で計算することで、年間でいくら手元に残るか、いくら不足するかを確認できます。
ボーナスが出ない年に足りなくなる46万7,726円を給料から毎月よけておくとすると、12か月で割って月に3万8,977円になります。
この月々の分を本来の毎月返済額9万605円に加えると12万9,582円となり、ボーナス払いを利用しない場合の返済額(毎月12万9,435円)とほぼ同額になります。
つまり、ボーナスが出ない年は、毎月の返済が下がった分が消えてしまいます。
もしボーナスの出ない年が2年続けば、不足する金額は2倍の93万5,452円です。
さらに、口座残高が不足して引き落とし日に返済できなければ、「延滞(約束の日に返済できない状態)」として扱われます。
返済を延滞すると遅延損害金(返済が遅れた期間に対して発生する損害金)が課されます。
また、延滞した事実は個人信用情報機関(ローンの返済履歴などを記録・管理する機関)に登録され、今後の各種審査で金融機関が確認することになります。
不足分をカードローンなど別の借入れで埋めると、返済がもう1本増えるため避けましょう。
MIYABIボーナス払いをつける前に、上乗せ2回分を生活費の備えとは別の貯蓄から出せるか、計算しておきましょう。
完済が定年の後になると、ボーナスがなくても上乗せが続く
定年退職後まで返済期間が続くようなローン設定の場合、定年を迎えてボーナスが支給されなくなっても、上乗せはそのまま残ります。
たとえば3割の例で35歳から35年ローンを組み、65歳でボーナスがなくなるとすると、残り5年の上乗せは1年46万7,726円×5年で233万8,630円の計算です。
MIYABIそのため、返済期間を決めるときは、ボーナスが出る年数とも照らしておきましょう。
ボーナス払いにしても借りられる額は増えない
毎月の返済額が低く抑えられると多くのお金を借りられるように思えますが、フラット35の基準では、ボーナス払いにしても借入限度額が増えることはありません。
これは、年収に対する年間返済額の割合を示す総返済負担率を、毎月返済分とボーナス上乗せ分を合わせた年間の返済総額で見るためです。
ボーナス払いを設定しても年間に返済する金額はほぼ変わらないため、この総返済負担率は下がりません。
MIYABI金融機関によって審査基準は異なりますが、毎月の返済額が下がったように見えるからといって、借入額を増やすのは避けましょう。

住宅ローンのボーナス払いは途中でやめられる?|変更できるかは契約先で違う
ボーナス払いを途中でやめられるかどうかは金融機関によって異なり、手続きをすれば変更できる商品もあれば、借入後は変更できない商品もあります。
借入後の変更は、手数料なし・手数料あり・変更できないの3つに分かれる
借入後の変更可否や条件は、「手数料無料で変更可能」「手数料を支払えば変更可能」「変更不可」の3パターンに分かれます。
条件が公開されていて違いが分かる例を2026年11月5日時点で並べると次のとおりで、この3つの中から選ぶための比較ではありません。
| 契約先 | 借入後の変更 | 手数料 |
|---|---|---|
| フラット35 | 「毎月払いのみ」への変更、毎月払い分とボーナス払い分の内訳の変更、ボーナス払い月の変更ができる | かからない |
| 三菱UFJ銀行 | ボーナス返済をなしにする変更、割合の変更、ボーナス月の変更ができる | インターネット5,500円、窓口1万1,000円(書面契約は印紙代が別に必要で、保証会社を利用している場合は保証会社の事務手数料がかかることがある) |
| PayPay銀行 | 割合も、ボーナス返済の月も変更できない | ― |
なお、表中の「変更できる」は「申し込めば必ず変更できる」という意味ではなく、フラット35などのように、今後の返済に無理がないかを改めて審査する金融機関もあります。
そのため、住宅ローンの申込の前に金融機関へ確認しておきたいポイントは、
- 借入後にボーナス払いをやめられるか
- 割合やボーナス月を変えられるか
- 変更手数料はいくらかかるか、また審査はあるか
という3点です。
ボーナス払いをやめると毎月の返済はいくら上がるか
3割の例で10年間返済した後にボーナス払いをやめた場合、毎月の返済額は9万605円から12万9,398円へと、3万8,793円増える計算になります。
これは、10年経過時点でのローン残高(約2,501万円)を、同じ金利のまま残りの期間25年、毎月の返済のみで返していくと想定した試算です。
ボーナス月の上乗せ支払いはなくなりますが、当初からボーナス払いを利用しなかった場合の返済額(月12万9,435円)とほぼ同額を、毎月支払える家計が必要になります。
そのため、「あとでやめればいい」と考えるのであれば、毎月の給与からこの金額を支払える時期が来るかも確認しておきましょう。
自分の場合は、返済予定表で該当時点の残高を確認し、残りの返済期間をもとに試算することで把握できます。
MIYABIまた、変更時に審査が必要な契約の場合、ボーナスが減って家計が苦しくなってから相談しても、審査に通らない可能性がある点に注意が必要です。
ボーナス払いを変更できない契約は、借り換えで組み直す方法もある
もし契約上ボーナス払いを変更できない場合は、借り換え(別のローンを借りて今のローンを返すこと)でプランを組み直すという選択肢もあります。
MIYABIただし、借り換えの際にも審査があり、各種諸費用も発生するため、あてにしすぎず、諸費用を含めて事前に試算しておきましょう。

ボーナス払いが苦しくなったら、延滞する前に金融機関へ相談する
ボーナス払いの返済が苦しくなりそうだと感じたら、延滞してしまう前に、現在借り入れしている金融機関へ相談しましょう。
延滞が続いて返済そのものが難しくなると、最後は家を売って返す話にもなりかねないからです。
相談する際は、返済予定表やボーナスの支給明細書、毎月の家計の収支状況が分かる書類を手元に用意しておきましょう。
たとえば住宅金融支援機構の融資には、ボーナス返済の額を変えたり取りやめたりするメニューがあり、手数料はかかりません。
ただし、事前の審査結果によっては希望に添えない場合があるほか、変更プランの内容によっては総返済額が増えることもあります。
MIYABI住宅ローン以外にも複数の借入があり、自力での返済継続が難しい状況であれば、弁護士など法律の専門家に相談しましょう。
住宅ローンのボーナス払いと繰り上げ返済の違い|約束して返すか、余裕があるときに返すか
繰り上げ返済とは、毎月の返済とは別にまとまった資金を用意し、前倒しで元金を返済することです。
ボーナス払いが契約で決めた額を返す約束なのに対し、繰り上げ返済は家計に余裕があるときにだけ、金額も自分で決めて返済できます。
ボーナス払いと繰り上げ返済は、額・出ない年・毎月の返済の3点が違う
同じボーナスの時期に支払うとしても、2つの返済方法の違いは主に、
- 返済額:ボーナス払いは契約時に確定するが、繰り上げ返済はその都度自由に決められる
- ボーナスが出ない年:ボーナス払いは通常どおり引き落とされるが、繰り上げ返済なら見送ることができる
- 毎月の返済額:ボーナス払いは最初から低く抑えられるが、繰り上げ返済はボーナス払いなしの金額からスタートする
という3点です。
MIYABIつまり、繰り上げ返済は柔軟に対応できる反面、ボーナス払いに頼らない毎月の返済額を支払えることが前提となります。
ボーナス払いと繰り上げ返済の総額の比較|同じくらいの年間額なら差は小さい
年間で同程度の金額を返済するのであれば、ボーナス払いと繰り上げ返済の総返済額の差は小さいため、総額以外の視点で選びましょう。
比較する条件は先ほどの試算と同じ「借入額3,000万円・金利年3.81%」で、①は借入額の3割をボーナス払い、②はボーナス払いなしとし、どちらも返済期間35年で組んだケースです。
③はボーナス払いなしで借りた人が、①のボーナス払いによる上乗せ分(年2回で計約47万円)と同程度の47万円を、毎年1回繰り上げ返済するケースです。
④は年間の返済額を③とそろえるため、借入額の3割をボーナス払いにして最初から返済期間22年で組んだケースです。
いずれのケースも、住宅ローン控除の増減は考慮していません。
| 返し方 | 毎月の返済 | ボーナスの時期に払う額 | 1年の返済 | 完済まで | 総返済額 |
|---|---|---|---|---|---|
| ①3割をボーナス払い | 9万605円 | 23万3,863円×2回 | 155万4,986円 | 35年 | 5,442万4,510円 |
| ②ボーナス払いなし | 12万9,435円 | なし | 155万3,220円 | 35年 | 5,436万2,700円 |
| ③ボーナス払いなし+毎年47万円を繰り上げ返済 | 12万9,435円 | 47万円×1回 | 202万3,220円 | 22年1か月 | 4,454万6,270円 |
| ④3割をボーナス払い(最初から22年で組む) | 11万7,606円 | 30万3,942円×2回 | 201万9,156円 | 22年 | 4,442万1,432円 |
上の表のとおり、③の総返済額は②より約982万円少なく、完済時期も22年1か月まで早まる計算になります。
ただし、③の総返済額が少ないのは②よりも年間で47万円多く返済しているからであり、繰り上げ返済という手法そのものによる差ではありません。
年間の返済額がほぼ同じである③と④を比べると、総返済額の差は12万4,838円にとどまります。
つまり、総返済額の差ではなく、「毎月の返済額を払えるか」と「ボーナスが出ない年に、その年の分を見送れるか」で判断することになります。
毎月12万9,435円を通常の給料から支払えるのであれば、ボーナスが減った年に見送れる③のほうが融通がききます。
ただし、繰り上げ返済を見送った年の分だけ、総返済額の削減効果は小さくなります。
MIYABI反対に、毎月12万9,435円を給与だけで支払うのが厳しいなら③は選べないため、借入額そのものを見直すか、それでも足りない分だけボーナス払いにするかを考えることになります。
繰り上げ返済を選ぶときは手数料、手元のお金、住宅ローン控除を確かめる
繰り上げ返済を利用する場合は、返済額を決める前に次の3点を確認しておきましょう。
繰り上げ返済の方法と手数料は契約先で確かめる
繰り上げ返済には、毎月の返済額はそのままで返済期間を短縮する方法と、返済期間はそのままで毎月の返済額を引き下げる方法の2つがあります。
手数料は借入先の金融機関によって異なります。
2026年11月5日時点では、インターネット経由なら無料で窓口だと税込1万6,500円かかる銀行がある一方、手数料がかからないフラット35もあります。
繰り上げ返済ができる最低金額も借入先ごとに異なり、たとえばフラット35ではインターネットなら10万円以上、窓口なら100万円以上と定められています。
MIYABI最低金額や手数料については、申し込む前に金融機関へ確認しておきましょう。
繰り上げ返済のお金は戻らないので、貯蓄を残して額を決める
一度繰り上げ返済に充てたお金は、あとから手元に戻すことはできません。
MIYABIそのため、急な出費に備える予備資金を手元に残したうえで、繰り上げ返済に充てる金額を決めましょう。
繰り上げ返済で住宅ローン控除が減ることがある
住宅ローン控除(年末のローン残高に応じて税金が軽くなる制度)は、繰り上げ返済で残高が減ると控除額も少なくなってしまうことがあります。
2022年以降に入居した場合の控除額は年末残高の0.7%で、住宅の種類や入居した年ごとに上限が定められています(2026年4月1日現在)。
また、繰り上げ返済によって全体の返済期間(初回の返済日から最終返済日まで)が10年未満になると、住宅ローン控除の対象から外れてしまいます。
利息の削減効果と控除の減少幅のどちらが大きいかは残高や時期によって異なるため、控除の残り年数と年末残高を確認しながら返済額と時期を決めましょう。
MIYABI控除の額が自分の場合にどう変わるかは、税務署の相談窓口で聞けます。
住宅ローンのボーナス払いが向いている人・向いていない人
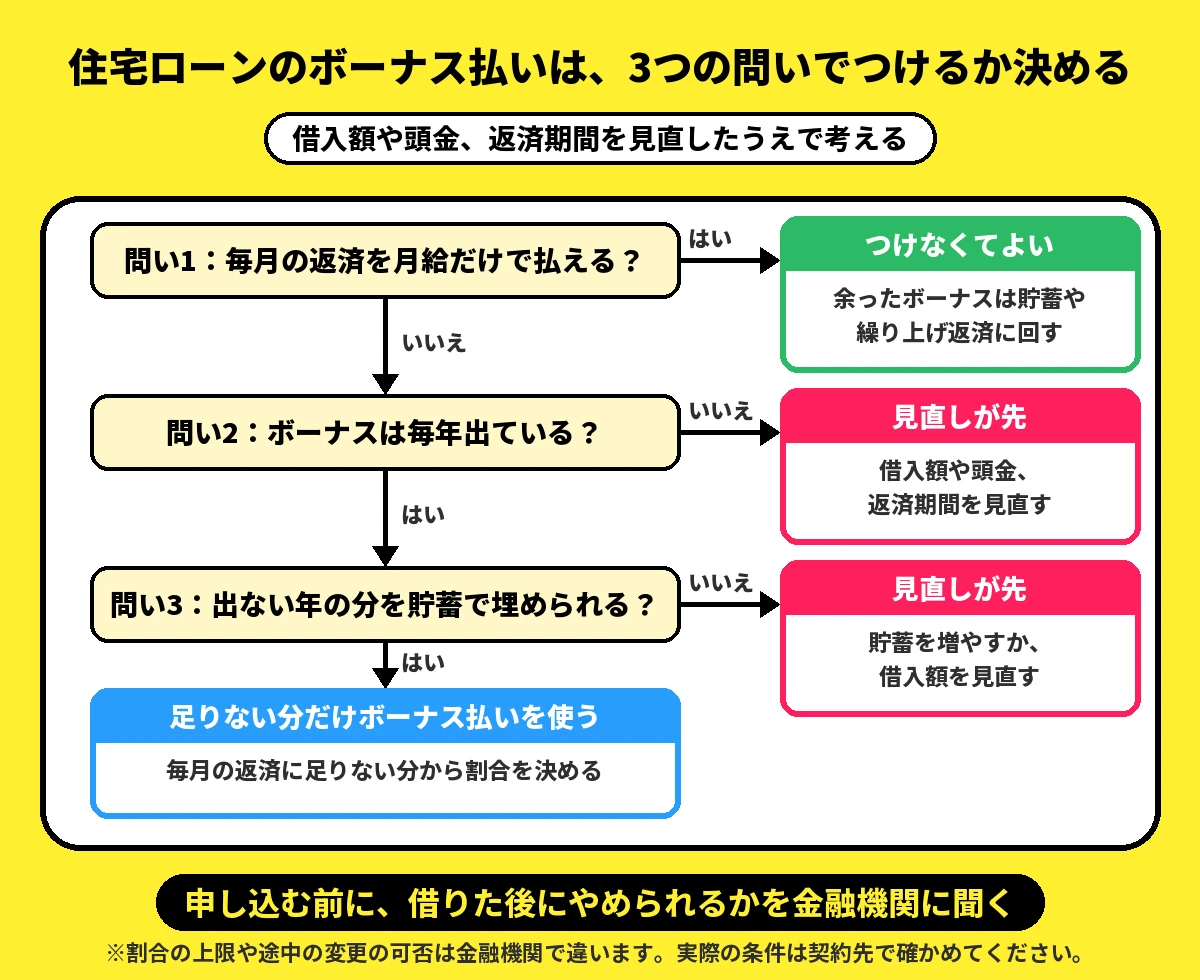
ボーナス払いが向いているかどうかは、「毎月の返済を月給だけで払えるか」「ボーナスが毎年出ているか」「出ない年の分を貯蓄で埋められるか」を順に確認していくと見極められます。
最初の問いで「払える」と答えられるなら、無理にボーナス払いを利用する必要はありません。
ボーナス払いが向いている人
ボーナス払いを活用する価値があるのは、
- 借入額や頭金、返済期間を見直しても、毎月の返済額が月給の手取り内に収まらない
- ボーナスが毎年出ていて、手取りが低かった年でも上乗せ1回分を払える
- ボーナスが出ない年の分(上乗せ2回分)を、生活費の備えとは別の貯蓄で埋められる
という3つの条件がそろっている人です。
職業や勤務先の名前ではなく、自分のボーナスの実績と貯蓄で判断しましょう。
すべての条件がそろっている場合でも、限度額いっぱいまで使う必要はありません。
私なら、毎月の返済が月給の手取り内に収まるよう、足りない分だけをボーナス払いに回します。
家は買った後にも、屋根や外壁の修繕、子どもの進学のように、まとまったお金が要る時期が来るため、ボーナスの使い道を35年先まで決めてしまいたくないからです。
一方で、修繕や教育のお金をすでに貯めてあり、ボーナスの額も安定している人なら、割合を少し引き上げる選択肢もあります。
MIYABIその場合でも、引き上げた後の上乗せ2回分を手元の貯蓄で埋められるかを計算しておきましょう。
ボーナス払いをつけないほうがよい人
反対に、ボーナス払いを設定しないほうがよいのは、
- 毎月の返済を月給だけで払える人
- 業績によってボーナスが大きく変動する人や、転職・独立・出産・介護などで今後の働き方が変わる見込みがある人
- ボーナスが出ない年の分を埋める貯蓄がない人
のいずれかに当てはまる人です。
将来的にボーナス額や働き方が変わる可能性がある人にとって、「決まった返済額を支払い続ける」という約束は、後々重い負担になりやすいものです。
貯蓄がないのにボーナス払いが必要になる金額なら、まずは頭金や返済期間、借入総額の見直しを考えましょう。
MIYABIただし、返済期間を延ばすと総利息額が増えて完済時期も遅くなり、頭金を増やすと手元の貯蓄が減ってしまうため、その分も見込んで決めましょう。
何割にするかは、毎月の返済に足りない分から決める
ボーナス払いを何割にするのが適切かは手取り収入や貯蓄状況によって異なるため、まずは自分の手取りから逆算して決めましょう。
以下は考え方の一例で、毎月の返済に足りない分だけをボーナス払いに回す手順です。
- 手取りの月給から生活費と貯蓄分を差し引き、毎月の返済に回せる額を出す
- 毎月の返済額をその額に収めるために、ボーナス払いにいくら回す必要があるかを計算する
- その上乗せ分を、過去数年で手取りが低かった年のボーナスや手元の貯蓄で払えるか確認する
たとえば「借入額3,000万円・金利年3.81%・返済期間35年」で、毎月の返済に回せる額を11万円と想定すると、次のように計算できます。
金額の章で見た100万円あたりの額(毎月およそ4,315円)を使うと、毎月11万円で返せるのは、「11万円÷4,315円×100万円」で約2,550万円です。
借入総額からこれを差し引いた残りの約450万円がボーナス払いに回す額となり、借入額全体の15%にあたります。
上乗せ額は100万円につき1回あたり約2万5,985円のため、450万円分なら1回あたり約11万7,000円です。
もし割合を3割に引き上げると上乗せ額は23万3,863円と約2倍に増えてしまうため、このように逆算しておけば、無理な負担を背負わずに済みます。
あとは、この1回あたり約11万7,000円の上乗せ額を手取りが低かった年のボーナスと比較し、出ない年の2回分(約23万4,000円)を貯蓄で埋められるかを確認しましょう。
MIYABI上乗せ額を手取りの低い年のボーナスや貯蓄で払いきれない場合、ボーナス払いの割合を下げると今度は毎月の返済が苦しくなってしまうため、借入額を見直しましょう。
【Q&A】住宅ローンのボーナス月・変動金利・転職の疑問に答える
ボーナス月の決まり方や転職時の取り扱いなど、疑問に思いやすいポイントをQ&A形式で整理します。
終わりに|住宅ローンのボーナス払いは、減っても返せる分だけ使う
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンのボーナス払いは、総返済額の差は小さいものの、毎月の返済の一部をボーナスに任せる約束です。
そのため、利用する価値があるのは、借入額などを見直しても毎月だけでは返済が難しく、ボーナスが減った年や出ない年の分も自分で埋められる人です。
一方、毎月の給料だけで返せるなら、ボーナス払いはつけず身軽にしておいたほうが、ボーナスの使い道を毎年自分で決められます。
これから検討を進める手順は、
- ボーナス払いなしでの毎月の返済額を出し、月給の手取りで払えるかを確認する
- 月給だけで払えるならボーナス払いはつけず、ボーナスは貯蓄や繰り上げ返済に回す
- 払えない場合は、まず借入額や頭金、返済期間を見直す
- それでも足りない分だけをボーナス払いにした額を出し、手取りの低い年のボーナスや貯蓄で払えるかを確認する
- 申し込む前に、借入後にボーナス払いをやめられるか、手数料はいくらかかるかを金融機関へ確認する
という5つのステップです。
次に返済の試算を見るときは、ボーナス払いを「0円」にした数字も並べてみましょう。
MIYABIその数字を毎月の給料だけで払えるかどうかが、ボーナス払いを考える出発点になります。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】借入希望金額から返済額を計算」「https://www.flat35.com/simulation/simu_01.html」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】返済方法の変更を希望するときは」「https://www.flat35.com/user/henkou/hensai_henkou.html」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】繰上返済」「https://www.flat35.com/user/kuriage_hensai.html」確認日:2026年11月5日
- 住宅金融支援機構「月々の返済でお困りになったとき」「https://www.jhf.go.jp/hensai/hensai/komatta.html」確認日:2026年11月5日
- 住宅金融支援機構「タイプ別返済方法変更メニュー」「https://www.jhf.go.jp/loan/hensai/hensai_type.html」確認日:2026年11月5日
- 住宅金融支援機構「融資住宅等の任意売却」「https://www.jhf.go.jp/hensai/baikyaku.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年11月5日
- 三菱UFJ銀行「ご返済条件の変更・ご出産時の金利優遇」「https://www.bk.mufg.jp/kariru/jutaku/hensai/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローンのボーナス払いはおトク?メリット・デメリットと後悔しない判断基準」「https://www.bk.mufg.jp/kariru/jutaku/column/030/index.html」確認日:2026年11月5日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月5日
- 三井住友信託銀行「商品概要説明書 住宅ローン〈住まいのアシスト〉」「https://www.smtb.jp/-/media/tb/personal/loan/pdf/house.pdf」確認日:2026年11月5日
- auじぶん銀行「住宅ローンのボーナス払いはお得か|メリットやデメリットを解説」「https://www.jibunbank.co.jp/column/article/00520/」確認日:2026年11月5日
- りそな銀行「住宅ローン返済中の金利と返済額の確認方法」「https://www.resonabank.co.jp/kojin/column/jutaku/user_specialty/kakunin.html」確認日:2026年11月5日
- 厚生労働省「毎月勤労統計調査 令和8年2月分結果速報」「https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r08/2602p/dl/pdf2602p.pdf」確認日:2026年11月5日
- 厚生労働省「毎月勤労統計調査 令和3年2月分結果速報等」「https://www.mhlw.go.jp/toukei/itiran/roudou/monthly/r03/2102p/dl/pdf2102p.pdf」確認日:2026年11月5日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月5日
- 全国銀行個人信用情報センター「センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年11月5日