
共働きの住宅ローンはどう組む?ペアローン・収入合算の違いと費用の差、どの世帯に向くか
この記事で分かること
- 1人で借りる場合とペアローン・収入合算の違い、団信・住宅ローン控除・持分の扱い
- 4,000万円の試算で比較する毎月の返済額・諸費用・控除の差と、育休や万一のときの負担
- 2人の収入でいくらまで借りるかの考え方と、どの世帯にどの組み方が向くか
共働きの住宅ローンは、同じ金額を同じ金利で借りるなら、毎月の返済は組み方では変わりません。
ペアローンで増える諸費用も、司法書士の報酬と定額の手数料が高い商品を除けば数万円ほどの計算です。
「それなら、どの組み方でも同じなのかな・・・」
ただ、2人の収入を合算すれば借入可能額は増やせるものの、ペアローン、連帯債務、連帯保証では、背負う責任やリスクが変わります。
そのため、判断の決め手となるのは費用面よりも、育休などでどちらかの収入が減ったときや、どちらかが亡くなったときに、「誰にいくらの返済が残るのか」という点です。
 MIYABI
本文では、組み方の違いと費用の差を計算で示し、収入が減ったときの負担と借りる額を確かめたうえで、どの世帯にどの組み方が向くかを示します。
この記事の結論
- 休む期間も1人の収入で返せる額に収まる世帯は、1人で借りる形を選ぶ価値がある
- 2人とも長く働く見込みで、1人では借りたい額に届かないか住宅ローン控除の上限を超え、残る返済も受け止められる世帯は、ペアローンを選ぶ価値がある
- どちらに万一があっても返済をなくしたく、金利の上乗せも払える世帯は、連帯債務と夫婦で入る団信(ローンの残りを保険で返す仕組み)が候補
- 1人の収入では希望の額に少し足りず、配偶者が団信も控除も対象外のまま全体の返済に責任を負うと納得できる世帯は、連帯保証が候補

Googleのニュース欄で、@nextの記事が見つけやすくなります。
共働きの住宅ローンの組み方は4つ|誰が借りて、誰が返す責任を負うか
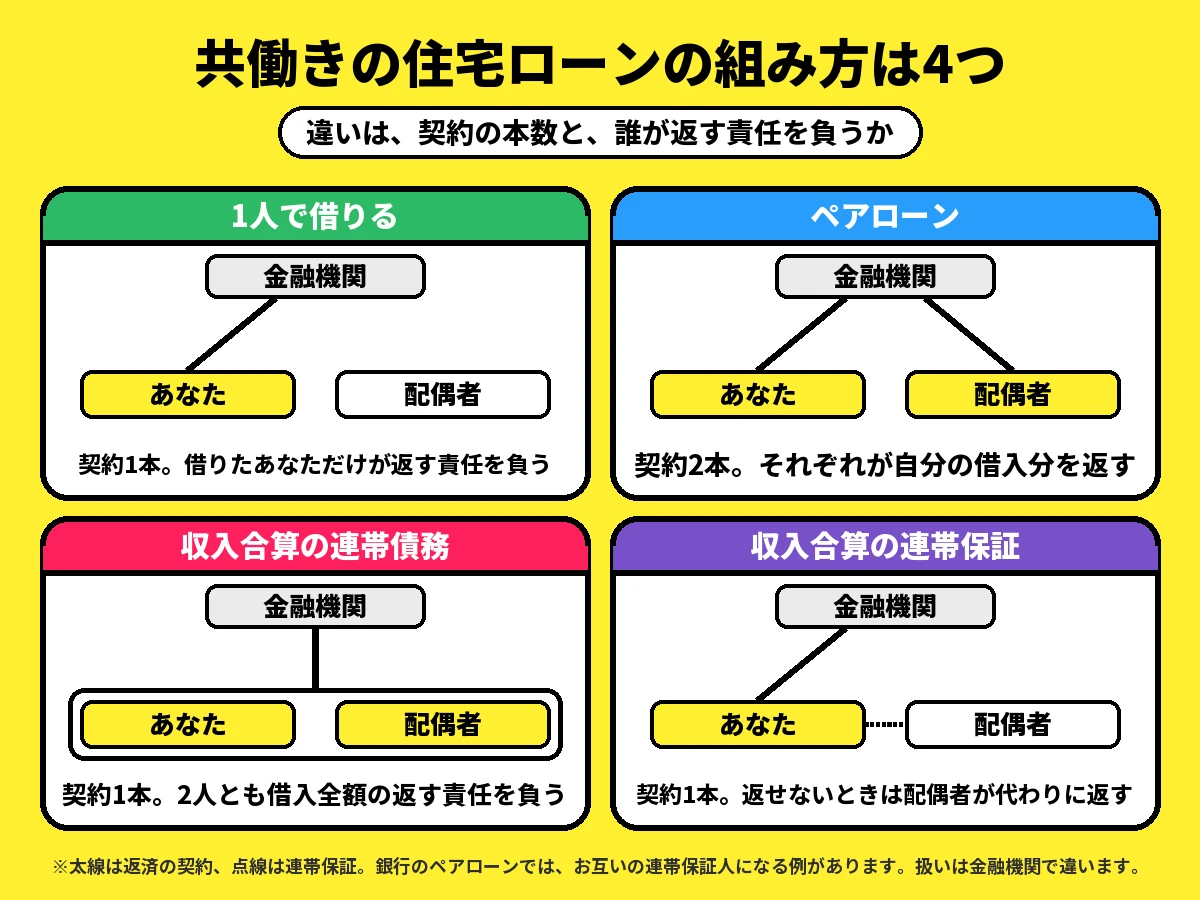
共働きの夫婦が住宅ローンを組む方法は4つあり、それぞれ契約の本数や、誰が返済責任を負うのかという点に違いがあります。
夫婦2人の収入を合わせて借りる方法(ペアローンや収入合算)は珍しくなく、2025年4〜9月に住宅ローンを利用した人の38.7%、特に30代では45.3%が利用しています。
これは、住宅金融支援機構が2026年1月に実施したインターネット調査(回答数1,237件)の結果によるものです。
共働きの住宅ローンの4つの組み方|契約の本数と返す責任
なお、ここからは性別に関わらず、2人のうち多く借りる人や契約者を「あなた」、もう1人を「配偶者」と呼んで説明します。
共働き夫婦における住宅ローンの組み方は、
- 1人で借りる:契約は1本のみで、借り入れたあなただけが返済責任を負う
- ペアローン:あなたと配偶者が1本ずつ(計2本)の契約を結び、それぞれが自分の借入分を返済する
- 収入合算の連帯債務:契約は1本で、あなたと配偶者の2人とも借入全額に対する返済責任を負う
- 収入合算の連帯保証:契約は1本で、返済義務を負うのは契約者のあなたで、返済できなくなった場合は連帯保証人の配偶者が代わりに返済する
の4種類です。
このうち収入合算は、1本の契約に対して2人の収入を合算して審査を受ける方法で、もう1人の立場によって連帯債務と連帯保証に分かれます。
ペアローンと収入合算の責任の違い
どちらも2人の収入を活用する点では同じですが、負う責任の中身は違います。
ペアローンは相手の返済の遅れが自分にも及ぶ
ペアローンは自分の分だけを返せば済む契約ではなく、相手が返せなくなると自分にも影響が及びます。
銀行のペアローンの例では、夫婦がお互いの連帯保証人(借りた人が返せないときに、代わりに返す責任を負う人)になります。
この形では、もし配偶者が返済できなくなった場合、あなたは自分の借入分に加えて配偶者の分まで返済を請求されることがあります。
一方のフラット35は、住宅金融支援機構と金融機関が提供する、返し終えるまで金利が変わらない住宅ローンです。
このフラット35でペアローンを組んだ場合、片方が返済を怠って一括返済を求められると、もう片方も連動して自分の分の一括返済を求められます。
MIYABIどちらのケースでも、相手の返済遅延が自分の契約に波及する点は共通しており、返済口座が分かれていても責任までは切り離されません。
収入合算の連帯債務と連帯保証は立場が違う
収入合算における連帯債務は2人とも借りた本人で、連帯保証は借りた本人が契約者だけという違いがあります。
連帯債務の場合、たとえば4,000万円を借り入れると、2人ともが4,000万円全額を返済する義務を負います。
一方の連帯保証は、もう1人がサポート役のように見えがちですが、実質的に背負う返済責任は契約者本人とほぼ同じです。
扱う金融機関は連帯保証のほうが多く、連帯債務は限られます。
MIYABIちなみに、親の収入と合算して借り入れたい場合は、「親子リレーローン」という別の形も選択肢に入ってきます。
共働きの住宅ローンの組み方で変わること|借りられる額・団信・住宅ローン控除・持分
共働きで住宅ローンを組む際、組み方によって変わってくる主なポイントは、
- 借入可能額(借りられる額)
- 団信(亡くなったときなどに、ローンの残りが保険で返される仕組み)
- 住宅ローン控除(年末のローン残高に応じて税金が戻ってくる制度)
- 持分(購入した住宅の所有権の割合)
の4点です。
次の表は、借入可能額以外の3つの要素と返済義務について、組み方ごとに比較して整理したものです。
| 組み方 | 契約の本数 | 返す責任 | 団信 | 住宅ローン控除 | 持分 |
|---|---|---|---|---|---|
| 1人で借りる | 1本 | 借りる人 | 借りる人 | 借りる人 | 借りる人(もう1人が頭金を出して共有にする場合もある) |
| ペアローン | 2本 | 2人それぞれ。銀行の例では相手の分も連帯保証 | 2人それぞれ。残高が0円になるのは入った人の分 | 2人それぞれ | 2人とも持つ |
| 収入合算(連帯債務) | 1本 | 2人とも全額 | 金融機関で違う | 2人とも対象になり得る | 共有が基本 |
| 収入合算(連帯保証) | 1本 | 契約者。返せないときは連帯保証人が代わりに返す | 契約者だけ | 契約者だけ | 原則として契約者 |
実際に、上表では、連帯保証の配偶者は返済義務を負う一方で、団信には加入できず、住宅ローン控除も受けることができません。
借りられる額は足せる収入の範囲で変わる
ペアローンは夫婦それぞれが自身の収入をもとに審査を受け、2人分の借入額を合計した金額が借入可能額になります。
一方、収入合算で足せる収入は金融機関によって異なります。
たとえば上限が申込人の収入の2分の1の銀行なら、年収600万円の申込人が足せるのは300万円までの計算です。
MIYABIただし、枠が広がることと、その額を返せることは別の話で、いくらまで借りるかは後の章で計算します。
団信は誰がどこまで入れるかが違う
団信(団体信用生命保険)で万一のリスクに備えられる範囲も、ローンの組み方によって異なります。
団信で残高が0円になるのは入っている人の分だけ
団信によって住宅ローンの残りがゼロになるのは、団信に加入している本人に万一のことがあった場合のみです。
1人で借りる形では借りるあなただけが入り、連帯保証でも入れるのは契約者のあなただけです。
ペアローンの場合は2人がそれぞれ加入しますが、残高が0円になるのは亡くなった人の分だけであり、遺されたもう1人のローン返済はそのまま残ります。
連帯債務は金融機関で違い、どちらか一方しか入れない場合や、割合を決めて入る場合があります。
たとえばフラット35の連帯債務でどちらか1人だけが加入する形態の場合、その加入者に万一のことがあれば、持分や返済割合にかかわらず以後の返済はすべて不要になります。
反対に、加入していない側に万一のことがあっても、ローンの返済はそのまま残り続けます。
どちらが亡くなってもローンがなくなる団信は金利が上がる
どちらに万一のことがあっても住宅ローンを完済できるようにしたいなら、2人とも保障対象にできる団信プランがあり、その分だけ金利が上乗せされます。
フラット35の連帯債務であれば、夫婦2人で加入できる「デュエット」を選択でき、金利は年0.18%上乗せされます。
銀行のペアローンにも同様の仕組みの団信があり、どちらか一方に万一のことがあれば2人とも残高が0円になる商品が用意されています。
金利上乗せの一例としては、借入時に35歳未満なら年0.15%、35歳以上なら年0.25%といった設定があります(2026年11月時点)。
MIYABIただし実際に加入できるかどうかは、各金融機関の取り扱い基準や申込時の年齢、健康状態の告知内容によって異なります。
住宅ローン控除を受けられる人は借りた本人
住宅ローン控除を受けられるのは、自分自身で住宅ローンの債務を負っている人に限られます。
ほかにも、
- 自分が住む家であること
- 床面積(原則50㎡以上)
- 1年の所得(原則2,000万円以下)
- 返済期間(10年以上)
などの要件があります。
ペアローンと連帯債務は2人とも対象、連帯保証人は対象外
ペアローンは夫婦それぞれが自身の借入分について控除を受けられ、連帯債務の場合も2人とも控除の対象になり得ます。
一方、連帯保証人は自らローンを借り入れた本人ではないため、控除の対象外となります。
MIYABI自己資金を出して持分を取得していたとしても、ローンの立場が連帯保証人のままである限り、控除の対象にはなりません。
連帯債務の控除は負担割合と持分で決まる
連帯債務で控除の対象となる金額は、夫婦2人の間で取り決めた負担割合と、住宅の所有持分によって決まります。
国税庁の例では、4,500万円の住宅を2分の1ずつの共有名義とし、頭金500万円を折半して出し合い、借入金4,000万円を6対4の割合で負担する形が示されています。
このとき、多く負担する側の控除対象額は持分に対応する2,000万円までとなり、負担の少ない側の対象額は実際の負担分である1,600万円となります。
多く負担する側の差額400万円は、相手の持分相当額を代わりに負担したとみなされるため、贈与として扱われ、贈与税が課される場合があります。
そのため、ローンの負担割合は夫婦それぞれの所得金額などを考慮し、実態に即して合理的に決めましょう。
一方、連帯債務であっても住宅を単独名義とし、その人が全額を返済していくのであれば、原則としてその名義人だけが借入全額を控除の対象にできます。
MIYABIなお、連帯債務で控除を受ける初年度の確定申告には、連帯債務の付表(年末残高の計算明細書)が要ります。
持分は出したお金に合わせて決める
持分は、それぞれが出したお金、つまり借入れと頭金の合計に合わせて決めます。
たとえば2,500万円と1,500万円を借り入れたのに持分を半分ずつにしてしまうと、500万円分が贈与と扱われることがあるためです。
また、1人で借りて配偶者が頭金を出し、住宅を共有名義にするようなケースでは、金融機関から配偶者を連帯保証人にするよう求められることがあります。
持分を決める前に、2人が出すお金を頭金まで書き出し、登記手続きを依頼する司法書士(登記の手続きを代行する専門家)へ伝えましょう。
MIYABI贈与税の対象になるか判断に迷うときは、税務署へ確認しましょう。
住宅ローンの組み方は金融機関で扱いが違う
同じ名称の組み方であっても、選べる形態や適用条件は金融機関によって異なります。
次の表は、条件が公開されていて違いが分かる例で、この中から選ぶための比較ではありません。
なお、記載の条件は2026年11月5日時点のものです(三井住友銀行の情報は2025年11月20日現在)。
| 金融機関の例 | 収入合算でのもう1人の立場 | 気をつける条件 |
|---|---|---|
| フラット35 | 連帯債務者(1人だけ) | 足せるのは年収の全額まで。50%を超えると借入期間が短くなる場合がある。ペアローンを扱わない金融機関がある |
| 三菱UFJ銀行 | 連帯保証人 | 足せるのは申込人の収入の2分の1まで |
| PayPay銀行 | 連帯保証人(連帯債務を希望する場合はペアローンで申し込む) | ペアローンは2人とも団信に入ることが条件 |
| 三井住友銀行のWEB申込専用 | 連帯債務型がある | 連帯債務型は共有と同居が条件。WEB申込専用住宅ローンⅠはペアローン不可 |
実際に、上表のとおり、同じ「収入合算」であっても連帯債務になるのか連帯保証になるのかは申込先の金融機関によって異なります。
そのため、申し込む前に金融機関へ確認しておきたいポイントは、
- ペアローンの場合に相手の連帯保証人になる必要があるか、収入合算のもう1人は連帯債務か連帯保証か
- どちらか一方が団信に加入できない場合、どの借入形態であれば借りられるか
- 2本に分けて借りる際の手数料や、抵当権(返済が滞った際に金融機関が物件を担保にできる権利)の設定登記費用はいくらかかるか
の3点です。
共働きの住宅ローンの費用を試算|1人で借りる場合とペアローンの差
借入額4,000万円のモデルケースで試算すると、同じ金利であれば、ローンの組み方によって毎月の返済額が変わることはありません。
また、ペアローンを組むことで増える諸費用(借入時にかかる手数料や税金)は、手数料の例で計算すると2万〜7万円ほどです(司法書士の報酬と、定額の手数料が高い商品は含めない)。
控除の差は、2026年入居の新築で2人とも納める税金が足りる場合、家の性能により13年間で0〜約127万円、どちらかが40歳未満の夫婦などは0〜約49万円です。
今回の試算で用いる年3.81%という金利は、2026年11月借入におけるフラット35の団信付きの金利で、最も多い値です(上限は年5.73%)。
借入期間は21〜35年、融資率(住宅の購入価格に対する借入額の割合)は9割以下の条件を想定しています。
試算の前提
- 購入価格4,500万円、頭金500万円、借入額4,000万円
- 返済期間:35年(420回)
- 返済方法:元利均等返済(毎回の返済額がずっと一定になる返済方式)
- 金利:年3.81%のまま変わらない
- 年収:あなた600万円、配偶者400万円
- ペアローンの借入割合:持分割合に合わせて、あなた2,400万円、配偶者1,600万円
数字はモデルケースの計算で、実在の世帯や平均ではなく、実際の額は借入額・金利・手数料で変わります。
毎月の返済と総返済額は組み方では変わらない
適用金利が同じであれば、4,000万円を1本のローンで借りても、2,400万円と1,600万円の2本に分けて借りても、毎月の返済合計額は変わりません。
次の表は、ローンの組み方ごとに毎月の返済額と完済までの総返済額を比較したものです。
| 組み方 | 毎月の返済 | 総返済額 | 1人で借りるとの差 |
|---|---|---|---|
| 1人で借りる(年3.81%) | 17万2,580円 | 7,248万3,600円 | ― |
| ペアローン(2本とも年3.81%) | 10万3,548円+6万9,032円=17万2,580円 | 7,248万3,600円 | 0円 |
| 収入合算・連帯債務(団信は1人、年3.81%) | 17万2,580円 | 7,248万3,600円 | 0円 |
| 収入合算・連帯債務(デュエット、年3.99%) | 17万6,870円 | 7,428万5,400円 | 毎月+4,290円、総額+180万1,800円 |
実際に、上表で毎月の返済額が高くなるのは、夫婦で入る団信の上乗せを選ぶときだけです。
2本のローンで金利タイプを分ければ合計は変わりますが、それはローンの組み方の違いではなく、金利差による影響です。
より金利が低い場合も同様で、2026年11月時点で年1.195%の変動金利(定期的に金利が見直されるタイプ)を利用した場合、1本でも2本でも毎月の返済額は約11万6,600円で変わりません。
なお、これはローンの組み方による純粋な差を比較するため、35年間金利が変わらないと仮定した試算です。
MIYABI実際には将来的に金利が上昇する可能性もあり、審査結果によって適用される金利が異なることもあります。
自分の希望借入額で計算したい場合は、フラット35の返済額の計算ページに借入額や返済期間、金利を入力して毎月の返済額を計算しましょう。
諸費用の合計は2倍にならず、増えるのは契約ごとの費用
ペアローンで契約が2本になっても諸費用の合計は2倍にはならず、増えるのは契約ごとにかかる費用です。
次の表は、事務手数料が借入額の2.2%となる銀行の例(2026年11月時点)をもとに、4,000万円を借り入れた場合の諸費用を計算したものです。
印紙税は契約書にかかる税金で、契約金額が1通あたり1,000万円超〜5,000万円以下の場合は2万円がかかります。
登録免許税は抵当権の設定登記にかかる税金で、住宅取得に伴う軽減措置を利用すると借入額の0.1%となります(2027年3月31日までの登記で、要件がある)。
| 費用 | 1人で借りる(1本) | ペアローン(2本) | 差 |
|---|---|---|---|
| 事務手数料 | 88万円 | 52万8,000円+35万2,000円=88万円 | 0円 |
| 印紙税 | 2万円 | 4万円 | +2万円 |
| 抵当権を付ける登記の登録免許税 | 4万円 | 2万4,000円+1万6,000円=4万円 | 0円 |
| 合計 | 94万円 | 96万円 | +2万円 |
実際に、上表で増えるのは印紙税の2万円だけで、借入額に比例する事務手数料と登録免許税は、2本に分けても合計が変わりません。
保証料(保証会社に返済の保証を依頼するための費用)が必要なタイプの場合でも、基本的な考え方は同じです。
保証料型の銀行の例(2026年4月時点で1,000万円・35年返済なら20万6,110円)で借入額に応じて計算すると、保証料は1本でも2本でも同額の82万4,440円となります。
一方、1件あたり3万3,000円かかる保証取扱手数料は、契約が2本になるため計6万6,000円に増えます。
そのため、印紙税と合わせた差は5万3,000円になる計算です。
事務手数料が定額の金融機関ではその額が2本分かかるため、定額を3万〜5万円ほどと置くと、印紙税と合わせた差は5万〜7万円の計算です。
さらに定額が33万円の銀行の例(2026年11月時点)で2本分かかるとすると、印紙税と合わせた差は35万円になるため、比べるときは手数料の額まで見ておきましょう。
司法書士の報酬は事務所ごとに違い、2本分の手続きで増えることがあります。
申し込む前に、金融機関の手数料が定率制か定額制かを確認し、司法書士の見積もりも1本と2本の両方で取りましょう。
なお、電子契約なら印紙税がいらない銀行の例もあります。
MIYABIちなみに「収入合算」の場合は契約が1本で済むため、諸費用は1人で借りる場合と同額です。
住宅ローン控除の差は1人の上限を超えるときに出る
ペアローンで住宅ローン控除の総額が増えるのは、1人で借りたときの残高が1人分の上限を超えるときです。
控除の差は家の性能しだいで、0円のこともある
毎年の控除額は年末時点のローン残高の0.7%で、控除対象にできる借入残高の上限は住宅の省エネ性能によって異なります。
性能は高い順に認定住宅(長期優良住宅など)、ZEH水準省エネ住宅、省エネ基準適合住宅で、どれに当たるかは証明書で分かります。
これらの基準を満たさない新築住宅は、原則として住宅ローン控除を受けられません。
次の表は、2026年に入居する新築住宅において、控除を受けられる13年間の合計額を試算したものです。
毎年末の残高は金利が変わらない前提で計算し、2人とも納める税金が足りる場合の値です。
| 住宅の区分 | 残高の上限 | 1人で借りる | ペアローン | 差 |
|---|---|---|---|---|
| 認定住宅 | 4,500万円 | 約322万円 | 約322万円 | 0円 |
| ZEH水準省エネ住宅 | 3,500万円 | 約310万円 | 約322万円 | 約13万円 |
| 省エネ基準適合住宅 | 2,000万円 | 182万円 | 約309万円 | 約127万円 |
実際に、上表で差が大きいのは省エネ基準適合住宅で、1人で借りると上限の2,000万円で頭打ちになる一方、2本なら配偶者の1,600万円の分が足されます。
一方、ZEH水準省エネ住宅の約13万円は、ペアローンで増える諸費用の2万〜7万円ほどを引くと、13年間で約6万〜11万円です(司法書士の報酬と、定額の手数料が高い商品は含めない)。
また「認定住宅」では借入額4,000万円が1人分の上限枠に収まるため控除額に差は出ず、諸費用の分だけ負担が増えます。
入居した年の12月31日時点で2人のどちらかが40歳未満の夫婦や、19歳未満の扶養親族がいる人は、床面積50㎡以上の家なら上限が上がります。
上限は上の表の順に5,000万円、4,500万円、3,000万円で、差は省エネ基準適合住宅で約49万円、ほかの2つは0円の計算です。
MIYABI中古の家や、2028年以降に入居する省エネ基準適合住宅は扱いが違うため、買う家の区分を売主や不動産会社に確かめて、当てはまる上限で考えましょう。
控除は納めた税金の範囲でしか使えない
ペアローンで増える分を受け取れるのは、夫婦2人とも納めた税額がそれぞれの控除額を上回っている場合に限られます。
控除は所得税から引き、引ききれない分は翌年度の住民税から引きます。
ただし、住民税から控除できる金額には上限があり、前年分の課税総所得金額等(税額計算のベースとなる所得金額)の5%(最大9万7,500円)までと定められています。
今回の試算例では配偶者分の1年目の控除額が11万441円となるため、配偶者の源泉徴収票にある「源泉徴収税額」に住民税から控除できる金額を足した合計額と比べて確認しておきましょう。
育休の取得などで給与収入が減る年は納める税金も少なくなるため、控除を全額使い切れないケースがあります。
MIYABIそのため、控除の差だけを理由にペアローンを選ぶのは避けましょう。
共働きの住宅ローンのメリット・デメリット|育休・万一・離婚で差が出る

共働きの住宅ローンは費用の差が小さい一方で、何かあったときの負担は組み方で大きく変わります。
以下の表では、4つの組み方についてメリットとデメリットをまとめました。
| 組み方 | メリット | デメリット |
|---|---|---|
| 1人で借りる | 契約が1本で手続きが少ない。もう1人が働き方を変えても契約に影響しない | 借りられる額は1人の収入まで。もう1人に万一があってもローンは減らない |
| ペアローン | 借りられる額が増えやすい。2人とも控除と団信の対象で、金利タイプを分けられる | 相手の延滞が自分の契約にも及ぶ。亡くなった人の分しか消えない。契約ごとの費用が増える |
| 収入合算(連帯債務) | 契約が1本のまま2人の収入を使える。2人とも控除の対象になり得る | 2人とも全額の責任を負う。扱う金融機関が限られ、団信の入り方が違う |
| 収入合算(連帯保証) | 契約が1本で、扱う金融機関が多い。名義を1人にできる | 連帯保証人は控除も団信も対象外なのに、責任は契約者とほぼ同じ |
実際に、上表のデメリットの多くは、収入が減ったときや亡くなったとき、離婚したときに負担として現れます。
育休や時短で収入が減っても返済額は下がらない
育休の取得や時短勤務で収入が減ったとしても、契約で定めた返済額が自動的に下がることはありません。
休む間の収入は給付で目安をつかむ
育休中の収入の目安として、雇用保険から支給される育児休業給付金は、休業前の賃金の67%(181日目以降は50%)となります。
休業前の賃金が月平均30万円程度の場合、給付額は180日目までが月額約20.1万円、181日目以降は月額約15万円です(条件によっては最長28日間の上乗せ措置もあります)。
また、時短勤務で働く期間中は、賃金の10%相当の給付金を受け取れる場合があります。
MIYABI給付額には上限があり、税金や社会保険の扱いも月給とは違うため、差額は自分の手取りで計算し直しましょう。
休む間も自分の分の引き落としは続く
ペアローンを利用している場合、配偶者が休んでも配偶者の分の6万9,032円の返済が続き、あなたが休むなら10万3,548円の返済が続きます。
配偶者分の返済額は年間で82万8,384円となり、年収400万円であればその20.7%を占める計算です。
しかし、時短勤務によって仮に年収300万円に下がれば負担割合は27.6%、200万円なら41.4%まで上がる計算です。
そのため、休業する期間中の返済資金は、引き落とし口座へ先に分けておきましょう。
返済が滞ると延滞(期日までに返済できない状態)扱いとなり、たとえばフラット35のペアローンでは、2本とも一括返済を求められるおそれがあります。
MIYABI1人で借りる形でも世帯全体の収入が減る点は同じですので、足りないと分かった時点で、延滞する前に借入先の金融機関へ相談しましょう。
どちらかが亡くなった・働けなくなったときに残る返済
万一の際に残る返済額は、ローンの組み方や、誰が団信に入っているかで変わります。
亡くなったときに残る毎月の返済は組み方で違う
夫婦のどちらか一方が亡くなった後も、組み方によっては残された側に毎月の返済が残ります。
以下の表は、団信で残高がなくなる条件に当たるときの毎月の額を示したものです。
| 組み方(団信に入る人) | あなたが亡くなったとき | 配偶者が亡くなったとき |
|---|---|---|
| 1人で借りる(あなた) | 0円 | 17万2,580円 |
| ペアローン(2人それぞれ) | 6万9,032円(配偶者の分) | 10万3,548円(あなたの分) |
| 連帯債務(あなた1人) | 0円 | 17万2,580円 |
| 連帯債務(夫婦2人のデュエット) | 0円 | 0円 |
| 連帯保証(あなたが契約者) | 0円 | 17万2,580円 |
実際に、上表のとおり、ペアローンでは残った人が自分の分を払い続け、団信に入っていない人が亡くなった場合は借入全額の返済がそのまま残ってしまいます。
しかも、今回の試算条件では残高の減り方が緩やかなため、返済開始から10年が経過しても、あなたの分は約2,001万円、配偶者の分は約1,334万円残る計算です。
どの形でも、残った人は相手の収入を失うため、残る額を貯蓄や生命保険で受け止められるかを比べましょう。
MIYABIなお、連帯債務でもう1人分のローン返済が免除された場合、その免除分が一時所得(臨時の所得)とみなされて課税対象になることがあるため、該当する際は税務署へ確認しましょう。
病気で休むだけでは残高はなくならない
団信で残高がなくなるのは死亡など決まった場合に限られ、病気やケガで長く休むだけでは返済は続きます。
銀行の標準の団信が対象としているのは、主に死亡や所定の高度障害状態(規定された重度の障害状態)です。
一方、フラット35の団信(新機構団信)では、死亡に加えて身体障害者手帳の交付を受ける1級・2級の障害が対象となっています。
がんなどの保障を足す団信もあり、金利が上乗せされるなら、上乗せ分と保障の範囲を比べて決めましょう。
MIYABI休職中の収入がいくらになるかは、勤務先の人事や健康保険の窓口で確かめましょう。
離婚してもローンの責任は残る
どの組み方でも、離婚したからといって契約の責任は消えません。
銀行のペアローンでは互いの連帯保証関係がそのまま継続し、連帯債務の場合も2人それぞれに返済義務が残り続けます。
連帯保証人を外す主な方法には借り換え(新たなローンを組んで現在のローンを一括返済すること)や完済がありますが、借り換えには改めて審査が必要となるため簡単ではありません。
MIYABIまた、1人で借りて1人の名義にしていたとしても、婚姻期間中に夫婦の協力によって取得した住宅であれば、財産分与(離婚のときに財産を分けること)の対象になり得ます。
共働きの住宅ローンはいくらまで借りるか|1人の収入で払えるかを見る
夫婦2人の収入を合算して計算した借入上限額は、審査の物差しであり、借りてよい額ではありません。
そのため、2人分の借入可能枠だけでなく、1人の収入でどこまで払えるかも並べて、借入額を決めましょう。
返済負担率で2人の枠と1人の枠を比べる
返済負担率(年収に占める年間返済額の割合)で比較すると、2人分の枠と1人分の枠とでどれほどの差が生じるかが明確になります。
国土交通省の令和7年度の調査では、90.9%の金融機関が返済負担率を融資審査の項目に挙げています。
公開されている基準の例として、フラット35では年収400万円以上なら35%以下、400万円未満なら30%以下と定められています。
この割合には、住宅ローンだけでなく、自動車ローンやカードローン、分割払いなど、ほかの借入れの返済も含まれます。
次の表は、金利年3.81%・35年返済を前提に借入額ごとの返済額を計算し、モデルケースの年収に占める割合をまとめたものです(世帯年収1,000万円は、年収600万円と400万円の合算)。
| 借入額 | 毎月の返済 | 1年の返済 | 世帯1,000万円 | 年収600万円だけ | 年収400万円だけ |
|---|---|---|---|---|---|
| 3,000万円 | 12万9,435円 | 155万3,220円 | 15.5% | 25.9% | 38.8% |
| 4,000万円 | 17万2,580円 | 207万960円 | 20.7% | 34.5% | 51.8% |
| 5,000万円 | 21万5,725円 | 258万8,700円 | 25.9% | 43.1% | 64.7% |
| 6,000万円 | 25万8,870円 | 310万6,440円 | 31.1% | 51.8% | 77.7% |
実際に、上表の条件で35%に収まる額は、世帯1,000万円なら約6,760万円ですが、年収600万円だけなら約4,056万円、400万円だけなら約2,704万円です。
ただし、この額を借りられるとは限らず、基準内に収まっているからといって家計に余裕があるとも言えません。
MIYABIまた、審査基準は金融機関ごとに異なるため、表の割合で審査に通るかは決まりません。
収入が減る期間の家計で借入額を決める
借入額を検討する際は、2人とも満額で働く時期ではなく、収入が低くなる期間の家計で決めましょう。
これは公的な審査基準ではありませんが、収入が減っても返済を続けられるかを見るための手順です。
具体的な計算の手順は、次のとおりです。
- 出産・育児や転職などのライフプランを書き出し、世帯収入が減少する期間と、その間の毎月の手取り額を計算する
- その期間における住宅ローンの毎月返済額に、管理費・修繕積立金、固定資産税、教育費などを加算する
- 毎月の不足額にその期間の月数を掛け合わせ、生活費の備えとは別の貯蓄で埋められるかを見る
たとえばどちらかが1年休み、月に10万円足りなくなるとすると、必要な額は10万円×12か月で120万円です。
もし手元の貯蓄で補えない場合は、まず借入希望額を引き下げて再計算してみましょう。
金利年3.81%・35年返済の場合、借入額を100万円減らすごとに、毎月の返済額はおよそ4,315円減ります。
それでも埋まらないなら、頭金や返済期間(延ばすと総返済額は増える)を見直すほか、買う時期を少し待つのも、この計算から出る答えの1つです。
また、変動金利を選択する場合は、将来金利が上昇した際の返済額も想定して同様に試算しておきましょう。
MIYABI近い将来に転職を予定しているなら、多くの金融機関が勤続年数を審査項目としているため(国土交通省の調査では93.9%)、申込の時期を金融機関に相談しましょう。

共働きの住宅ローンの組み方が向いている世帯
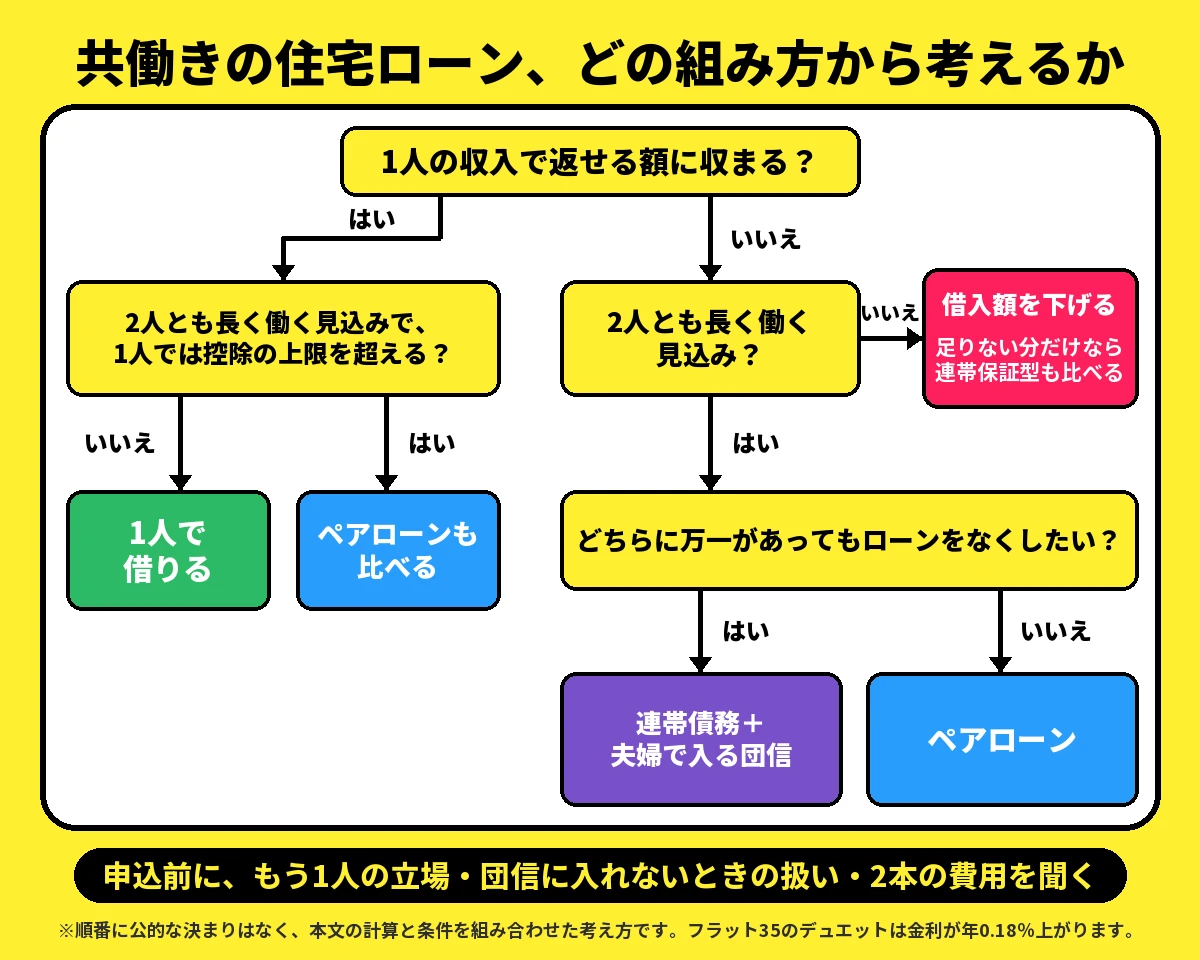
どの組み方が向くかは、1人の収入で返せる額か、2人とも長く働く見込みか、万一のときに残る返済を受け止められるかの順に見ると決めやすくなります。
この順番に公的な決まりはなく、ここまでの計算と条件を組み合わせた考え方で、同じ金額を借りるなら、費用より残る返済を重く見ています。
1人で借りる形が向いている世帯
1人の収入でも返済を続けられる額に収まるなら、最初に考えたいのが1人で借りる形です。
もう1人が育休や時短勤務、転職などで働き方を変えたとしても、ローン契約そのものには影響しないためです。
試算の世帯に当てはめると、4,000万円は年収600万円だけで34.5%と、フラット35の基準の35%ぎりぎりです。
借入額を3,000万円まで抑えれば返済負担率は25.9%まで下がるため、配偶者が近いうちに仕事を休む予定があるなら、借入額を下げて1人で借りる形も比べましょう。
ただし、借りる人が休む間の返済は配偶者の収入と貯蓄で支えることになり、配偶者に万一があってもローンは減らないため、貯蓄や保険で備えましょう。
私なら、1人の収入だけで希望額に届くのであれば、まずは1人で借りる形から検討します。
35年の間には働き方も家族の形も変わるため、どちらかが仕事を変えるたびに2本の契約を気にせずに済むことを重く見るからです。
MIYABI一方で、その場所に長く住みたい理由がはっきりしていて、2人で借りないと届かないなら、2人で借りる選び方も間違いではありません。
ペアローンが向いている世帯
2人がそれぞれ自身の返済分を長く支払い続けられる見込みがあるなら、ペアローンを選ぶ価値があります。
申し込む前に夫婦2人で確かめておきたいのは、
- 育休などの休職期間や転職後も含め、それぞれが自分の負担分を払い続けられるか
- 1人の収入では希望の借入額に届かないか、あるいは1人では住宅ローン控除の上限を超えてしまうか
- 2人とも、控除される金額以上の税金を納めているか
という3点です。
また、年収差が大きくて2本の額に差がつくと、控除の差は縮みます。
たとえば省エネ基準適合住宅で3,000万円と1,000万円に分けた場合、控除額の差は約127万円から約81万円へと縮まる計算です。
MIYABIそのうえで、片方が亡くなっても消えるのはその人の分だけのため、残る額を自分たちの借入額で計算し、受け止められるかを見てから決めましょう。
収入合算の連帯債務が向いている世帯
契約を1本にまとめて契約ごとの費用を抑えたまま、どちらの万一にも備えたい世帯には、連帯債務と夫婦で入る団信の組み合わせが候補です。
試算では、毎月4,290円、総額で180万1,800円を上乗せする代わりに、配偶者が亡くなったときに残る17万2,580円の返済が0円になります。
そのため、配偶者の生命保険の保険料と毎月4,290円を、保障の範囲と期間をそろえて比べましょう。
MIYABIただし、扱う金融機関が限られ、団信の入り方も違うため、申込先を決める前に、夫婦で入る団信を使えるかを聞きましょう。
収入合算の連帯保証が向いている世帯
収入合算の連帯保証は、契約者の収入だけでは希望の額に少し足りず、その分だけ配偶者の収入を足したい世帯の形です。
住宅の名義は1人でよく、配偶者側の住宅ローン控除が不要であれば、選択肢に入ってきます。
「少し足りない」とは、たとえば希望借入額が4,500万円で、年収600万円における返済負担率35%の上限額(約4,056万円)を約444万円オーバーしているようなケースです。
この差のために収入を足すと、配偶者は控除も団信も対象外のまま、444万円の分だけでなく契約全体の返済に責任を負います。
反対に、借入額を444万円下げれば、年3.81%・35年で毎月の返済は約1万9,000円減り、基準の中に収まる計算です。
MIYABIそのため、頭金を足すことや物件の価格を下げることと比べてから、収入を足すかどうかを決めましょう。
【Q&A】共働きの住宅ローンの育休中の申込・団信・借りた後の変更の疑問に答える
育休中の申込や団信に入れない場合など、迷いやすい点をQ&Aで整理します。
終わりに|共働きの住宅ローンは「残る返済」で選ぶ
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
共働きの住宅ローンは、同じ金利であれば組み方によって毎月の返済額が変わることはなく、定額の手数料が高い商品を除けば諸費用の差も大きくないため、費用だけでは決まりません。
判断の決め手となるのは、育休などでどちらかの収入が減ったときや、万一どちらかが亡くなったときに、誰にいくらの返済が残るかという点です。
どの組み方を選ぶ価値があるかは、
- 休む期間も1人の収入で返せる額に収まる世帯:1人で借りる形
- 夫婦ともに長く働く見込みで、1人では借りたい額に届かないか控除の上限を超え、残る返済も受け止められる世帯:ペアローン
- 夫婦どちらの万一にも備えておきたく、金利上乗せを受け入れられる世帯:連帯債務と夫婦で入る団信
- 希望額に少しだけ届かず、名義も控除も1人でよく、配偶者が団信なしで全体の責任を負うことに納得できる世帯:連帯保証
の4つで、上から順に当てはめると決めやすくなります。
申し込む前には、もう1人の立場と団信の扱い、ローンを2本にした際にかかる諸費用について金融機関へ確認しておきましょう。
手元に源泉徴収票があれば、年間の返済総額をそれぞれの年収で割ってみましょう。
MIYABI片方の年収で割った割合が高いほど、組み方より先に借入額を見直す話になります。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構【フラット35】「金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「借入希望金額から返済額を計算」「https://www.flat35.com/simulation/simu_01.html」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「収入合算」「https://www.flat35.com/loan/lineup/gassan/index.html」確認日:2026年11月5日
- 住宅金融支援機構「よくある質問 Q&A番号376」「https://jhffaq.jp/jhffaq/flat35/web/knowledge376.html」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「ペアローン」「https://www.flat35.com/loan/lineup/pair/index.html」確認日:2026年11月5日
- 住宅金融支援機構「よくある質問 Q&A番号4098」「https://jhffaq.jp/jhffaq/flat35/web/knowledge4098.html」確認日:2026年11月5日
- 住宅金融支援機構「よくある質問 Q&A番号3701」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3701.html」確認日:2026年11月5日
- 住宅金融支援機構「新機構団信の加入要件」「https://www.jhf.go.jp/danshin_menu/shin-danshin/kanyuu.html」確認日:2026年11月5日
- 住宅金融支援機構「新機構団信制度」「https://www.jhf.go.jp/danshin_menu/shin-danshin/index.html」確認日:2026年11月5日
- 住宅金融支援機構「団信弁済パンフレット(新機構団信制度加入者用)」「https://www.jhf.go.jp/files/a/public/jhf/400356128.pdf」確認日:2026年11月5日
- 住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」「https://www.jhf.go.jp/files/topics/4955_ext_99_2.pdf」確認日:2026年11月5日
- 住宅金融支援機構「よくある質問 Q&A番号305」「https://jhffaq.jp/jhffaq/flat35/web/knowledge305.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「ペアローン・収入合算」「https://www.bk.mufg.jp/kariru/jutaku/pairloan/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年11月5日
- 三菱UFJ銀行「よくある質問」「https://faq01.bk.mufg.jp/category/show/124?site_domain=default」確認日:2026年11月5日
- PayPay銀行「ペアローン・収入合算」「https://www.paypay-bank.co.jp/mortgage/detail/add_pair.html」確認日:2026年11月5日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月5日
- 三井住友銀行「ペアローンとは?」「https://www.smbc.co.jp/kojin/jutaku_loan/column/pair_loan/」確認日:2026年11月5日
- 三井住友銀行「WEB申込専用住宅ローン」「https://www.smbc.co.jp/kojin/jutaku_loan/shouhin/web_jutaku/」確認日:2026年11月5日
- 三井住友銀行「住宅ローンの連帯保証人とは?」「https://www.smbc.co.jp/kojin/jutaku_loan/column/co-signer/」確認日:2026年11月5日
- 三井住友銀行「住宅ローンの諸費用」「https://www.smbc.co.jp/kojin/jutaku_loan/column/expense/」確認日:2026年11月5日
- 楽天銀行「住宅ローン」「https://www.rakuten-bank.co.jp/home-loan/」確認日:2026年11月6日
- りそな銀行「ペアローン団信」「https://www.resonabank.co.jp/kojin/jutaku/danshin/pair.html」確認日:2026年11月5日
- りそな銀行「ペアローンとは?収入合算との違い」「https://www.resonabank.co.jp/kojin/column/jutaku/column_0028.html」確認日:2026年11月5日
- auじぶん銀行「収入合算・ペアローンについて」「https://www.jibunbank.co.jp/column/article/00161/」確認日:2026年11月5日
- 三井住友信託銀行「商品概要説明書 住宅ローン〈住まいのアシスト〉」「https://www.smtb.jp/-/media/tb/personal/loan/pdf/house.pdf」確認日:2026年11月5日
- 三井住友信託銀行「ローン手数料一覧」「https://www.smtb.jp/personal/loan/charge」確認日:2026年11月5日
- ドコモSMTBネット銀行「ペアローンのメリット・デメリット」「https://www.netbk.co.jp/contents/lineup/home-loan/column/43/」確認日:2026年11月5日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月5日
- 国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225_qa.htm」確認日:2026年11月5日
- 国税庁「共有の家屋を連帯債務により取得した場合の借入金の額の計算」「https://www.nta.go.jp/law/shitsugi/shotoku/06/36.htm」確認日:2026年11月5日
- 国税庁「連帯債務により家屋を取得し単独所有とした場合の借入金の額の計算」「https://www.nta.go.jp/law/shitsugi/shotoku/06/37.htm」確認日:2026年11月5日
- 国税庁「住宅を新築又は新築住宅を取得した場合」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1213_qa.htm」確認日:2026年11月5日
- 国税庁「No.7140 印紙税額の一覧表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年11月5日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月5日
- 総務省「個人住民税の住宅ローン控除」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html」確認日:2026年11月5日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査」「https://www.mlit.go.jp/report/press/content/001991057.pdf」確認日:2026年11月5日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 正誤表」「https://www.mlit.go.jp/jutakukentiku/house/content/002004971.pdf」確認日:2026年11月5日
- 厚生労働省「Q&A〜育児休業等給付〜」「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000158500.html」確認日:2026年11月5日
- 法務省「りこんポータル|離婚を考えている方へ」「https://www.moj.go.jp/MINJI/parents_012.html」確認日:2026年11月5日