
住宅ローンの変動金利が上がったら返済額はいくら増える?いつ変わるかと5年ルール・125%ルール
この記事で分かること
- 金利が0.25%・0.5%・1%上がったときの、借入額別の毎月・年間の返済額
- 金利が上がってから返済額が変わるまでの流れと、5年ルール・125%ルール・未払い利息の仕組み
- メガバンクの基準の金利が上がったあと、自分の返済にはいつ反映されるのか
「変動金利で借りているけれど、金利が上がったら毎月の返済はいくら増えるの?いつから増えるの?」
と不安になるのは、金利のニュースを見ても、自分の返済額にどうつながるのかが見えにくいからではないでしょうか。
住宅金融支援機構の2026年1月の調査(回答1,237件)でも、住宅ローンを利用した人の52.0%が、金利が上がったときに返済額がどれくらい増えるかを「理解しているか少し不安」「よく理解していない」「全く理解していない」のいずれかで答えています。
先に答えを言うと、3,000万円を35年返済・年1.0%で借りている場合、金利が0.25%上がると毎月の返済額は約3,500円、1%上がると約1万4,700円増える計算です。
ただし、5年ルールのあるローンでは、金利が上がっても毎月の返済額はすぐには変わりません。
その代わり、増えた利息の分だけ元金の減りが遅くなるので、負担が消えるわけではありません。
そこで、返済額の増え方を計算で確かめてから、いつ変わるのかを仕組みに沿って順に見ていきましょう。
 MIYABI
まずは「ご返済のお知らせ」や返済予定表で、今の金利と残高を確かめておきましょう。
その数字を次の表に当てはめると、自分の増え方の目安がつかめます。
この記事の結論
- 3,000万円・35年・年1.0%なら、金利が0.5%上がると毎月約7,200円、年間で約8.6万円増える計算です
- 5年ルールがあるローンは返済額が5年間変わらない代わりに、元金の減りが遅くなります
- 基準の金利が上がる日と自分の返済に反映される日は別なので、借入先の見直し時期を確かめましょう

Googleのニュース欄で、@nextの記事が見つけやすくなります。
金利ごとのシミュレーション|0.25%・0.5%・1%上がると返済額はいくら増える?

金利が上がったときの返済額の増え方は、今の金利と借入額、返済期間でおおよそ決まります。
金利と借入額ごとに、どの程度返済額が異なるのか見ていきます。
すでに返済から数年経過している方もいるかもしれませんが、ここでは新規借り入れの方にも参考にしていただきたいので「35年ローン」とします。
試算の前提
- 借入額:2,000万円・3,000万円・4,000万円・5,000万円
- 金利:年1.0%を基準に、年1.25%・年1.5%・年2.0%へ上がった場合
- 返済期間:35年(420回)、ボーナス返済なし
- 返済方式:元利均等返済(毎月の返済額が同じになる返し方)
- 計算:月利は年利÷12、1円未満は四捨五入
5年ルールを考えず初回からその金利で返した場合の目安で、実際の返済額は適用金利、残高、残りの返済期間、返済日などで変わります。
基準にした年1.0%は、今の変動金利に近いきりのよい数字です。
たとえば三菱UFJ銀行で2026年11月に新しく借りる場合の変動金利は、利用条件のあるコースで年1.195%です。
※金利は2026年11月4日時点のものです。実際の適用金利は、審査結果や借入条件によって変わります。
基準にする年1.0%の返済額
年1.0%・35年なら、3,000万円の借入で毎月の返済額は84,686円、年間では101万6,232円です。
| 借入額 | 毎月の返済額 | 年間の返済額 |
|---|---|---|
| 2,000万円 | 56,457円 | 677,484円 |
| 3,000万円 | 84,686円 | 1,016,232円 |
| 4,000万円 | 112,914円 | 1,354,968円 |
| 5,000万円 | 141,143円 | 1,693,716円 |
次の表からは、この返済額と比べていくら増えるかを借入額別に並べています。
金利が0.25%上がったとき(年1.25%)
金利が0.25%上がると、3,000万円の借入で毎月3,540円、年間で42,480円増えます。
| 借入額 | 毎月の返済額 | 毎月の増加 | 年間の増加 |
|---|---|---|---|
| 2,000万円 | 58,817円 | 2,360円 | 28,320円 |
| 3,000万円 | 88,226円 | 3,540円 | 42,480円 |
| 4,000万円 | 117,635円 | 4,721円 | 56,652円 |
| 5,000万円 | 147,043円 | 5,900円 | 70,800円 |
0.25%は、メガバンクが2026年に基準の金利を引き上げたときの1回分の幅で、この年だけで3回ありました。
金利が0.5%上がったとき(年1.5%)
金利が0.5%上がると、3,000万円の借入で毎月7,169円、年間で86,028円増えます。
| 借入額 | 毎月の返済額 | 毎月の増加 | 年間の増加 |
|---|---|---|---|
| 2,000万円 | 61,237円 | 4,780円 | 57,360円 |
| 3,000万円 | 91,855円 | 7,169円 | 86,028円 |
| 4,000万円 | 122,474円 | 9,560円 | 114,720円 |
| 5,000万円 | 153,092円 | 11,949円 | 143,388円 |
金利が1%上がったとき(年2.0%)
金利が1%上がると、3,000万円の借入で毎月14,693円、年間で176,316円増えます。
| 借入額 | 毎月の返済額 | 毎月の増加 | 年間の増加 |
|---|---|---|---|
| 2,000万円 | 66,253円 | 9,796円 | 117,552円 |
| 3,000万円 | 99,379円 | 14,693円 | 176,316円 |
| 4,000万円 | 132,505円 | 19,591円 | 235,092円 |
| 5,000万円 | 165,631円 | 24,488円 | 293,856円 |
3,000万円のまま年2.0%で35年間返し続けると、総返済額は年1.0%のときより約617万円増える計算です。
MIYABI1%の上昇が一度に来るとは限りませんが、0.25%の引き上げが4回重なれば同じ幅になります。
表から分かることと、自分の数字への置き換え方
表を見ると、同じ金利の上昇幅でも、借入額が大きいほど増える金額も大きくなることがわかります。
ただし、金利が上がっても借入額を抑えれば返済額は小さくできます。
例えば、金利が「1.0%」の場合に、3,000万円を借り入れると毎月の返済額は「84,686円」です。
金利が「2.0%」でも借入額が2,000万円ならば、毎月の返済額は「66,253円」です。
これから借りる方は、金利が上がった場合の返済額まで見て借入額を決めると、後から慌てにくくなります。
すでに返済中の方は、表の借入額を今の残高に、35年を残りの返済期間に置き換えて考えます。
表の金額は借入直後の目安なので、銀行の返済シミュレーションに今の残高と残りの返済期間を入れて確かめましょう。
MIYABI0.25%の上昇は小さく見えても、3,000万円の借入なら年間で4万円を超えます。
家計のどこから出すかまで考えておくと、慌てずに済みます。
金利が上がっても返済額がすぐ変わるとは限らない|いつから増えるかの仕組み
変動金利で金利が上がったとき、先に変わるのは実際に支払う金利で、毎月の返済額が変わるのはその後です。
どこで時間差が生まれるのかは、銀行の金利の決め方と、5年ルール・125%ルールで決まります。
半年ごとの見直しで変わるのは適用金利
一般的な住宅ローンでは、半年ごとに金利が見直されます。
メガバンクでは毎年4月1日と10月1日を基準日にする型があり、三菱UFJ銀行には毎月見直す型もあります。
適用金利は実際に支払う金利で、銀行が決める基準金利(店頭金利)から優遇の幅を引いて決まります。
たとえば三菱UFJ銀行の2026年11月の新規借入は、基準金利の年3.375%から年2.18%を引いた年1.195%です。
優遇の幅が完済まで変わらないコースなら、基準金利が0.25%上がると適用金利も0.25%上がります。
この基準金利のもとになるのが、銀行が信用力の高い企業に短い期間で貸すときの基準の金利である「短期プライムレート」です。
そのため、短期プライムレートの引き上げはやがて変動金利の住宅ローンにも届きますが、いつ届くかは銀行と契約の種類で決まっています。
MIYABI自分の金利が毎月見直す型か年2回見直す型かは、「ご返済のお知らせ」や契約書で確かめておきましょう。
5年ルール|金利が上がっても返済額は5年間変わらない
5年ルールは、金利が上昇した場合でも、それが毎月の返済額へ反映されるのは6年目からとするルールです。
たとえば三菱UFJ銀行では、10月1日を1回過ぎるごとに1年と数え、5回目の10月1日の金利で見直した返済額を、翌年1月以降の最初の返済分から使います。
MIYABI返済が進んでいる方は次の見直しが5年より早く来ることがあるので、返済予定表や借入先の案内で次の見直しの時期を確かめましょう。
ただし、5年間は返済額が据え置かれても、上がった金利は適用されます。
増えた利息が免除されるわけではないので、毎月の返済額の中で利息の割合が増え、元金の返済が減ります。
3,000万円・35年・年1.0%で借りた直後に金利が年1.5%へ上がった場合の、1回目の返済の内訳は次のとおりです。
| 金利 | 毎月の返済額 | うち利息 | うち元金 |
|---|---|---|---|
| 年1.0%のまま | 84,686円 | 25,000円 | 59,686円 |
| 年1.5%へ上昇 | 84,686円 | 37,500円 | 47,186円 |
「返済額が変わらないなら、負担も増えていない」と思っていませんか?
返済額は同じでも、この例では元金の返済が毎月12,500円少なくなります。
年1.5%のまま60回返したあと、減りの遅れた残高を残り30年で計算し直すと、返済額は84,686円から93,396円へ増えます。
MIYABI5年ルールは、返済額が増えるのを先に延ばす仕組みと考えると分かりやすいです。
据え置きのあいだに、見直し後の返済額を計算しておきましょう。
125%ルール|増えるときも今の返済額の1.25倍まで
125%ルールは、5年ごとの見直しで返済額が増える場合の上限を定めたものです。
新しい返済額は、それまでの返済額の125%を超えません。
先ほどの例で計算し直した93,396円は、84,686円の125%にあたる105,858円より少ないため、そのまま新しい返済額になります。
上限にかかる例として、同じ借入で借入直後に金利が年3.0%へ上がったまま60回返すと、計算し直した返済額は123,841円です。
上限は105,858円なので、実際の返済額は105,858円に抑えられます。
ただし、抑えられた17,983円が免除されるわけではなく、元金や利息は後ろへ持ち越されます。
この例の5年間で減る元金は約63万円で、年1.0%のままなら約367万円減るのと比べると、元金の減り方が大きく遅くなります。
※仕組みを確かめるための計算で、金利がここまで上がると見込んでいるわけではありません。
MIYABI125%ルールは返済額の増え方を抑えるだけで、支払う利息を減らす仕組みではありません。
未払い利息|利息が返済額を超えると翌月以降へ持ち越される
金利がさらに上がり、毎月の利息が返済額を超えると、払いきれない利息は「未払い利息」として翌月以降へ繰り延べられます。
返済額が84,686円のローンなら、残高が3,000万円の時点では、年約3.39%を超えると利息が返済額を上回る計算です。
未払い利息や持ち越された元金が最終回まで残ると、最終返済日に原則として一括で返すことになります。
MIYABI「ご返済のお知らせ」を見て元金の欄が減ってきたら、返済計画を見直す合図と考えましょう。
5年ルール・125%ルールがないローンもある
5年ルールと125%ルールは、変動金利の元利均等返済で、銀行が採用している場合に使われるルールです。
元金均等返済で借りている場合
元金均等返済は、毎月返す元金を一定にして、その月の利息を足して支払う返し方です。
この返し方には5年ルールも125%ルールもないため、新しい金利が適用されると利息の分だけ返済額が増えます。
ルールを採用していない銀行で借りている場合
銀行によっては、どちらのルールも採用していません。
ソニー銀行とSBI新生銀行の変動金利には5年ルールも125%ルールもなく、金利が見直されるたびに返済額も見直されます。
返済額の増え方に上限がないため、上の表の増加額が、金利の見直しのあと比較的早く家計に出てきます。
MIYABI自分のローンにルールがあるかどうかは、契約書や借入先の案内で一度確かめておきましょう。
短期プライムレートが上がった日と返済額が変わる日は別|メガバンク3行の例
短期プライムレートが上がった日に、住宅ローンの金利と返済額が同時に変わるわけではありません。
例として、2026年9月に日本銀行が政策金利(誘導する短期の金利)を1.25%程度へ引き上げたあと、メガバンク3行が短期プライムレートを年2.375%から年2.625%へ引き上げると決めた件を見てみます。
| 銀行・金利の種類 | 短期プライムレートが上がる日 | 借入中の変動金利の見直し | 返済への反映 |
|---|---|---|---|
| 三菱UFJ銀行(毎月型) | 2026年11月2日 | 基準日は2026年12月1日、新しい金利は2027年1月の返済日の翌日から | 2027年2月の返済分から |
| 三菱UFJ銀行(年2回型) | 2026年11月2日 | 基準日は2027年4月1日、新しい金利は2027年6月の返済日の翌日から | 2027年7月の返済分から |
| みずほ銀行 | 2026年11月2日 | 2027年4月1日までの改定を反映 | 2027年7月の返済分から |
| 三井住友銀行 | 2026年11月9日 | 次の見直し基準日は2027年4月1日 | 借入先の案内で確かめる |
※借入中の変動金利の例で、みずほ銀行は2027年3月31日までに借りた場合の案内にもとづきます。提携ローンや古い契約では、見直しのルールが異なる場合があります。
三菱UFJ銀行とみずほ銀行の例では、同じ0.25%の引き上げでも、返済に反映されるまでの期間に約3か月から約8か月までの開きがあります。
さらに、ここでの反映は新しい金利で利息を計算し始めるという意味で、5年ルールのあるローンでは返済額そのものは次の見直しまで変わりません。
残高が3,000万円の場合、年0.25%の上昇で利息は毎月6,250円増えます。
残高が2,000万円なら、増える利息は毎月4,167円です。
返済額が同じなら、この分だけ毎月の元金の返済が減ることになります。
新しい金利と返済額は、借入先から届く案内で確かめられます。
三菱UFJ銀行の場合、この引き上げが反映された「ご返済のお知らせ」は、毎月型で2027年1月上旬頃、年2回型で2027年5月上旬頃に発行されます。
MIYABIニュースで引き上げを見たら、自分の返済にはいつ反映されるのかを、金利の種類から確かめておきましょう。
日本銀行の利上げが住宅ローンに届くまでの流れは、次の記事で順を追って確かめられます。
変動金利で借りている人は4人に3人|固定金利との差
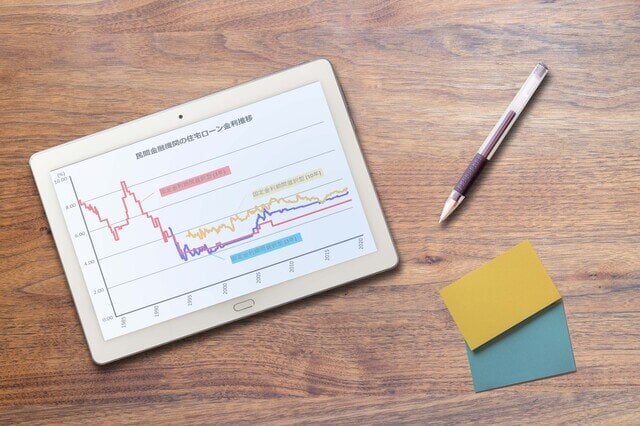
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、2025年4月から9月に住宅ローンを利用した人のうち、変動金利を選択した方は75.0%です。
所定の期間のみ固定金利を選択できる固定期間選択型(※)の14.9%を含めると、約9割になります。
※固定期間終了時点の金利水準で金利が再設定されるため、金利変動の影響を受けます。
変動金利の住宅ローンは金利上昇リスクがある一方で、金利水準が低い特徴があります。
固定金利のシミュレーション
固定金利への乗り換え(もしくは新規で固定金利の借り入れ)を検討している方向けに、固定金利との差も見ておきます。
全期間固定金利のフラット35は、2026年11月の最も多い金利が、返済期間21〜35年・融資率9割以下で年3.81%、9割超で年3.92%です。
融資率は、物件の価格などに対する借入額の割合で、金利は金融機関ごとに異なります。
年3.81%・35年の毎月の返済額を、変動金利の年1.0%・年2.0%と比べると次のとおりです。
| 借入額 | 変動 年1.0% | 変動 年2.0% | 固定 年3.81% | 年1.0%との毎月の差 |
|---|---|---|---|---|
| 2,000万円 | 56,457円 | 66,253円 | 86,290円 | 29,833円 |
| 3,000万円 | 84,686円 | 99,379円 | 129,435円 | 44,749円 |
| 4,000万円 | 112,914円 | 132,505円 | 172,580円 | 59,666円 |
| 5,000万円 | 141,143円 | 165,631円 | 215,725円 | 74,582円 |
今の金利で比べると、変動金利が1%上がって年2.0%になっても、年3.81%の固定金利より毎月の返済額は少ない計算です。
一方で、変動金利がこの先どこまで上がるかは分からず、上がり続ければ差が縮むこともあります。
固定金利は毎月の返済額が高い代わりに、完済まで返済額が変わりません。
そのため、「金利が上昇したから変動金利から固定金利へ乗り換えよう」と決める前に、返済額がいくら増えるかをこの表で確かめましょう。
金利タイプを変更できるかどうかや手続きは銀行によって異なり、切り替え後の金利は変更時点の水準で決まります。
なお、新規借入でペアローンを組むケースであれば、夫婦で変動金利と固定金利に分けて借り入れる方法もあります。
MIYABI固定か変動かは金利の予想だけで決めず、返済額が増えても家計が回るかで考えると判断しやすくなります。
固定期間選択型の仕組み
2年、3年、5年、10年……のように、借り入れから所定の期間金利が固定されるのが固定期間(固定金利)選択型です。
何年固定するかの期間は、銀行、もしくは住宅ローンごとに異なりますが、固定金利期間が終了したら、その時点の金利水準で新たな金利を決定します。
金利タイプは変動金利に切り替わるケースもあれば、再度固定期間を選択できるケースもあります。
なお、固定期間選択型は前述の125%ルールの適用外です。
新たに金利を決定する際に金利が上がっていると、想定以上に返済額が増える可能性があるので注意が必要です。
MIYABI固定期間の終わりが近い方は、切り替え後の返済額がいくらになるかを、早めに借入先で確かめておきましょう。
変動金利の見通しと、いま確かめておきたいこと
変動金利がこの先どこまで上がるかは、誰にも断定できません。
これまでの動きを見ると、メガバンクの短期プライムレートは、2026年に入ってからの引き上げで年1.875%から年2.625%になります。
先ほどの調査では、住宅ローンを利用した人の73.7%が、今後1年間の住宅ローン金利は「現状よりも上昇する」と答えています。
とはいえ、大勢は把握できても具体的な数値や損益分岐点の予想は当たることも外れることもあるので、変動金利で住宅ローンを返済していくうえで大切なのは、金利の動きに敏感になることです。
MIYABIそして都度「今後返済額が増えそうか/減りそうか」を意識しながら返済計画を微調整していきましょう。
金利のニュースを見たら確かめる3つのこと
金利のニュースを見たときは、次の3つを確かめると自分への影響が分かります。
- 今の適用金利、残高、残りの返済期間
- 金利の見直し時期と、5年ルール・125%ルールの有無
- 金利が1%上がったときの返済額と、家計で払えるかどうか
残高と金利は「ご返済のお知らせ」や返済予定表で、ルールは契約書や銀行の案内で確かめられます。
MIYABI3つのうち最後の返済額だけでも計算しておくと、ニュースを見たときに慌てにくくなります。
返済が増えそうなときの選択肢
返済が苦しくなりそうなことが事前に分かれば、家計を見直すことや、繰上返済を検討するなどの対応がとれます。
繰上返済は手元のお金を残せるときに考える
繰上返済には、返済期間を短くする「期間短縮型」と、毎月の返済額を減らす「返済額軽減型」があります。
MIYABI繰り上げて返した元金にはそれ以降の利息がかからなくなりますが、手元のお金が減るので、生活費や教育費を残したうえで金額を決めましょう。
金利タイプの変更や借り換えは諸費用まで含めて比べる
金利タイプの変更や他の銀行への借り換えは、新しい金利だけでなく、手数料や保証料などの諸費用を含めて比べます。
金利や残りの返済期間によっては返済額が増えることもあるので、変更後の毎月の返済額と総返済額を計算してから判断しましょう。
MIYABI銀行ごとの金利や手数料は、次の記事で比べられます。
返済が苦しいときは早めに借入先へ相談する
返済がどうしても苦しいときは、早い段階で借入先の銀行に相談することもできるでしょう。
返済が遅れる前であれば、返済条件の変更を相談できる場合があります。
MIYABI一人で抱えて返済が遅れてしまう前に、まず借入先の窓口へ連絡してみましょう。
まとめ 返済額を見える化して金利上昇に備えよう
変動金利を選択している方にとって、金利上昇はデメリットしか感じないかもしれません。
しかし、5年ルールのある住宅ローンであれば、適用金利が上昇したとしてもそれが返済額に反映されるまでには少し間が空きます。
その間に元金の減りは遅くなりますが、増える返済額を前もって計算して備える時間があるとも言えます。
そのため、返済額がどの程度増えるのかをシミュレーションし、家計への影響に応じた備えを行いましょう。
FAST法律事務所が、「おかねの教科書」で紹介されました。
詳細は、【ファスト法律事務所】債務整理の評判と口コミまとめ!本当の実力は?をご覧ください。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」「https://www.jhf.go.jp/files/topics/4955_ext_99_4.pdf」確認日:2026年11月4日
- 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月4日
- 日本銀行「金融市場調節方針の変更について(2026年9月18日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf」確認日:2026年11月4日
- 日本銀行「長・短期プライムレート(主要行)の推移」「https://www.boj.or.jp/statistics/dl/loan/prime/prime.htm」確認日:2026年11月4日
- 三菱UFJ銀行「短期プライムレートの改定について(2026年9月18日)」「https://www.bk.mufg.jp/news/news2026/pdf/news0918.pdf」確認日:2026年11月4日
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」「https://www.bk.mufg.jp/info/hendoukinri5.html」確認日:2026年11月4日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月4日
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい。」「https://faq01.bk.mufg.jp/faq/show/5787?site_domain=default」確認日:2026年11月4日
- 三菱UFJ銀行「変動金利で借入中だが、金利の見直し時期を知りたい。」「https://faq01.bk.mufg.jp/faq/show/7736?site_domain=default」確認日:2026年11月4日
- みずほ銀行「短期プライムレート」「https://www.mizuhobank.co.jp/rate_fee/rate_sprime.html」確認日:2026年11月4日
- みずほ銀行「短期プライムレートの改定について(2026年9月18日)」「https://www.mizuhobank.co.jp/release/pdf/20260918release_jp.pdf」確認日:2026年11月4日
- みずほ銀行「住宅ローンの金利一覧」「https://www.mizuhobank.co.jp/loan_housing/housingloancost/index.html」確認日:2026年11月4日
- 三井住友銀行「短期プライムレートの引き上げについて(2026年9月28日)」「https://www.smbc.co.jp/news/pdf/j20260928_02.pdf」確認日:2026年11月4日
- 三井住友銀行「金利の種類・選び方」「https://www.smbc.co.jp/kojin/jutaku_loan/kinri/type/」確認日:2026年11月4日
- 三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」「https://www.smbc.co.jp/kojin/jutaku_loan/sudeni/plan-minaoshi/」確認日:2026年11月4日
- ソニー銀行「金利変動リスクなどに関する説明書」「https://sonybank.jp/products/hl/38.html」確認日:2026年11月4日
- SBI新生銀行「住宅ローン 変動金利のご紹介」「https://www.sbishinseibank.co.jp/retail/housing/interest/floating/」確認日:2026年11月4日