
住宅ローンのつなぎ融資とは?費用はいくら?メリット・デメリットと使う価値がある人
この記事でわかること
- つなぎ融資が必要になる場面と住宅ローンとの違い
- 利息・手数料・印紙税を含めたつなぎ融資の総費用
- 住宅ローンを分けて借りるなど、つなぎ融資を使わずに済む方法と、利用する価値がある人
住宅ローンのお金は、建物が完成して引き渡されるタイミングで支払われるケースが多くあります。
「土地代を払う日はもうすぐなのに、お金はどうすればいいの・・・?」
住宅ローンを組めば家の代金はすべて支払えると思っていた方ほど、住宅会社との打ち合わせで「つなぎ融資」という言葉を耳にして戸惑うのではないでしょうか。
仕組みを理解しないまま話を進めてしまうと、土地の代金や、工事を始めるときのお金を払う日に手元の現金が足りなくなるリスクがあります。
つなぎ融資とは、住宅ローンのお金が出るまでの間、土地代や工事費用の一部を立て替えるための短期融資のことです。
立て替えた資金は、家が完成して住宅ローンのお金が出たタイミングで、そのお金でまとめて返します。
ただし、借入額や借入期間によっては利息や手数料だけで数十万円のコストがかかるため、注文住宅を建てるすべての人に必要なものとは言えません。
つなぎ融資を利用する価値があるのは、住宅ローンのお金が出る前に発生する支払いを手元の自己資金だけではまかないきれず、選ぶ住宅ローンでも、工事の支払いに合わせて分けて借りることができない人です。
 MIYABI
この記事では、土地を購入して注文住宅を建てるケースを例に具体的な費用総額まで試算していますので、自分の支払い予定と照らし合わせながら読み進めてみてください。
この記事の結論
- つなぎ融資を利用する価値があるのは、注文住宅の完成前に支払う土地代や工事代金の一部を、手元の自己資金だけではまかないきれない人
- ただし、選ぶ住宅ローンを支払いの時期に合わせて分けて借りられる(分割融資・土地先行融資)なら、つなぎ融資よりも費用を抑えやすい
- 利用にかかる費用は、土地代や工事代金の一部として計3,500万円を最長半年間借りた場合の試算で約66万〜68万円(楽天銀行のつなぎローン・2026年11月借入時の金利年3.90%)

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンのつなぎ融資とは|住宅ローンが出るまでの支払いを立て替える短期の借入
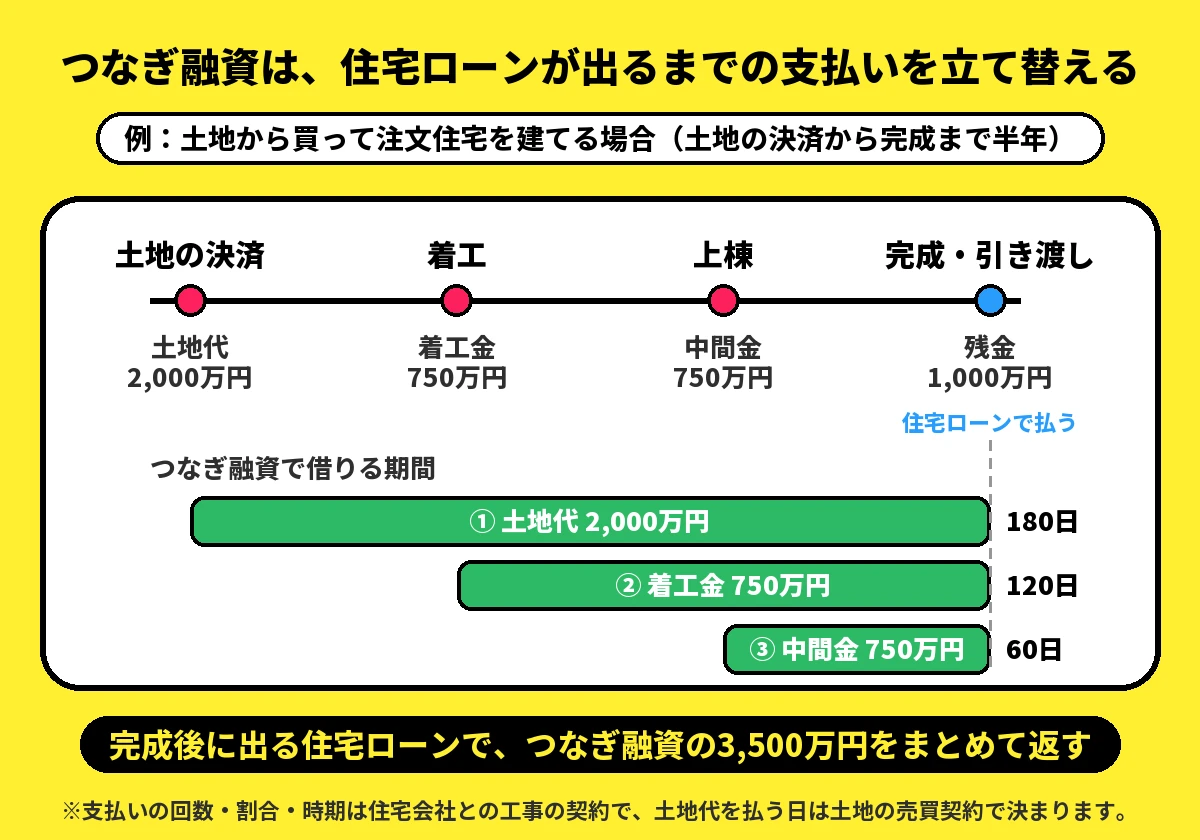
つなぎ融資とは、住宅ローンのお金を受け取る前に必要となる土地代や工事費用の支払いを立て替えるために、金融機関から一時的に借り入れる資金のことです。
そもそも立て替えが必要になるのは、住宅ローンのお金は、建物が完成して引き渡されるタイミングで支払われるケースが多いためです。
たとえば、全期間固定金利の住宅ローン「フラット35」を利用して家を建てる場合、お金を受け取れるのは建物が完成して検査に合格し、住宅ローンの契約を済ませたあとになります。
しかし注文住宅を建てる際には、建物が完成する前の段階から、土地の売り主や住宅会社へまとまった代金を支払わなければならない場面があります。
そうした完成前の支払いをつなぎ融資で一時的に立て替えておき、住宅ローンのお金が出た日にそのお金で一括返済する、というのが基本的な仕組みです。
注文住宅では、土地代・着工金・中間金を住宅ローンより先に払う
土地を購入して注文住宅を建てる場合、住宅ローンのお金が出る前に支払う主な費用は、土地代・着工金・中間金です。
費用の支払順序と、それぞれどのような資金で支払うのかをまとめると、次のようになります。
| 時期 | 払うもの | 何で払うか |
|---|---|---|
| 土地の代金を払う日(決済日) | 土地代 | 自己資金かつなぎ融資 |
| 工事を始めるとき | 着工金(工事代金の一部) | 自己資金かつなぎ融資 |
| 骨組みが立ったころ(上棟) | 中間金(工事代金の一部) | 自己資金かつなぎ融資 |
| 家が完成して引き渡しを受けるとき | 残金(工事代金の残り) | 住宅ローン |
引き渡し時の最終残金は住宅ローンで支払えますが、それ以前の3回(土地代・着工金・中間金)は住宅ローンのお金が出る前に支払わなければなりません。
着工金や中間金を支払う回数・割合・時期は住宅会社と結ぶ「工事請負契約」で、土地代金を支払う日は「土地売買契約」でそれぞれ決まります。
MIYABI自分の場合にいつ・いくらの支払いが必要になるかは、住宅会社から受け取る支払い予定表(いつ・いくら払うかをまとめた表)や、土地の売買契約書で確認しておきましょう。
建売住宅・マンションを買うなら、ふつうつなぎ融資は使わない
完成済みの建売住宅やマンションを買う場合は、基本的につなぎ融資を利用することはありません。
完成済みの物件であれば、契約時に支払う手付金を除き、ふつうは引き渡しの日に残りの代金を支払い、住宅ローンもその日に受け取れるように日程を合わせるため、事前に立て替える必要がないからです。
手付金は、住宅ローンのお金が出るよりずっと前、売買契約の当日に支払うお金ですので、手元の自己資金(現金)で準備しておきましょう。
ただし、未完成の物件などで引き渡し前に代金の一部を支払う契約になっている場合は、売買契約書に記載された支払い条件を事前によく確かめておきましょう。
MIYABIまた注文住宅であっても、すでに土地を所有していて、着工金と中間金をすべて自己資金で支払えるのであれば、つなぎ融資は不要です。
注文住宅でつなぎ融資が要るかは、自己資金で足りない額が出るかで決まる
つなぎ融資が必要になるかどうかは、住宅ローンのお金が出る前に支払う金額の合計と、自己資金のうち家づくりに充てられる金額を比較することで判断できます。
家づくりに充てられる金額は、手元の自己資金から「手元に残しておく額」を差し引いた分となります。
ここでいう手元に残しておくべき額とは、引っ越し費用や家具・家電の購入費、登記などの諸費用、そして当面の生活費のことです。
住宅会社の支払い予定表や土地の売買契約書をもとに、住宅ローンのお金が出る前に支払う金額を合計し、次の計算式に当てはめてみましょう。
計算の結果、足りない額が出なければつなぎ融資は不要です。
もし足りない額が出る場合は、その分をつなぎ融資で立て替えるか、住宅ローンを複数回に分けて借りる分割融資などで工面することになります。
MIYABI自己資金だけでは足りない可能性があると分かったら、次は、つなぎ融資が一般的な住宅ローンとどのように違うのかを押さえておきましょう。
つなぎ融資の特徴|住宅ローンとの違いは「返し方・利息の払い方・金利」
つなぎ融資と住宅ローンは、返済方法・利息の支払い方・金利の3点に大きな違いがあります。
毎月少しずつ返済していく住宅ローンとは異なり、つなぎ融資は借りたお金そのもの(元金)を、後から出る住宅ローンのお金で一括返済します。
また、利息についても毎月支払うのではなく、借入時にまとめて前払いする方式があります。
つなぎ融資の利用条件は金融機関によって異なるため、以下の表では、金利や手数料、利息の計算方法を公式サイトで公表している楽天銀行のつなぎローンを例に、住宅ローンと比較しました。なお、この記事での費用試算も同じつなぎローンの条件を用いていますが、ほかの金融機関より有利だから選んだわけではありません。
表内の「抵当権」とは、万が一返済が滞った場合に、金融機関が土地や建物を売却して資金を回収できる権利のことです。また「仮登記」は、抵当権を正式に登記する(法務局の記録に載せる)前に、その権利の順番を先に押さえておく登記のことです。
| 項目 | 住宅ローン | つなぎ融資(楽天銀行のつなぎローンの例) |
|---|---|---|
| 借りる期間 | 長期(数十年かけて返す) | 短期(初回に借りた日から12か月以内で、住宅ローンが出る日まで) |
| 返し方 | 毎月、元金と利息を返す | 住宅ローンが出た日に、そのお金から元金をまとめて返す |
| 利息の払い方 | 毎月の返済に含めて払う | 借りるたびに、住宅ローンが出る日までの分を先に払う(借りたお金から差し引かれる) |
| 金利 | 変動金利・固定金利から選ぶ | 借りる日の金利で固定(金利は毎月見直される) |
| 担保 | 土地と建物に抵当権を設定する | 土地に抵当権の仮登記をする |
| 申し込み方 | 住宅ローンだけで申し込める | 同じ金融機関の住宅ローンと一緒に申し込む |
表に挙げた6項目のうち、住宅ローン選びや資金計画に直結するのは、申し込み方法、利息の支払い方、金利の3つです。
つなぎ融資は、住宅ローンを借りる金融機関で一緒に申し込む
つなぎ融資は住宅ローンのお金で一括返済することを前提とした借入のため、住宅ローンを借りる金融機関で一緒に申し込むのが基本です。
たとえば楽天銀行のつなぎローンを利用できるのは、同銀行でフラット35や独自の住宅ローン「金利選択型」を契約する人に限られ、ほかの金融機関の住宅ローンと組み合わせることはできません。
また、住宅ローンの審査で「この条件なら貸せる」という回答(フラット35は仮承認、金利選択型は承認)をもらっていることも、つなぎローンを申し込む前提条件となっています。
つなぎ融資を扱っているかどうかは金融機関によって異なるため、住宅ローン選びとつなぎ融資の検討はセットで進める必要があります。
MIYABIフラット35を検討しているなら、住宅金融支援機構の金利情報サイトにある金融機関別の詳細ページで、「つなぎ融資の取扱い」の項目を確認すれば取り扱いの有無がわかります。
フラット35自体の特徴や選び方については、こちらの記事でご確認いただけます。
つなぎ融資の利息を先に払う方式では、口座に入る額が減る
利息の前払い方式を採用したつなぎ融資では、借入日から住宅ローンが出る予定の日までの利息を日割り計算し、借りるときにまとめて支払います。
前払い利息は借入金からあらかじめ差し引かれるため、実際に口座へ入金される金額は借入総額より少なくなります。
楽天銀行のつなぎローンもこの前払い方式で、利息は以下の計算式で算出され、初回は事務手数料11万円も差し引かれます。
たとえば、2026年11月時点のつなぎローン金利「年3.90%」で、土地代2,000万円を建物完成までの半年間(180日)借り入れた場合、利息は384,657円となります。
このとき実際に口座へ入金されるのは、2,000万円 − 384,657円 − 110,000円 = 19,505,343円です。
つまり、2,000万円を借り入れたとしても、手元に入ってくるのは約1,950万円となります。
土地の売主には満額の2,000万円を支払う必要があるため、差額の約49万円は土地の決済日までに自己資金で用意しておきましょう。
なお、このつなぎローンでは、住宅ローンが予定より早く出た場合には日割り利息が再計算され、払いすぎていた分は返金されます。
MIYABI利息の支払時期や手数料の差し引き方法は金融機関によって異なるため、申し込む前に口座に入る額がいくらになるかを確認しておきましょう。
つなぎ融資の金利は、変動金利の住宅ローンより高い
楽天銀行で2026年11月に借り入れる場合、つなぎローンの金利は年3.90%です。
同じ2026年11月に同銀行で借りる住宅ローン(金利選択型)の変動金利は年1.797〜2.447%で、審査で決まる引き下げ幅によってこの範囲内の金利が適用されます。
そのため、このつなぎローンの金利は、同月の変動金利住宅ローンと比べて約1.6〜2.2倍の水準になる計算です。
一方、全期間固定金利のフラット35は、同銀行で2026年10月に借りる場合で年3.83%となっており、つなぎ融資に近い水準です。
なお、この金利は返済期間21〜35年で、借入総額が建設費(土地代も含めて借りる場合は土地代を含む)の9割以下の場合に適用される数値です。
借入額が9割を超える場合は、年3.94%に引き上がります。
ただし、つなぎ融資には金利とは別に事務手数料がかかるため、金利の数字だけで負担を比べることはできません。
また、このつなぎローンの金利は毎月見直され、申し込み月ではなく実際に借りる日の金利が適用されます。
MIYABIそのため、土地代・着工金・中間金を別々の月に借りる場合は、回ごとに金利が変わる可能性がある点にも留意しておきましょう。
つなぎ融資の費用はいくら?|利息・手数料・印紙税で数十万円かかる
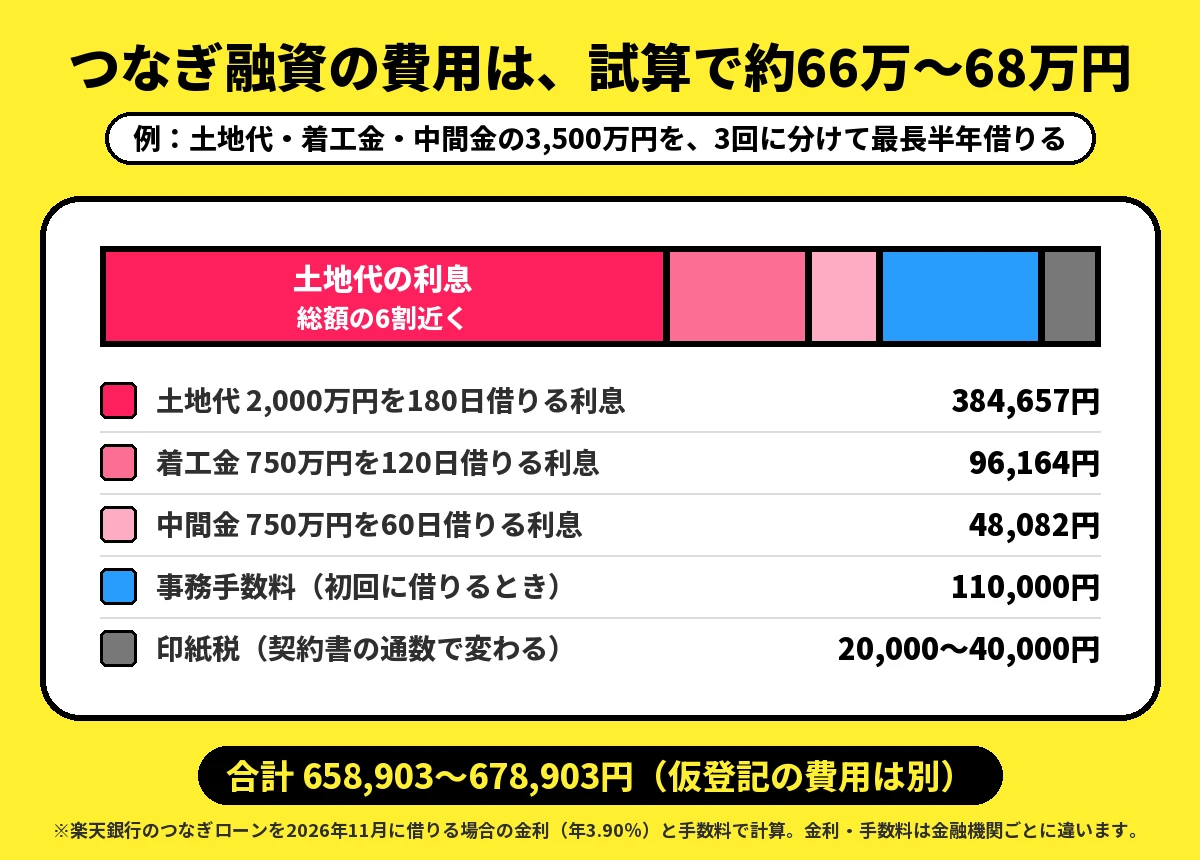
土地を購入して注文住宅を建てる際、土地代・着工金・中間金の合計3,500万円をつなぎ融資(楽天銀行のつなぎローン・2026年11月借入時の金利 年3.90%)で最長半年間借り入れると、費用の総額は約66万〜68万円になります。
つなぎ融資の利用時にかかる費用は、
- 利息(借入日から住宅ローンが出る日までの日数分)
- 事務手数料
- 印紙税(契約書に貼る収入印紙代)
- 抵当権の仮登記費用(司法書士への報酬と登録免許税)
の4つです。
このうち今回の試算に含めたのは利息・事務手数料・印紙税の3つで、仮登記費用は別途必要になります。
試算の前提|土地から買い、つなぎ融資で3回借りる
今回の試算では、土地の決済から建物の完成までを半年(180日)と想定し、着工を決済の2か月後、上棟をその2か月後に設定しています。
借入額や借入期間、金利の前提条件は次のとおりです。
試算の前提条件
- 土地代:2,000万円(土地決済時に借り入れ、住宅ローンが出るまで180日間)
- 着工金:750万円(建物工事代金2,500万円の3割。着工時に借り入れ、120日間)
- 中間金:750万円(工事代金の3割。上棟時に借り入れ、60日間)
- 残金:1,000万円(建物完成時に住宅ローンで支払い)
- 金利:年3.90%(楽天銀行のつなぎローンを2026年11月に借り入れる場合を想定し、3回とも同金利を適用)
- 利息の計算式:借入額 × 金利 ÷ 365 × 日数(1円未満切り捨て)
実際には借入月ごとの金利が適用され、支払額や支払時期も住宅会社との契約内容によって変わります。
費用の総額と内訳|大半は土地代を長く借りる分の利息
この前提条件で計算すると、つなぎ融資にかかる費用の総額は658,903〜678,903円となります。
まず、借入回ごとの利息は次のとおりです。
| 回 | 何の支払いか | 借りる額 | 借りる日数 | 利息 |
|---|---|---|---|---|
| 1回目 | 土地代 | 2,000万円 | 180日 | 384,657円 |
| 2回目 | 着工金 | 750万円 | 120日 | 96,164円 |
| 3回目 | 中間金 | 750万円 | 60日 | 48,082円 |
| 合計 | — | 3,500万円 | — | 528,903円 |
これらの利息に、事務手数料と印紙税を加えた総額は次のようになります。
| 費用 | 金額 | 計算のもと |
|---|---|---|
| 利息 | 528,903円 | 上の表の合計 |
| 事務手数料 | 110,000円 | 初回に借りるときだけかかる |
| 印紙税 | 20,000〜40,000円 | 契約書の通数で変わる |
| 合計 | 658,903〜678,903円 | 仮登記の費用は含まない |
総額の6割近くを占めるのが、土地代2,000万円を半年間借り入れた分の利息です。
そのため、土地の決済から建物の完成までの期間が長くなるほど、費用の総額も膨らみます。
MIYABIまた、利息は融資を受けるたびに前もって差し引かれるため、土地決済時の約49万円(利息と事務手数料)をはじめ、着工金で約10万円、中間金で約5万円を、それぞれ自己資金で足して払うことになります。
自分の場合の利息は、借りる額と日数で見積もれる
自分の場合の利息は、支払い予定表の借入額と日数を利息の計算式(借入額 × 金利 ÷ 365 × 日数)に当てはめることで算出できます。
たとえば土地代1,500万円を4か月間借りるなら、「1,000万円あたり約3.2万円」の1.5倍を4か月分として、利息はおよそ19万円と概算できます。
ただし、金利や手数料は金融機関によって異なるため、実際には住宅ローンを申し込む金融機関の条件に当てはめて試算してみましょう。
印紙税は、契約書の通数で2万円か4万円になる
印紙税は契約書に記載された借入金額によって決まり、1,000万円超〜5,000万円以下なら2万円、500万円超〜1,000万円以下なら1万円となります。
融資3回分を1通の契約書(3,500万円)にまとめるなら2万円で済みますが、借りる回ごとに契約書を交わす場合は、2,000万円分が2万円、750万円分が各1万円となり、合計4万円かかります。
試算に入れていない費用|仮登記の費用と住宅ローン本体の手数料
なお、土地に抵当権の仮登記を設定する費用は、今回の試算総額には含めていません。
試算に用いたつなぎローンでは、金融機関が指定する司法書士(登記手続きを代行する専門家)に依頼する決まりになっているため、申し込むときに見積もりを出してもらいましょう。
また、住宅ローン本体にも事務手数料が必要で、楽天銀行のフラット35を利用して同じ銀行の口座で返す場合、借入額の1.10%(ほかの銀行の口座で返す場合は1.430%)がかかります。
MIYABIこれらはいずれも試算総額とは別にかかる費用ですので、あらかじめ資金計画に組み込んでおきましょう。
土地を持っていて建物分だけ借りるなら、土地代の利息がかからない
すでに土地を所有していて、着工金と中間金のみをつなぎ融資で借り入れる場合、費用は274,246円となる試算です。
内訳は、着工金750万円(120日間)の利息96,164円、中間金750万円(60日間)の利息48,082円、事務手数料11万円、印紙税2万円です。
印紙税は、契約書を1通(1,500万円)にまとめる場合も、2通(750万円ずつ)に分ける場合も、合計2万円で変わりません。
MIYABI土地から購入する場合の半分以下に抑えられるのは、費用全体の6割近くを占めていた土地代の利息が発生しないためです。
工事が延びると、延びた日数分の利息と延長の手数料が増える
悪天候や資材の納品遅れなどで工事が長引き、住宅ローンが出る時期が遅れると、つなぎ融資の借入期間も延びることになります。
試算に用いたつなぎローンでは、期間を延長する際にも事務手数料11万円がかかり、延長できるのは初回融資日から最長12か月以内と決められています。
工事が大幅に遅れて12か月を超えそうな場合にどのような扱いになるのかは、借りる前に金融機関へ確認しておきましょう。
たとえば、試算どおり3,500万円を借り入れた状態で、完成が2か月(61日間)延びたとします。
延びた日数分の利息を同じ年3.90%で計算すると、「3,500万円 × 3.90% ÷ 365 × 61日 = 228,123円」となります。
これに延長事務手数料の11万円が加わるため、費用は338,123円増える計算になります。
払いすぎた利息が戻る仕組みなら、借入時に住宅ローンが出る予定日を後ろに置いておくと、先に払う利息は増えますが、早く完成すれば払いすぎた分は戻ります。
これに対し、当初の予定日を過ぎてから期間を延長する際にかかる事務手数料11万円は戻ってきません。
私なら、予定日を工程表(住宅会社が作成する工事スケジュール)の完成日ぴったりにするのではなく、余裕を持った日程に設定できないか、金融機関や住宅会社に相談します。
MIYABIただし、予定日を遅くして増えた利息も前もって自己資金から支払う必要があるため、手元資金に余裕がない場合は、工程表にどれくらい余裕があるのかを住宅会社に確認したうえで判断しましょう。
つなぎ融資のメリット・デメリット|自己資金が少なくても建てられる分、費用と手間がかかる
つなぎ融資の最大のメリットは、土地代や建築工事代金をすべて自己資金で用意できなくても、建物の完成時にお金が出る住宅ローンを利用して注文住宅を建てられる点です。
MIYABIその反面、前述の試算のとおり数十万円の諸費用がかかるうえ、利用できる金融機関も限られます。
つなぎ融資のメリット|自己資金が少なくても注文住宅を建て始められる
- 土地代や着工金・中間金をすべて自己資金でまかなえなくても、家づくりを進められる
- フラット35のように、建物の完成時にお金が出る住宅ローンも選択できる
- 支払いのタイミングに合わせて必要な分だけを借り入れられる(分割回数の上限は金融機関によって異なり、試算に使ったつなぎローンでは最大3回)
- 工事期間中は元金の返済がなく、住宅ローンのお金が出た日にまとめて返す
手元に自己資金を残したまま家づくりを進めたい人にとっては、費用をかけてでも利用する価値があります。
つなぎ融資のデメリット|費用がかかり、口座に入る額が減る
- 借入額や借入期間によっては、利息・手数料・印紙税で数十万円かかる(土地から購入する試算では約66万〜68万円)
- 利息と手数料を先に払う方式では、実際に口座へ振り込まれる金額が借入額よりも少なくなる
- 工期が長引くと、その分の利息や借入期間の延長手数料が追加で発生する
- 原則として住宅ローンを契約する金融機関で一緒に申し込む必要があり、つなぎ融資自体を扱っていない金融機関もある
- 金融機関によっては、土地代を借りる段階であっても、建てる家の計画が法令に適合していると認められた書類(建築確認済証)が必要になる
なお、このうち費用面については、次のような方法を活用できれば抑えられる場合があります。
つなぎ融資を使わずに済む方法|分割融資・土地先行融資・自己資金を比べる
つなぎ融資を使わずに済ませる方法には、支払いのタイミングに合わせて住宅ローンを分けて出してもらう「分割融資」、土地代金分を先行して住宅ローンで借り入れる「土地先行融資」、そして自己資金や支払い条件の調整で対応する方法の3つがあります。
このうち分割融資と土地先行融資は、住宅ローンの金利で借り入れられるため、利用する住宅ローンで対応していれば、つなぎ融資に比べて借入費用を抑えやすくなります。
ただし、どちらも取り扱いのある金融機関や住宅ローン商品が限られているうえ、契約手続きや登記の手間・費用が増えるケースもあります。
つなぎ融資と、これを使わずに済ませる3つの方法を比較すると、次のとおりです。
| 方法 | どんな方法か | 金利 | 気をつけること |
|---|---|---|---|
| つなぎ融資 | 住宅ローンとは別の短期の借入で立て替え、住宅ローンが出た日にまとめて返す | つなぎ融資の金利(変動金利の住宅ローンより高い) | 利息の先払い・事務手数料・延長の費用がかかる |
| 分割融資 | 住宅ローンそのものを、土地代・着工金・中間金・残金の支払いに合わせて分けて出してもらう | 住宅ローンの金利 | 扱う金融機関が限られる。手数料・登記の回数・返済が始まる時期は金融機関で違う |
| 土地先行融資 | 土地の分を先に住宅ローンとして借り、建物の分は完成時に借りる | 住宅ローンの金利(土地の分は完成まで利息だけを返す) | 土地を買う時点で建物の計画が要る。着工金・中間金の払い方は別に確かめる |
| 自己資金・支払い条件の調整 | 先の支払いを自己資金で払う、または支払いの時期・割合を住宅会社と相談する | 借りないので利息はかからない | 引っ越しや家具の費用、生活費を手元に残せるか |
融資を受ける方法のなかで金利を低く抑えられるのは分割融資と土地先行融資です。
MIYABI一方、自己資金で支払う方法は利息が発生しない代わりに、手元に残る現金が減る点に注意が必要です。
分割融資は、住宅ローンそのものを工事の支払いに合わせて分けて出す
分割融資とは、住宅ローンを1本で契約し、土地代金・着工金・中間金・最終残金といった支払いのタイミングに合わせて、お金を複数回に分けて出してもらう方法です。
立て替えのための別ローンを組む必要がないため、住宅ローンの金利で借りられ、つなぎ融資特有の事務手数料もかかりません。
一方で、分割融資を取り扱う金融機関は限られており、利用できる金利タイプや手数料、抵当権設定登記の回数、分けて出した分の返済開始時期などは金融機関ごとに異なります。
MIYABI候補となる金融機関には、あらかじめ「分割融資を使えるか」と「使う場合の手数料と、返済が始まる時期」を確認しておきましょう。
土地先行融資は、土地の分を先に住宅ローンとして借りる
土地先行融資は、土地を購入するときと建物が完成したときの2回に分けて住宅ローンを借りる方法です。
たとえば住信SBIネット銀行の「土地先行プラン」では、1回目に融資された土地代金分については建物完成まで利息のみを支払い、建物完成後に土地と建物を合わせた本格的な返済がスタートします。
正式な審査は土地購入時の1回だけで済み、事務手数料も住宅ローン1本分で抑えられます。
その代わり、1回目と2回目の間隔は原則1年以内で、土地を購入する時点で建物の建設計画が固まっている必要があります。
また、1回目と2回目のそれぞれで抵当権を設定する必要があり、1回目の融資後に建物の計画を変更すると再審査になってしまいます。
土地先行融資で資金が出るのは「土地購入時」と「建物完成時」の2回のみです。
MIYABIそのため、その間に発生する着工金や中間金をどのように手当てするかについては、金融機関と住宅会社の双方に確認しておきましょう。
住宅ローンの金利で借りられれば、利息とつなぎ融資の手数料を減らせる
住宅ローンの金利で借りられた場合に費用がどれほど抑えられるのか、土地購入から建てるケースを前提に、つなぎ融資と同じ3回の分割・同じ借入日数で比較してみます。
仮に、つなぎ融資と同じ2026年11月に借り入れる想定で、楽天銀行の変動金利(年1.797〜2.447%)を適用して同期間借りたとすると、利息総額は243,701〜331,851円となる計算です。
なお、これは住宅ローンの金利水準を便宜上あてはめ、借入期間中の金利変動がないものと仮定した試算であり、この銀行で分割融資を使えるという意味ではありません。
利息のみを比較しても、つなぎ融資の利息(528,903円)と比べて約20万〜29万円ほど安く抑えられるうえ、つなぎ融資にかかる11万円の事務手数料も不要になります。
ただし、分割融資や土地先行融資でも手数料や登記費用が別途かかる場合があるほか、返済が始まる時期も違うため、この差額がそのまま丸ごと手元に残る利益になるとは限りません。
MIYABI検討している住宅ローンごとに、費用の差額と手続きにかかる手間の両面をあわせて比較・検討してみましょう。
借りずに済ませるなら、自己資金と支払い条件の調整を考える
借入を増やさずに済ませたい場合は、住宅ローンのお金が出る前に発生する支払いを手持ちの自己資金で賄うか、支払いの時期や配分割合について住宅会社に相談する方法があります。
着工金や中間金の金額・支払時期は工事請負契約によって定められるため、契約を結ぶ前であれば、「中間金の額を抑えて、引き渡し時の最終残金に回せないか」といった調整を相談できます。
柔軟に対応してもらえるかどうかは住宅会社によって異なるため、契約前の打ち合わせで支払い予定表を確認しながら相談してみましょう。
一方、自己資金から支払う場合でも、つなぎ融資の費用を浮かせるために「手元に残しておく額」まで使い果たしてしまうことは、私はすすめません。
建物が完成すれば住宅ローンの本格的な返済がスタートし、引っ越し費用や家具・家電の購入費などのまとまった出費も重なります。
MIYABI手元のお金が底をついてしまうと、数十万円の費用を節約できた効果以上に、新生活の暮らしそのものへの影響が大きくなってしまうからです。
つなぎ融資が向いている人・向いていない人
つなぎ融資が向いているのは、住宅ローンのお金が出る前の支払いを自己資金だけでまかないきれず、フラット35のように建物完成時にお金が出るローンを利用したい人です。
反対に、分割融資や土地先行融資を利用できる人や、住宅ローンのお金が出る前に発生する支払いを自己資金でまかなえる人は、つなぎ融資を使わないほうが余計な費用を抑えやすくなります。
つなぎ融資が向いている人
- 土地代や着工金、中間金を自己資金だけではまかないきれない人
- フラット35のように、建物完成後にお金が出る住宅ローンを選びたい人
- 検討している住宅ローンに、分割融資も土地先行融資もない人
- 住宅会社から着工金や中間金を求められており、支払い条件の交渉や変更が難しい人
これらに当てはまる人は、つなぎ融資にかかる諸費用をあらかじめ資金計画に組み込んだうえで、住宅ローンとセットで金融機関を比較・検討しましょう。
つなぎ融資が向いていない人
- 建売住宅やマンションを購入する人
- 生活費の備えを残したうえで、住宅ローンのお金が出る前の支払いを自己資金でまかなえる人
- 分割融資や土地先行融資を取り扱っている住宅ローンを選べる人
- 工期の見通しが立たず、期間延長による追加費用を支払う余裕がない人
- 融資時に前もって差し引かれる利息や手数料の分まで、自己資金で用意できない人
これらに当てはまる人は、つなぎ融資を利用せずに済む方法を探すか、まずは資金計画の見直しを優先しましょう。
MIYABI資金計画を見直すなら、まずは住宅ローンでいくらまで借りるかという借入額の設定から見直してみましょう。
無理のない借入額の目安については、こちらの記事で詳しく確認できます。

つなぎ融資の申込の流れ|住宅ローンの審査が先、つなぎ融資はその後
つなぎ融資は、住宅ローンの審査で「この条件なら貸せる」という回答を得てから申し込みます。
土地の決済日や着工日に間に合わせるためには、書類の提出期限から逆算して早めに動き出す必要があります。
楽天銀行のつなぎローンを例に、流れを並べると次のとおりです。
事前審査は、本審査に進む前に融資を受けられる見込みがあるかどうかを金融機関に確認してもらう審査です。
土地や住宅会社を決める段階で受けておくと、借入可能額を前提に無理のない資金計画を立てられます。
契約を結ぶ際には、土地の売買契約書で決済期日を、工事の支払い予定表で着工金や中間金の金額と支払い時期を確認しておきましょう。
今回の例では、フラット35なら仮承認、金利選択型なら承認を得ることが、つなぎ融資を申し込むための条件となります。
建築確認済証(建てる家の計画が法律に適合していることを証明する書類)は、この例では土地代の融資を受ける際にも必要で、初回に借りる日の13営業日前までに提出します。
契約手続きを終えたら、土地に抵当権の仮登記を行います。
土地の決済日や着工金・中間金の支払い期日に合わせて、利息や事務手数料を差し引いたお金が口座に振り込まれます。
家が完成して完了検査を終え、住宅ローンの契約を結ぶと、住宅ローンのお金からつなぎ融資の元金が一括で完済されます。
同じ銀行の口座から返済する場合は、住宅ローンを受け取る日の2週間前までに口座開設と初期設定を済ませておきましょう。
こうした一連の流れのなかで、住宅会社や金融機関に確認しておくべき項目を時期順にまとめると、以下のようになります。
| 聞く相手と時期 | 聞くこと | 答えで分かること |
|---|---|---|
| 住宅会社(契約の前) | 土地代・着工金・中間金の額と支払い日(支払い予定表) | 住宅ローンより前に払う額と、借りる日数 |
| 住宅会社(契約の前) | 着工金・中間金を減らし、残金を増やせるか | 借りる額を減らせるか |
| 住宅会社(契約の前) | 建築確認済証が出る時期と、工程表の余裕 | 書類の締め切りに間に合うか、工事が延びやすいか |
| 金融機関(住宅ローンを選ぶとき) | 分割融資・土地先行融資を使えるか、使う場合の手数料と返済が始まる時期 | つなぎ融資を使わずに済むか |
| 金融機関(住宅ローンを選ぶとき) | つなぎ融資を扱っているか、金利・事務手数料・延長の手数料 | つなぎ融資の費用の総額 |
| 金融機関(申し込むとき) | 契約書を1通にするか回ごとに作るか、住宅ローンが出る予定日をいつにするか | 印紙税の額と、先に払う利息の額 |
| 司法書士(申し込むとき) | 抵当権の仮登記の費用の見積もり | 試算に足す費用 |
これらの回答がそろえば、足りない額や諸費用の総額、つなぎ融資を使わずに済む方法があるかが明確になり、実際に利用するかどうかを判断できます。
このうち、土地代を借りる際にも建築確認済証が必要な金融機関では、提出期限が土地の決済日よりも前に設定されます。
MIYABIそのため、建築確認済証がいつ交付されるかを最初の打ち合わせの段階で確認しておきましょう。
なお、住宅ローン全体の申し込みから受け取りまでの詳しい流れは、こちらの記事でご確認いただけます。

【Q&A】住宅ローンのつなぎ融資の疑問に答える
最後に、手付金や住宅ローン控除など、つなぎ融資の検討時や利用後につまずきやすい疑問についてQ&Aで答えます。
土地の売買契約で払う手付金にも、つなぎ融資は使えますか?
土地の売買契約を結んで手付金を支払う時点では、通常まだつなぎ融資の資金を受け取れないため、手付金には利用できません。
つなぎ融資は、土地の売買契約を結び、住宅ローンの審査で「この条件なら貸せる」という回答を得てから申し込む借入だからです。
つなぎ融資は、いくらまで借りられますか?
借入上限額は金融機関によって異なりますが、試算に用いたつなぎローンでは、合計で住宅ローンの審査において承認された金額までとされています。
また、融資を受ける回ごとにも上限があり、土地代は売買契約書の金額まで、着工金は工事請負契約額の30%まで、中間金は60%までとなっています。
さらに、借入総額が合計500万円以上であることも条件となっているため、足りない額がそれより少ないときは、自己資金や支払い条件の調整で対応できないかも検討してみましょう。
つなぎ融資も、住宅ローン控除の対象になりますか?
つなぎ融資そのものは返済期間が10年未満の短期借入となるため、住宅ローン控除(年末時点の住宅ローン残高に応じて所得税などが控除される制度)の対象にはなりません。
ただし、つなぎ融資を返すために借りる住宅ローンは、返済期間が10年以上といった適用要件を満たしていれば、借り換えと同様の扱いで控除の対象になります。
自分の場合に控除の対象となる残高がいくらになるかは、確定申告を行う前に所轄の税務署で確かめましょう。
住宅ローン控除がいつまで適用されるかについては、こちらの記事で詳しく確認できます。
住み替えで、今の家が売れる前に次の家を買うときにも使えますか?
この記事で説明したつなぎ融資は、注文住宅が完成するまでの支払いを住宅ローンにつなぐための借入であり、住み替え時に現在の自宅が売却できるまでの資金に充てるものではありません。
試算に用いたつなぎローンでも、使い道は土地代・着工金・中間金に限られます。
現在の自宅が売れる前に新居へ移るかどうかの判断基準については、こちらの記事で確認できます。
終わりに|つなぎ融資は、住宅ローンより先の支払いを自己資金で払えない人のための借入
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
つなぎ融資は、家が完成する前に発生する支払いを、完成後にお金が出る住宅ローンへつなぐための借入です。
便利な反面、土地から購入する試算では約66万〜68万円の費用がかかるため、「使えるから使う」ものではなく、ほかの方法で足りない分だけを埋める手段と考えるのが現実的です。
つまり、利用する価値があるのは、住宅ローンのお金が出る前の支払いを自己資金だけではまかないきれず、選んだ住宅ローンで分割融資も土地先行融資も利用できない人です。
自分が当てはまるかどうかは、次の順序で考えると判断しやすくなります。
- 住宅会社の支払い予定表と住宅ローンのお金が出る時期を照らし合わせ、自己資金で足りない額を割り出す
- 候補にしている住宅ローンで、分割融資や土地先行融資が利用できるかを確認する
- それでも足りない分だけをつなぎ融資で借り、かかる諸費用や口座に入る額の減り方を資金計画に織り込んで、住宅ローン全体で比較する
支払い予定表と手元の自己資金を照らし合わせるだけでも、つなぎ融資が必要かどうかの答えはおおむね見えてきます。
MIYABI次回の打ち合わせでは、まず住宅会社に支払い予定表を出してもらうところから始めてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「金融機関の詳細情報:【フラット35】」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/view/781/2/0」確認日:2026年10月30日
- 住宅金融支援機構「【フラット35】融資手続・必要書類(建設)」「https://www.flat35.com/loan/lineup/flat35/flow_kensetsu.html」確認日:2026年10月30日
- 楽天銀行「つなぎローン(新規お借り入れ)」「https://www.rakuten-bank.co.jp/home-loan/purchase/bridgeloan.html」確認日:2026年10月30日
- 楽天銀行「つなぎローン商品詳細説明書(新規お借り入れ)」「https://www.rakuten-bank.co.jp/home-loan/purchase/bridgeloan_detail.html」確認日:2026年10月30日
- 楽天銀行「金利一覧-つなぎローン」「https://www.rakuten-bank.co.jp/home-loan/rate/bridgeloan.html」確認日:2026年10月30日
- 楽天銀行「つなぎローン ご契約諸費用」「https://www.rakuten-bank.co.jp/home-loan/purchase/bridgeloan_charge.html」確認日:2026年10月30日
- 楽天銀行「住宅ローン 金利一覧」「https://www.rakuten-bank.co.jp/home-loan/rate/index.html」確認日:2026年10月30日
- 楽天銀行「【フラット35】」「https://www.rakuten-bank.co.jp/home-loan/flat35/index.html」確認日:2026年10月30日
- 住信SBIネット銀行「土地先行プラン(2回に分けて融資)」「https://www.netbk.co.jp/contents/lineup/home-loan/neobank/tochisenko/」確認日:2026年10月30日
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年10月30日
- 国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225.htm」確認日:2026年10月30日
- 国税庁「No.1233 住宅ローン等の借換えをしたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1233.htm」確認日:2026年10月30日