


住宅ローンは転職前・転職後どちらに組む?審査への影響と必要書類・注意点
この記事で分かること
- 転職前が有利になる条件と、転職後の収入・職歴を評価してもらう方法
- 融資実行前と借入後で異なる転職の影響と、勤務先変更を伝える手順
- 住宅購入と転職を両立するための必要書類・日程・返済額の考え方
「家を買う予定だけれど、転職もしたい。住宅ローンは今の会社にいるうちに申し込んだ方がよいのだろうか」
勤続年数が長いうちに審査を通し、家を買ってから新しい仕事へ移りたいと考える人もいるでしょう。
両方をかなえるには、今の勤務実績が有利になる場面と、転職後の条件で借りる方が合う場面をふまえたうえで判断する必要があります。
結論、勤続年数の条件を満たし、今の安定した収入を示せる点では、転職前が有利になる場合があります。
ただし、実際にローンのお金が交付される「融資実行」より前に転職すると、審査に通っていても、再審査で希望額を借りられなくなることがあります。
一方、借入時の申告に問題がなく、融資実行後に転職した場合は、転職だけを理由に金利などの借入条件が変わることは原則ありません。
ただし、申込時の勤務先などを故意に偽っていたと判断された場合には、借入後でも全額返済を求めると明記する銀行もあるため、注意が必要です。
 MIYABI
まずは転職前後の収入と入社予定日を並べ、自分に有利な材料と申込みの時期を確かめましょう。
申込条件が合う金融機関が見つかったら、比較記事で金利・手数料・保障も比べてください。
この記事の結論
- 勤続年数や今の収入が強みなら転職前、新しい収入や職歴を評価してもらえるなら転職後にも利点があります。
- 融資実行前の転職は再審査に影響しますが、借入時の申告に問題がなければ、借入後の転職だけで金利が上がることは原則ありません。
- 勤務状況を正確に伝え、転職後も申し込める金融機関・必要書類・引渡し日・返済額をそろえて両立を目指しましょう。
※本記事は、主に会社員など給与所得者の転職と住宅ローンの関係を扱います。独立・開業する場合は、会社員の転職と同じ申込条件が使えるとは限りません。受付条件・必要書類は申込先の最新の案内を確認してください。
住宅ローンは転職前・転職後どちらが有利?勤続年数と収入で分けて考える

住宅ローンでいう「有利」には、
- 申込みができること
- 希望額を借りられること
- 金利や費用を抑えられること
があり、それぞれ借入希望者によって、どこを重視するのかが異なります。
MIYABIまずは転職前後で「勤続年数」「年収」「雇用条件」のどれが変わり、するとどうなる傾向に向かうのかを比べると、先に家を買いたい理由と、転職後に申し込む利点を整理できます。
勤続年数と現在の収入が強みなら、転職前に申し込む利点がある
同じ会社で長く働き、安定した給与を得ている人は、その勤務実績を住宅ローンの審査で示せます。
検討する銀行の申し込み条件に一定の勤続期間が記載されているか
(各行とも審査の基準は非公開ですが、)借り入れを検討している銀行の申込条件に一定の勤続期間がある金融機関では、今は申し込めても、転職直後にはその条件を満たせなくなることがあるため、注意が必要です。
そのため、転職先や時期がまだ具体化していない人で、「今後どうなるかわからない」という人にとっては、転職前の申込みを検討する理由があります。
転職後に年収が下がる場合
転職後に年収が下がる場合も、前職の収入の方が借入希望額との関係では有利に働く可能性があります。
ただし、これは、すでに決まっている転職予定を伏せてよいという意味ではありません。
予定がある人は銀行へ伝えたうえで受付・審査の扱いを確かめる必要があります。
年収や仕事の継続性を評価してもらえるなら、転職後にも利点がある
転職で年収が増え、その見込年収を審査で使えるなら、新しい勤務先で申し込む方が希望する借入額を検討しやすくなる場合があります。
例えば、PayPay銀行では、転職済みの人は現在の勤務先の見込年収で審査を受けます。
勤続期間が短くても、何の仕事を続け、収入がどう変わるかを説明できれば、転職後の条件で審査を受ける余地があります。
MIYABI年収が増える予定だけで借入額が増えると決めず、雇用契約書や給与明細で示せる収入を使って確認しましょう。
転職前なら必ず低金利になる、という関係ではない
一方、住宅ローン審査は総合評価となるため、勤続年数の条件を満たしていても、希望額の承認や最も低い金利の適用まで決まるわけではありません。
転職前後の違いは、次のように申込条件と評価される材料に分けて見ると、判断しやすくなります。
| 現在の状況 | 有利になり得る材料 | 申込時期の考え方 |
|---|---|---|
| 転職先・時期は未定で、現在の収入が安定 | 今の勤続年数と収入実績 | 転職前の申込みを検討。途中で予定が具体化したら銀行へ連絡 |
| 転職で年収が上がり、見込年収を示せる | 新しい収入、関連する職歴 | 転職後の収入を評価する金融機関の条件を確認 |
| 転職で年収が下がる・雇用条件が変わる | 前職の条件が審査上は有利な場合あり | 転職予定を伝え、新しい収入で借入額と返済額を見直す |
| 転職予定が決まっている | 現在と転職後の条件を両方整理 | 申込みを急ぐ前に、転職予定者の受付時期を確認 |
MIYABI勤続年数、年収、雇用形態を転職前後で比べ、自分が審査で示せる強みを整理しましょう。
転職が決まっている場合は、その予定も含めた条件で判断してもらうことが必要です。
転職を隠して審査を通しても、融資中止や全額返済の問題は残る
「前の会社の条件で審査に通れば、転職しても返済さえ続ければよいのでは」と考える人もいるかもしれません。
しかし、申込みの内容に変更があった場合や、故意の虚偽があると判断された場合には、融資を受けられなくなったり、借入後の返済方法そのものに影響したりする可能性があります。
MIYABI転職による再審査は、変更後の条件でも貸せるかを確かめる手続きですが、故意の虚偽申告は借入後の契約上の対応にもつながります。
ここは必ず誠実に対応しましょう。
審査の承認後でも、追加書類や再審査が必要になることがある
融資実行前の転職では、審査の前提が変わるため、追加書類の提出や再審査が必要になることがあります。
事前審査や本審査を通過しても、その後の融資実行までに転職をして、変更後の条件でも融資を受けられるかは異なる場合があります。
再審査の結果によっては、融資を受けられなくなるおそれもあります。
また、書類の準備や審査に時間がかかり、予定していた融資実行日に間に合わない可能性も確認しておきましょう。
例えば、申込み時は正社員でも転職後は有期契約になる場合や、基本給が下がり賞与への依存が増える場合は、収入の見方が変わることがあります。
年収が上がる転職でも、新しい勤務先の条件で融資を続けられるかを確認できていなければ、引渡しまでの資金計画は確定しません。
MIYABI「本審査に通ったから大丈夫」と先へ進む前に、変更後の条件でも予定日に融資を受けられるか確かめましょう。
必要な再審査や書類が分かれば、引渡しの日程も調整しやすくなります。
故意の虚偽と判断されると、借入後でも全額返済を求められる可能性がある
すでに退職した会社に在籍していると記入するなど、勤務状況を事実と違う内容で申告すると、単なる転職に伴う変更とは扱いが変わるおそれがあります。
三菱UFJ銀行の「住宅ローンお申し込みにあたって」には、申出内容や提出書類に故意の虚偽があると認めた場合、期限前の全額返済を求める等の対応を取ることが明記されています。
全額返済を求められれば、毎月の分割払いを続けるだけでは足りず、残っている借入金をまとめて返す資金の問題になります。
※全員に同じ対応が取られるという意味ではなく、契約内容や申告の経緯などによって判断は変わります。
ただ、審査時に見つからなかったことが、借入後もその内容を問題にされない保証にはなりません。
前職の条件を使って希望額の審査に通っても、後から融資を受けられなくなったり、残債の一括返済を求められたりすれば、住宅購入と転職の計画そのものが崩れかねません。
MIYABI前職の経歴を評価してもらいたい場合は、今の勤務先と分けて職歴として伝えましょう。
すでに誤った内容で申し込んでいるなら、申込先へ訂正方法と手続きへの影響を確認してください。
融資が止まると、手付金や売買契約の負担にも影響する
売買契約のローン特約は、予定した融資を受けられない場合に、一定の条件で売買契約を解除するための取り決めです。
融資の否認や減額があっただけで、どの契約でも無条件に使えるものではありません。
対象となる金融機関・融資金額、申込みに関する義務、解除できる期限・通知先・通知方法は、契約書の条項によって異なります。
例えば、契約書や確認書で、申込み後の転職・退職などによって融資を受けられなくなった場合を、ローン特約の対象外としていることがあります。
転職を伴う事情も含めて個別に確認が必要であり、「転職したら必ず特約を使えない」「審査に落ちれば手付金が必ず戻る」と断定はできません。
ローン特約による解除が認められない場合
ローン特約による解除が認められない場合、手付金などが返還されなかったり、契約内容や解除の理由によっては違約金等の負担が生じたりするおそれがあります。
融資の見通しが変わった場合は、銀行へ審査状況を問い合わせるとともに、不動産会社へ契約書の該当条項と期限を確認してください。
解除の通知が必要な契約の場合
解除の通知が必要な契約では、期限までに誰へ、どの方法で通知を届ける必要があるかを確認します。
不動産会社へ相談しただけで、売主への解除通知も完了したとは考えないようにしましょう。
説明や解除の扱いで売主側と争いになった場合は、契約書と連絡記録をそろえて弁護士などへ相談してください。
MIYABIローン特約の期限と決済日は、別々に予定表へ書き込んでおきましょう。
期限が近い場合は、銀行の最終回答が出るまで何もせず待つのではなく、期限内に必要な対応を契約先へ確かめてください。
転職と住宅購入を両立するには、転職後の条件で申し込める先を探す
転職が決まっているなら、転職直後の申込みを受け付け、新しい収入や職歴を確認してもらえる金融機関が候補になります。
具体的には、受付時期、収入を示す書類、希望額の審査に使う条件をそろえると、購入できる時期と予算を判断できます。
転職直後に申し込める銀行でも、受付は入社後からの場合がある
転職予定者の受付条件は金融機関ごとに異なります。
PayPay銀行の住宅ローンでは、転職予定の場合は申込みを受け付けず、転職後に申し込む扱いです。
一方、すでに転職した人は申込みができ、転職後1年未満の場合は本審査で追加書類が必要です。
SBI新生銀行も、転職予定の会社員は、新しい勤務先での勤務開始日以降に申し込む扱いです。
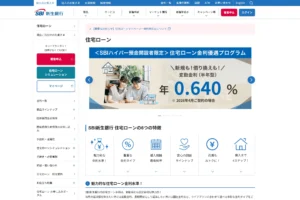
この2つの銀行を検討する転職予定者は、入社後に申し込む前提で審査と引渡しの日程を組むことになります。
入社前から条件や必要書類を調べておけば、勤務開始後に準備不足で申込みが遅れるのを防ぎやすくなります。
MIYABI申込候補先には、入社予定日と住宅の引渡し予定日を伝えて、受付可能な時期を確かめましょう。
入社後の申込みが必要なら、その時期から審査・契約を進めて引渡しに間に合うか、不動産会社とも日程を相談してください。
転職後の年収と職歴を、雇用契約書や見込証明書で伝える
転職直後の収入は、前年の源泉徴収票だけでは現在の勤務条件を伝えきれません。
新しい会社での収入見込みや勤務開始時期を示す書類を求められることがあるため、前職の年収と転職後の年収を区別して準備する必要があります。
次の表は、転職に関連して案内されている書類の例です。掲載順は、審査の通りやすさや商品の優劣を示すものではありません。住宅ローンに必要な書類一式ではなく、本人確認書類や物件資料などは別に用意してください。
| 金融機関 | 転職に関連する書類の例 | 準備するときの注意点 |
|---|---|---|
| SBI新生銀行 | 年収記載の雇用契約書・採用通知書、年収見込証明書、給与明細書のうちいずれか | 通常の審査書類に追加して提出。コラムでは現勤務先の事業所印が押印された書類を案内。押印の要否・対象期間は申込時に確認 |
| PayPay銀行 | 転職後1年未満の場合:職務経歴書、雇用契約書または労働条件通知書、給与明細(直近3か月分)、賞与明細(直近1年分・支給がある人のみ) | 本審査時に提出。職務経歴書は、所定用紙と同じ項目を記載した書類でも受付可能。提出できない書類がある場合は銀行へ相談 |
※2026年9月14日確認。PayPay銀行は公式FAQ・必要書類案内、SBI新生銀行は公式FAQと2026年3月31日時点のコラムに基づきます。提出書類の種類・対象期間・押印の要否・書式は申込時の案内を確認してください。
年収が書かれた採用通知書を提出できても、それだけで入社前の申込みが認められるわけではありません。
PayPay銀行では、現在の勤務先の見込年収で審査し、申込ナビの「前年度年収」欄にも、同銀行が指定する方法で算出した見込年収を入力します。
前職と現職の年収から有利な方を自由に選んで書くことはできないため、指定された期間と計算方法で記入しましょう。
また、給与明細がまだ指定の月数分そろわない場合や、初回給与が日割りの場合の扱いは、申込先へ確認しましょう。
MIYABI必要書類の対象期間だけから、申込みに必要な勤続年数を決めつけないようにしましょう。
年収見込み、入社日、試用期間の有無をまとめて伝えると、手元の書類で足りるかを相談しやすくなります。
希望額に届かない場合は、他の借入れと購入予算も見直す
転職直後でも申込みを受け付けてもらえる銀行が見つかったら、次は希望額を借りられるかを検討します。
他のローンの返済が多いと、住宅ローンへ回せる返済額が限られるため、年収とすべての借入れの返済額を合わせて見る必要があります。
例えば、フラット35には、年収に対するすべての借入れの年間返済額の割合を示す「総返済負担率」の基準があります。
給与収入だけの人の年収は、税金などが引かれる前の給与収入額であり、手取り額ではありません。年収400万円未満は30%以下、400万円以上は35%以下です。
(住宅ローンだけでなく、自動車ローンや教育ローン、カードの分割払い・リボ払いなども対象に含まれます。)
これはフラット35の利用条件の一つであり、基準内なら家計に無理がないという意味ではありません。
年齢や住宅などの別の要件もあります。
希望額で難しい場合には、購入価格を下げる、手元資金を残せる範囲で頭金を増やす、必要な勤続期間や収入書類がそろうまで待つ方法を検討します。
MIYABI銀行には、希望額の審査に使う年収と、他の借入れの返済額を確認しましょう。
予算を下げる場合は、物件の広さ・場所・購入時期のどれを調整できるかも家族と決めておくと、次の候補を探しやすくなります。
審査中に転職が決まったら、変更内容と引渡し日をそろえて連絡する
すでに申込みを済ませている人は、転職が決まった時点で連絡すると、必要な書類や日程の変更を早めに整理できます。
退職日・入社日・年収見込みと、住宅の引渡し日を伝える
不動産会社へ話しただけで銀行にも伝わったと思わず、ローンの申込先へ直接連絡することが大切です。
連絡前に、次の情報を一つのメモにまとめておくと、銀行から追加の質問を受けたときにも対応しやすくなります。
- 退職日と新しい会社への入社日、両者の間に勤務しない期間があるか
- 転職先の会社名、雇用形態、試用期間、年収見込みとその内訳
- 現在の審査段階、融資実行予定日、売買契約の決済・引渡し日
- 提出済みの書類と、転職後の条件を示す書類を用意できる日
銀行の回答を受け、書類の期限と引渡しの日程を調整する
銀行への連絡先は申込時の案内で確かめ、現在の審査段階に対応する窓口を使います。
たとえば、PayPay銀行では、申込前の相談窓口としてチャットが案内されています。
一方、審査に関する個別の問い合わせは、本人が住宅ローン申込ナビのコンタクトボードから行う案内です。
本審査承認後から融資までの連絡も、同ナビのコンタクトボードを利用します。
不動産会社へ転職を伝えただけで勤務先変更の連絡が完了したと考えず、銀行への連絡状況を確認してください。
MIYABI回答を受けたら、追加書類の提出期限と融資実行日の見込みをメモに残しましょう。
引渡しに間に合わない見通しなら、その時点で不動産会社へ日程調整の可否を相談してください。
審査に通る予算でも、転職後に返せるかを手取りで確かめる
希望額で審査が進んでも、転職後の手取りが減れば、毎月の生活費を圧迫する場合があります。
新しい仕事を続けながら住宅ローンも返せる金額を確かめるため、手取り減と金利差をそれぞれ数字に置き換えてみましょう。
手取りが減ると、返済額が同じでも家計の余裕は減る
手取りの減少は、住宅ローンの返済額が変わらなくても、そのまま毎月の家計へ影響します。
額面年収が上がる転職でも、初年度の賞与や給与の支給日によって当面の入金が変わるため、毎月の確かな収入を基準にする必要があります。
以下は、借入額3,000万円、返済期間35年、年2.0%が全期間続く元利均等返済、ボーナス返済なしの仮定例です。
元利均等返済は、金利が同じ間は元金と利息を合わせた返済額が一定になる返し方です。
生活費を月20万円、ローン以外の住宅費を月3万円とし、手取りだけを35万円から30万円へ変えます。
| 毎月の項目 | 手取り35万円の場合 | 手取り30万円の場合 |
|---|---|---|
| 手取り収入 | 350,000円 | 300,000円 |
| 住宅ローン返済額 | 約99,400円 | 約99,400円 |
| 生活費 | 200,000円 | 200,000円 |
| ローン以外の住宅費 | 30,000円 | 30,000円 |
| 支出を引いた残額 | 約20,600円 | 約-29,400円 |
※実在する世帯の平均や推奨額ではありません。住宅費3万円は管理費・修繕費・固定資産税などの月割り額を想定し、生活費にはそれらを含めていません。他の借入れはない前提です。毎月返済額は100円単位に四捨五入し、残額は表の表示額から計算しています。購入時の諸費用と臨時支出は別に必要です。
残額は「手取り-ローン返済-生活費-ローン以外の住宅費」で計算できます。
この例では、手取りが5万円減るだけで毎月約2.9万円の不足になります。
もし転職前の手取りだけを基準に予算を決めていたら、この不足を毎月の貯蓄取り崩しなどで埋める必要が生じます。
現在の収支だけでなく、教育費が増える時期や退職後の収入を見込んだ計画も必要です。
該当する世帯は収入と生活費をその時期の見込みへ置き換え、老後資金の積立てを含めても毎月の資金が足りるかを確かめましょう。
MIYABI自分の転職後の手取りと住まいの費用に置き換えてみましょう。毎月の不足が続くなら、購入予算や借入額を下げる、支出を見直す、購入時期を延ばす方法を先に比べてください。
\ 実はもっと貯められる!? /

お金の「困った」は、
@next公式LINEで
まるっと解決。
急な出費の乗り切り方から家計の見直しまで、プロ監修の情報を無料配信中。
@next公式LINEを友だち追加する
借入前の商品比較では、金利差による返済額の違いを確かめる
これから申し込む金融機関や商品を比べる際は、金利差によって月々の返済額と完済までの総返済額がどれだけ変わるかを確かめましょう。
借入額や期間を固定して比較すると、転職後の家計でどこまで負担できるかを確かめられます。
次は、借入額3,000万円、35年の元利均等返済、ボーナス返済なしで、年2.0%と年3.0%を比べた試算です。
どちらも同じ金利が35年間続く仮定であり、借入後の転職が銀行に分かると金利が年2.0%から年3.0%へ上がる、という例ではありません。
現在の銀行の提示金利や、既存の変動金利ローンの将来返済額を示すものでもありません。
| 全期間の仮定金利 | 毎月の返済額 | 総返済額(元金・利息) |
|---|---|---|
| 年2.0% | 約99,400円 | 約4,174万円 |
| 年3.0% | 約115,500円 | 約4,849万円 |
※毎月返済額=借入額×月利÷{1-(1+月利)の-返済回数乗}で計算しています。月利は年利÷12、返済回数は420回です。総返済額は丸める前の毎月返済額×420回を1万円単位に、毎月返済額は100円単位に四捨五入しています。手数料・保証料・保障を付ける際の追加負担などは含めていません。実際の返済予定額は、申込先の試算や返済予定表で確認してください。
この条件では、金利の違いだけで毎月約1.6万円、総返済額では約675万円の差が生じます。
さらに、前の家計例の手取り30万円に、年3.0%の返済額約115,500円を当てはめると、生活費20万円・ローン以外の住宅費3万円を差し引いた残額は月約-45,500円です。
転職後の手取りが少なくなる見込みなら、申込候補の金利を当てはめても毎月の資金が足りるか、借入前に試算しましょう。
実際の商品比較では、金利に加えて融資手数料、保証料、団体信用生命保険(団信)の保障と上乗せ負担も含める必要があります。
団信は、死亡など契約で定める事由に該当したとき、保険金でローン残高の返済に充てる仕組みです(保障の範囲や保険金の支払条件は、契約概要・注意喚起情報などで確認してください)。
転職による収入減があれば一律に支払いを補ってくれる保険ではありません。
MIYABI金利タイプを選ぶときは、当初の金利だけでなく、借入後に金利が変わる場合と全期間固定の場合の違いを比較しましょう。
転職後の収入がまだ安定していないなら、金利が高い条件でも毎月の資金が不足しない借入額から検討してください。
頭金を入れる前に、購入費用と給与の空白期間に備える
頭金を増やせば借入額は減らせますが、手元の現金まで使い切ると、購入時の費用や転職直後の支払いに対応しにくくなります。
貯蓄の全額を頭金に回すのではなく、購入と勤務先変更で必要になる支出を先に取り分ける考え方が必要です。
例えば、前職の最終給与日から転職先の初回給与日までに、ローン、引越し費用、生活費の支払日が来る場合があります。
退職日と入社日が連続していても、給与の締め日・支払日が同じとは限りません。
年額の収入見込みだけでなく、実際の入金予定日を勤務先へ確かめることが大切です。
想定より収入が少ない期間や、病気・修繕などの予期しない支出にも対応できるよう、別に予備資金を残しましょう。
金額は毎月の必要支出、他の世帯収入、予定している大きな支出を踏まえて考えたうえで、収入が落ち着くまでは、繰上返済で現金を減らす前にも、今後の支払いに使える残高を確認する必要があります。
MIYABI前職の最終給与と新しい会社の初回給与、引渡し時の支払いを一枚の予定表に並べましょう。
支払いが先に来る場合の不足分と、予期しない支出への備えを残してから、頭金や繰上返済の金額を決めてください。
借入後の転職だけで金利は原則変わらない|勤務先の届出と返済は必要
融資実行が済み、返済中に転職した場合は、転職だけを理由に、適用金利などの借入条件が変わることは原則ありません。
勤務先が変わったときは借入先へ届け出て、これまでどおり返済を続けましょう。
先に説明した全額返済の問題は、申込内容などに故意の虚偽があった場合の話であり、正しく借りた後の転職とは分けて考える必要があります。
MIYABIただし、入社日が融資実行後でも、申込時や審査中に転職予定が決まっている人は、その時点で銀行へ伝えて扱いを確かめてください。
勤務先の変更を届け出て、引落口座の残高を確かめる
勤務先変更の届出方法は、借入先の案内で確認します。
給与の受取口座が変わる場合も、ローンの引落口座へ必要額を用意してください。
返済が苦しくなる見通しなら、延滞する前に相談する
収入が減り、次回以降の返済が難しくなりそうなら、延滞する前に借入先へ相談しましょう。
フラット35では、返済方法の変更メニューを設けており、相談先は返済中の金融機関です(変更には審査があり、内容によっては総返済額が増えるため、月々が下がることだけで判断できません)。
相談するときは、転職後の収入、毎月の支出、貯蓄残高、他の借入れ、いつから不足しそうかを伝えると、返済の見通しを説明できます。
借入先によって対応が異なるため、特定の変更を受けられると決めつけず、変更後の総負担まで確認する必要があります。
MIYABI給与の入金先を変えても、ローンの支払いが自動で切り替わるとは考えないようにしましょう。
引落日までの残高を確かめ、継続的に足りなくなる見通しなら、追加の借入れで埋める前に借入先へ相談してください。
【Q&A】住宅ローンと転職の疑問に答える
前職の情報を使えるか、入社直後に申し込めるかなど、手続きを進める際に迷いやすい点を確認します。
勤務先・収入は申込先が指定する時点と方法で記入し、条件が変わったら申告も更新するのが基本です。
終わりに|転職前後の強みを正しく伝え、家を買える条件をそろえる
勤続年数と現在の収入が強みなら転職前、新しい年収や職歴を評価してもらえるなら転職後に、申込みの利点があります。
借入時の申告に問題がなければ、融資実行後の転職だけで金利が上がることは原則ありません。
融資実行前の転職は再審査に影響し、故意の虚偽申告は借入後にも契約上の問題を残すため、予定と勤務状況を正確に伝えたうえで購入計画を組みましょう。
MIYABI入社予定日、転職後の収入、住宅の引渡し日をそろえて銀行へ伝え、今申し込めるか、何がそろえば申し込めるかを確かめましょう。購入時期や予算を調整できる範囲を決めてから、金利・手数料・団信まで比較すると、両立できる条件を探しやすくなります。
引用・参考出典
引用・参考出典は、次のとおりです。
- PayPay銀行「【住宅ローン】転職した・転職予定の場合の申し込み(追加の必要書類や年収の記載方法)について教えてください。」確認日:2026年9月14日
- PayPay銀行「必要書類」確認日:2026年9月14日
- SBI新生銀行「転職したばかりでも住宅ローンは組める?注意点について解説」確認日:2026年9月14日
- 住宅金融支援機構「【フラット35】ご利用条件」確認日:2026年9月14日
- みずほ銀行「転職は住宅ローンの利用にどう影響する?申込に適したタイミング」確認日:2026年9月14日
- PayPay銀行「お問い合わせ・ご案内(個人のお客さま)」確認日:2026年9月14日
- 全日本不動産協会「Vol.34 売買契約における融資利用特約に関する留意点と対応について」確認日:2026年9月14日
- 住宅金融支援機構「元利均等返済・元金均等返済」確認日:2026年9月14日
- 住宅金融支援機構「新機構団体信用生命保険制度」確認日:2026年9月14日
- 住宅金融支援機構「月々の返済でお困りになったときは」確認日:2026年9月14日
- 三菱UFJ銀行「住宅ローンは転職後でも組める?勤続年数が審査に与える影響を解説」確認日:2026年9月14日
- PayPay銀行「【住宅ローン】不動産会社が問い合わせや手続きを代行できますか。」確認日:2026年9月14日
- SBI新生銀行「転職したばかりですが、住宅ローンの申し込みは可能か教えてください。」確認日:2026年9月14日
- SBI新生銀行「転職後の収入証明書類は、具体的にどのようなものか教えてください。」確認日:2026年9月14日
- 三菱UFJ銀行「住宅ローンお申し込みにあたって」確認日:2026年9月14日
- ドコモSMTBネット銀行「転職すると住宅ローンはどうなる?転職による影響や手続きの必要性について解説」確認日:2026年9月14日