
入院で医療費100万円、自分で払うのはいくら?|年収約370万〜770万円なら92,940円で止まる!
入院や手術が決まると、まず気になるのは「全部でいくらかかるんだろう」ということですよね。
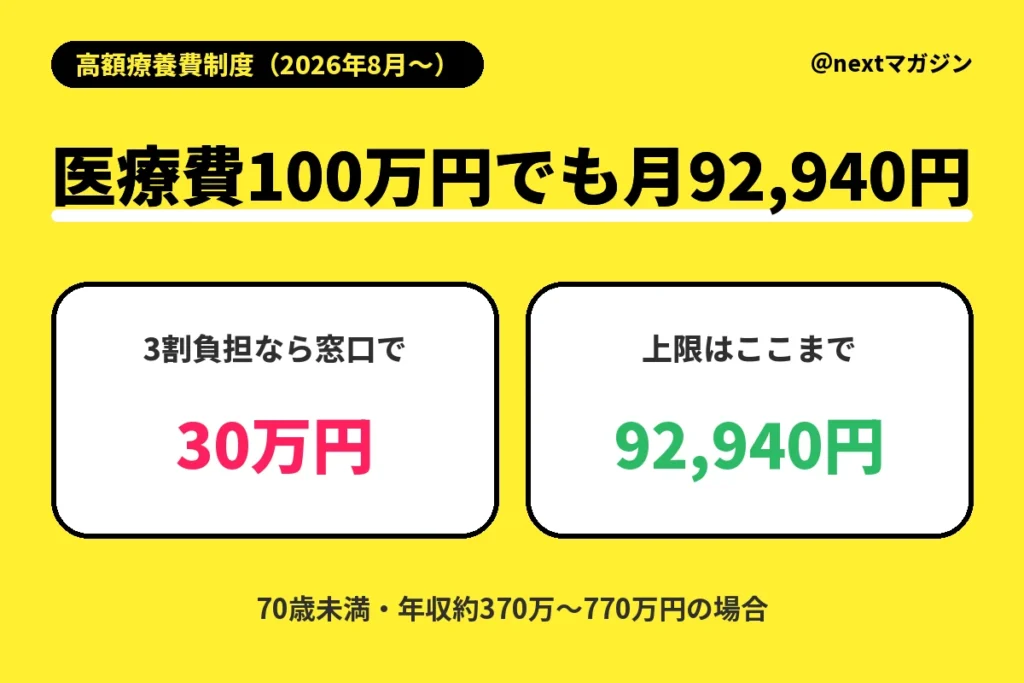
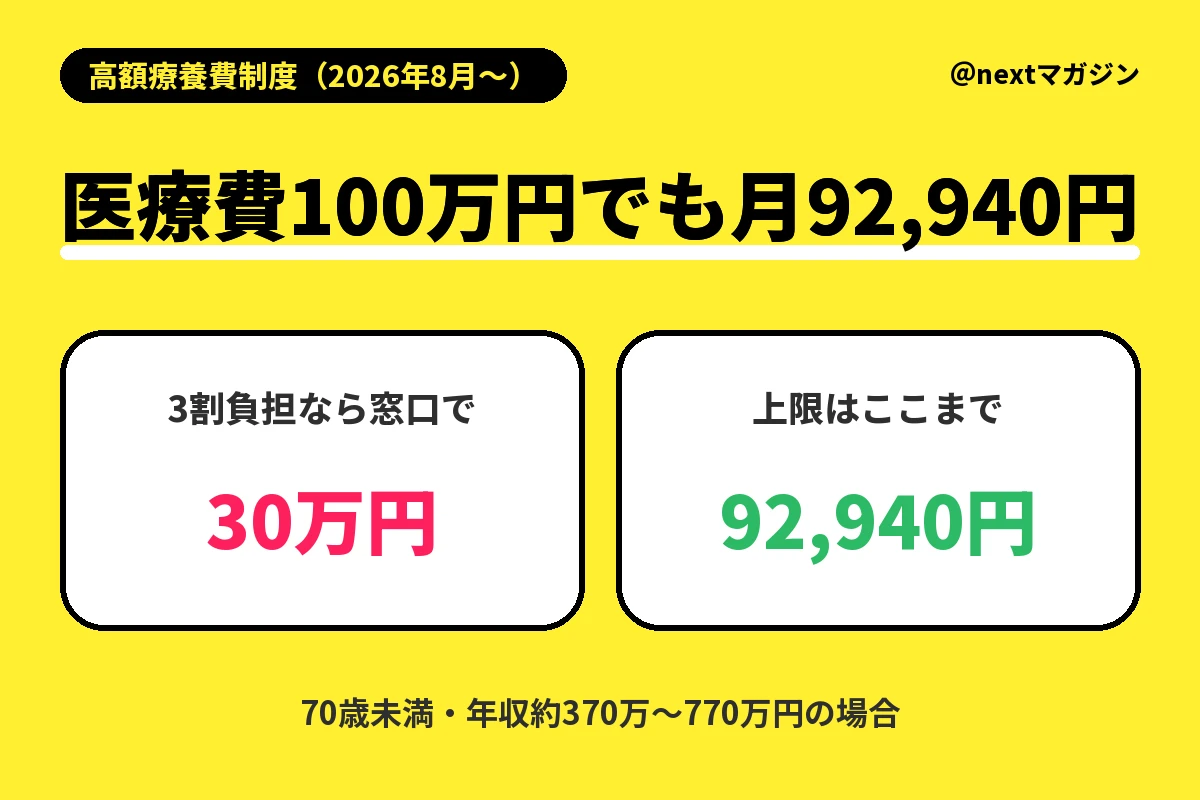
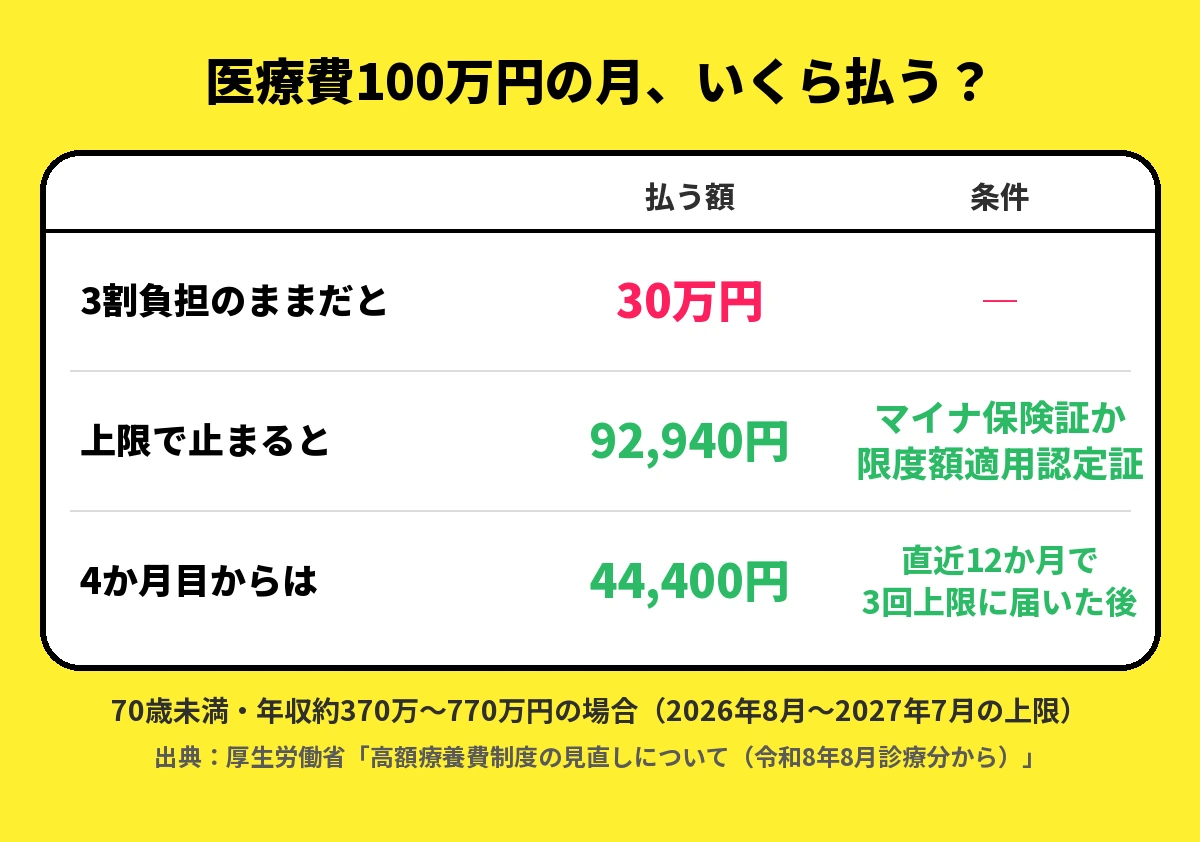
たとえば医療費が100万円かかると、窓口で払う3割だけでも30万円になります。
ただ、公的医療保険には「高額療養費制度」という仕組みがあって、1か月に自分で払うお金(自己負担)には上限が決まっています。
その上限は年齢と収入で変わり、2026年8月の見直しで少し引き上げられたのですが、多くの方にとって助かる制度になっています。
では、仮に入院・手術などで医療費が100万円かかった月、自分で払うお金は実際いくらで止まるのでしょうか?
そこで今回は、自分の上限額の出し方と、窓口で一旦3割負担をして後日取り戻すという方法ではなく、最初から窓口で高額療養費制度を適用した金額で支払う方法をまとめてみました。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
医療費が100万円かかったら、自分で払うのはいくら?
自分で払うお金の上限は、年齢と所得(収入)の区分によって決まります。
次の表は、70歳未満の人の、2026年8月〜2027年7月の上限です(厚生労働省の資料より)。
| 年収の目安 | 医療費100万円の月 | 4か月目から | 年間の上限 |
|---|---|---|---|
| 約1,160万円〜 | 271,290円 | 140,100円 | 168万円 |
| 約770万〜1,160万円 | 183,130円 | 93,000円 | 111万円 |
| 約370万〜770万円 | 92,940円 | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
上記のとおり、たとえば年収約370万〜770万円の人なら、上限は「85,800円+(医療費−286,000円)×1%」という式で決まります。
医療費が100万円なら、85,800円+(1,000,000円−286,000円)×1%=92,940円です。
つまり、医療費が100万円増えても、上限は1万円(100万円の1%)しか増えないということです。
医療費3割負担だと、100万円×30%=30万円になるところ、これが9万円ちょっとで済むと分かるだけでも、気持ちはだいぶ違いますよね。
年収の目安が約1,160万円〜の人は約27万円と3割負担に近い金額の負担にはなりますが、多くの方にとってはかなり助かる制度です。
ただし、2027年8月からは所得の区分がもっと細かくなり、年収約510万〜770万円の人は上限が上がる予定です。
窓口でいったん30万円を払わずに済む方法は?
ただ、何もしないと、窓口ではいったん3割負担の30万円を払い、上限を超えた分はあとから戻ってくる形になります。
30万円を一度に用意するのは、なかなか大変ですよね。
そこで使えるのが、マイナ保険証(健康保険証として登録したマイナンバーカード)です。
マイナ保険証を使えば、前もって申請しなくても、窓口での支払いを最初から上限額までに抑えられます(マイナ保険証が使える医療機関や薬局の場合です)。
ただ、一応、マイナ保険証を使わななくても受診する月より前に「限度額適用認定証」を申請しておけば、同様の適応が出来る場合があります。
申請先は自分が入っている医療保険で、会社の健康保険なら協会けんぽや健康保険組合、国民健康保険なら市区町村です。
ただし、住民税非課税の人に限って、協会けんぽの案内では、マイナ保険証を使う場合でも「限度額適用・標準負担額減額認定証」の申請が必要です。
ここだけ「こんなはずじゃなかった・・・」とならないよう、注意が必要です。
高額療養費制度の上限があっても、払うことになるお金はある?
実は、高額療養費制度による上限があっても、病院で払ったお金が全部その中に入るわけではありません。
入院中の食事代や差額ベッド代、先進医療にかかる費用などは、高額療養費制度の対象外なので、ここは別途支払う必要があります。
また、上限に届いたかどうかは、毎月1日から末日までの1か月ごとに計算します。
たとえば10月20日〜11月10日の入院なら、10月分と11月分を別々に計算になることも把握しておきましょう。
さらに、複数の病院の分や家族の分を足し合わせられる(合算できる)のは、同じ医療保険に入っている家族に限られます。
しかも70歳未満の人の場合、足し合わせられるのは、1つの病院で1か月に払った自己負担が21,000円以上の分だけです。
治療が長引いたら、負担はもっと軽くなるの?
治療が長引く人には負担をさらに軽くする仕組みが2つあって、上限を超えて払ってしまった分も、あとから取り戻せます。
4回目から上限が下がる(多数回該当)
直近12か月の間に上限額に届いた月が3回あると、4回目からは「多数回該当」となり、上限が上の表の「4か月目から」の金額まで下がります。
年収約370万〜770万円の人なら、92,940円だった上限が44,400円になる計算です。
1年間の上限(2026年8月から)
また、2026年8月からは1年間の上限もできて、8月〜翌年7月の1年間に払った合計が上限を超えると、超えた分が払い戻されます。
※協会けんぽでは、年間の上限の申請受付は2027年8月からです。
払い戻しは2年前までさかのぼれる
上限を超えて払ってしまった分は、診療を受けた月の翌月1日から2年以内なら、さかのぼって払い戻しを申請できます。
「あのときの入院、上限より多く払っていたかも」という人は、領収書を探してみる価値がありそうです。
【今回のまとめ】結局、何をすればいい?
今回の内容をまとめると、
- 70歳未満で年収約370万〜770万円なら、医療費100万円の月に自分で払うのは92,940円まで
- 受診の予定がある人は、マイナ保険証を持っていく(なければ受診する月より前に限度額適用認定証を申請)
- 過去2年以内に上限を超えて払った月がある人は、入っている医療保険へ払い戻しを申請する
- 治療が長引いている人は、2026年8月以降の領収書を取っておく(年間の上限の申請に使う)
となります。
入院や手術の予定が分かったら、病院の窓口に行く前に、表で自分の上限額だけ確かめておくと安心ですよ。
※本記事は公的医療保険制度に関する情報提供を目的としています。ご自身の該当区分や具体的な手続き方法については、ご加入の公的医療保険(保険者)へご確認ください。
引用・参考出典
引用・参考出典は、次のとおりです。
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html」確認日:2026年9月30日
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」(同ページ掲載)「https://www.mhlw.go.jp/content/001726232.pdf」確認日:2026年9月30日
- 厚生労働省「高額療養費制度に関する参考資料」(同ページ掲載)「https://www.mhlw.go.jp/content/001729632.pdf」確認日:2026年9月30日
- 厚生労働省「高額療養費制度を利用される皆さまへ(平成30年8月診療分から)」(制度の基本ルール・Q&A)「https://www.mhlw.go.jp/content/000333280.pdf」確認日:2026年9月30日
- 厚生労働省「医療保険制度改正法が成立しました」(2026年5月29日)「https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/newpage_00014.html」確認日:2026年9月30日
- 全国健康保険協会(協会けんぽ)「高額療養費」「https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/index.html」確認日:2026年9月30日
- 全国健康保険協会(協会けんぽ)「限度額適用認定証」「https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/001/index.html」確認日:2026年9月30日