
実際どれだけ減るの?任意整理した人が楽になったこと|減ったのは借金だけじゃなかった・・・!
「毎日鳴っていた電話が止まって、やっと家で落ち着いてご飯が食べられるようになりました」
これは、任意整理(借りている会社と話し合って、これから付く利息をなくしてもらう方法)をした40代の会社員の方の言葉です。
任意整理と聞くと、借金がいくら減るかばかりが気になりますが、実際にした人に楽になったことを聞くと、いちばん多かったのはお金とは別のことでした。
この記事では、よくある借り方を例に任意整理で減る額を計算し、任意整理をした@next会員100人に楽になったことも聞いています。
数字と声の両方から、任意整理で何が「減る」のかを見ていきましょう。
(調査:任意整理をした@next会員100人/2026年10月/LINEでのアンケート)

Googleのニュース欄で、@nextの記事が見つけやすくなります。
任意整理をすると、借金は総額でいくら減るの?
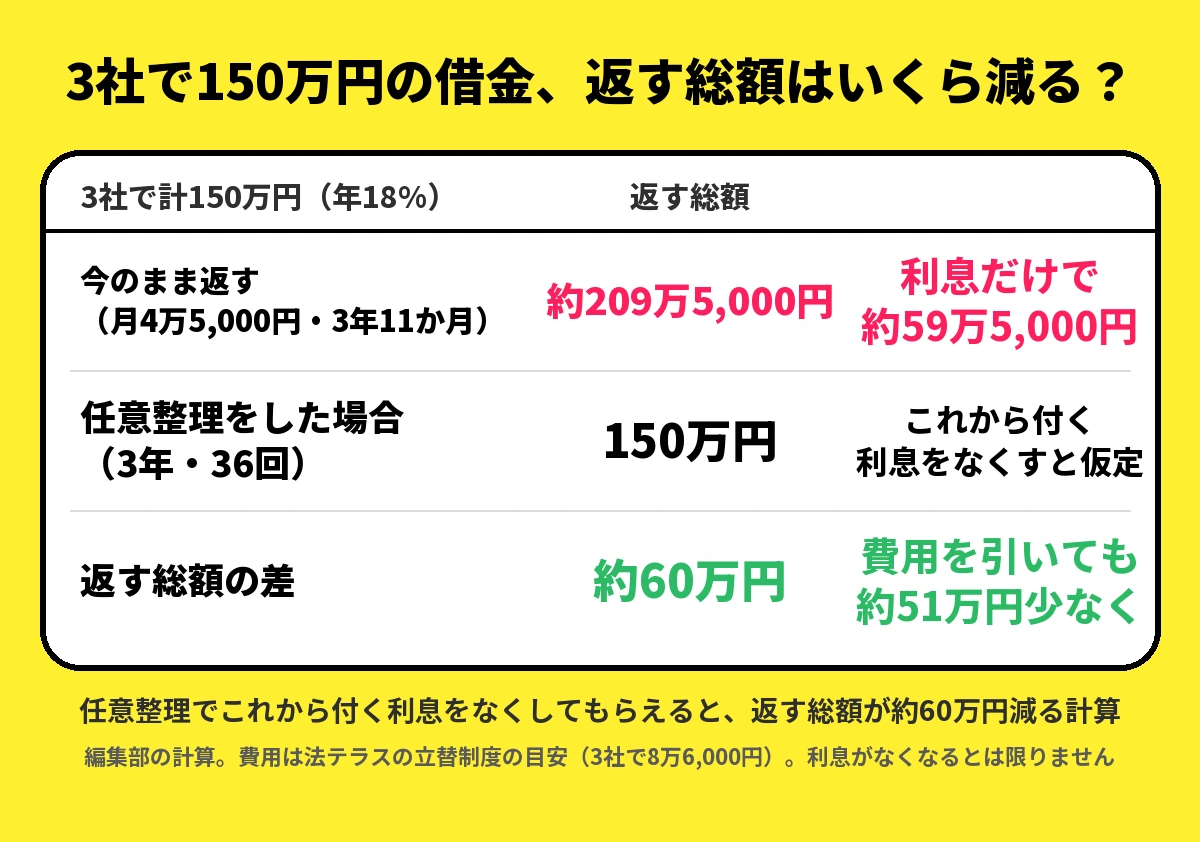
まずは、よくある借り方を例に、計算してみました。
| 3社から50万円ずつ、計150万円(年18%)を、各社に月1万5,000円ずつ返している場合 | 今のまま返す | 任意整理をした場合 |
|---|---|---|
| 毎月の返済 | 4万5,000円 | 約4万1,667円 |
| 返し終わるまで | 3年11か月 | 3年(36回) |
| 返す総額 | 約209万5,000円 | 150万円 |
今のまま返すと、150万円の借金に、利息だけで約59万5,000円を払う計算です。
一方、任意整理でこれから付く利息をなくしてもらえると、返す総額は150万円で済みます。
つまり、この例では、返す総額が約60万円減るということです※。
弁護士などに頼む費用を差し引いても、約51万円少なく済む計算になります※。
※任意整理は話し合いで決まるため、これから付く利息がなくなるとは限りません。話し合ったときまでにたまった利息や遅延損害金が上乗せされる場合もあります。
※費用は、法テラスの立替制度の目安(3社で8万6,000円)で計算しました。実際の費用は、頼む先や借りている会社の数によって変わります。
任意整理をした人に聞いた「楽になったこと」は?
では、お金のほかには、何が楽になったのでしょうか?
| 任意整理をして楽になったこと(いくつでも) | 人数 |
|---|---|
| 督促の電話や封筒が止まった | 62人 |
| 返し終わる日がはっきり決まった | 57人 |
| 返した分だけ、残高が毎月ちゃんと減るようになった | 49人 |
| 夜、眠れるようになった | 33人 |
いちばん多かったのは、「督促の電話や封筒が止まった」の62人でした。
「毎日鳴っていた電話が止まって、やっと家で落ち着いてご飯が食べられるようになりました」(40代・会社員)
これは、弁護士などから「この件を引き受けました」という通知が届いたあとは、貸金業者(消費者金融など)が正当な理由なく、電話や訪問で本人に返済を求め続けることが法律で禁止されているからです※。
また、「返し終わる日がはっきり決まった」も57人いました。
「明細の残高が毎月ちゃんと減っていくのを見て、初めて終わりが見えた気がしました」(50代・パート)
利息が増えなくなれば、返したお金がそのまま元金を減らすので、終わりの日が数えられるようになるのですね。
※通知を受けた貸金業者からの連絡は、通常止まりますが、すべての連絡が来なくなるわけではありません。
自分の借金なら、いくら減るの?
では、自分の借金なら、いくら減るのでしょうか?
答えは、借りた額・金利・返してきた期間で、一人ひとり違います。
たとえば、2010年6月より前から借りている人は、法律の上限を超えて払っていた利息を元金に充てて計算し直すと、借金そのものが減る場合もあります。
実際、任意整理をした100人のうち64人は、「自分がいくら減るのか分からないまま、迷っていた」と答えていました。
「計算の仕方も分からないし、誰かに聞くのも恥ずかしくて、半年くらい放っておきました」(40代・パート)
つまり、多くの人が迷っていたのは、減るかどうかではなく、自分の場合の数字が見えなかったからということです。

※診断で分かるのは目安で、実際に減る額は、借りている会社との話し合いで決まります。
【今回のまとめ】結局、任意整理でどれだけ減るの?
冒頭で紹介した「やっと家で落ち着いてご飯が食べられるようになりました」という言葉の裏には、減ったのは借金だけでなく、毎日の電話と、終わりの見えない不安だったいうことです。
※今のまま返す場合の金額は、毎月同じ額を返し、利息を月ごとに計算した編集部の概算です。実際の消費者金融は日割りで利息を計算するため、少しずれます。毎月の返済額は、借り方によっては任意整理で上がる場合もあります。
※任意整理をすると、信用情報(ローンやカードの利用の記録)を扱う機関に登録され、数年間は借入れやクレジットカードを作るのが難しくなります。
※アンケートの結果は回答した方の体験で、同じ結果になるとは限りません。
※この記事は情報提供を目的としたもので、内容は2026年10月25日時点のものです。
引用・参考出典
引用・参考出典は、次のとおりです。
- 法テラス新潟「スタッフ弁護士コラム 第二回目「債務整理」」「https://www.houterasu.or.jp/site/chihoujimusho-niigata/hp.html」確認日:2026年10月21日
- 法テラス「任意整理 費用の目安」「https://www.houterasu.or.jp/site/soudan-tatekae/seirihiyou.html」確認日:2026年10月21日
- 法テラス「任意整理のメリット・デメリットは何ですか。」「https://www.houterasu.or.jp/site/faq/syakkin-niniseiri-002.html」確認日:2026年10月21日
- 法テラス「弁護士や司法書士に債務整理を依頼すると、貸金業者からの連絡が止まるのですか。」「https://www.houterasu.or.jp/site/faq/syakkin-hasan-004.html」確認日:2026年10月21日
- e-Gov法令検索「貸金業法 第21条第1項」「https://laws.e-gov.go.jp/law/358AC1000000032」確認日:2026年10月21日
- 金融庁「貸金業法のキホン」「https://www.fsa.go.jp/policy/kashikin/kihon.html」確認日:2026年10月21日
- 法テラス「過払金とは何ですか。」「https://www.houterasu.or.jp/site/faq/syakkin-kabarai-001.html」確認日:2026年10月21日