
ペアローンで離婚したら住宅ローンはどうなる?売却・一本化の費用とパターン別シミュレーション
この記事で分かること
- 離婚後もペアローンで残る負担(2本の返済義務・相手のローンの連帯保証・共有名義)
- 売却や住み続ける場合など4つの選択肢の特徴・費用と、売却額・年収別のシミュレーション
- 自分たちに合った方法の選び方と、名義を変更する前に進める手続きの手順
「離婚したら、私の分と相手の分、2本の住宅ローンはどうなるの・・・?」
夫婦2人で家を購入し、それぞれの収入でローンを1本ずつ組んだからこそ、いざ離婚の話が出たときに「家とローンをどう分ければいいのか」で手が止まってしまうものです。
しかし、離婚したからといって住宅ローンの契約が消えるわけではないため、家を売却して完済するのか、どちらかが住み続けてローンを1本にまとめ直すのかを、改めて2人で決める必要があります。
どちらの選択肢が実現可能かは、家の売却予想額と2本のローンの残り、そして住み続けたい側の年収を確認すれば、おおよその見当がつきます。
 MIYABI
2本の返済予定表を手元に置いておくと、自分たちの数字に置き換えながら読み進められます。
この記事の結論
- 2人とも住み続けず、売値で2本のローンの残りと売る費用をまかなえるなら、売って返すのが保証まで終わる最も身軽な方法
- 住み続けたい人が1人で2本分を借りられ、固定資産税や修繕費も払い続けられるなら、その人のローン1本への一本化を選ぶ価値がある
- 売っても足りないなら、不足分を用意して売るか、ペアローンのまま返して売る時期を待つが、その間も互いの保証は続く
- 返済が続かないなら、延滞する前に金融機関へ相談し、同意を得て売る任意売却も考えるが、返しきれない分は本人にも保証人にも残る

Googleのニュース欄で、@nextの記事が見つけやすくなります。
ペアローンで離婚するとどうなる?|2本の返済と連帯保証は離婚しても残る
ペアローンを組んでマイホームを購入した場合、たとえ夫婦が離婚しても、2本の住宅ローンそれぞれの返済義務や、互いに相手のローンを保証する連帯保証の関係はそのまま残ります。
不動産の名義も共有名義のままとなるため、「誰が住み続けるのか」「それぞれのローンをどう返済していくのか」を改めて話し合って決める必要があります。
ペアローンは2本の住宅ローンで、互いに相手の連帯保証人になっている
ペアローンとは、1つの物件を購入するために、夫婦それぞれが自分の収入をもとに住宅ローンを1本ずつ(計2本)借り入れる方法です。
この場合、夫婦双方が自分のローンの返済義務を負う債務者(主たる債務者)となるだけでなく、互いに相手のローンの連帯保証人を務めるのが一般的です。
連帯保証人とは、借りた本人が支払えなくなった際、本人と全く同じ責任をもって金融機関から返済を求められる立場の人を指します。
また、家は夫婦の共有名義となり、それぞれの所有割合(持分)は購入時に拠出した自己資金やローンの借入額の割合に応じて決まります。
さらに住宅には、2本のローンそれぞれの抵当権(返済が滞った場合に、金融機関が家を売却して資金を回収できる権利)が設定されます。
借りた人が亡くなったときなどに、保険金でローンの残りを0円にする団信(団体信用生命保険)についても、ペアローンの場合は夫婦それぞれが個別に加入します。
MIYABIそのため、仮に相手に万一のことがあったとしても、完済扱いになるのは相手のローン分だけであり、あなたのローンはそのまま残ります。

離婚しても、ローンの返済義務と連帯保証はそのまま残る
住宅ローンは夫婦それぞれが金融機関と個別に結んだ契約であるため、離婚によって夫婦関係を解消しても契約内容自体が変わることはありません。
したがって、もし相手が返済をストップしてしまった場合、金融機関は連帯保証人であるあなたに対して、相手のローンの残りを肩代わりして支払うよう求めることができます。
一方、離婚協議などで「相手のローンは相手が払う」と取り決めたとしても、それはあくまで2人の間の約束にすぎず、金融機関に対して「もう保証人ではない」と主張することはできません。
MIYABI連帯保証の関係を解消するには、原則として、次の章の「家を売る」や「1本のローンにまとめ直す」といった方法で、相手のローンを完済させる必要があります。
共有名義の家は、売るにも名義を変えるにも2人の同意が要る
夫婦の共有名義になっている家を売却するには、名義人である2人双方の同意が欠かせません。
また、どちらか1人の単独名義に一本化する場合でも、相手の持分を財産分与(婚姻中に夫婦で築いた共有財産を、離婚時に清算・分配すること)によって移転してもらう必要があるため、相手の協力が要ります。
さらに住宅ローンの契約には、金融機関に無断で家の名義を変更した場合、ローンの残りを一括で返済するよう求められる条項が盛り込まれていることがあります。
MIYABIそのため、名義変更を行う前に必ず融資元の金融機関から承諾を得る必要がありますが、実際には承諾が得られないケースも珍しくありません。
家を出る側は先に金融機関へ相談する|住宅ローン控除も受けられなくなる
そもそも住宅ローンは、借主本人やその家族が自ら居住するための家を購入することを前提とした融資です。
そのため、離婚に伴ってどちらか1人が退去する場合や、家を第三者に賃貸する場合には、事前に借入先の金融機関へ相談する必要があります。
金融機関に無断で第三者に賃貸するなど、居住者や物件の利用目的を変えてしまうと契約違反とみなされ、ローンの残りを一括で返済するよう求められるおそれがあります。
たとえば「フラット35」では、契約者本人や親族の居住実態が定期的に調査されており、無断で賃貸に出していることが判明した場合には全額の一括返済を求められます。
また、住宅ローン控除(毎年のローン残高に応じて所得税等の減税を受けられる制度)は、その年の12月31日時点で本人が住み続けていることが適用要件となっています。
MIYABIそのため、家を出て転居した人は、原則として家を出たその年以降、住宅ローン控除の適用を受けられなくなります。
ペアローンで離婚するときの4つの選択肢|特徴とメリット・デメリット

ペアローン返済中に離婚する場合の選択肢は大きく分けて4つあります。
家とローンの扱い、選択できる条件を比較すると次のようになります。
| 選択肢 | 家とローンはどうなるか | 主にかかるお金 | 選べる条件 |
|---|---|---|---|
| 家を売る | 家を手放し、2本とも返し終える。連帯保証も終わる | 仲介手数料・印紙税・登記の費用。足りなければその差額 | 売値で残高と費用をまかなえるか、足りない分を用意できる |
| 一本化して住み続ける | 住み続ける人の名義・1本のローンになる。家を出る人は返済と保証から外れる | 新しいローンの事務手数料・登記の費用 | 住み続ける人が1人で借りられ、相手が名義変更に協力する |
| ペアローンのまま返し続ける | 共有名義・2本のローン・互いの連帯保証が続く | 新たな費用は少ない | 2人が約束どおり払い続けられ、金融機関が了解している |
| 任意売却 | 金融機関の同意を得て家を売る。返しきれなかった分は残り、返し方を金融機関と相談 | 仲介手数料などは売った代金から差し引けることがある | 返済を続けられない |
上記の表のうち、お互いの連帯保証関係まで解消できるのは「家を売る」と「一本化」の2つです。
家を売って2本とも返す|連帯保証も終わり、いちばん身軽になる
家を売却した代金で2本のローンを完済できれば、抵当権が外れるとともに、お互いの連帯保証関係も解消されます。
売値がローンを上回るか下回るかで、売った後が変わる
売却価格から諸費用を差し引いた金額で2本のローンを完済でき、手元に資金が残る状態を「アンダーローン」と呼びます。
反対に、売却代金をすべて充ててもローン残高に届かない状態が「オーバーローン」です。
オーバーローンの場合、不足分を手元の資金で補填できなければ原則として抵当権を抹消してもらえないため、売却手続きを進めることができません。
売る方法のメリット・デメリット
家を売却する最大のメリットは、離婚後に相手の延滞などで請求を受ける心配がなくなることです。
また、アンダーローンであれば残ったお金を財産分与として分け合えるため、家の名義もローンも離婚の時点で清算できます。
一方で、住まいを手放すことになるため、新居探しや引っ越しの負担に加えて、仲介手数料などの売却費用がかかります。
MIYABIさらに、売り出してから実際に買い手が見つかるまで時間がかかる場合があり、その間も2本のローンを返済し続けなければなりません。
どちらかが住み続け、単独のローンに一本化する|住み続ける人に十分な年収が要る
一本化とは、家に住み続ける側が単独名義で新しく住宅ローンを組み、その資金で2本のローンを完済して1本にまとめ直す方法です。
一本化の仕組み|借り換えで2本を返し、相手の持分を自分の名義にする
一本化は、新しい住宅ローンへの借り換え(別の融資を受けて現在のローンを完済すること)と、自宅の名義変更を組み合わせて進めます。
大まかな流れは、
- 住み続ける側が、単独名義で新しい住宅ローンを申し込む
- 審査に通ったら、融資された資金で2本のローンを完済し、元の抵当権を抹消する
- 相手の持分を財産分与によって住み続ける側の名義に移転し、新しいローンの抵当権を設定する
という3段階です。
MIYABIただし、現在と同じ金融機関で一本化したい場合は、借り換えではなく、相手のローンを住み続ける側が引き継ぐ「債務者の変更」の相談になることがあります。
一本化のメリット・デメリット
一本化の最大のメリットは、生活環境を変えずに今の自宅に住み続けられる点です。
子どもがいる場合も、学校を変えずに済みます。
また、家を出る側は返済義務や連帯保証から外れることができ、住宅とローンの名義も住み続ける側に統一されます。
一方で、2本分のローンを1人の収入で借り直すことになるため、審査に通らないケースもあります。
MIYABIさらに、事務手数料などの諸費用がかかるほか、借り換え時の金利や返済期間によって毎月の返済額が変わる点にも注意が必要です。
ペアローンのまま2人で返し続ける|費用は少ないが、連帯保証のリスクが残る
ペアローンのまま返済を続ける方法は、名義もローンも変更せず、離婚後も2人が各自のローンを返済していく形です。
この方法のメリットは、売却費用や借り換え費用がかからず、一本化の審査に通らない場合でも当面は住み続けられる点です。
一方で、相手が返済を延滞した場合、連帯保証人のあなたが請求されるリスクが離婚後もずっと残ります。
MIYABIこの方法を選ぶなら、借入先の金融機関に承諾を得たうえで、返済の分担方法や万一支払いが滞ったときの対応を取り決め、公正証書などの書面で残しておきましょう。
返済を続けられないときは任意売却|競売より高く売れる見込みがある
任意売却とは、ローンの返済継続が難しくなった際に、金融機関の合意を得たうえで一般の不動産市場で自宅を売却する方法です。
返済が滞ったまま放置すると、裁判所の手続きによって自宅が強制的に売却される「競売(けいばい)」にかけられるおそれがあります。
任意売却は通常の不動産取引として売却できるため、競売より高値での売却が期待でき、引き渡し時期なども柔軟に調整しやすくなります。
ただし、売却代金で返しきれなかった分については、借りた本人と連帯保証人の双方に返済義務が残るため、返済方法を金融機関と協議して決める必要があります。
なお、任意売却に踏み切る前に、借入先の金融機関へ返済方法の変更(リスケジュール)を相談することも可能です。
MIYABI住宅ローンのほかにも返済しきれない借入れがある場合は、弁護士や司法書士に相談しましょう。
ペアローン離婚のお金|売る・一本化するときの費用とパターン別シミュレーション
かかる諸費用を把握したうえで、売却価格や年収に応じた4つのパターンで試算してみると、選べる方法が明確になります。
売る・一本化する・家を渡すときにかかる費用と税金
かかる費用は「売却する場合」と「一本化する場合」で異なり、相手に家を譲る際には税金への配慮も必要になります。
売るときの費用|仲介手数料の上限は「売値×3.3%+6万6,000円」
家を売却する際、最も大きな負担となるのが不動産会社に支払う仲介手数料です。
仲介手数料には法律で定められた上限があり、消費税を含めた上限額は、売却価格を以下の3つに区分した
- 200万円以下の部分の5.5%
- 200万円を超え400万円以下の部分の4.4%
- 400万円を超える部分の3.3%
を合算した金額となります。
売却価格が400万円を超える場合は、次の速算式で簡単に上限額を計算できます。
計算式にある6万6,000円は、400万円以下の部分に適用される高い料率との差額を調整した金額です。
たとえば売却価格が3,500万円の場合、上限額は122万1,000円となります。
ただし、これはあくまで法律上の上限額であり、実際の支払額は不動産会社との媒介契約によって決まります。
次に、不動産の売買契約書を交わす際には、印紙税(契約書に収入印紙を貼って納める税金)がかかります。
売却価格が1,000万円を超え5,000万円以下の場合、2027年3月31日までに作成される契約書であれば、軽減された税額の1万円となります。
また、抵当権を抹消する登記には、登録免許税(登記時に国へ納める税金)が不動産1個につき1,000円かかります。
一戸建て(土地1つ・建物1つ)なら抵当権1本あたり2,000円となり、ペアローンでは2本分の抵当権が設定されているため、計4,000円かかる計算です。
MIYABIこのほかにも、登記手続きを依頼する司法書士への報酬や、ローンを一括繰り上げ返済するための手数料などが発生し、金額は依頼先の事務所や金融機関によって異なります。
一本化するときの費用|事務手数料と登記の費用
新たにローンを借り入れる際にかかる諸費用は、金融機関によって事務手数料や保証料(保証会社へ支払う費用)の体系が異なります。
費用の詳細を商品説明書で公開している三菱UFJ銀行を例に挙げると、借り換え時(2026年10月1日現在)の事務手数料は借入額の2.2%で、保証料はかかりません。
したがって、2,800万円を借り換える場合の事務手数料は61万6,000円と試算できます。
なお、借り換えではなく同銀行のまま債務者を変更する場合の手数料は、インターネット手続きで1万6,500円、窓口手続きで3万3,000円です。
このほかにも、新たな抵当権を設定する登記や、相手の持分を住み続ける側の名義に変更する登記が必要となり、それぞれ登録免許税と司法書士への報酬がかかります。
また、新しいローンを契約する際にも印紙税が発生します。
家を渡す・売るときの税金|財産分与の課税と3,000万円の特例
財産分与として家(持分)を相手に譲渡した人は、譲渡時の時価で家を売却したものとみなされるため、利益(譲渡所得)が生じた場合は税金がかかります。
一方で、財産分与として家を受け取った側には、原則として贈与税はかかりません。
ただし、婚姻期間中に2人で築き上げた財産の額などから見て過大と判断される部分がある場合や、税金逃れを目的とした離婚と認められる場合には、贈与税が課されます。
また、家を売却して利益が出た際には、自分が住んでいたマイホームの譲渡益から最高3,000万円を控除できる特例があります。
共有名義のマイホームであれば、特例の適用要件は2人それぞれ個別に判断されます。
適用できる人なら各自で最高3,000万円まで控除でき、確定申告もそれぞれ個別に行います。
すでに家を出て住まなくなった場合でも、転居した日から3年が経過する日の属する年の12月31日までに売却すれば、特例の適用対象となり得ます。
ただし、この特例は、夫婦や親子など特別な関係の人へ売却した場合には利用できません。
MIYABIそのため、財産分与として相手に家を譲渡する際は、特例を利用できるかどうかを名義を変更する前に必ず確認しておく必要があります。
パターン別シミュレーションの前提|売値と年収だけを変えて比べる
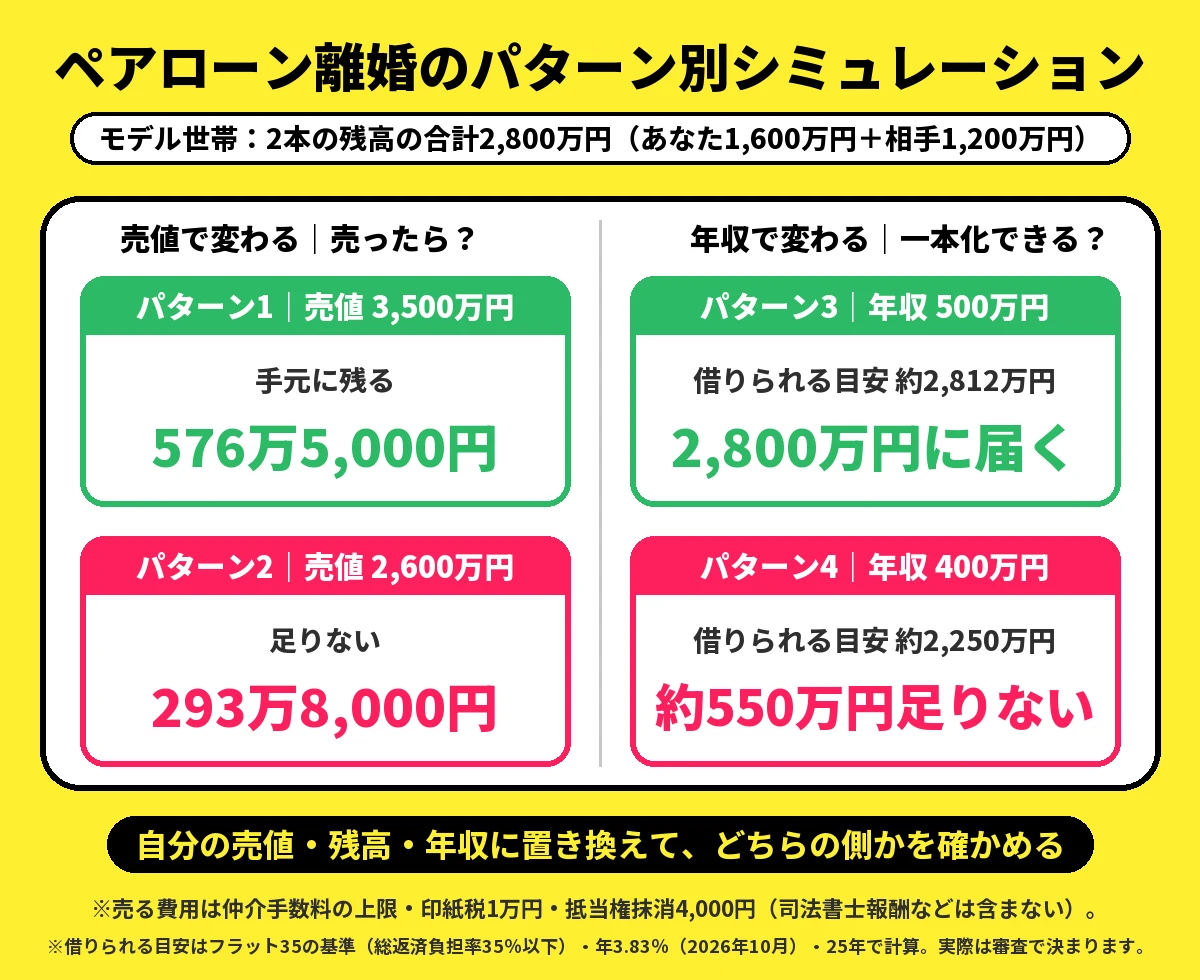
ここからの4つのパターンは、同一のモデル世帯をベースに、「売却額」または「住み続ける人の年収」のどちらか一方のみを変えて試算したものです。
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利型の住宅ローンです。
判断の目安とするのは、年収に占める年間ローン返済額の割合を示す「総返済負担率」の基準です。
なお、試算に使用した年3.83%は、フラット35(借入期間21〜35年)において2026年10月時点で最も適用数が多かった金利(最多金利)であり、将来の借り換え金利を予測したものではありません。
試算の前提
- 物件:ペアローンで購入した一戸建て(土地1つ・建物1つ)、夫婦2人の共有名義
- ローン残高:あなた1,600万円、相手1,200万円の合計2,800万円
- ほかの借入れ:なし
- 売却時の諸費用:仲介手数料(法定上限)、印紙税1万円、抵当権抹消の登録免許税4,000円(司法書士への報酬・返し終える手数料・引っ越し代は含めない)
- 一本化の審査基準:フラット35の基準(2026年4月1日現在/年収400万円以上は総返済負担率35%以下)
- 一本化の借入条件:年3.83%・返済期間25年(全300回)、元利均等返済(毎月の返済額が一定の方式)、全期間固定金利
数字はモデル世帯の計算で、実在の世帯や平均ではなく、実際の結果は家の値段・残高・年収で変わります。
パターン1・2|売値によって、手元にお金が残るか足りなくなるかが分かれる
今回のモデル世帯では、家が3,500万円で売却できれば手元に576万5,000円が残る一方、2,600万円での売却にとどまった場合は293万8,000円が不足する(持ち出しが必要になる)計算になります。
手元に残る額は、売値から2本の残高と売る費用を引いて出す
手元に残る金額の算出には、次の計算式を用います。
| パターン | 売値 | 2本の残高の合計 | 売る費用の合計 | 結果 |
|---|---|---|---|---|
| パターン1(アンダーローン) | 3,500万円 | 2,800万円 | 123万5,000円(仲介手数料122万1,000円+印紙税1万円+登録免許税4,000円) | 手元に576万5,000円残る |
| パターン2(オーバーローン) | 2,600万円 | 2,800万円 | 93万8,000円(仲介手数料92万4,000円+印紙税1万円+登録免許税4,000円) | 293万8,000円足りない |
パターン1で手元に残った576万5,000円は、財産分与の対象として夫婦で分け方を話し合って決めることになります。
分配の割合は当事者同士の協議で自由に決められますが、話がまとまらず家庭裁判所に委ねる場合は「2分の1ずつ」とされることが多く、その場合は1人あたり288万2,500円を受け取る計算です。
分かれ目の売値を出して、不動産会社の査定額と比べる
今回のモデル世帯では、売却価格がおよそ2,904万円を下回ると、売却代金だけではローンと諸費用を清算しきれず、自己資金からの持ち出しが発生する計算になります。
この分かれ目は、「売却額から諸費用を差し引いた手取り」が「ペアローンの残高合計」とちょうど釣り合う価格であり、以下の計算式で求められます。
式中の「8万円」は売却価格に左右されない固定諸費用の合計で、仲介手数料の計算式に含まれる固定額6万6,000円、印紙税1万円、登録免許税4,000円を合算した数値です。
「0.967」は、売却価格から仲介手数料率(3.3%)を差し引いた手取りの割合(100% − 3.3% = 96.7%)を示しています。
モデル世帯で算出した約2,904万円も、(2,800万円 + 8万円)÷ 0.967 によって導き出された数値です。
自分たちの残高の合計を入れて分かれ目の売値を出し、不動産会社の査定額と比べてみましょう。
なお、この式は売却価格が1,000万円超〜5,000万円以下の一戸建てを想定した概算であり、司法書士報酬などは含んでいません。
MIYABI査定額が分かれ目に近い場合は、諸費用のブレを見込んで少し余裕を見ておきましょう。
パターン3・4|住み続ける人の年収によって、一本化できるかが分かれる
フラット35の基準を目安にすると、家に住み続ける人の年収が500万円であれば、借入可能額の目安は約2,812万円となり、ペアローン残高の合計2,800万円をカバーできる計算になります。
一方、年収が400万円の場合は借入可能額の目安が約2,250万円にとどまり、一本化に必要な2,800万円に対して約550万円不足します。
この計算では、まず年収に返済負担率の上限(35%)を掛けて12で割り、月々の返済に充てられる上限額を割り出します。
借入可能額の目安は、この返済上限額をもとに、年利3.83%・返済期間25年(全300回)で完済できる借入総額を逆算したもので、およそ年収の5.6倍に相当します。
なお、年収400万円未満で返済負担率の基準が30%となる場合は、借入可能額の目安は年収の約4.8倍となります。
| パターン | 住み続ける人の年収 | 毎月の返済の上限 | 借りられる額の目安 | 一本化に要る額 | 結果 |
|---|---|---|---|---|---|
| パターン3 | 500万円 | 14万5,833円 | 約2,812万円 | 2,800万円 | 目安は届く |
| パターン4 | 400万円 | 11万6,667円 | 約2,250万円 | 2,800万円 | 約550万円足りない |
同一の条件で2,800万円を一本化して借り入れるには、年収がおよそ498万円必要になる計算です。
ただし、一本化が可能なパターン3(年収500万円)であっても、審査上の余裕はごくわずかです。
2,800万円を年利3.83%・返済期間25年で借り換えると、返済額は毎月14万5,179円(年間174万2,148円)となり、年収500万円に対する返済負担率は34.8%と、上限基準の35%ギリギリに達するためです。
そのため、事務手数料(三菱UFJ銀行の例では61万6,000円)などの諸費用まで上乗せして借りると上限を超え、諸費用は手元の自己資金で用意することが前提となります。
さらに、借り換え時の適用金利が年3.83%よりわずか0.1%高くなるだけでも、年収500万円での借入可能額は約2,783万円まで下がり、必要額の2,800万円に届かなくなってしまいます。
なお、借入可能額の目安を満たしていたとしても、審査はほかの条件も含めて金融機関が決めるため、必ず審査に通るとは限りません。
MIYABIより正確な借入可能額は、金融機関の返済シミュレーションに金利や返済期間を入力して試算するか、事前審査(仮審査)を受けると確かめられます。
一方、年収400万円のパターン4のように借入可能額が届かない場合は、不足する約550万円を自己資金で補填してローンを減額するか、一本化を諦めて自宅の売却へと方針を切り替えるかを検討することになります。

ペアローン離婚でどの方法を選ぶか|売値と年収で決める状況別の向き不向き
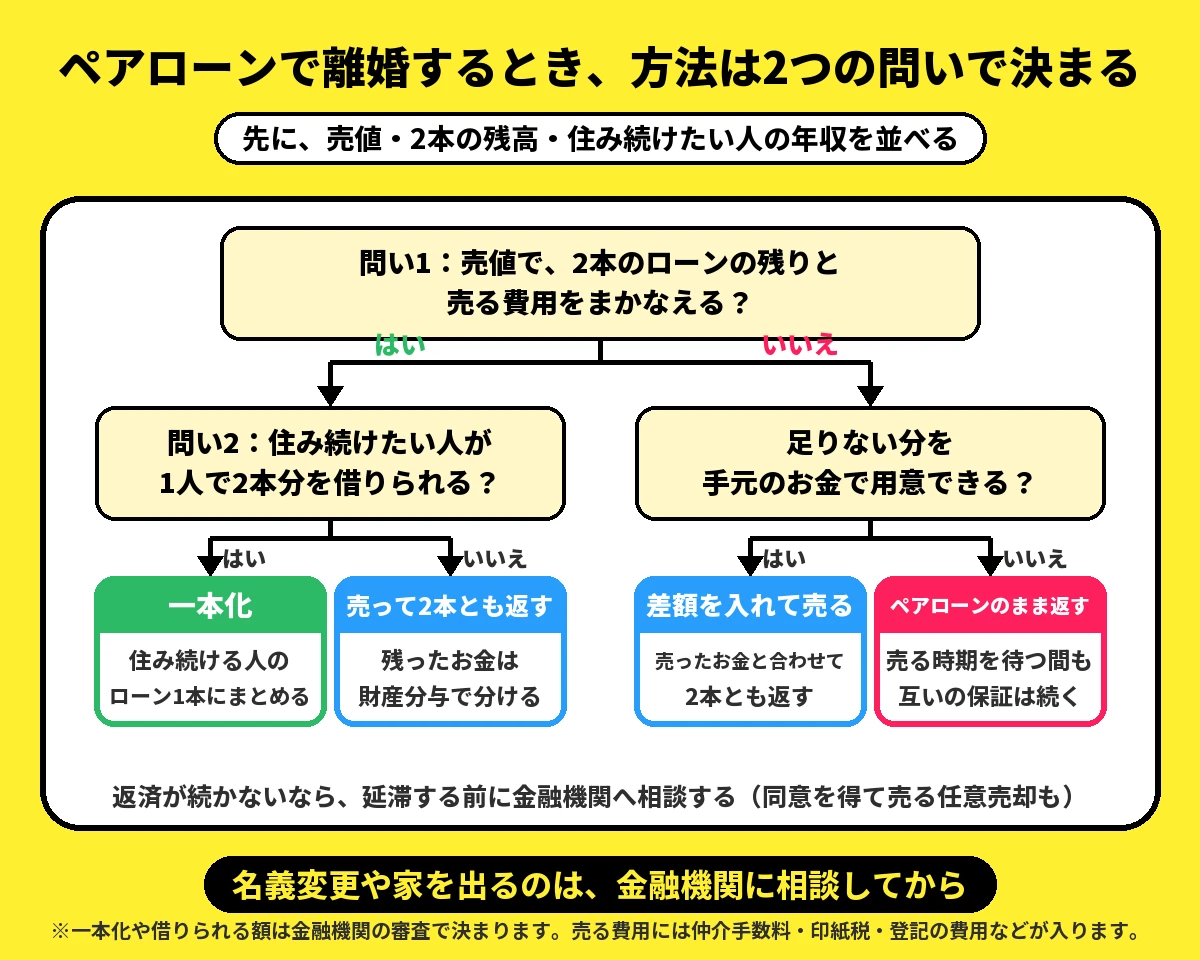
どの方法が向くかは、「売却額で2本のローン残高と諸費用をまかなえるか」、そして「住み続けたい側が1人でローンを組めるか」という2つの基準で決まります。
売値で残高と売る費用をまかなえるなら|売るか、住み続ける人が一本化する
売却代金で2本のローン残高と諸費用を完済でき、双方ともに家に住み続ける理由がないのであれば、売却して完済し、手元に残ったお金を財産分与で分ける方法が適しています。
一方、どちらか一方が住み続けたいと希望する場合は、その人が単独で借りられる額の目安が、2本の残高の合計に届くかを確認しましょう。
借入額が残高の合計に届くのであれば、ローンを一本化して住み続けることができます。
その際、家を出る側は、売却していれば得られたはずの金額を財産分与としてどのように受け取るかを話し合います。
ただし、パターン3のように借入可能額に余裕がない場合は、この財産分与分も諸費用と同様に手元の自己資金から用意しなければなりません。
MIYABIもし単独での借入可能額が届かないのであれば、売却する方針に戻して考えましょう。
売値が残高に届かないなら|足りない分を用意できるかで決める
売却代金だけでは残高に届かない場合でも、不足分を2人の預貯金などで補填できれば、売却して2本とも完済できます。
住み続けたい人が単独で借りられるなら、売却せずに一本化する道もありますが、住宅の価値を上回るローン残高を1人で返済し続けることになります。
どちらの方法も難しい場合は、ペアローンのまま返済を続けて残高を減らしてから売却するという選択肢もありますが、その間もお互いの連帯保証関係は解消されません。
不足分をカードローンなど別の借入れで補う前提で売り出してしまうと、離婚の後に返済だけが残るため避けましょう。
MIYABIそもそも返済を続けること自体が困難なときは、延滞する前に借入先の金融機関へ返済方法の変更(リスケジュール)を相談し、それでも解決が難しければ任意売却を検討しましょう。
どちらかが住み続けたいなら|1人で借りられる額を確かめてから話し合う
住み続けたいと考えている人は、まず自分が1人でいくら借りられるのか、そして住居費がどれくらいかかるのかを事前に把握したうえで、相手との話し合いを進めましょう。
1人で借りられる額は、年収のおよそ5.6倍を目安に出す
パターン3・4と同じ条件(フラット35の基準・金利年3.83%・返済期間25年)であれば、前年の源泉徴収票にある「支払金額(額面年収)」に5.6を掛けることで、単独で借りられる額のおおよその目安が分かります。
なお、年収が400万円未満の場合は総返済負担率の基準が30%となるため、5.6ではなく4.8を掛けて計算します。
また、マイカーローンやカードローンなど、ほかの借入れの返済額も総返済負担率の計算に含まれます。
さらに、年齢などの影響で返済期間が短くなれば掛け率(倍率)も下がり、金利が同じ条件で返済期間を20年に短縮した場合は、5.6倍からおよそ4.9倍へと下がります。
MIYABI借入可能額の目安が残高の合計に届きそうであれば、金融機関の事前審査(本申込みの前に借入れ可能か確認する審査)を申し込み、実際に融資を受けられる金額を確かめましょう。
返済に固定資産税と修繕費を足しても払い続けられるかを見る
住み慣れた家でこれまでの暮らしを守りたいという気持ちは、家に住み続ける十分な理由です。
しかし、パターン3のようにローンの返済だけで年収の34.8%を占めてしまうと、固定資産税や修繕費まで1人で負担する余裕は小さくなります。
そのため私は、単に「借りられるか」だけでなく、「毎月の返済額に固定資産税や修繕のための積み立てを足した総住居費を、1人の収入で無理なく支払い続けられるか」まで見極めて判断したいと考えています。
MIYABIもし支払い続けるのが難しいと分かったなら、家を売却して身軽になることも、次の暮らしを守る選び方の一つです。
ペアローンで離婚するときの手続きの順番|確かめる→相談する→書面に残す
手続きは「確かめる→相談する→書面に残す」の順序で進め、名義の変更や引っ越しは最後に行いましょう。
2本の残高・名義・家の値段を手元で確かめる
まずは、今後の進め方を判断するために必要な数字と書類をそろえましょう。
手元にそろえておきたいのは、
- 2本それぞれの返済予定表(現在のローン残高が確認できるもの)
- 不動産の登記事項証明書(法務局で取得でき、家の名義や持分割合、抵当権の設定状況が分かる)
- 不動産会社の査定書(売却見込み額を把握するため、できれば複数社に依頼)
- 家に住み続けたい側の源泉徴収票(前年の年収が確認できる書類)
- ほかに借入れがある場合は、その残高と毎月の返済額が分かる書類
の5点です。
MIYABIこれらをそろえることで、「査定額が分かれ目の売値を上回るかどうか」と「1人で借りられる額の目安」の2つが分かります。
返済中の金融機関に、選びたい方法ができるかを聞く
数字がそろったら、2本のローンを組んでいる各金融機関に対し、希望する解決策が可能かどうか相談してみましょう。
その際、確認しておきたいのは、
- ローンの一本化(借り換えや債務者の変更)が可能か、また何が必要か
- ペアローンを組んだまま一方が家を出てもよいか、またその際の手続き
- 家を売却して2本を一括完済する際の手続きと手数料
- 将来的に返済が苦しくなった場合、返済条件の変更(リスケジュールなど)に応じてもらえるか
の4点です。
MIYABI不動産の名義変更や引っ越しのタイミングは、必ず金融機関からの回答を確認したうえで決めましょう。
財産分与とローンの取り決めを公正証書に残し、実行の前に税金と登記を確かめる
2人で取り決めた内容は公正証書に残し、名義変更や売却を実行する前に、発生する税金と登記費用を確認しておきましょう。
公正証書とは、公証役場で公証人に作成してもらう、法的な証拠力の高い公文書です。
公正証書に書くことと、公正証書でできること
家と住宅ローンに関して記載しておきたいのは、
- 家をどう処分するか(売却するのか、どちらかの単独名義にするのか)
- 売ったお金や足りない分を、誰がどのように負担するか
- ペアローンを維持して返済を続ける場合、誰がいつまでいくら支払い、万一延滞したときにどう対応するか
の3点です。
明確な金額を決めて金銭を支払う取り決めには、「払わなければ強制執行を受けても構わない」という一文を盛り込んでおくことができます。
そうしておけば、万一相手が支払いを怠った際に、裁判をしなくても強制執行(裁判所の手続きによって財産を差し押さえること)ができます。
一方、家の名義を移すという約束については、公正証書を作成していても強制執行することはできません。
また、住宅ローンが残っている自宅は、金融機関の承諾なく名義を変更すると一括返済を求められるおそれがあります。
そのため、「ローンを完済した段階で名義を移す」という約束にしておき、離婚時に仮登記(将来、名義を移してもらう権利を守るための登記)をしておく方法もあります。
当事者同士の話し合いがまとまらない場合は、家庭裁判所に財産分与の調停(調停委員を交えて話し合う手続き)を申し立てることができます。
財産分与の期限と、名義変更の前に確かめる税金・登記
財産分与は、離婚成立から5年が経過すると家庭裁判所に申し立てられなくなります(2026年3月31日以前に離婚した場合は、その期限が2年です)。
住宅ローンが残る家の取り決めは結論が出るまでに時間がかかりやすいため、離婚届を出す前から早めに話し合いを始めましょう。
また、相手に家を譲る側は、名義を移す前に、譲渡所得の申告が必要か、3,000万円特別控除の特例を使えるかを税務署で確認しておきましょう。
MIYABI名義変更登記にかかる登録免許税についても、法務局の登記相談窓口や司法書士に相談すれば、登記の前に具体的な金額を把握できます。
【Q&A】ペアローンで離婚するときの保証・住まい・期限の疑問に答える
公正証書で取り決められる内容や、離婚後の話し合いにおける請求期限など、ペアローンの離婚で迷いやすいポイントをQ&Aで整理します。
終わりに|ペアローンの離婚は、売値と年収を並べると選べる方法が見えてくる
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
ペアローンを抱えて離婚する際、まず考えたいのは「家をどちらが所有するか」よりも、「2本のローンとお互いの連帯保証をどう終わらせるか」です。
2人とも住み続ける希望がなく、売却額で2本のローン残高と諸費用をまかなえるなら、家を売って全額返済するのが、互いの保証関係もきれいに解消できる最も身軽な方法です。
一方、住み続けたい人が単独で2本分を借り換えられ、固定資産税や将来の修繕費まで無理なく払い続けられるのであれば、ローンも名義もその人に一本化する価値があります。
どちらの方法も難しい場合は、金融機関の承諾を得たうえで取り決めを書面に残し、ペアローンのまま返済しながら売却の好機を待つ道もありますが、その間もお互いの連帯保証関係は残り続けます。
返済の継続そのものが困難な場合は、延滞する前に金融機関へ相談し、任意売却を検討しましょう。
これから進めていく手順は、
- 2本の返済予定表から完済の分かれ目となる売却額を割り出し、実際の査定額と比較する
- 住み続けたい人がいる場合は、源泉徴収票の年収をもとに単独で借りられる額の目安を確かめる
- 2本のローンを組んでいる金融機関それぞれに、希望する解決策が可能かどうか相談する
- 合意した取り決めを公正証書に残し、名義変更の手続きは必ずその後に進める
という4つのステップです。
家と住宅ローンの整理は、2人がそれぞれ次の新しい暮らしを始めるための大切な準備でもあります。
MIYABI具体的な数字をまとめた1枚の紙があれば、相手との話し合いも、気持ちより先に事実から始められます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 楽天銀行「ペアローン|住宅ローン用語集」「https://www.rakuten-bank.co.jp/home-loan/terms/pairloan/」確認日:2026年10月31日
- りそな銀行「住宅ローンのペアローンとは?収入合算との違いとメリット・デメリット」「https://www.resonabank.co.jp/kojin/column/jutaku/column_0028.html」確認日:2026年10月31日
- 三菱UFJ銀行「ペアローン」「https://www.bk.mufg.jp/kariru/jutaku/pairloan/index.html」確認日:2026年10月31日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年10月31日
- 日本公証人連合会「7 離婚(公証事務Q&A)」「https://www.koshonin.gr.jp/notary/ow07」確認日:2026年10月31日
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年10月31日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年10月31日
- 住宅金融支援機構「住所・氏名等の変更」「https://www.jhf.go.jp/hensai/attention/index.html」確認日:2026年10月31日
- 住宅金融支援機構「【フラット35】融資物件の任意売却(ご返済の継続が困難となった場合)」「https://www.flat35.com/user/baikyaku/index.html」確認日:2026年10月31日
- 住宅金融支援機構「任意売却パンフレット(令和8年4月)」「https://www.flat35.com/files/topics/6453_ext_99_0.pdf」確認日:2026年10月31日
- 住宅金融支援機構「月々の返済でお困りになったとき」「https://www.jhf.go.jp/hensai/hensai/komatta.html」確認日:2026年10月31日
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」「https://www.mlit.go.jp/totikensangyo/const/content/001750229.pdf」確認日:2026年10月31日
- 国税庁「No.7108 不動産売買契約書の印紙税の軽減措置」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm」確認日:2026年10月31日
- 津地方法務局「抵当権の抹消登記に必要な書類と登録免許税」「https://houmukyoku.moj.go.jp/tsu/content/000135754.pdf」確認日:2026年10月31日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年10月31日
- 国税庁「No.3114 離婚して土地建物などを渡したとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3114.htm」確認日:2026年10月31日
- 国税庁「No.4414 離婚して財産をもらったとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4414.htm」確認日:2026年10月31日
- 国税庁「No.3302 マイホームを売ったときの特例」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm」確認日:2026年10月31日
- 国税庁「No.3308 共有のマイホームを売ったとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3308.htm」確認日:2026年10月31日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年10月31日
- 法務省「りこんポータル|離婚を考えている方へ」「https://www.moj.go.jp/MINJI/parents_012.html」確認日:2026年10月31日
- 内閣府男女共同参画局「DV相談について(DV相談ナビ #8008)」「https://www.gender.go.jp/policy/no_violence/dv_navi/index.html」確認日:2026年10月31日