
住宅ローンは何歳まで組める?年齢の上限と年代別の組み方、借入期間で変わる返済額
この記事で分かること
- 住宅ローンを組める年齢の上限と、自分の年齢で借りられる年数
- 借入額3,000万円で比較する毎月の返済額・総返済額・65歳時点のローン残高
- 頭金や親子リレーなど5つの方法のメリット・デメリットと、30代〜60代の組み方
「今から住宅ローンを組んだら、返し終わるのは何歳なんだろう・・・」
気になる住まいを見つけ、電卓で今の年齢に返済期間の35年を足してみたら、定年をはるかに超える数字が出て、思わず手が止まってしまうものです。
定年後までローンの返済が続くような数字を目にすれば、不安を覚えるのも無理はありません。
住宅ローンの年齢には、申し込むときと返し終えるときの2つに上限があり、申込は65〜70歳前後、返し終えるのは80歳前後までとしている金融機関が目立ちます。
ただし、上限の範囲内であっても、年齢が上がるほど借りられる年数は短くなり、そのぶん毎月の返済額は増えていきます。
そのため、「組めるか」と「払い続けられるか」を切り分けて整理することで、今の年齢で選べる組み方が見えてきます。
 MIYABI
電卓は手元に置いたまま、自分の年齢を当てはめてみてください。
この記事の結論
- 44歳までなら最長35年で申し込め、審査に通れば毎月の返済額を抑えられるため、年金が始まる65歳までに残高をどこまで減らすかを決めて組む価値がある
- 45〜59歳は借入期間が短くなって毎月の返済額が増えるため、頭金か、まとめて先に返すお金のどちらかを用意してから組む価値がある
- 60代は借入期間が20年未満になるため、借入額を抑えるか借りないかに加え、子も全額を返す親子リレーや、元金を相続時に返すリ・バース60も比べる価値がある

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンは何歳まで組める?申込は65〜70歳前後、完済は80歳前後が上限の目安
住宅ローンを組める年齢の上限は、「申込時の年齢」と「完済時(返し終えるとき)の年齢」の2つの基準で定められており、申込時は65〜70歳前後、完済時は80歳前後を上限にする金融機関が目立ちます。
ただし、申し込めることと実際に借りられることは別で、借りられるかは健康状態や年収を見る審査で決まります。
住宅ローンの年齢の上限は金融機関で違う|申込は65〜71歳未満、完済は80〜81歳未満の例
年齢の上限は金融機関によって異なります。
以下の表は、条件を公開している住宅ローンの中から違いが分かりやすい5つの例を選んだもので、すすめる順番ではありません。
| 金融機関・商品 | 申込時の年齢 | 完済時の年齢 | 条件の時点 |
|---|---|---|---|
| フラット35 | 満70歳未満 | 借入期間は「80歳−申込時の年齢」まで(1年未満は切り上げ) | 2026年4月1日現在 |
| 三菱UFJ銀行 | 18歳以上、70歳の誕生日まで | 80歳の誕生日まで | 2026年10月1日現在 |
| みずほ銀行 | 満18歳以上71歳未満 | 満81歳未満 | 2026年11月5日に確認 |
| ドコモSMTBネット銀行 | 満18歳以上満65歳以下 | 満80歳未満 | 2026年8月3日現在 |
| auじぶん銀行 | 満18歳以上満65歳未満 | 満80歳の誕生日まで | 2025年10月1日現在 |
国土交通省の令和7年度調査(複数回答)でも完済時の年齢上限は「80歳未満」が主流で、完済時年齢を審査項目とする978機関のうち、732機関が80歳未満、97機関が85歳未満と回答しています。
一方、申込時の上限年齢は金融機関によって対応が分かれており、借入時の年齢を審査項目とする956機関のうち、65歳未満とする機関が251機関、70歳未満とする機関が203機関となっています。
MIYABI地元の金融機関での借入を検討する場合は、申込上限が65歳未満と70歳未満のどちらを基準としているかを最初に聞いておきましょう。
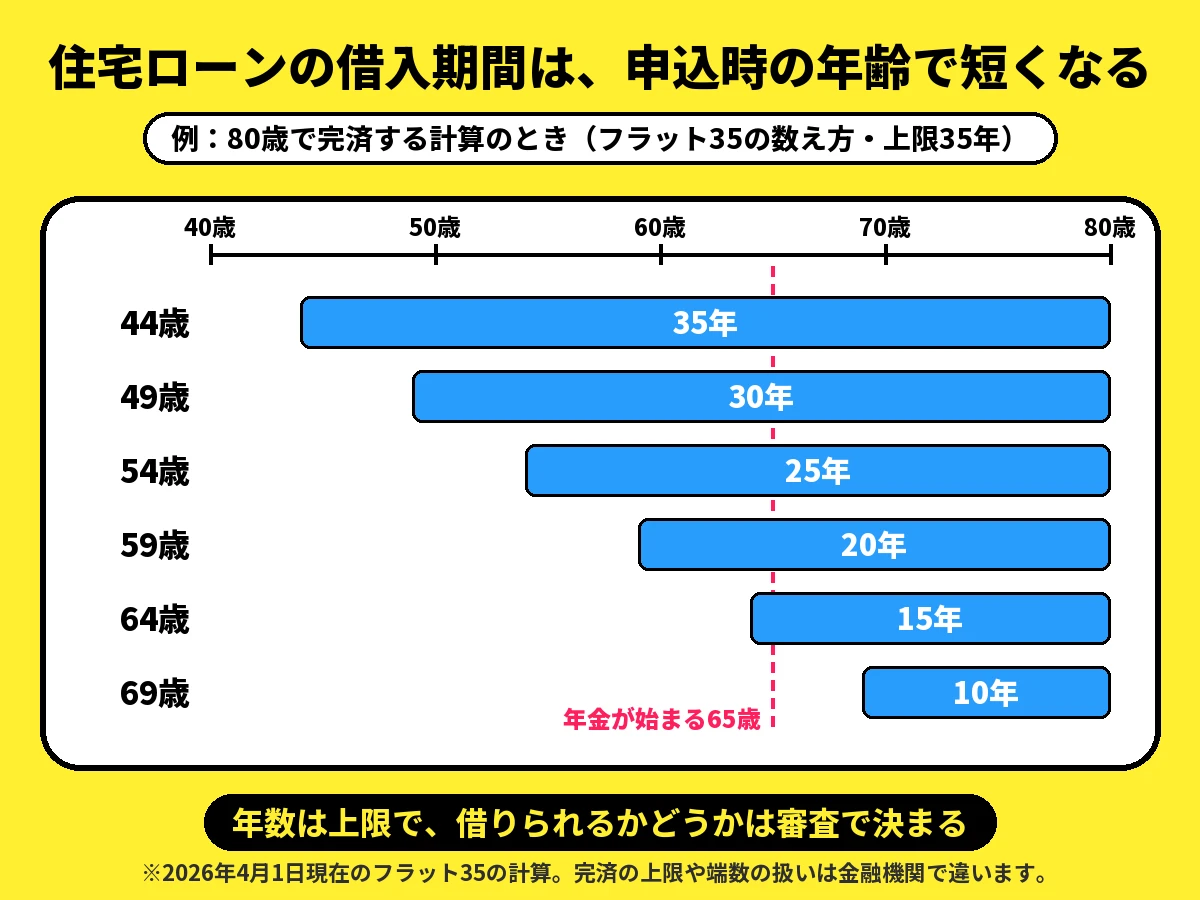
住宅ローンの借入期間は「80歳−申込時の年齢」で決まる|35年を組めるのは44歳まで
フラット35の計算は「80歳−申込時の年齢」で、申込時の年齢は1年未満の端数が切り上げられます。
なお、借りられる年数は35年が上限です(2026年4月1日現在)。
たとえば申込時が44歳3か月の人の場合、端数の3か月が切り上げられて45歳として計算されるため、「80−45=35年」が借りられる年数の上限となります。
一方、45歳3か月の人の場合は46歳として計算されるため、借りられる年数の上限は34年になります。
つまり、完済時80歳を上限とする住宅ローンで35年を選べるのは、44歳までです。
誕生日を過ぎていれば1歳上として計算するので、現在の満年齢をもとに計算する場合は、79から満年齢を引くと同じ年数になります。
たとえば現在49歳の人なら、「79−49=30年」となります。
同様の計算で、5歳刻みの借りられる年数をまとめると、
- 44歳:35年
- 49歳:30年
- 54歳:25年
- 59歳:20年
- 64歳:15年
- 69歳:10年
のようになります。
なお、フラット35では借りられる年数の下限は原則15年ですが、申込者が60歳以上の場合は10年から選べます。
ただし、完済時の年齢上限や月単位の端数の扱いは金融機関によって異なるため、正確な年数は申し込む先で確かめましょう。
住宅ローンは年齢が上がると何が変わる?審査と団信の見られ方
年齢が上がると、借りられる年数だけでなく、審査での見られ方や団信への加入のしやすさも変わってきます。
団信(団体信用生命保険)とは、契約者が亡くなった場合などに、ローンの残りが保険で返される仕組みのことです。
住宅ローンの審査は、完済時の年齢と年収をあわせて見る
ほぼすべての金融機関が審査で年齢をチェックしますが、年齢だけで決まるわけではなく、年収や返済負担の割合なども含めて総合的に判断されます。
国土交通省の同調査において、審査項目を挙げた994機関のうち、年齢・健康・収入に関するものを抜粋すると以下のようになります。
- 完済時の年齢:98.4%
- 借入時の年齢:96.2%
- 健康状態:96.1%
- 年収:94.2%
- 返済負担率(年収に占める年間返済額の割合):90.9%
このように、いずれの項目も9割を超えています。
たとえばフラット35の基準では、返済負担率は年収400万円未満なら30%以下、400万円以上なら35%以下と定められています(2026年4月1日現在)。
なお、この計算には、車のローンやカードローンなど他の返済も含みます。
年齢が上がると借入期間が短くなり、毎月の返済額が増加するため、同じ年収であってもこの基準を超えてしまいやすくなります。
MIYABI金融機関ごとに審査基準は異なり、同じ年齢であっても年収や健康状態によって結果が変わるため、「何歳までなら必ず通る」といった一律の線引きはできません。

住宅ローンの団信は、年齢と健康状態で入りにくくなる
団信は、年齢が上がると、健康状態によっては加入できないことがあります。
国土交通省の同調査でも、健康状態を審査項目に挙げた955機関のうち、866機関が団信への加入を融資の条件としています。
こうした金融機関では、団信に加入できないと住宅ローンそのものを組むことができなくなります。
フラット35の団信(新機構団信)は、告知日(保険会社へ健康状態を申告する日)時点で満70歳未満であれば申し込め、満80歳を迎える誕生月の末日まで保障が継続します。
ただし、3大疾病の保障が付くタイプは、満51歳未満に限られます。
一方で、フラット35は健康上の理由などで団信に加入できない場合でも、団信なしで融資を利用することが可能です。
ただし、団信に入らないと、亡くなったときにローンの残りは保険で返されず、返済は相続する家族に残ります。
MIYABI健康状態に不安がある場合は、直近の健康診断の結果などを手元に用意し、告知書へ正確に記入できるように準備しておきましょう。
事実と違う内容を書くと、保険金が支払われないことがあるためです。
住宅ローンの返済額は年齢でどう変わる?3,000万円を35年・25年・15年で試算
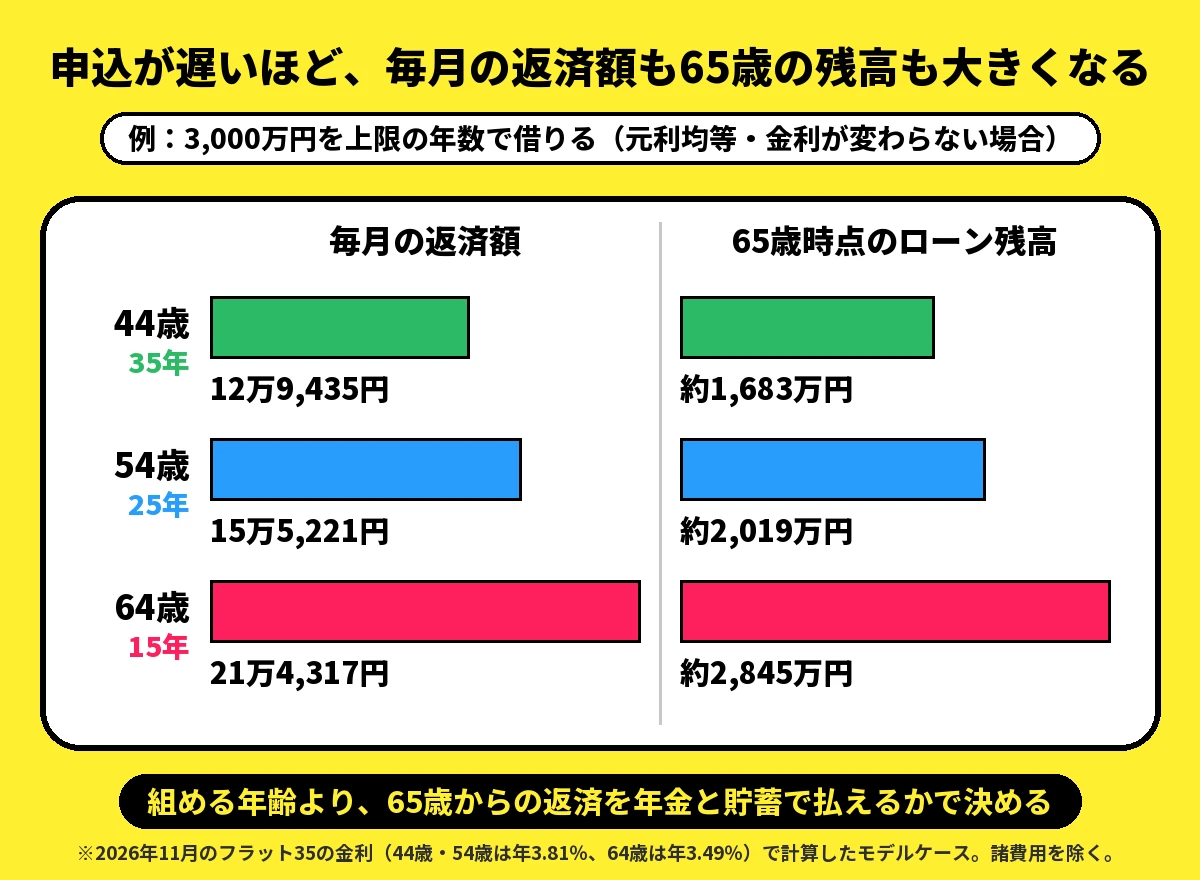
借入額が同じ3,000万円であっても、借りられる年数が短いほど毎月の返済額は増える一方で、利息負担が抑えられるため総返済額(完済までに支払う合計額)は少なくなります。
試算の前提|2026年11月のフラット35の金利で計算したモデルケース
試算は、次の条件をそろえたモデルケースの計算で、実在の人の例ではありません。
試算の前提
- 借入額:3,000万円(物件価格の1割以上を頭金として用意する前提)
- 金利:2026年11月に借りる場合のフラット35で最も多い金利(団信付き、返済期間21〜35年は年3.81%、20年以下は年3.49%)を採用し、完済まで変動しない前提
- 返済方法:元利均等返済(毎月の返済額が一定となる方式)、ボーナス払いなし
- 年齢と返済期間:借りられる年数の上限まで借り入れる前提で、44歳・35年、54歳・25年、64歳・15年
- 含まない費用:融資手数料や登記費用などの諸費用
「最も多い金利」とは、金融機関によって幅があるフラット35の金利のなかで、取り扱う金融機関や商品が最も多い金利水準を指します。
2026年11月の金利幅は、返済期間21〜35年が年3.81〜5.73%、20年以下が年3.49〜5.41%となっており、実際に適用される金利は利用する金融機関によって決まります。
また、適用されるのは申込時ではなく融資実行時(資金を受け取る時点)の金利となるため、返済額はこの試算より増減する可能性があります。
MIYABIなお、試算にフラット35を用いているのは、借入条件が明確に公開されていて比較しやすいためであり、特定の住宅ローン商品を推奨する意図はありません。
試算の結果|年数が短いほど毎月は増え、総返済額は減る
3,000万円を上限年数まで借りた場合、44歳と64歳では毎月の返済額に約8万5,000円の差が生じ、総返済額は約1,580万円違う計算です。
次の表の年収の目安は、1年間の返済額をフラット35の基準の35%で割った数字です。
これは他に借入がない前提での試算であり、この年収があれば必ず審査に通ることを示すものではありません。
また、「65歳時点の残高」は、65歳を迎えるまでの返済を終えた時点で残っているローン残高を表しています。
| 申込時の年齢(借入期間) | 金利 | 毎月の返済額 | 総返済額 | 年収の目安 | 65歳時点の残高 |
|---|---|---|---|---|---|
| 44歳(35年) | 年3.81% | 12万9,435円 | 約5,436万円 | 約444万円 | 約1,683万円 |
| 54歳(25年) | 年3.81% | 15万5,221円 | 約4,657万円 | 約532万円 | 約2,019万円 |
| 64歳(15年) | 年3.49% | 21万4,317円 | 約3,858万円 | 約735万円 | 約2,845万円 |
このように、返済期間が短いと支払う利息の総額は抑えられるものの、毎月の返済負担は重くなり、年収の目安は約444万円から約735万円へ上がります。
金利の低い変動金利(借入後に定期的に金利が見直される住宅ローン)を選んだ場合でも、返済期間が短ければ毎月の返済負担が増える点は同じです。
変動金利の一例として三菱UFJ銀行の年1.195%(優遇適用後、2026年11月1日時点)を適用した場合、35年返済では毎月8万7,439円ですが、15年返済では毎月18万2,133円になります。
ただし、変動金利は将来的に上昇するリスクがあります。
仮に金利が当初から1%高い年2.195%だったとして同様に試算すると、35年返済は毎月10万2,407円、15年返済は毎月19万5,758円です。
MIYABIなお、年1.195%という金利は審査結果によって変動することがあるほか、ここでの1%の上昇幅も試算のための仮定であり、将来の金利動向を予測したものではありません。
自分の年齢と借入額に置き換える|1,000万円あたりの毎月と65歳時点の残高
次の1,000万円あたりの表で自分の年齢に近い行を選び、借りたい額が2,000万円なら2倍すると、毎月の返済額と65歳時点の残高の目安が出ます。
| 申込時の年齢(借入期間) | 金利 | 毎月の返済額 | 65歳時点の残高 |
|---|---|---|---|
| 44歳(35年) | 年3.81% | 4万3,145円 | 約561万円 |
| 49歳(30年) | 年3.81% | 4万6,653円 | 約607万円 |
| 54歳(25年) | 年3.81% | 5万1,740円 | 約673万円 |
| 59歳(20年) | 年3.49% | 5万7,945円 | 約769万円 |
| 64歳(15年) | 年3.49% | 7万1,439円 | 約948万円 |
| 69歳(10年) | 年3.49% | 9万8,839円 | 65歳の後に借りる |
MIYABIたとえば49歳で2,000万円を借り入れる場合、毎月の返済額は4万6,653円の2倍で約9万3,000円、65歳時点の残高は約1,200万円になる計算です。
65歳以降の毎月の返済額を年金と比べて、定年後も払えるかを見る
ここで65歳を基準としているのは、老齢年金の受給開始が原則65歳からである一方、定年退職の時期は勤務先によって異なるためです。
もし定年退職や再雇用への移行によって65歳より前に収入が減少する場合は、その収入が下がる年齢を基準にして同様に比較・検討してみましょう。
前述した3,000万円借入の3つのモデルケースはいずれも借りられる年数の上限まで借りているため、65歳を迎えた後も一律で14年分の返済が残ることになります。
比べる物差しとして、厚生年金の標準的な年金額は夫婦2人で月23万7,279円です(令和8年度、男性が平均的な収入で40年働いた場合の代表例)。
先ほどの44歳・54歳・64歳の試算における毎月の返済額は、この年金額のそれぞれ54.5%、65.4%、90.3%に相当する計算です。
何%までなら払えるという公式の基準はなく、この割合もこの記事で計算した目安です。
とはいえ、割合が最も低い44歳のケースでも年金の半分以上がローンに回り、ここから生活費も出すことを考えると、年金だけで返す前提は厳しいと分かります。
さらに、自営業の人などで国民年金(老齢基礎年金)のみを受給する場合、満額でも1人あたり月額7万608円にとどまります(昭和31年4月2日以後生まれ)。
また、老後は日々の生活費に加えて固定資産税や修繕費、医療費なども返済とは別にかかります。
そのため、私なら年金の見込額からこれらを差し引いた残りを、65歳以降に払える毎月の上限にします。
MIYABI実際の年金受給額には個人差があるため、「ねんきん定期便」や「ねんきんネット」で将来の見込額を確認し、毎月の返済額と並べて書き出して比較してみましょう。
65歳までに減らす額は、65歳以降に払える毎月から逆算する
年金で足りない分は、再雇用の収入や貯蓄で補うか、65歳までにまとめて先に返して残高を減らすことになります。
65歳時点で残り14年の返済期間があり、金利が年3.81%の場合、65歳の時点でローン残高を100万円減らすごとに、その後の毎月の返済額を約7,700円軽減できる計算になります。
そこで、今の毎月の返済額から65歳以降に払える毎月を引き、その差を7,700円で割ると、減らす額が100万円の何倍かが分かります。
たとえば44歳・35年返済で、65歳以降の毎月の支払いを10万円に抑えたい場合、削減したい差額は「12万9,435円−10万円=2万9,435円」となります。
この2万9,435円を7,700円で割ると約3.8倍となるため、65歳までに約380万円の残高を減らす必要がある計算です。
同様の計算で、借入時の年齢ごとに65歳までに減らすべき金額を整理すると、
- 44歳・35年返済:約380万円(65歳までの1年あたり約18万円を用意)
- 54歳・25年返済:約720万円(65歳までの1年あたり約65万円を用意)
- 64歳・15年返済:約1,520万円(約1年の短期間で全額を用意)
のとおりです。
なお、64歳・15年返済のケースは適用金利が年3.49%となるため、7,700円ではなく約7,500円を基準に計算しています。
10万円は計算のための例で、払える額の基準ではありません。
つまり、40代・50代は、この1年あたりの額を毎年用意できるなら、65歳までに減らす計画を立てられます。
MIYABI一方、60代の場合は65歳までの期間が短く準備が間に合わない可能性が高いため、借りる額を先に下げる方が現実的です。
年齢が高くても住宅ローンを組む5つの方法|メリット・デメリット
年齢が高くなってから住宅ローンを組む方法には、
- 頭金を増やす
- 借入期間を長めにして繰り上げ返済を活用する
- 親子リレー返済(親子2世代で返済)を利用する
- フラット35の年齢条件を活用する
- リ・バース60(毎月利息のみ返済)を利用する
という5つの選択肢があります。
なお、ここでの試算金額は、これまでと同じ金利や返済方式を前提に算出しています。
頭金を増やす|借入額が減り、毎月も年収の目安も下がる
頭金を多く用意できれば借入額そのものを抑えられるため、毎月の返済額と総返済額の双方を軽減できます。
たとえば、54歳の人が返済期間25年で借入額を2,500万円に抑えた場合、毎月の返済額は12万9,351円となり、44歳の人が35年返済で3,000万円を借り入れたケースとほぼ同水準になります。
この方法のメリットは、65歳時点の残高と返済負担率を低く抑えられる点です。
借入額が2,500万円であれば、65歳時点の残高は約1,682万円まで減り、年収の目安も約443万円まで下がります。
一方でデメリットとしては、手元の資金が減ってしまうため、病気や住宅の修繕といった急な出費に対応しにくくなる点が挙げられます。
MIYABIそのため、老後資金まで頭金に充ててしまうのは避け、生活費の何か月分を手元に残すかを先に決めてから、残りの余剰資金を頭金に回すようにしましょう。
長めに借りて繰り上げ返済する|毎月を抑えられるが、資金の当てが要る
借入期間を長めに設定して毎月の返済額を抑えておき、退職金やまとまった貯蓄ができた段階で繰り上げ返済(通常の返済とは別に前倒しで返済すること)を行う組み方です。
繰り上げ返済の試算|退職金などをまとめて入れると、65歳以降の毎月が減る
たとえば、54歳の人が借入期間25年でローンを組み、65歳の時点で1,000万円を繰り上げ返済し、返済期間は変えずに毎月の返済額を減らす「返済額軽減型」を選んだとしましょう。
この場合、毎月の返済額は15万5,221円から7万8,325円へと下がり、総返済額も約4,365万円と、繰り上げ返済をしなかった場合と比べて約292万円少なくなる計算です。
繰り上げ返済の手数料は金融機関によって異なります。
長めに借りて繰り上げ返済するメリット・デメリット
メリットは、短い返済期間で借りるよりも毎月の返済負担や年収の目安を抑えてスタートできる点や、繰り上げ返済を実行するかどうかを状況に応じて後から柔軟に判断できる点です。
デメリットとしては、次の
- 繰り上げ返済を行わなければ、総返済額が大きいままになる
- 退職金の支給額は勤務先によって異なり、想定より少なくなる可能性がある
- 老後資金を使い切ってしまうと、返済後の生活が苦しくなる恐れがある
の3点が挙げられます。
MIYABI退職金を返済資金として当てにする場合は、借入前に勤務先の就業規則や人事で支給見込額を確認し、返済後に手元へいくら残るかまでしっかり計算しておきましょう。
また、住宅ローン控除(年末時点のローン残高に応じて税金が軽くなる制度)の適用には10年以上の返済期間が必要となるため、早い段階で大規模な繰り上げ返済を行う予定がある場合は、事前に税務署などで確認しておきましょう。
親子リレー返済を使う|子の年齢で借入期間を計算できる
親子リレー返済とは、親と子の2世代で1本のローンを返済していく仕組みです。
借入期間を親ではなく「子」の年齢を基準に計算できるのが大きな特徴です。
親子リレーの条件と試算|毎月は減るが、総返済額は増える
フラット35において、返済を引き継ぐ子(後継者)になれるのは、次の
- 申込本人の子・孫などかその配偶者で、定期的な収入があること
- 申込時の年齢が満70歳未満であること
- 連帯債務者(一緒に借り入れ、全額の返済責任を負う人)となる1名であること
の3つの条件を満たす人です。
たとえば、本人が60歳3か月、子が30歳3か月で3,000万円を借り入れる場合、親単独で組むと借入期間は最長19年(80歳−61歳)となります。
一方、親子リレー返済なら子の年齢を基準にできるため、「80歳−31歳=49年」となり、上限の35年まで選べます。
親単独の19年返済(金利年3.49%)では、毎月の返済額は18万175円、総返済額は約4,108万円となります。
親子リレーの35年返済(金利年3.81%)では、毎月の返済額は12万9,435円、総返済額は約5,436万円となります。
返済期間と金利条件がどちらも異なるため単純比較はできませんが、毎月の返済額は5万740円抑えられる一方、総返済額は約1,328万円増える計算です。
MIYABI民間銀行では親子リレー返済に対応している商品と取り扱いのない商品があるため、利用したい金融機関で事前に確認しておきましょう。
親子リレーのメリット・デメリット
主なメリットとしては、次の
- 返済期間を延ばすことができ、毎月の返済負担を抑えられる
- 親子2人の年収を合算して申し込める
- フラット35なら申込本人が満70歳以上でも申し込める
の3点が挙げられます。
デメリットとしては、次の
- 子も連帯債務者として、全額の返済責任を負うことになる
- フラット35の団信に加入できるのは親子のうちどちらか1人のみで、入っていない人が亡くなっても返済は残る
の2点です。
また、親が団信に加入した場合、親が満80歳を迎えると保障が終了します。
その時点で満70歳未満の子は新たに団信へ加入申請できますが、当時の健康状態によっては加入できないことがあります。
このほか、子が将来マイホームを購入する際のローン審査にどう影響するかは金融機関に聞き、きょうだいがいる場合は住宅の相続方針について家族で話し合っておきましょう。
いずれも子の今後の生活に深く関わるため、物件を最終決定する前に、毎月の返済額や総返済額のシミュレーションを共有して子とじっくり話し合いましょう。
MIYABIそのうえで、子に返済を約束させる形にならないよう、子が断った場合の組み方も先に決めておきたいところです。
フラット35の年齢条件を使う|70歳未満まで申し込め、団信なしでも使える
申込の上限が65歳前後の銀行で年齢を超えていても、フラット35なら満70歳未満まで申し込めます。
ただし、クリアできるのはあくまで年齢条件のみであり、別途所定の審査が行われます。
メリットは、完済まで金利が変わらないため返済計画を立てやすい点や、健康上の理由などで団信に加入できなくても利用できる点です。
ただし団信に加入しない場合、万一本人が亡くなった後の返済義務は遺族に残ることになります。
デメリットの1つ目は、変動金利と比べて今の金利が高い点で、先ほどの例では年3.49〜3.81%と年1.195%の差があります。
2つ目は、返済期間が短いと毎月の返済負担が大きくなる点で、たとえば3,000万円を69歳・10年返済で借りると毎月の返済額は29万6,517円にのぼります。
MIYABIそのため、60代後半なら借入額も下げて考えましょう。
リ・バース60を使う|毎月は利息だけだが、元金は相続のときに返す
リ・バース60は、住宅金融支援機構と提携金融機関が提供する主に60歳以上向けの住宅ローンで、毎月は利息だけを払います。
自宅を担保にして契約者が亡くなった際に一括返済する仕組みで、「リバースモーゲージ型」と呼ばれます。
リ・バース60の仕組み|元金は相続人の一括返済か、家の売却で返す
借入元金は、契約者(2人で借りたら2人とも)が亡くなった際に、相続人が手持ち資金から一括返済するか、担保となった自宅を売却して精算します。
自宅を売却してもローン残高に満たなかった場合、「ノンリコース型」であれば不足分を相続人が返済する必要はありません。
一方、「リコース型」を選んだ場合は、足りない分を相続人が返します。
借入限度額は、満60歳以上の場合、原則として住宅と土地の担保評価額(金融機関が査定した価格)の50%または60%までとなっています。
2026年4〜6月の利用申請の平均(速報値)では、平均年齢70.6歳、融資額1,415万円、毎月の支払額4.3万円となっています。
同じ平均で必要な額は2,879万円で、融資額でカバーできない差額分は自己資金などでまかなわれています。
MIYABIこの平均値を基に金利が変わらないものとして計算すると、毎月4.3万円を20年間支払い続けた場合の合計額は1,032万円になりますが、元金の1,415万円は減らずに残ります。
リ・バース60のメリット・デメリット
メリットは、元金も併せて返済する通常の住宅ローンに比べて毎月の負担が小さい点や、住宅購入だけでなくリフォームや借り換えにも利用できる点です。
デメリットとしては、次の
- 毎月支払いを続けても元金が減らず、自宅を遺族に残すには相続人による一括返済が必要になる
- 変動金利の場合、金利の見直しによって毎月の支払額が変わる可能性がある
- ノンリコース型で返さなくてよくなった分に税金が課される可能性がある
- 申込年齢や借入限度額、金利設定などが金融機関によって異なる
- 毎月の支払いが滞り延滞が解消されない場合、残りを一括で返すよう求められる
の5点が挙げられます。
免除分への課税は「債務免除益」(返済義務を免除されたことによる利益)に関係するため、事前に税務署や税理士に相談して確認しておきましょう。
そのため、候補になるのは、毎月の利息を年金などで払い続けられ、かつ亡くなった後の自宅の処分方針をあらかじめ相続人と合意できる人です。
MIYABI検討を進める際は、事前に相続人としっかり話し合っておくとともに、取扱金融機関については住宅金融支援機構の案内などで確認しておきましょう。
住宅ローンの組み方の向き不向き|30代〜60代の年代別
住宅ローンは年齢が上がるほど借りられる年数が短くなるため、30代・40代は65歳までに残高をどこまで減らすか、50代・60代は借入額をいかに抑えるかが中心になります。
なお、ここでの試算はこれまでと同様に借入額3,000万円を基準としていますが、合う組み方は貯蓄や収入の見通しでも変わります。
30代の住宅ローン|35年を組めるので、完済の年齢を自分で決められる
30代は、35年ローンを組んで毎月の返済額を抑えつつ、家計に余裕ができたタイミングで繰り上げ返済していく方法が向いています。
たとえば34歳で35年ローンを組んだ場合、完済は69歳になりますが、65歳時点の残高は約575万円、残りは4年です。
一方、同じ34歳で返済期間を30年に短縮すれば64歳のうちに完済できます。
毎月の返済額は約1万円増えるものの、総返済額は約398万円抑えられます。
MIYABI向いていないのは、審査の上限いっぱいまで借り入れてしまい、教育費などの支出が重なる時期に家計のゆとりをなくしてしまう組み方です。
40代の住宅ローン|44歳までは35年、45歳からは1年ごとに短くなる
40代は、65歳までにいくら減らすかを決めて、繰り上げ返済を前提とした計画を立てる組み方が向いています。
借りられる年数の上限としては44歳までなら35年を選べますが、44歳で35年返済にすると、65歳時点でも約1,683万円の残高が残ってしまうためです。
一方、65歳までに返し終える形にするなら、44歳の場合は借入期間が21年となり、毎月の返済額は17万3,136円、年収の目安は約594万円に上がります。
MIYABI向いていないのは、残高を見ずに35年いっぱい返す前提で借入額を決める組み方です。
50代の住宅ローン|借りられるのは20〜29年で、頭金と繰り上げの計画が要る
50代は、頭金を多めに入れて借入額そのものを抑える方法と、長めに借りて繰り上げ返済の資金を決める方法を組み合わせるのが向いています。
借りられる年数が20〜29年へと短くなり、たとえば59歳で20年ローンを組むと毎月の返済額は17万3,834円、年収の目安も約596万円にまで高くなるためです。
MIYABI向いていないのは、65歳以降の返済を計算せずに、年収の目安だけで借入額を決めてしまう組み方です。
60代の住宅ローン|年数が短いので、ほかの方法や借りない選択も比べる
60代になると借りられる年数は20年未満に限られ、たとえば64歳・15年返済では毎月の返済額が21万4,317円に達するため、3,000万円をそのまま借りると年金生活では重い負担です。
そこで、60代で比べたい選択肢は、
- 借入額を大幅に抑えて通常の住宅ローンを組む
- 子が納得して無理なく返せるなら、親子リレー返済を活用する
- 家の行き先を相続人と決めておけるなら、リ・バース60を利用する
- 手元の貯蓄で買える物件にとどめるか、自宅のリフォームや賃貸住まいの継続を選ぶ
の4つが挙げられます。
MIYABI向いていないのは、年金収入だけでは毎月の返済を賄えないような金額を、借りられる年数だけを見て組んでしまう方法です。
住宅ローンを組む前に、自分の年齢で確かめる順番
住宅ローンを組む前の確認は、借りられる年数の計算から事前審査まで、
- 現在の満年齢をもとに、借りられる年数を計算する
- 希望する借入額から、毎月の返済額を試算する
- 1,000万円あたりの表を参考に、65歳時点の残高の目安をつける
- ねんきん定期便の見込額や退職金の予定額をもとに、65歳以降に無理なく支払える毎月の返済額を決める
- 事前審査の際に、年齢条件・年金収入の扱い・団信の告知事項・65歳時点の正確な残高を確認する
の順に進めましょう。
毎月の返済額は、検討している金融機関やフラット35のシミュレーションツールに借入額・返済年数・金利を入力すれば確認できます。
事前審査は、物件の契約前に融資を受けられそうかを金融機関に確認してもらう審査ですが、通過しても本審査(正式な審査)で結果が変わる場合があります。
試算の結果、65歳以降の返済を年金や貯蓄だけで支払うのが難しいと分かった場合は、借入額を減らす、頭金を増やす、あるいは紹介した5つの方法から別の組み方を再検討してみましょう。
それでも返済が厳しいようなら、物件の予算を見直すか、「今は購入しない」という選択肢も含めて比較検討してみましょう。
MIYABI65歳以降の家計を自分だけで見通すのが難しければ、収支の分かる書類やねんきん定期便を持参して、金融機関の窓口やFP(お金の計画の専門家)に相談してみるのも一つの方法です。
【Q&A】住宅ローンの年齢で迷う50年ローン・夫婦の計算・何歳からの疑問に答える
50年ローンや夫婦で借りる場合の年齢計算など、住宅ローンの年齢について迷いやすい疑問をQ&Aで整理します。
終わりに|住宅ローンは組める年齢より、返し終えるまでの家計で決める
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンを申し込める年齢は上限で決まり、実際に借りられるかは審査で決まります。
しかし、本当に組んでよいかどうかは、65歳以降も無理なく払い続けられるかで決まります。
44歳までであれば、最長35年の長期借入で毎月の返済額を抑えられるため、65歳までに残高をどこまで減らすか決めてから組む価値があります。
45〜59歳は借入期間が短くなる分、頭金か繰り上げ返済用の資金のどちらかをあらかじめ用意したうえで、年数を決める価値があります。
60代は一般的なローンだけにこだわらず、親子リレー返済やリ・バース60、借入額の引き下げ、さらには「借りない」選択肢まで同じ土俵で比べる価値があります。
電卓で足す数字を、まずは35から自分の借りられる年数に変えてみましょう。
MIYABIそのうえで毎月の返済額を「ねんきん定期便」の見込額の横に書き出してみると、選ぶ組み方が具体的に決まってきます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】金利情報(2026年11月)」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】親子リレー返済」「https://www.flat35.com/loan/lineup/oyako/index.html」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】新機構団信 ご加入の手続・ご注意点」「https://www.flat35.com/danshin_menu/shin-danshin/tetuduki.html」確認日:2026年11月5日
- 住宅金融支援機構「住宅ローンで考えること を知ろう(2026年4月現在)」「https://www.flat35.com/files/topics/6167_ext_99_1.pdf」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン 年齢(公式コラム)」「https://www.bk.mufg.jp/kariru/jutaku/column/036/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン金利(新規お借り入れ)」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月5日
- 三井住友銀行「WEB申込専用住宅ローンⅠ 商品説明書」「https://www2.smbc.co.jp/setsumeisho/pdf/jutakuloan010.pdf」確認日:2026年11月5日
- みずほ銀行「【ネット住宅ローン、住宅ローン】申込人の条件について教えてください」「https://www.faq.mizuhobank.co.jp/faq/show/4663?category_id=248&site_domain=default」確認日:2026年11月5日
- りそな銀行「りそな住宅ローン 商品概要説明書」「https://www.resonabank.co.jp/pdf/housing.pdf」確認日:2026年11月5日
- ドコモSMTBネット銀行(旧・住信SBIネット銀行)「商品概要説明書:住宅ローン」「https://www.netbk.co.jp/contents/resources/pdf/gaiyo_hl_p.pdf」確認日:2026年11月5日
- auじぶん銀行「住宅ローン商品詳細説明書」「https://www.jibunbank.co.jp/products/homeloan/plan_detail/pdf/hl_plan.pdf」確認日:2026年11月5日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書(令和8年6月5日訂正)」「https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf」確認日:2026年11月5日
- 住宅金融支援機構「【リ・バース60】」「https://www.jhf.go.jp/kojin/yushihoken_revmo/index.html」確認日:2026年11月5日
- 住宅金融支援機構「【リ・バース60】総合案内パンフレット(2026年4月版)」「https://www.jhf.go.jp/files/topics/6488_ext_99_2.pdf」確認日:2026年11月5日
- 住宅金融支援機構「【リ・バース60】の利用実績等について(2026年4月〜6月分)」「https://www.jhf.go.jp/files/topics/8525_ext_20_0.pdf」確認日:2026年11月5日
- 厚生労働省「令和8年度の年金額改定についてお知らせします」「https://www.mhlw.go.jp/content/12600000/001672868.pdf」確認日:2026年11月5日
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」「https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html」確認日:2026年11月5日
- 日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」「https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20140421-01.html」確認日:2026年11月5日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月5日
- 住宅金融支援機構「【フラット35】借入希望金額から返済額を計算」「https://www.flat35.com/simulation/simu_01.html」確認日:2026年11月5日
- 三菱UFJ銀行「事前審査に通っても本審査で通らない理由とは?住宅ローンの審査で確認されるポイント」「https://www.bk.mufg.jp/kariru/jutaku/column/033/index.html」確認日:2026年11月5日