

生命保険料控除の対象者は?家族の保険・扶養・2026年の特例をわかりやすく解説
この記事で分かること
- 自分と家族のうち、誰がどの保険料を申告できるか
- 扶養内・無職の場合の考え方と、2026年・2027年の特例が使える条件
- 控除証明書が家族名義の場合や、年末調整で申告を忘れた場合の進め方
保険料を払っているのは自分だけど、控除証明書は家族の名前になっている。
これ、一体どういうこと?
年末調整や確定申告の準備中に、証明書の名前を見て手が止まることがあります。
結論、生命保険料控除を受ける人は、契約者名だけでは決まりません。
対象の保険料を実際に支払った人が、受取人などの条件を満たす契約について申告できます。
一方、家族だからといって、収入が高い人へ自由にまとめられるわけではありません。
条件や判断基準を押さえたうえで、誰がどのケースで申告できるかを押さえておく必要があります。
また、控除は保険料を払い戻す制度ではなく、税金の計算で所得から一定額を差し引く仕組みであることを押さえると、「つまりどういうこと?」の理解が進みます。
 ねくこ
申告できる人を整理したうえで、扶養・所得の状況や特例の条件を確かめると、自分に必要な手続きを選びやすくなります。
まずは控除証明書と、保険料の引落しが分かる記録を手元にそろえましょう。

この記事の結論
- 控除を受けるのは、対象の保険料を実際に支払った人です。家族名義でも、受取人などの条件を満たせば申告できます。
- 扶養内・無職という理由だけで対象外にはなりません。ただし、控除によって税金が減るかは、本人の所得や他の控除によって変わります。
- 2026年・2027年は、23歳未満の扶養親族がいる人に、新契約の一般生命保険料控除の上限を6万円とする特例があります。6万円がそのまま戻る制度ではありません。
生命保険料控除の対象者は、対象の保険料を実際に支払った人
「契約者の名前と、保険料を払った人が違っても大丈夫?」
という疑問は、契約上の立場と実際の支払を分けると整理できます。
申告者を決める基準は、契約者名ではなく、誰が対象の保険料を支払ったかです。
そのうえで、保険金などを受け取る人と、保険料の控除区分を確かめましょう。
ねくここの順番なら、家族の証明書を自分の申告に含められるかを判断できます。
契約者・被保険者・受取人と支払者の違い
契約者は、保険会社と契約を結び、契約内容の変更などを行う権利や保険料を支払う義務を持つ人です。
被保険者は、その人の死亡や病気・けがなどが保障の対象となる人、受取人は保険金・給付金などを受け取る人を指します。
通常は契約者が保険料を払いますが、実際には配偶者や親が負担していることもあります。
生命保険料控除で確かめる「支払者」は、この実際に保険料を払った人です。
例えば、妻が契約者・被保険者であっても、夫が自分のお金で保険料を支払っていれば、妻が申告するとは限りません。
夫が支払ったことと、受取人などの契約条件を合わせて判断しましょう。
ねくこ証明書の契約者欄と、通帳やカード利用明細などの支払記録を見比べ、名義だけで申告者を決めないようにしましょう。
控除の対象になる契約と受取人の条件
生命保険料控除には、一般生命保険料・介護医療保険料・個人年金保険料という区分があります。
生命保険会社に支払うお金がすべて同じ条件で控除されるわけではなく、区分ごとに対象契約の要件が異なります。
一般生命保険料・介護医療保険料の受取人の条件
一般生命保険料と介護医療保険料では、保険金・給付金などの受取人全員が、支払者本人・配偶者・その他の親族のいずれかであることが必要です。
死亡保険金の受取人だけで判断せず、満期保険金や入院給付金など、契約にある給付の受取人も確かめましょう。
受取人などの条件は、保険料を支払った時点で判断します。
年の途中で受取人や家族関係が変わった場合は、年末の契約内容だけで年間分を申告せず、変更日と各支払日の状況を照合しましょう。
個人年金保険料は、受取人が本人か配偶者に限られる
一方、個人年金保険料控除の年金受取人は、保険料を支払う本人か、その配偶者に限られます。
親や子どもも含めてよい一般生命保険料・介護医療保険料とは、ここが異なります。
さらに、保険料を10年以上にわたって定期的に支払うことなど、払込期間や年金の受取開始年齢・受取期間にも要件があります。
ねくこ保険の種類や契約時期によって控除の扱いが変わるため、商品名から自己判断せず、控除証明書の「一般」「介護医療」「個人年金」と「新・旧」の記載を見ましょう。
区分が分からないときは、保険会社へ証券番号を伝え、どの欄の金額を申告に使うか確認すると進めやすくなります。
家族名義の保険は誰が申告する?夫婦・親子のケース別に確認

「家族の保険料をまとめて払っているけれど、誰の申告に入れるの?」
と迷ったら、契約ごとに支払者を整理しましょう。
家族名義の契約でも、受取人などの要件を満たせば、実際に払った人の控除対象になります。
次の表は、控除対象となる一般生命保険・介護医療保険の契約を前提にした、家族間の支払の例です。受取人は表に記載した人だけとし、各支払者が自分のお金でその年の保険料を全額支払ったものとします。
個人年金保険料控除には、そのまま当てはめないでください。
| 契約者 | 実際の支払者 | 保険金・給付金などの受取人全員 | 申告する人 | 確認する記録 |
|---|---|---|---|---|
| 妻 | 夫 | 妻または夫 | 夫 | 夫の支払記録と妻名義の証明書 |
| 夫 | 妻 | 夫または妻 | 妻 | 妻の支払記録と夫名義の証明書 |
| 子ども | 親 | 子どもまたは親 | 親 | 親の支払記録と子ども名義の証明書 |
| 親 | 子ども | 親または子ども | 子ども | 子どもの支払記録と親名義の証明書 |
ねくこ証明書を家族の名前だけで振り分けず、支払記録と組み合わせて整理しましょう。
夫や妻が、配偶者の保険料を支払っている場合
夫が妻の保険料を負担している場合、受取人などの条件を満たし、夫が支払ったことを明らかにできれば、夫の生命保険料控除の対象です。
妻が夫の保険料を負担している場合も、考え方は同じです。
「証明書を自分の名前に変えてもらわないと申告できないのでは?」と迷っていても、配偶者名義の証明書を使って申告できます。
ただし、対象契約の要件を満たし、自分が支払ったことを明らかにできることが前提です。
ねくこ年末調整で提出する際は、配偶者名義の契約を自分が負担していることを給与担当者へ伝え、支払を確認するためにどの資料が必要か相談しましょう。
親が子どもの保険料、子どもが親の保険料を支払っている場合
一般生命保険料・介護医療保険料は、扶養の有無と分けて判断
親子間でも、控除対象の一般生命保険料・介護医療保険料を実際に払った人が申告します。
親子は親族に当たるため、受取人全員が支払者本人・配偶者・その他の親族という条件を満たす契約なら、家族分も対象になります。
この受取人の条件は、「税金の扶養に入っていること」とは別です。
子どもが就職して親の扶養から外れていても、親が保険料を払い、対象契約の要件を満たしていれば、扶養から外れたことだけで控除できなくなるわけではありません。
子どもが年金受取人の契約は、親の個人年金保険料控除の対象外
ただし、年金受取人が子どもで、親が保険料を支払う契約は、親の個人年金保険料控除に必要な受取人の条件を満たしません。
「親子だから対象」という一般生命保険料の考え方を、個人年金保険料控除へ広げないことがポイントです。
ねくこ親子の契約では、誰が払ったかに加えて、証明書の控除区分と年金の受取人を見ましょう。
個人年金の証明書と実際の支払状況が合わない場合は、契約内容と支払記録をそろえ、税務署へ申告上の扱いを確認してください。
夫婦がそれぞれ保険料を支払っている場合
各自の支払分を申告し、控除枠の移し替え・二重申告を避ける
夫婦がそれぞれ自分の保険料を払っているなら、各自が自分で支払った対象保険料を申告します。
片方の控除枠が余っていても、それだけで他方の支払分を移すことはできません。
例えば、妻が自分の収入から支払った保険料を、「夫の方が収入が高いので、夫の申告へ入れたい」と考えても、支払者が妻であることは変わりません。
同じ保険料を夫婦双方の申告へ重ねて入れることも避ける必要があります。
年の途中で支払者が変わったら、支払日・金額・負担者を整理
年の途中で支払者が変わったときは、証明書の年間合計額をそのままどちらか一人に記入せず、支払日・金額・負担した人を整理しましょう。
立替や家族間の精算があり、誰の支払分に当たるか判断できない場合は、その記録と契約内容をもとに税務署へ相談しましょう。
ねくこなお、保険料の負担者を変えると、将来受け取る保険金の税金にも影響することがあります。
控除の枠を使う目的だけで変更を急がず、まずは実際の支払に沿って、夫婦それぞれの申告分を分けましょう。
扶養内・無職でも対象になる?控除の条件と税金への効果を分けて確認
「扶養内で働いているから、控除証明書を出しても意味がない?」という疑問では、対象になる条件と、税金が減るかを分けると判断しやすくなります。
扶養内・専業主婦(主夫)・無職という立場だけで、生命保険料控除の対象外になるわけではありません。
所得税が減るかは、その年の所得と他の控除で決まる
自分が支払った対象保険料について、実際に税金が減るかは、その年の所得や他の所得控除によって変わります。
現在は無職でも、年の途中まで給与を受け取っていた人などは、今の働き方だけで申告の効果を判断できないことに注意しましょう。
ただし、生命保険料控除は、税金を計算するもととなる所得から一定額を引く制度です。
例えば、所得がなく、もともと所得税もかからない人が申告しても、保険料に応じたお金が給付されるわけではありません。
また、控除を受ける前から所得税がゼロなら、この控除を追加して所得税がさらに減ることはありません。
所得税がゼロでも、住民税への効果は別に確認
一方、所得税がかからなくても、住民税については控除の効果が生じる場合があります。
二つの税金は控除の額などが異なるため、所得税がゼロという理由だけで、住民税も同じと決めないようにしましょう。
ねくこ税負担が減るかを確かめたい場合は、その年の給与などの所得と、他に受ける控除を整理するのが先です。
判断が難しければ、所得税は税務署、住民税は市区町村の税務担当窓口へ、自分で支払った保険料と収入の状況を伝えて確認しましょう。
2026年・2027年の特例は誰が対象?23歳未満の扶養親族がいる場合の条件
「子どもがいれば、生命保険料控除が増える?」と気になっている人は、子どもの年齢だけでなく、所得と生計の条件も見る必要があります。
ねくここれは、家族の保険料を誰が申告するかとは別の、控除額の計算に関する特例です。
自分が支払った対象保険料を整理したうえで、特例を使えるかを確かめましょう。
扶養親族の年齢・所得・生計の条件
特例でいう扶養親族は、単に「23歳未満の家族」という意味ではありません。
年齢・所得・生計の3つの条件
2026年12月1日以後に行う2026年分の年末調整では、本人と生活費などを共通にする親族について、年齢とその年の所得を合わせて判断します。
具体的には、次の条件を確かめましょう。
- 原則としてその年の12月31日時点で23歳未満であること(2026年分では2004年1月2日以後生まれが該当)
- 申告する本人と生計を一にしていること
- 2026年中の合計所得金額の見積額が62万円以下であること。給与収入だけの場合は、年収136万円以下であること。
2026年11月30日以前の年末調整では所得基準が異なる
2026年11月30日以前に年末調整を行う場合は、上記の所得基準を58万円以下、給与収入だけなら123万円以下に読み替えてください。
会社への書類提出日ではなく、年末調整を行う時期による区分であることに注意しましょう。
11月30日以前の年末調整では対象外でも、改正後の所得基準で特例の条件を満たす人は、確定申告で適用を受けられます。
源泉徴収票と扶養親族の所得・保険料の資料をそろえ、申告する内容を整理しましょう。
別居している子どもも「生計を一にする」場合がある
「生計を一にする」は、同居していることだけを指すものではありません。
例えば、進学のため国内で離れて暮らす子どもへ継続して生活費や学費を送っている場合も含まれます。
そのうえで、年齢や所得など、他の条件も満たすかを確かめましょう。
里子・配偶者・事業専従者の扱い
この親族には、児童福祉法に基づいて養育を委託された里子も含まれます。
一方、配偶者、青色事業専従者として給与を受ける人、白色事業専従者は含まれません。
家族の事業を手伝っている場合は、専従者としての扱いにも注意が必要です。
16歳未満も対象になるが、所得条件の確認は必要
通常の扶養控除とは異なり、16歳未満の子どもも条件を満たせば対象です。
反対に、23歳未満でも所得の条件を超える子どもしかいない場合は、その子を理由に特例を使うことはできません。
ねくこ子どもにアルバイト収入などがある家庭では、年内の収入見込みを本人と確認しましょう。
給与以外の所得もある場合は給与収入だけの基準で判断せず、所得の種類と金額を整理して、税務署へ対象になるか確認してください。
夫婦双方が対象になる場合と、保険料の二重申告との違い
同じ扶養親族について、夫婦双方が特例を使える場合
同じ扶養親族について、夫婦双方がこの特例を使える場合があります。
年末調整などで子どもを夫の扶養親族として記載していても、妻が自動的に特例の対象外になるわけではありません。
ねくこ例えば、夫婦と同じ家計で暮らす、所得のない10歳の子どもが1人いる家庭を考えてみましょう。
夫婦がそれぞれ自分のお金で、対象となる新契約の一般生命保険料を支払い、受取人などの要件も満たしていれば、双方が特例を使えます。
特例を使う場合も、計算する保険料は各自の支払分
夫は夫が支払った分、妻は妻が支払った分を使って計算します。
夫が全額負担した一つの保険料を、夫婦それぞれの申告に同じ金額で載せられるという意味ではありません。
ねくこ特例の対象者を確かめるときは、家族の扶養関係と、夫婦それぞれの支払を分けて整理しましょう。
同じ子どもが双方の特例対象になることと、保険料を重ねて申告することを混同しなければ、各自の申告分を判断できます。
一般生命保険料控除の上限6万円と、変わらない控除枠
特例で上限が上がるのは、新契約の一般生命保険料控除です。
介護医療保険料や個人年金保険料の枠まで、一律に6万円になるわけではありません。
上限が増えるのは一般の枠で、合計は12万円
次の表は、新契約の保険料について、所得税の控除上限を比べたものです。
新契約は原則2012年1月1日以後の契約が対象ですが、契約の変更等によって区分が変わるため、証明書の記載を使いましょう。
| 所得税の控除区分 | 特例を使わない場合 | 特例を使う場合 |
|---|---|---|
| 一般生命保険料控除(新契約) | 最高4万円 | 最高6万円 |
| 介護医療保険料控除 | 最高4万円 | 最高4万円 |
| 個人年金保険料控除(新契約) | 最高4万円 | 最高4万円 |
| 3区分を合わせた上限 | 最高12万円 | 最高12万円 |
一般の枠が増えても、3区分の合計上限は12万円のままです。
すでに合計上限に達している人は、特例の対象になっても、生命保険料控除の総額が増えないことがあります。
ねくこ住民税の控除枠にも、この6万円の上限は適用しませんし、旧契約だけの人は、その一般生命保険料控除の上限が6万円に変わるわけではありません。
新旧両方がある場合は、特例を使うかどうかでも計算が異なります。
年間8万円の保険料では、所得控除額は4万円から5万円
6万円は全員に適用される控除額ではありません。
仮に、剰余金や割戻金を差し引いた後の新契約の一般生命保険料を、年間8万円支払ったとします(他の保険料はなく、対象契約の要件を満たしている例です)。
この場合、通常の所得控除額は
です。
特例を使うと
になり、所得から差し引ける金額が1万円増えます(増えた1万円が、そのまま返金されるわけではありません)。
実際の税負担への効果は本人の所得や税率などで変わるため、この例から還付額は決まりません。
ねくこまず証明書を新・旧で分け、その年分の申告書の計算欄に沿って控除額を確かめましょう。
対象と分かったら、証明書と支払記録をそろえて申告する
「自分が申告できると分かったけれど、会社に出せばよい?確定申告が必要?」と迷う場合は、普段の税金の精算方法から選びましょう。
年末調整の対象となる会社員は勤務先へ、確定申告をする人は申告書へ、対象の保険料を反映できます。
ねくこ勤務先で正しく控除を受けられれば、この控除だけのために確定申告を重ねる必要はありません。
通常の提出、証明書がそろわない場合、申告を忘れた場合では進め方が異なります。
年末調整の対象となる会社員と、確定申告をする人の手続き
どちらの経路でも、控除を受ける対象年分の控除証明書を使い、実際に自分が負担した対象保険料を申告します。
書類をそろえたら、自分に当てはまる方法へ進みましょう。
年末調整では、保険料控除申告書を勤務先へ提出
年末調整では「給与所得者の保険料控除申告書」に、保険会社名、契約者、受取人、保険料の区分、支払額などを記載します。
提出先は勤務先で、原則として控除証明書も添付・提示します。
電子提出に対応している勤務先では、証明書の電子データも利用できます。
ねくこ2026年分で特例を使う場合は、申告書の「年齢23歳未満の扶養親族の有無」と、扶養親族の氏名等を記載する欄にも記入が必要です。
対象の親族が2人以上いる場合は、そのうち1人の記載で足ります。
2027年分も特例の対象ですが、手続きにはその年分の様式を使いましょう(制度上の提出時期は、その年最後の給与等の支払を受ける日の前日までです)。
勤務先で書類を取りまとめる締切は別に設けられるため、社内の案内に合わせて提出しましょう。
※旧生命保険料で、剰余金・割戻金を差し引いた後の年間支払額が1契約9,000円以下の場合など、証明書の添付・提示が不要なものもあります。
確定申告では、その年の保険料を所得控除へ反映
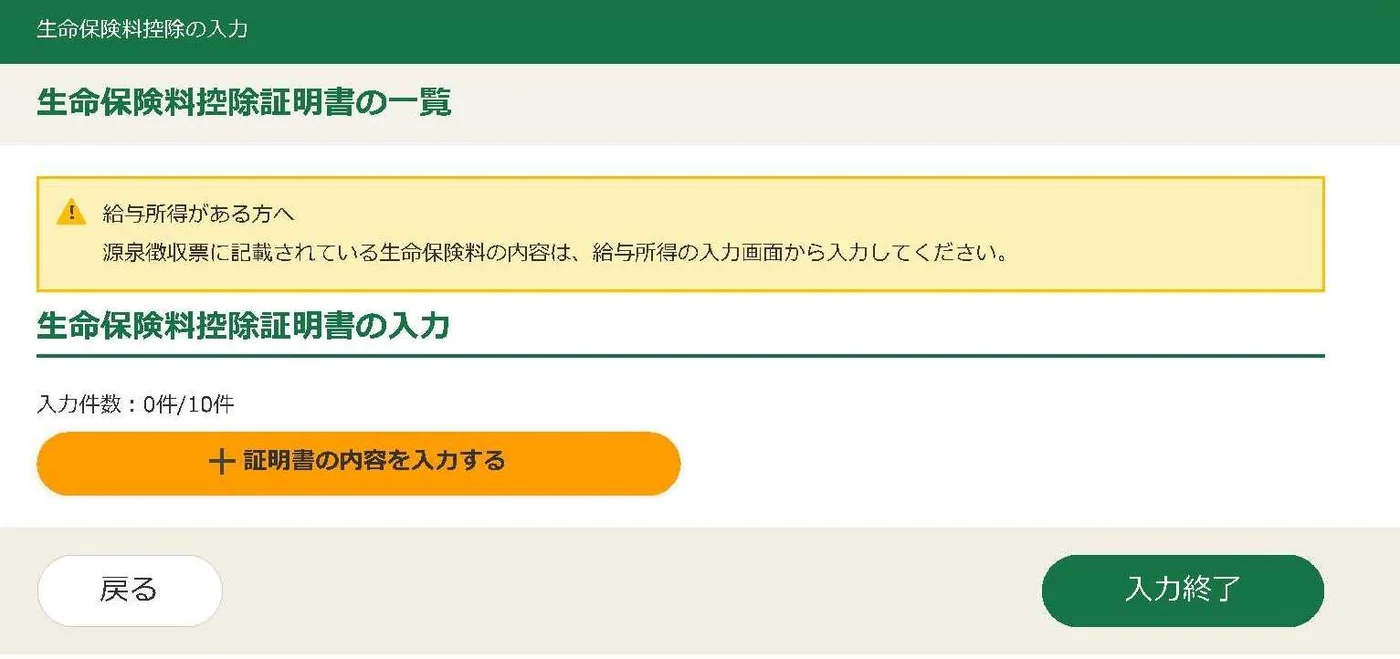
自営業者など確定申告をする人や、年末調整で控除を受けていない人は、確定申告で生命保険料控除を申告できます。
給与がある人はその年分の源泉徴収票も用意し、控除証明書と合わせて申告内容を整理しましょう。
書面で確定申告する場合は、原則として控除証明書の添付または提示が必要です。
年末調整で控除を受けた分や、証明書が不要となる旧生命保険料などは除きます。
e-Taxで証明書の内容を入力して送信する場合は、提出・提示を省略できます。省略した場合も、原則として法定申告期限から5年間は税務署から提出・提示を求められることがあるため、証明書を保管しましょう。
ねくこ年末調整で申告した保険と、申告していない保険が混在する場合は、すでに反映されている分へ同じ金額を重ねて追加しないようにしましょう。
確定申告書等作成コーナーでは、源泉徴収票に記載された内容と、追加する証明書の内容を区別して入力しましょう。
証明書が家族名義の場合・見当たらない場合
証明書が家族名義の場合と、証明書そのものがない場合では、提出前に行うことが異なります。
家族名義の証明書は、支払者を伝えて提出
証明書が家族名義なら、契約者名を自分に書き換えず、実際の契約内容に沿って申告書を作成しましょう。
自分が保険料を支払ったことを明らかにできれば、家族名義の証明書でも、対象契約の要件を満たす分を申告できます。
勤務先には「契約者は家族ですが、保険料は私が支払っています」と伝え、支払の確認に必要な資料を聞くと話が進みます。
ねくこ家族間の立替や精算によって負担者が分からないときは、契約内容と入出金の記録をそろえ、税務署へ申告者を確認してください。
証明書がないときは、保険会社へ再発行を依頼
証明書そのものが見当たらない場合は、保険会社へ再発行を依頼できます。
契約者向けのウェブサービスなどで電子データを取得できる場合もありますが、発行方法や利用できる期間は保険会社によって異なります。
再発行を待つと勤務先の締切を過ぎそうな場合は、保険会社へ発行予定を確かめ、給与担当者へ後日の提出に対応できるか相談しましょう。
交付の遅延などで添付できない場合、2026年分は2027年2月1日までに証明書を提出することを条件に控除を受けられる取扱いがあります。
ねくこ申告をせずに待つのではなく、書類が遅れることを先に勤務先へ伝えるのがポイントです。
年末調整で申告を忘れた場合
「会社の締切を過ぎたから、もう控除を使えない?」という場合も、申告の機会がなくなったとは限りません。
勤務先で間に合わなければ、確定申告・還付申告へ
まず給与担当者へ、追加提出や年末調整のやり直しに対応できるかを相談しましょう。
勤務先で反映できない場合は、確定申告で控除を申告できます。
本来は確定申告の義務がない人でも、控除を加えて計算した結果、納め過ぎの所得税があれば、還付申告で返還を求められます。
この還付申告は、対象となる年の翌年1月1日から5年間提出できます。
ねくこ通常の確定申告期間だけに限られませんが、もともと確定申告の義務がある人の期限を5年へ延ばす取扱いではありません。
確定申告を済ませた後の控除漏れは、訂正手続きを確認
すでに確定申告を済ませ、法定申告期限後に控除漏れへ気づいた場合は、納めた税金が多過ぎるなどの条件を満たせば「更正の請求」という訂正手続きの対象になります。
ねくこ未申告の人と手続きが異なるため、提出済みの申告書と控除証明書を手元に置き、税務署へ訂正方法を確認しましょう。
【Q&A】生命保険料控除の対象者・申告の疑問に答える
「家族の分はどう書く?申告が終わったら証明書はもう不要?」と迷うときは、次のよくある疑問を、ご自身の支払や申告の状況に照らして確かめましょう。
終わりに|支払者と契約条件をそろえて、自分の申告へ進む
「自分の申告に使える保険が分かった。あとは提出を済ませたい。」
という段階では、契約ごとに支払者・控除区分・申告する金額をそろえることが、手続きの出発点です。
証明書の名前だけで振り分けず、自分が実際に負担した保険料を支払記録と照合しましょう。
23歳未満の扶養親族がいる場合は、通常の対象契約の条件に加えて、特例の年齢・所得・生計の条件も確かめましょう。
夫婦双方が特例を使える家庭でも、計算に使うのは各自が支払った分です。
書類がそろえば、勤務先の案内に沿った提出、または確定申告へ進めます。
ねくこ証明書がないなら保険会社へ、勤務先での反映に間に合うかは給与担当者へ相談し、使える控除を申告に反映させましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.1140 生命保険料控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm」確認日:2026年9月16日
- 国税庁「No.1140 生命保険料控除/質疑応答事例」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140_qa.htm」確認日:2026年9月16日
- 国税庁「No.1141 生命保険料控除の対象となる保険契約等」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1141.htm」確認日:2026年9月16日
- 国税庁「妻名義の生命保険料控除証明書に基づく生命保険料控除」「https://www.nta.go.jp/law/shitsugi/gensen/03/35.htm」確認日:2026年9月16日
- 国税庁「保険と税」「https://www.nta.go.jp/publication/pamph/koho/kurashi/html/04_2.htm」確認日:2026年9月16日
- 国税庁「A2-3 給与所得者の保険料控除の申告」「https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_05.htm」確認日:2026年9月16日
- 国税庁「令和8年分 給与所得者の保険料控除申告書」「https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf」確認日:2026年9月16日
- 公益財団法人生命保険文化センター「生命保険とは」「https://www.jili.or.jp/knows_learns/basic/whatis.html」確認日:2026年9月16日
- 台東区「住民税のあらまし3 控除の種類」「https://www.city.taito.lg.jp/kurashi/zeikin/zeikin/shurui/093722836.html」確認日:2026年9月16日
- 公益財団法人生命保険文化センター「税金の負担が軽くなる「生命保険料控除」」「https://www.jili.or.jp/knows_learns/basic/tax/22.html」確認日:2026年9月16日
- 公益財団法人生命保険文化センター「生命保険料控除の申告を忘れてしまった場合、あとから申告できるの?」「https://www.jili.or.jp/knows_learns/q_a/tax/9331.html」確認日:2026年9月16日
- 国税庁「No.2030 還付申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm」確認日:2026年9月16日
- 国税庁「No.2026 確定申告を間違えたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm」確認日:2026年9月16日
- 国税庁 e-Tax「作成コーナーで「生命保険料控除」を入力したい」「https://www.e-tax.nta.go.jp/toiawase/faq/nyuryoku/12.htm」確認日:2026年9月16日
- 国税庁「No.1180 扶養控除/「生計を一にする」の意義」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180_qa.htm」確認日:2026年9月16日
- 国税庁「専門用語集/扶養親族」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/yogo/senmon.htm」確認日:2026年9月16日
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」「https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf」確認日:2026年9月16日
- 国税庁 e-Tax「e-Taxを利用して所得税の確定申告書を提出する場合の「生命保険料控除の証明書」などの第三者作成書類の添付省略の制度について教えてください。」「https://www.e-tax.nta.go.jp/toiawase/qa/kakutei/tempu01.htm」確認日:2026年9月16日