
マイホームはライフプランで決める|教育費・老後と重なる年と、買う人・待つ人・賃貸でよい人
この記事で分かること
- マイホームを買うときと買った後にかかるお金の全体像
- 住宅ローンの返済が子どもの大学進学や定年後と重なる時期の確認方法
- マイホームを買う価値がある人と、時期を待つか賃貸のままでよい人の違い
賃貸住宅の更新通知が届いたときや、子どもの進学が近づいたタイミングで、「そろそろ家を買おうか」という話が持ち上がることがあります。
「家を買ったら、子どもの大学のお金や、老後のお金はちゃんと残るのかな・・・」
住宅の広告や金融機関の試算で分かるのは、多くの場合、借りられる額と毎月の返済額までなので、その先の教育費や老後資金とのつながりは見えにくいものです。
結論から言うと、マイホームを買うかどうかは、「住宅ローンが組めるか」ではなく、「買った後も教育費や老後資金と無理なく両立できるか」で決めます。
ローンの返済が子どもの大学進学期や定年後と重なっても家計が成り立つ計画を立てられるのであれば、マイホームを買う価値があります。
反対に、転勤の可能性があったり、ここ数年で家族構成や収入が大きく変わりそうだったりするなら、焦って買わなくてかまいません。
両立できるかどうかは、家族の将来の予定と必要なお金を年ごとに整理した計画、つまり「ライフプラン」を作成することで見えてきます。
 MIYABI
以下では、マイホームにかかるお金と、ローン返済が教育費や老後資金と重なる時期を、ひとつの家族の例で順に確かめていきます。
この記事の結論
- 買う価値があるのは、住む場所や家族構成がしばらく変わらず、子どもの大学進学期や定年後と返済が重なる時期でも家計が回る計画を立てられる人
- 転勤や家族構成、収入が数年以内に変わりそうな人や、買うと手元のお金がなくなる人は、時期を待つか賃貸のままでよい
- どちらに当てはまるかは、住宅ローンの審査に通るかではなく、家族の予定と返済を年ごとに並べたときに、お金が足りなくなる年がないかで決まる

Googleのニュース欄で、@nextの記事が見つけやすくなります。
ライフプランとは|家族の予定と必要なお金を年ごとに並べた計画
ライフプランとは、結婚や出産、子どもの進学、住宅購入、定年退職など、家族の将来の出来事が何年後に起こり、そのときにいくら必要になるかをつかむための計画です。
そして、このライフプランを年ごとの時系列で表にまとめたものを「キャッシュフロー表」といいます。
キャッシュフロー表は、大きく分けると
- 上の段:西暦、家族全員の年齢、その年のライフイベント
- 下の段:手取り収入、生活費・住居費・教育費などの支出、年間収支、貯蓄残高
という2つの段で構成されています。
その年の収支は収入から支出を引いた金額で、貯蓄残高は前年の残高にその年の収支を足した金額です。
表にまとめることで、収支がマイナスになる年や、貯蓄が減り続ける時期がひと目で分かります。
書き込む支出の中でも住居費は、家を買っても借りても一生涯続くうえ、購入した場合は住宅ローンの返済が数十年続くため、表の中でも、とくに大きな項目になりやすいお金です。
住宅ローンの返済は長期にわたるため、表を見れば、子どもの進学や定年退職といったほかの出費とどの時期に重なるのかが見えてきます。
MIYABI住宅ローンは、返済だけでなく、子どもの教育費や将来の修繕費、老後資金まで含めたライフプラン全体を踏まえて考えることが基本です。
マイホームにかかるお金|買うとき・返している間・住み続ける間の3つ

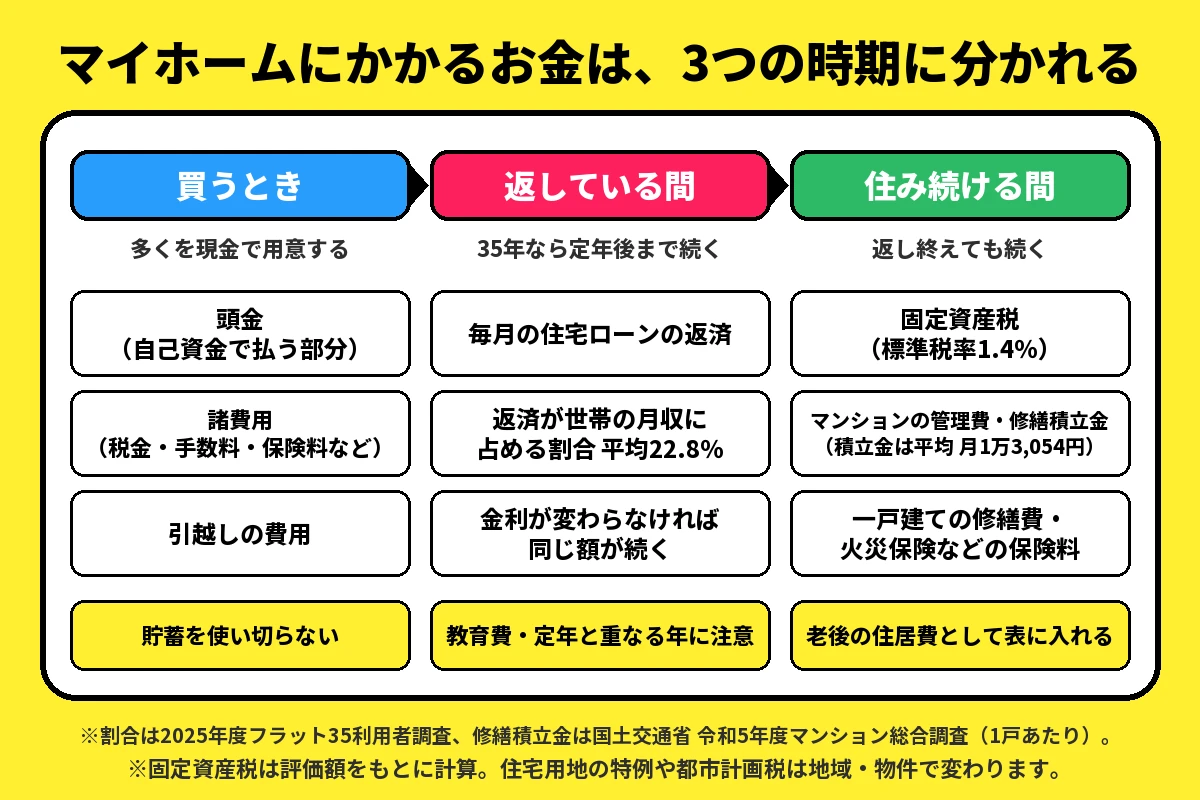
マイホームにかかるお金は、物件価格や住宅ローンの返済だけにとどまりません。
買うときに現金で支払う費用や、ローンを返し終えた後もかかり続ける費用があるため、支払う時期ごとに3つに整理すると、キャッシュフロー表にも反映しやすくなります。
買うときのお金|頭金と諸費用は、多くを現金で用意する
家を買うときには、物件価格の一部をあらかじめ自己資金から支払う頭金と、税金や手数料などの諸費用がかかります。
頭金:多いほど借りる額と利息が減るが、貯蓄を使い切らない
頭金を多く用意するほど借入額が減るため、毎月の返済負担や、返し終えるまでに支払う総利息も抑えられます。
では、実際に家を買った人たちは、どのくらい用意しているのでしょうか。
フラット35は、住宅金融支援機構が民間の金融機関と提携して提供している、借りたときから最後まで金利が変わらない住宅ローンです。
このフラット35を利用して2025年度に家を買った人の調査では、買うために用意した自己資金(手持金)は平均551.2万円でした。
ただ、半分の人は124万円以下で、約3割の人は0円です。
平均値が高めに出るのは一部の多額の頭金に引き上げられているためであり、頭金の額は平均を目安にせず、自分の貯蓄から決めます。
その際、貯蓄のすべてを頭金に回してしまうと、病気や車の故障といった急な出費に備えるお金が手元に残らなくなるため、手元に残す分をあらかじめ決めておきます。
諸費用:税金・手数料・保険料などを、契約から引き渡しの前後に払う
諸費用とは、物件価格とは別に、家を買うときや住宅ローンを借りるときに支払う税金・手数料・保険料などのことです。
主な諸費用には、
- 住宅ローンの契約書にかかる印紙税
- 金融機関に支払う融資手数料や、保証会社に支払う保証料
- 火災保険や地震保険の保険料
- 登記(土地や建物の所有権などを公的に記録する手続き)にかかる登録免許税と、手続きを依頼する司法書士への報酬
- 不動産会社の仲介で買う場合の仲介手数料
- 土地や建物を取得した際にかかる不動産取得税
- 引越しの費用
などが挙げられます。
これらの諸費用は支払先も支払う時期もさまざまで、売買契約の締結から引き渡しの前後にわたり、順次支払っていくことになります。
ただし、定率型は金利が低めに設定されていることが多く、返し終えるまでに支払う総返済額で見ると抑えられる場合もあるため、手数料の金額だけでなく総額で比べます。
MIYABI諸費用の金額は物件や借入額、利用する金融機関によって変わるため、物件と借入先の候補が決まった段階で見積もりを取り、頭金とは別に用意しておきます。
返している間のお金|毎月の住宅ローンの返済は、35年なら定年後まで続く
返済期間中にかかる主なお金は、毎月の住宅ローンの返済です。
返済期間を35年に設定した場合、30歳で借りても65歳まで、35歳で借りれば70歳まで返済が続くことになります。
2025年度のフラット35利用者調査では、家を買うために借りたお金の毎月の返済額が、世帯の月収に占める割合(総返済負担率)は平均22.8%で、世帯年収の平均は716万円でした。
ただし、この割合は借りたときの年収をもとに計算した平均なので、将来的な教育費の増加や、定年退職に伴う収入の変化までは入っていません。
MIYABIそのため、返済の負担感をこの割合だけで判断せず、キャッシュフロー表を作成して、将来ほかの大きな出費と重なる時期がないかを確認しておく必要があります。
ほかの家庭が毎月いくら返済しているのか、また無理のない返済月額の決め方については、次の記事にまとめています。
住み続ける間のお金|固定資産税・修繕費・管理費・保険料は、返し終えても続く
マイホームを所有すると、住宅ローンを返し終えた後もかかり続けるお金があります。
住み続ける間にかかる主な費用は、
- 固定資産税(毎年1月1日時点で土地や建物を所有している人に対して、市区町村が課す税金)
- マンションの管理費と修繕積立金(建物の将来の修繕のために毎月積み立てるお金)
- 一戸建ての修繕費(外壁や屋根の塗り替え、給湯器などの設備交換に備えて、自分で計画的に積み立てるお金)
- 火災保険・地震保険の保険料(契約の更新のたびに支払うお金)
の4つです。
固定資産税は、市区町村が算定した土地や建物の評価額をもとに計算され、標準税率は1.4%です。
住宅用地には税負担を軽減する特例がある一方、地域によっては都市計画税がかかる場合もあるため、買う前に不動産会社へその物件の税額を確認しておくと、表に入れられます。
また、マンションの修繕積立金は、国土交通省の令和5年度(2023年度)調査で1戸あたり平均で月額1万3,054円となっており、平成30年度(2018年度)の調査から増加しています。
2015年以降に完成したマンションは今の積立額が平均より低く、後から段階的に上げる計画のマンションもあるため、買う前に「長期修繕計画」で将来の負担額を確かめておきます。
一方、一戸建ての修繕費は毎月の請求や引き落としがないため、キャッシュフロー表の試算で見落としがちになります。
返済の額は契約で決まりますが、修繕は実施時期も金額も自分で決めて積み立てていくしかないため、私は返済と同じように毎年の積立額を決めて、表に入れておきたいと考えています。
こうした住み続ける間にかかる費用は、住宅ローンを返し終えた後も続くため、キャッシュフロー表では老後の住居費として、定年後の年まで入れておきます。
マイホームの返済は教育費・老後資金と重なる|35歳で買った家族の年表で確かめる
家計が圧迫されやすいのは、住宅ローンの返済そのものというよりも、子どもの大学在学期や定年後と返済が重なるタイミングです。
返済と重なりやすいのは、子どもの大学・定年・年金生活の3つの時期
住宅ローンの返済と重なりやすいのは、
- 子どもの大学在学期(入学費用に続いて4年間の授業料などがかかり、教育費の負担が最も重くなる時期)
- 定年(給与がなくなるか下がり、残っているローンを退職金で返すかを決める)
- 年金生活(公的年金が主な収入源となるため、毎月の家計が赤字になりやすい時期)
という3つの時期です。
大学にかかる費用について、日本政策金融公庫の2021年度の調査では、国公立大学に通う子ども1人あたりの入学費用(受験費用や入学金など)は67.2万円でした。
さらに、授業料や通学費といった在学中の費用として、毎年103.5万円かかります。
私立大学へ進学する場合や、実家を離れて自宅外から通学する場合は、これより多くかかります。
幼稚園から大学卒業までにかかる教育費の総額については、私立進学や自宅外通学の場合も含め、次の記事で試算しています。
一方、年金生活では、2025年の家計調査で、無職の65歳以上の夫婦のみの世帯において、毎月の支出が手取り収入(可処分所得)を平均で4万2,434円上回っていました。
35年で借りると、30代で買っても返し終えるのは65〜74歳になるため、返済は大学の時期と定年に重なりやすくなります。
さらに、2025年度のフラット35の利用者の調査では、借りた人の平均年齢は43.3歳でした。
MIYABIこの年齢から35年で返すと、返し終えるのは78歳ごろになり、年金生活の10年以上に返済が重なる計算です。
モデル家族の年表|大学が重なる52歳の年は、住宅ローンと合わせて年約411万円
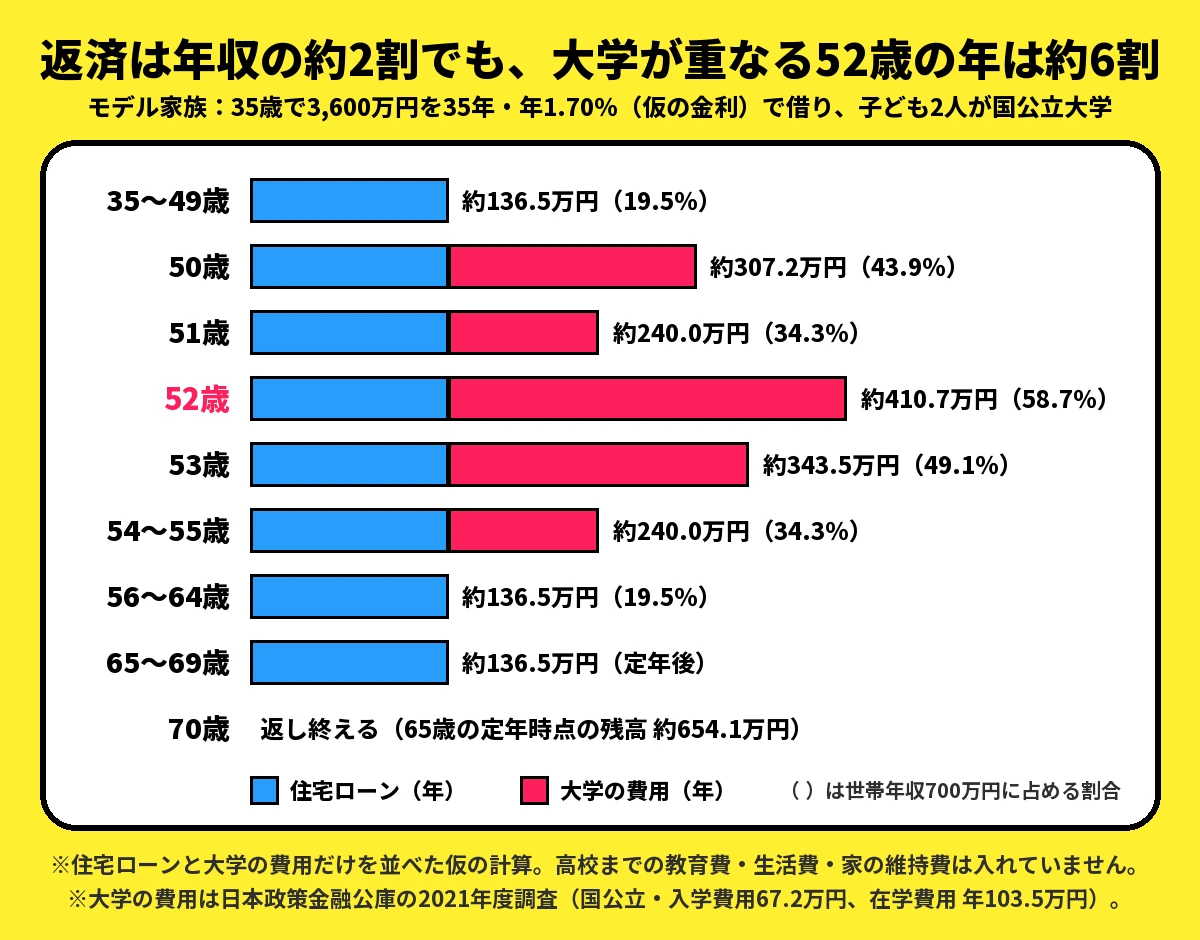
次のモデル家族では、返済だけなら年収の約2割に収まりますが、2人の子どもの大学が重なる年は、住宅ローンと大学の費用で年収の約6割になります。
計算の前提:夫婦とも35歳、子ども2人、3,600万円を35年で借りる
ここでは、35歳で家を買った夫婦をモデルの家族として、返済と大学の費用が重なる年を計算します。
試算の前提条件は、
- 夫婦:ともに35歳で家を買い、定年は65歳
- 世帯年収:夫婦合算で額面700万円
- 子ども:家を買うときに3歳と1歳で、2人とも国公立大学に4年通う
- 物件:4,000万円で、頭金400万円を払い、住宅ローンを3,600万円借りる
- 住宅ローン:返済期間35年、元利均等返済、ボーナス払いなし
- 金利:年1.70%が35年間変動しないものと仮定
- 大学費用:入学初年度に67.2万円、在学中は毎年103.5万円
という7つの項目です。
世帯年収700万円という設定は、フラット35利用者の平均世帯年収(716万円)を参考に、キリの良い金額としたものです。
金利の年1.70%は、返済額を計算するために仮に置いた数字で、今の金利の水準や将来の金利を示したものではありません。
今の金利の水準を見ると、借りたときから最後まで金利が変わらない固定金利のフラット35は、2026年11月に21〜35年で借りる場合、最も多い金利が年3.81%です。
この3.81%は借入額が物件価格の9割以下の場合の金利であり、今回の試算に用いた1.70%よりも高くなっています。
金利が高いほど毎月の返済は増えるため、固定金利で借りるなら、自分が借りる金利で返済額を計算し直してから表に入れます。
借りた後に金利が見直される変動金利では、金利が上がると返済も増えるため、上がった場合の返済額は、キャッシュフロー表を作る手順の中で計算しています。
子どもは18歳になる年度に大学に入る仮定で、第1子は親が50歳の年、第2子は親が52歳の年に入学します。
また、高校までの教育費や生活費、家の維持費は入れず、住宅ローンと大学の費用だけを並べて、重なり方を見やすくしています。
この計算は前提を置いた仮の計算で、実在の家族や平均の額ではありません。
計算の結果と読み方:返済は年収の約2割でも、52歳の年は約6割になる
この前提で計算すると、毎月の住宅ローン返済額は11万3,787円となり、年間では136万5,444円になります。
毎月の返済額は、元利均等返済の計算式「借入額×月の金利÷{1−(1+月の金利)の−420乗}」で出した額です。
計算式内の月利は年利1.70%を12で割った値、420は返済回数(35年×12か月)を示しています。
35年間に返す額の合計は4,779万540円で、そのうち1,179万540円が利息です。
1年分の136万5,444円を世帯年収700万円で割ると19.5%で、年1.70%で計算したこの例では、フラット35の利用者の平均22.8%より低い割合です。
次の表は、この住宅ローン返済額に子どもの大学費用を足して、夫婦の年齢ごとに並べたものです。
| 夫婦の年齢 | できごと | 住宅ローン(年) | 大学の費用(年) | 合計 | 世帯年収700万円に占める割合 |
|---|---|---|---|---|---|
| 35〜49歳 | 家を買う(子ども3歳・1歳) | 約136.5万円 | ― | 約136.5万円 | 19.5% |
| 50歳 | 第1子が大学に入学 | 約136.5万円 | 約170.7万円 | 約307.2万円 | 43.9% |
| 51歳 | 第1子が在学 | 約136.5万円 | 約103.5万円 | 約240.0万円 | 34.3% |
| 52歳 | 第2子も大学に入学(2人が在学) | 約136.5万円 | 約274.2万円 | 約410.7万円 | 58.7% |
| 53歳 | 2人が在学 | 約136.5万円 | 約207.0万円 | 約343.5万円 | 49.1% |
| 54〜55歳 | 第2子が在学 | 約136.5万円 | 約103.5万円 | 約240.0万円 | 34.3% |
| 56〜64歳 | ― | 約136.5万円 | ― | 約136.5万円 | 19.5% |
| 65〜69歳 | 定年(65歳時点の残高 約654.1万円)、年金生活の中で返す | 約136.5万円 | ― | 約136.5万円 | ― |
| 70歳 | 返し終える | ― | ― | ― | ― |
※円単位で試算し、表内では0.1万円未満を四捨五入して表示しています。
※割合はその年の合計を世帯年収700万円で割った値で、定年後の収入は仮定していないため空欄にしています。
表のとおり、第1子が大学に入る50歳から、第2子が卒業する55歳までの6年間は、住宅ローンと大学の費用が毎年約240万円以上になります。
とくに2人が在学する52歳の年は、住宅ローン約136.5万円と大学の費用約274.2万円で、合わせて約410.7万円になり、世帯年収の58.7%にあたります。
借りたときの返済の割合が平均より低くても、この58.7%は額面の年収で割った値で、手取りで見ればさらに大きくなるため、その年の給与だけで払うのは難しくなります。
そのため、大学の費用は子どもが小さいうちから少しずつ貯めておくか、借入額を抑えて毎年の返済を軽くしておきます。
重なる年がいつ来るかは子どもの年齢差で、その年の額は進学先と借入額で変わるため、自分の家族の数字に入れ替えて確かめます。
定年時のローン残高と完済年齢|モデル家族は65歳で約654万円が残る
同じモデル家族では、65歳の定年の時点でローンが約654.1万円残り、返し終える完済の年齢は70歳です。
定年時の残高の返し方:退職金で返すか、年金生活の中で返し続けるか
定年時に残ったローンの返済方法としては、退職金で一括返済するか、年金生活に入ってからも毎月の返済を続けていくかの2つの選択肢が考えられます。
もし退職金で一括返済すれば、支払った分だけ老後の生活資金として手元に残せるお金が減ってしまいます。
一方、返し続ける場合は、65歳から5年間、年約136.5万円の返済が続きます。
2025年の家計調査では、仕事をしていない65歳以上の夫婦の可処分所得(収入から税金や社会保険料を引いた手取り)は、平均月22万1,544円でした。
毎月11万3,787円の返済は、その約半分にあたります。
しかも、この平均的な世帯の家計は、ローン返済がなくても毎月約4.2万円の赤字となっており、住宅ローンの返済はその不足分にそのまま上乗せされることになります。
MIYABIそのため、定年の年のローン残高と退職金の見込みは、キャッシュフロー表の同じ列に書いておきます。
定年時の残高を減らすには:返す年数か借入額を変え、大学の年と両方で確かめる
たとえば、さきほどのモデル家族で返す年数を30年にすると、65歳で返し終えますが、毎月の返済は12万7,727円になり、35年より1万3,940円増えます。
一方、返済期間は35年のまま借入額を3,000万円に抑えた場合、毎月の返済額は9万4,822円まで軽くなり、65歳時点のローン残高も約545.1万円に抑えられます。
借入額を減らす方法では、定年時の残高は残りますが、毎月の返済が軽くなるぶん、大学が重なる年の負担も下がります。
MIYABIただ、年数を短くすると毎年の返済が増え、大学が重なる年がさらに重くなるため、「定年までに返し終える」と「大学の年に家計が回る」の両方を表で確かめます。
家を買う年齢ごとの住宅ローンの組み方と、65歳時点の残高は、次の記事で比べています。
マイホームを買うメリット・デメリット|賃貸と比べたライフプラン上の違い
マイホームを買うのと賃貸で暮らすのとでどちらが得かは、住む期間や物件の価格、家賃、住宅ローンの金利などによって変わるため、一概にどちらか一方が有利とは言い切れません。
そこで、ライフプランの観点から両者の違いを5つのポイントで比較すると、次のようになります。
| 比べること | マイホームを買う | 賃貸に住み続ける |
|---|---|---|
| 老後の住居費 | ローンを返し終えると、税金・管理費・修繕費・保険料などだけになる | 家賃が年金生活の間も続く |
| 住み替えやすさ | 売るか貸すまで動きにくい | 契約の更新や解約で住み替えられる |
| 資産になるか | 家と土地が手元に残るが、値段は上がることも下がることもある | 住まいは資産として残らない |
| 住み続ける間のお金と手間 | 固定資産税・修繕費・管理費を自分で払い、修繕の時期も自分で決める | 建物の修繕は原則として貸主が行い、更新料の有無や額は契約による |
| 金利・家賃の変化 | 変動金利なら返済が増えることがある | 更新のときに家賃が変わることがある |
このなかでも、どちらを選ぶかの大きな分かれ目となるのが、「老後の住居費」と「住み替えやすさ」の2点です。
マイホームを買うメリット|返し終えた後の住居費が軽くなり、住まいを自分で決められる
マイホームを買う主なメリットとしては、
- 住宅ローンを返し終えれば、その後の住居費は税金・管理費・修繕費・保険料などだけになる
- 間取りの変更やリフォームを自由に決められ、賃貸のような更新や引越しのたびに住まいを探し直す手間がない
- 団信(団体信用生命保険)に入って借りれば、万が一返している人が亡くなったときなどに、残りのローンが保険で返される
の3点が挙げられます。
団信の保障があることで、万一に備えて家族のために加入している生命保険の保障額を見直すきっかけにもなります。
老後の住居費については、2025年の家計調査では、仕事をしていない65歳以上の夫婦の住居費は平均月1万7,739円でした。
ただし、この数字は持ち家世帯と賃貸世帯を合算した全体の平均額です。
また、この住居費は家賃や住宅の修繕などに支出した金額であり、住宅ローンの返済額や固定資産税などは含まれていません。
MIYABIそのため、ローンを返し終えた持ち家の住居費がこの金額になるとは限らず、自分の家の税金や修繕費で見積もります。
マイホームを買うデメリット|身軽さがなくなり、家にお金がかかり続ける
マイホームを買う主なデメリットとしては、
- 転勤や転職、家族構成の変化などで住み替えたくなっても、売却や賃貸に出す目途が立つまで身軽に動きにくい
- 住宅ローンの返済とは別に、固定資産税や修繕費、管理費などがずっとかかり続ける
- 変動金利で借りた場合、将来の金利上昇によって毎月の返済額が増える可能性がある
の3点が挙げられます。
とくに売るときは仲介手数料などの費用がかかり、ローンの残りより安くしか売れなければ、差額を手元のお金で返すことになります。
気に入った家に長く住む価値は、売りやすさと同じ物差しでは測れません。
MIYABIそれでも、転勤や家族の変化で住み替える日が来たときに備えて、その家が売れそうか、貸せそうかは、買う前に別に見ておきたいところです。
マイホームを買う価値がある人・時期を待つか賃貸のままでよい人

マイホームを買う価値が大きいのは、住む場所や家族構成が当面変わる見込みがなく、大学進学や定年退職が重なる負担の大きい時期でも家計を無理なく維持できる計画を立てられる人です。
反対に、住む場所や収入に変化が生じる可能性がある人や、購入によって手元の資金が尽きてしまう人は、購入時期を待つか賃貸住まいを続けるほうが、家計を守りやすくなります。
マイホームを買う価値がある人
マイホームを購入する価値があるのは、
- 転勤がないか、あっても少なく、この先も同じ地域に長く住み続ける予定の人
- 子どもの人数や進学の見通しが立ち、大学進学にかかる費用をそれまでに貯蓄できる計画がある人
- 定年までに住宅ローンを返し終えるか、定年時点の残高を退職金や年金で無理なく返済できる見通しがある人
- 頭金や諸費用を支払っても、急な出費に備えるためのお金が手元に残る人
という4つの条件を満たす人です。
なかでも、私が最初に確認しておきたいのは「その家に何年間住み続けるつもりか」という点です。
MIYABI条件に当てはまる人は、事前にキャッシュフロー表を作成し、その試算をもとに物件価格や借入額を決めておくことで、支出が重なる時期にも慌てずに済みます。
時期を待つか、賃貸のままでよい人
購入時期を見送るか、賃貸のままでよいのは、
- ここ数年のうちに転勤・転職・独立をする可能性がある人
- 子どもの人数や親との同居など、将来の家族構成がまだ確定していない人
- 育休や時短勤務、独立などにより、今後の世帯収入が大きく変わりそうな人
- 頭金や諸費用を支払うと、急な出費に備えるためのお金が手元に残らなくなってしまう人
という4つの条件のいずれかに当てはまる人です。
購入を待ったほうがよい理由は、家族構成や今後の収入が定まる前に家を買ってしまうと、間取りや通学先の地域が合わなくなったり、返済計画が狂ったりしやすいためです。
MIYABI時期を待つことや賃貸に住み続けることは、「家を持てなかった」ということではなく、家計を守るための選び方の1つです。
待つ間にできること:頭金と大学のお金を貯めて、借りる額を減らす
購入を待っている間も、家賃を払いながら頭金や大学進学資金を準備しておけば、いざ家を買う段階になったときに借入額を抑えることができます。
借入額を減らすことができれば、モデル家族の年表でも重荷となっていた「大学進学期の教育費負担」と「定年時のローン残高」の両方を軽くすることができます。
賃貸のまま老後を迎える場合:家賃を定年後の年まで表に入れる
もし賃貸のまま老後を迎えると決めた場合は、年金生活に入ってからも家賃の支払いが続くため、その分の費用をあらかじめ老後資金の計画に入れておきます。
たとえば家賃を月8万円と仮定すると、年金生活の間は年間96万円が住居費としてかかる計算になります。
MIYABIこの金額をキャッシュフロー表の定年後の年まで反映させておけば、賃貸のままでもライフプランは立てられます。
マイホームを買う前にライフプランで確かめること|キャッシュフロー表を作る5つの手順
キャッシュフロー表は、次の5つの手順で作ると、お金が足りなくなる時期や、無理のない借入額が見えてきます。
夫婦と子ども全員の年齢を1年ごとに並べ、子どもの入学・進学や車の買い替え、定年退職といった主な予定を書き込みます。
親の介護など時期の予測が難しい予定も、起こりそうな年に印をつけておきます。
手取り収入と生活費・住居費・教育費といった支出を書き出し、年間収支が赤字になる年や、貯蓄残高の動きを見ます。
子どもの大学在学期間や定年後は、とくにマイナスになりやすい時期です。
毎月無理なく返せる額の目安は、今の家賃に家を買うために毎月貯めている額を足し、買った後の管理費・修繕積立金・税金などを引いた額です。
たとえば家賃が月10万円、毎月の積立が2万円、買った後の維持費が月3万円と想定すると、目安は月9万円になる計算です。
子どもの教育や老後のために貯めている分はこの計算には入れず、家を買った後も貯め続けます。
金融機関が提示する借りられる額は、無理なく返せる額とは別のものなので、借入額の目安にしません。
急な出費に備えて残す額は、家族の人数や収入の安定で変わるため、頭金や諸費用を払った後の貯蓄残高が、表の上で一度も底をつかないかで確かめます。
変動金利で借りる場合は、金利が上がった場合の返済額も表に入れます。
たとえばモデル家族の金利が6年目から1ポイント上がって年2.70%になると、毎月の返済は1万6,291円増えて13万78円になる計算です。
また、65歳時点でのローン残高も約654.1万円から約729.4万円へと増加します。
この計算は、6年目の初めに金利が上がり、そこで返済額を計算し直す仮定で出したもので、金利の見通しではありません。
手取りから無理なく返せる額を年収別に確認するなら、次の記事が参考になります。

住宅ローンの金利タイプも、キャッシュフロー表が崩れにくいほうで選ぶ
借りたときから最後まで金利が変わらない「固定金利」にするか「変動金利」にするかも、ライフプランをもとに判断できます。
これから教育費の負担が増える家庭や、返済額が増加すると家計が厳しくなる家庭であれば、固定金利を選んだほうが資金計画が狂いにくくなります。
ただし、固定金利は一般的に変動金利よりも高めに金利が設定されており、借入後に金利が低下しても返済額が減ることはありません。
MIYABI一方、家計や貯蓄に余裕がある家庭や、借りる期間が短い家庭なら、変動金利を選ぶ余地があります。
変動金利が上がったときに、返済がいつ・いくら変わるかは、次の記事で整理しています。
キャッシュフロー表を作る道具と、見てもらう相談先
キャッシュフロー表を作る際は、住宅金融支援機構のフラット35のサイトにある資金計画シミュレーションや、日本FP協会が公開しているキャッシュフロー表の書式を使えます。
作った表は、FP(家計やお金の計画を立てる専門家のファイナンシャル・プランナー)や、借りる予定の金融機関の相談窓口で見てもらえます。
表を持って行けば、自分では気づきにくい年や数字の抜けも指摘してもらいやすくなります。
MIYABI相談するときは、いちばん苦しい年の数字に印をつけて、その年をどう乗り切るかから聞くと、話が早く進みます。
【Q&A】マイホームとライフプランの疑問に答える
マイホームを買う時期や、賃貸暮らしを続ける場合について、迷いやすい点にQ&Aで答えます。
終わりに|マイホームは、教育費と老後資金を両立できる計画が立ってから買う
家を買うか、時期を待つか、賃貸に住み続けるかを判断する基準は、住宅ローンの審査に通るかではなく、買った後も教育費と老後資金を両立できるかどうかです。
返済が重くなるのは毎月ずっとではなく、子どもの大学や定年後と重なる年なので、その年を先に見つけておけば、貯め方や借り方で備えられます。
住む場所と家族の形がしばらく変わらず、重なる時期でも家計が回る計画が立つ人なら、老後の住居費を抑えられる点で買う価値があります。
一方、数年のうちに転勤や家族、収入の変化が見込まれる人や、買うと手元のお金がなくなる人は、時期を待つか賃貸のままで問題ありません。
どちらを選ぶにしても、老後の住居費までキャッシュフロー表に入れておけば、後から慌てずに済みます。
MIYABI夫婦の予定を年ごとに書き出し、子どもの進学や定年の年に印をつけるだけでも、どの年の分を先に貯めればよいかが見えてきます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 独立行政法人 住宅金融支援機構「住宅ローンで考えることを知ろう」「https://www.flat35.com/files/topics/6167_ext_99_1.pdf」確認日:2026年11月18日
- 日本FP協会「ライフイベント表・キャッシュフロー表」「https://www.jafp.or.jp/personal_finance/student/handbook/files/cashflow.pdf」確認日:2026年11月18日
- 日本FP協会「学生生活マネー&キャリア 書き込み式『ライフイベント表&キャッシュフロー表』」「https://www.jafp.or.jp/personal_finance/student/handbook/files/10.pdf」確認日:2026年11月18日
- 日本FP協会「料金体系について」「https://www.jafp.or.jp/confer/fpsoudan/consultation/」確認日:2026年11月18日
- 独立行政法人 住宅金融支援機構「2025年度 フラット35利用者調査」「https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf」確認日:2026年11月18日
- 独立行政法人 住宅金融支援機構「2025年度 フラット35利用者調査 集計表」「https://www.jhf.go.jp/about/research/loan/flat35/2025.html」確認日:2026年11月18日
- 独立行政法人 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月18日
- 独立行政法人 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」「https://www.flat35.com/kinri/index.php/rates/top」確認日:2026年11月18日
- 総務省「固定資産税の概要」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/149767_08.html」確認日:2026年11月18日
- 国土交通省「令和5年度マンション総合調査の結果について」「https://www.mlit.go.jp/jutakukentiku/house/content/001752287.pdf」確認日:2026年11月18日
- 日本政策金融公庫「令和3年度 教育費負担の実態調査結果」「https://www.jfc.go.jp/n/findings/pdf/kyouikuhi_chousa_k_r03.pdf」確認日:2026年11月18日
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」「https://www.stat.go.jp/data/kakei/2025np/pdf/summary.pdf」確認日:2026年11月18日
- 総務省統計局「家計調査 収支項目分類一覧(2025年(令和7年)1月分から)」「https://www.stat.go.jp/data/kakei/koumoku/bunrui2025.html」確認日:2026年11月18日
- e-Gov法令検索「民法」「https://laws.e-gov.go.jp/law/129AC0000000089」確認日:2026年11月18日