
住宅ローンは何年で返すのが得?15〜50年の毎月返済額と利息の総額、自分に合う年数
この記事で分かること
- 選べる返済期間と、3,000万円を15〜50年で借りた場合の毎月の返済額・利息の総額の比較
- 最初から短めで借りる場合と、長期で借りて繰り上げ返済で縮める場合の違い
- どんな人がどの年数を選ぶ価値があるかと、自分の年数の決め方
「とりあえず35年で、と言われたけど、本当にそれでいいのかな・・・」
物件の話が進むと、返済の年数はこの一言で、確認もそこそこに決まっていくことがあります。
返済期間を短くしたほうが利息を抑えられると分かってはいても、毎月の支払負担を考えると踏み切れず、かといって35年分の利息の大きさも気になり、簡単には判断しづらいものです。
支払う利息の総額(借入額に上乗せされる利息の合計)だけで比べれば、返済期間は短ければ短いほど少なく抑えられます。
ただ、途中で払えなくなれば得とは言えないため、家計まで含めて得なのは「出費が増える時期でも払い続けられる中で、いちばん短い年数」です。
 MIYABI
その年数は、選べる範囲と年数ごとの金額が分かれば、自分で出せます。
この記事の結論
- 利息だけなら短いほど得だが、家計まで含めて得なのは、出費が増える時期でも払い続けられる中でいちばん短い年数
- 貯蓄を残したうえで、出費が増える時期も15〜25年の毎月の額を払える人は、最初から短く借りる価値がある
- 先の出費や収入が読めない人は、30〜35年で借りて、毎年の繰り上げ返済(まとまったお金を先に返すこと)の額まで決める形が合う

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの返済期間とは|選べる年数と、実際に返し終える年数
返済期間とは、住宅ローンを借りてから完済するまでの年数のことで、借りるときの契約で定めます。
商品説明書などでは「借入期間」と表記されることも多いですが、指している内容は同じです。
住宅ローンの返済期間は35年前後が最も多く、商品によっては50年まで選べる
借りる人の選び方を見ると、2025年4〜9月に住宅ローンを借りた人のなかでは「30年超〜35年以内」が38.9%で最も多くなっています(住宅金融支援機構の調査)。
一方、ローン商品として設定されている返済期間はさらに幅広く、35年が上限とは限りません。
たとえばフラット35(住宅金融支援機構と民間金融機関が提供する、完済まで金利が変わらない住宅ローン)の返済期間は15〜35年です。
さらに長期優良住宅などの認定を受けた住宅を購入する場合に限り、フラット50として36〜50年を選ぶこともできます。
銀行の商品には、2〜40年のものや1〜50年のものがあります(どちらも2026年11月の確認時点)。
金融機関を対象とした2025年度の調査でも、取り扱う最長年数としては「50年」が最も多くなりました。
MIYABIただし、選べる上限年数は借りるときの年齢によっても決まり、フラット35の場合は「80歳から申込時の年齢を引いた年数」と35年のうち、いずれか短いほうまでとなります。
借入期間と実際に返し終える年数は別に考える
契約時に決めた返済期間と、実際に返し終えるまでの年数が一致するとは限りません。
少し前のデータになりますが、2019年度に金融機関が新規に貸し出した住宅ローンでは、契約期間が平均27.0年でした。
一方、同年度に完済を迎えたローンは、借りてから平均16.0年で返済を終えています。
どちらも各金融機関の数値を単純平均したもので、借り換え(別のローンへの乗り換え)も含んだ結果です。
契約より早く終わるのは、途中でまとまったお金を先に返したり、借り換えたり、家を売って返したりした場合です。
ただ、これは平均の話で、自分のローンも早く終わるという意味ではありません。
MIYABIそのため、契約上の返済年数と「実際に何年で返し終えたいか」は分けて考えましょう。
住宅ローンは何年で返すと利息がいくら違う?|15〜50年の毎月の返済と利息の総額
住宅ローンの返済期間は、短く設定するほど支払う利息の総額を抑えられます。
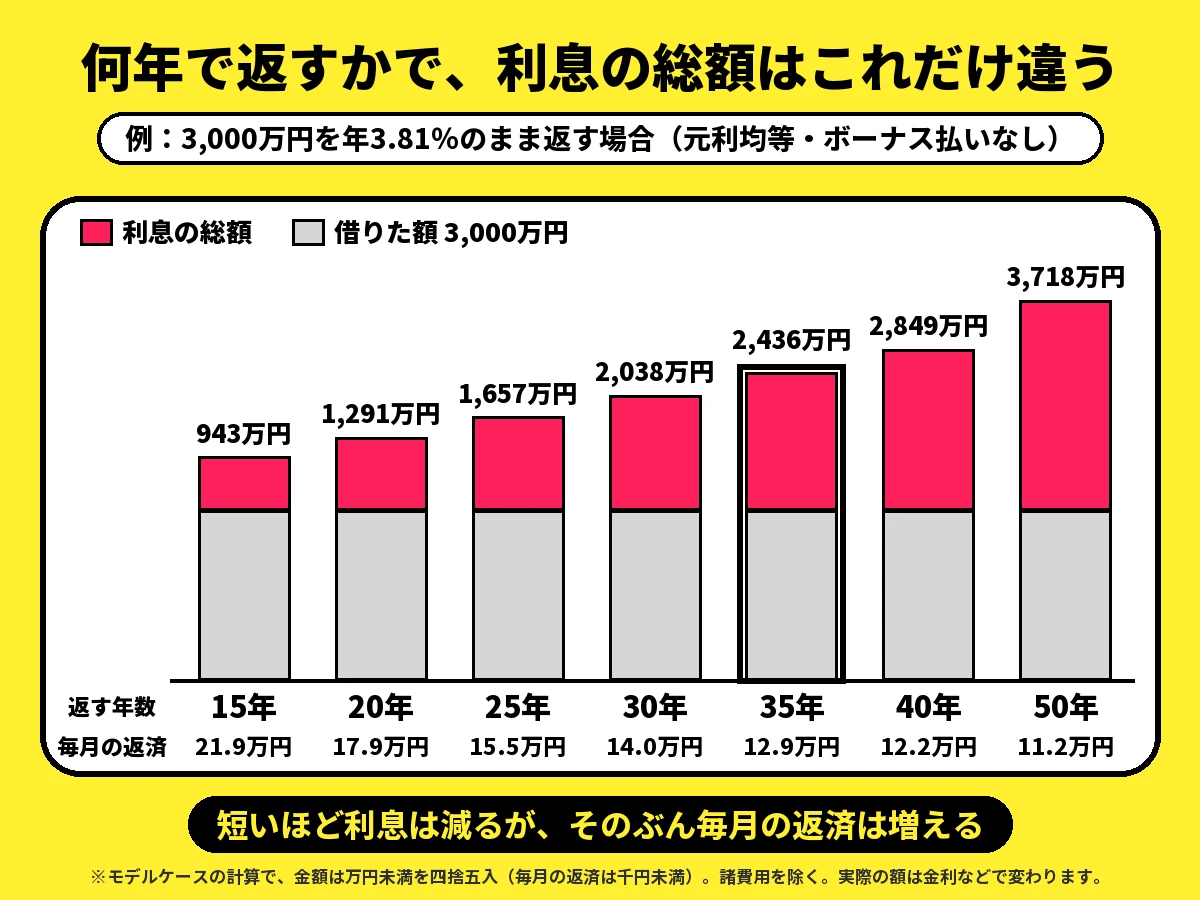
たとえば3,000万円を年3.81%(フラット35の2026年11月の金利)で借りると、20年返済と35年返済で利息の差は1,144万9,500円になる計算です。
その反面、毎月の返済額は20年返済のほうが4万9,370円高くなります。
全期間固定金利の水準で比べる毎月の返済と利息の総額
試算例で用いた年3.81%は、フラット35で借入期間21〜35年、借入額が物件価格の9割以下の場合に最も多い金利で、高い金融機関では年5.73%です。
フラット35は全期間固定金利(借入から完済まで適用金利が変わらないタイプ)のため、完済まで一定の金利でシミュレーションでき、比較例に適しています。
試算の前提
- 借入額:3,000万円
- 返済方法:元利均等返済(毎回の返済額が一定となる方式)
- ボーナス払い:なし
- 金利:年3.81%で固定(返済年数による差のみを比較するため、40年・50年も同一金利で試算)
- 含めない費用:事務手数料・保証料など
金額はすべてモデルケースの計算で、実在の世帯や平均の数字ではなく、実際の額は金利などで変わります。
この条件で返済年数だけを変えたときの、返し終えるまでに払う合計(総返済額)と利息の総額は次のとおりです。
| 年数 | 毎月の返済 | 総返済額 | 利息の総額 | 35年との利息の差 |
|---|---|---|---|---|
| 15年 | 21万9,061円 | 3,943万980円 | 943万980円 | −1,493万1,720円 |
| 20年 | 17万8,805円 | 4,291万3,200円 | 1,291万3,200円 | −1,144万9,500円 |
| 25年 | 15万5,221円 | 4,656万6,300円 | 1,656万6,300円 | −779万6,400円 |
| 30年 | 13万9,958円 | 5,038万4,880円 | 2,038万4,880円 | −397万7,820円 |
| 35年 | 12万9,435円 | 5,436万2,700円 | 2,436万2,700円 | ― |
| 40年 | 12万1,860円 | 5,849万2,800円 | 2,849万2,800円 | +413万100円 |
| 50年 | 11万1,963円 | 6,717万7,800円 | 3,717万7,800円 | +1,281万5,100円 |
今回の試算では、35年返済の利息の総額は借りた額の約8割にあたり、50年返済になると借りた額より多くなります。
一方で、毎月の返済額は15年と35年で8万9,626円の差があるため、利息だけを見て短くすると家計が追いつかないこともあります。
また、表に入れていない事務手数料は、たとえば借入額の2.2%の銀行なら、3,000万円で年数に関係なく66万円です(2026年10月1日時点の例)。
MIYABI保証料(保証会社に支払う費用)の有無や額は商品で違うため、各金融機関のシミュレーションで諸費用を含めた総額を確かめておきましょう。
変動金利の水準で比べても、短いほど利息は少ない
借入金利が低くなると返済年数による利息の差額は小さくなりますが、期間が短いほど利息の総額を抑えられる関係は変わりません。
試算に用いた年1.195%は実際のローン商品の水準を想定した一例で、ある銀行が提示する変動金利(返済期間中に金利が見直されるタイプ)の2026年11月1日時点の値です。
実際に適用される金利は審査結果などによって異なる場合があります。
次の表はこの金利が完済まで変わらないと仮定した計算で、上がった場合は後で比べます。
50年はこの商品にない年数ですが、年数だけの差を見るため、同一金利で試算しています。
| 年数 | 毎月の返済 | 総返済額 | 利息の総額 | 35年との利息の差 |
|---|---|---|---|---|
| 15年 | 18万2,133円 | 3,278万3,940円 | 278万3,940円 | −394万440円 |
| 20年 | 14万594円 | 3,374万2,560円 | 374万2,560円 | −298万1,820円 |
| 25年 | 11万5,730円 | 3,471万9,000円 | 471万9,000円 | −200万5,380円 |
| 30年 | 9万9,202円 | 3,571万2,720円 | 571万2,720円 | −101万1,660円 |
| 35年 | 8万7,439円 | 3,672万4,380円 | 672万4,380円 | ― |
| 40年 | 7万8,654円 | 3,775万3,920円 | 775万3,920円 | +102万9,540円 |
| 50年 | 6万6,440円 | 3,986万4,000円 | 986万4,000円 | +313万9,620円 |
20年と35年の利息差は298万1,820円となり、年3.81%の場合と比べると約4分の1にとどまります。
一方、35年返済を20年に短縮したときの毎月返済額の増加幅は5万3,155円であり、年3.81%の場合(4万9,370円)とそれほど大きな違いはありません。
MIYABIつまり、金利が低いほど短くして減る利息は小さくなるのに、毎月の重さはあまり軽くなりません。
年数で金利が変わる商品もある|境目の前後は並べて比べる
ここまでは年数だけの差を見るために同じ金利で比べましたが、実際には借入期間に応じて金利が変わる商品もあります。
フラット35は20年以下が低く、36年以上が高い
フラット35の2026年11月の金利は、最も多い値で見ると、20年以下は年3.49%、21〜35年は年3.81%、36〜50年は年4.11%です。
このうち36年以上を選べるのは、先ほどの長期優良住宅などの場合です。
これらの金利で3,000万円の借入を試算し直すと、次のようになります。
| 年数 | 金利 | 毎月の返済 | 総返済額 | 利息の総額 |
|---|---|---|---|---|
| 20年 | 年3.49% | 17万3,834円 | 4,172万160円 | 1,172万160円 |
| 35年 | 年3.81% | 12万9,435円 | 5,436万2,700円 | 2,436万2,700円 |
| 40年 | 年4.11% | 12万7,442円 | 6,117万2,160円 | 3,117万2,160円 |
| 50年 | 年4.11% | 11万7,906円 | 7,074万3,600円 | 4,074万3,600円 |
35年から40年に延長した場合、毎月の返済額は1,993円しか下がらないのに、利息の総額は680万9,460円増えます。
とくに少しだけ期間を延ばす際は注意が必要で、36年返済にすると金利が上がるため、毎月の返済額は13万3,148円となり、35年返済よりも多くなります。
反対に35年から20年へと短縮すると、毎月の返済額は4万4,399円増える代わりに、利息の総額は1,264万2,540円減る計算です。
期間を短縮する側では、金利が変わる「20年」と「21年」が境目です。
21年返済(年3.81%)の毎月返済額は17万3,136円で、20年返済(年3.49%)より698円低いだけなのに、利息の総額は191万112円多くなります。
そのため、21年や22年を考えているなら、20年と並べて比べましょう。
ただし金利差は金融機関によって異なります。
またフラット35では、最初に20年以下の返済期間を選ぶと、原則として途中で21年以上に変更することはできません。
銀行には35年を超えると金利を上乗せするところがある
上乗せの幅は銀行で違い、年0.3%の銀行もあれば、35年超〜40年は年0.07%、40年超〜50年は年0.15%の銀行もあります(2026年11月の確認時点)。
MIYABIしたがって、返済年数を比較する際は同一金利のまま計算せず、金融機関のシミュレーションで年数ごとの実際の適用金利を入れて確認しましょう。
5年短くする効き目は35年から30年がいちばん大きい
返済期間をどこまで短くするか迷ったときは、まず「35年を30年にできないか」から検討してみると、毎月の増え方の割に利息が大きく減ります。
借入額3,000万円・年3.81%の条件で、返済期間を5年ずつ短縮したときの負担の変化は次のとおりです。
| 変える年数 | 毎月の増え方 | 利息の減り方 | 毎月1万円あたりで減る利息 |
|---|---|---|---|
| 35年→30年 | +1万523円 | −397万7,820円 | 約378万円 |
| 30年→25年 | +1万5,263円 | −381万8,580円 | 約250万円 |
| 25年→20年 | +2万3,584円 | −365万3,100円 | 約155万円 |
| 20年→15年 | +4万256円 | −348万2,220円 | 約87万円 |
どの期間であっても5年短縮することで減る利息は約350万〜400万円と同程度ですが、毎月の返済額の増加幅は1万523円から4万256円へと徐々に大きくなります。
そのため、同じ毎月1万円の増額でも、減る利息は約378万円から約87万円まで小さくなります。
年1.195%でも形は同じで、35年から30年に短縮すると毎月の返済額は1万1,763円増える一方、利息の総額は101万1,660円抑えられます。
なお、これは試算上の効率の話であって公的な基準ではなく、30年で止めるべきという意味でもありません。
MIYABI毎月の余力があるなら、さらに短くするほど利息は減ります。
住宅ローンを短く返す・長く返すメリットとデメリット|利息のほかに変わること
短く返すと元金(借りたお金そのもの)が早く減る代わりに毎月の余裕が減り、長く返すと手元にお金が残る代わりに利息と金利上昇の影響が増えます。
短く返すメリットは残高が早く減ること、デメリットは手元のお金が減ること
残高(ローンの残り)が早く減る代わりに、毎月の支払いが増える分だけ、貯蓄や生活に回せるお金は少なくなります。
短く返すと10年後の残高が大きく減る
3,000万円・年3.81%の10年後の残高は、35年で2,501万6,372円、25年で2,125万7,184円、20年で1,781万9,012円です。
残高が少ないほど、家を売るときや借り換えるとき、収入が減ったときの選択肢が増えやすくなります。
短く返すと毎月の余裕が減り、後から延ばしにくい
20年で組むと、35年より毎月4万9,370円、1年で59万2,440円多く払うことになります。
しかも返済の間には家計が変わる出来事が起こりやすく、住宅金融支援機構の2025年10月の調査では、半数近くの世帯が出産や転職などを経験していました。
具体的には、出産が24.9%、転職が18.0%です(借入残高1,000万円以上・残りの期間10年以上で返済中の5,000人が対象)。
さらに、借りた後に返済期間を延ばすのは難しいため、短く組むと後から戻しにくくなります。
MIYABI毎月の額は、教育費が重なるなど、いちばん出費が多い時期の家計で確かめておきましょう。
長く返すメリットは手元にお金が残ること、デメリットは利息と金利上昇の影響
毎月の負担は軽くなりますが、金利上昇や定年後の返済も考える必要があります。
長く返すと毎月が軽くなり、差額を手元に残せる
35年で組むと25年より毎月2万5,786円少なく済み、その差額を使わずに貯めれば、10年で309万4,320円を手元に残せる計算です。
ただし、10年後の残高は35年のほうが375万9,188円多くなります。
預金の利息を考えなければ、差し引き約66万円が、35年を選んだ分だけ多く払った利息です。
それでも手元のお金は、教育費や家の修理、急な収入減など何にでも使える点が、ローンに返してしまったお金との違いです。
MIYABIただ、この差額が毎月の生活費に消えれば、利息が増えるだけになります。
長く返すほど金利が上がったときの影響が大きい
変動金利で長く組むほど、金利が上がったときに増える額は大きくなります。
影響の大きさを比べるため、3,000万円を年1.195%で借りて10年返した後、11年目から年2.195%に上がると仮定します。
上がった金利はそのまま完済まで続くとした計算で、金利の予想ではありません。
実際の増え方は商品ごとの返済額の見直しの決まりでも変わりますが、この仮定で比べると次のとおりです。
| 年数 | 最初の毎月の返済 | 11年目からの毎月の返済 | 毎月の増加 | 総返済額の増加 |
|---|---|---|---|---|
| 20年 | 14万594円 | 14万7,645円 | +7,051円 | +84万6,120円 |
| 25年 | 11万5,730円 | 12万4,387円 | +8,657円 | +155万8,260円 |
| 35年 | 8万7,439円 | 9万8,239円 | +1万800円 | +324万円 |
| 50年 | 6万6,440円 | 7万9,366円 | +1万2,926円 | +620万4,480円 |
総返済額の増加は、35年なら20年の約3.8倍です。
返す期間が長いほど10年たった時点の残高が多く、上がった金利を払う期間も長いため、差が広がります。
全期間固定金利ならこの影響はありませんが、その代わり、先ほどの年3.81%と年1.195%のように最初の金利は変動金利より高めです。
MIYABI変動金利で長く組むなら、たとえば金利が1%上がっても毎月の額を払えるかを、借りる前に計算しておきましょう。
長く返すと定年後も返済が残りやすい
35歳で35年のローンを組むと、返し終わるのは70歳で、65歳の時点でもまだ残高があります。
年3.81%で借りた3,000万円なら、30年後の残高は706万1,173円です。
この額を年金で払い続けるのか、退職金や貯蓄で返すのかを、借りる前に考えておきましょう。
MIYABI同じ人が30年で組めば、毎月は1万523円増えますが、65歳で返し終わります。
団信と住宅ローン控除は返済の年数でどう変わるか
どちらも返済の年数で変わりますが、年数を決める主な理由にはなりにくいものです。
団信の保障は完済でなくなる
団信(返済中に亡くなるなどしたときに、残りのローンが保険で返される仕組み)は返済の間の保障なので、長く借りるほど保障の期間も長くなります。
ただし終わる年齢が決まっている場合もあり、たとえばフラット35の新機構団信は、満80歳の誕生日の月の末日で保障が終わります。
短く返すと完済後は保障も終わりますが、返すローン自体がなくなります。
住宅ローン控除の差は利息の差よりずっと小さい
住宅ローン控除(年末のローン残高の0.7%を税金から差し引く制度)は残高が多いほど多く戻るため、長く借りるほうが有利に見えます。
控除の長さと上限は住宅の種類で違い、2026年に入居する新築のZEH水準省エネ住宅(断熱性能などが高い省エネ住宅)なら13年間、1年の上限は24.5万円です。
この住宅で3,000万円を年3.81%で1月に借り、税額が足りて全額差し引けると仮定します。
すると13年間の控除の合計は、20年で約197万円、35年で約242万円です。
控除の差は約45万円ですが、同じ条件の利息の差は1,144万9,500円です。
年1.195%でも、控除の差約43万円に対して利息の差は298万1,820円です。
つまり、控除を増やすためだけに長く借りる理由にはなりにくいのです。
MIYABI上限と期間は入居した年でも変わるため、自分の家の区分は国税庁の案内か税務署で確かめましょう。
住宅ローンは最初から短く借りるか、長く借りて繰り上げ返済で縮めるか
繰り上げ返済とは、毎月の返済とは別にまとまった資金を充てて、元金を前倒しで返済することです。
金利が同じで毎年同額を返済し続けるなら、最初から短く借りても、長く借りて繰り上げ返済で縮めても総額の差は小さいため、選ぶ基準は、
- 出費が増えた年に返済額を抑えられるか
- 繰り上げ返済を本当に続けられるか
- 借入年数によって適用金利が変わる商品か
という3つのポイントです。
同じ額を払うなら総額の差は小さい|25年で借りる場合と35年で借りて縮める場合
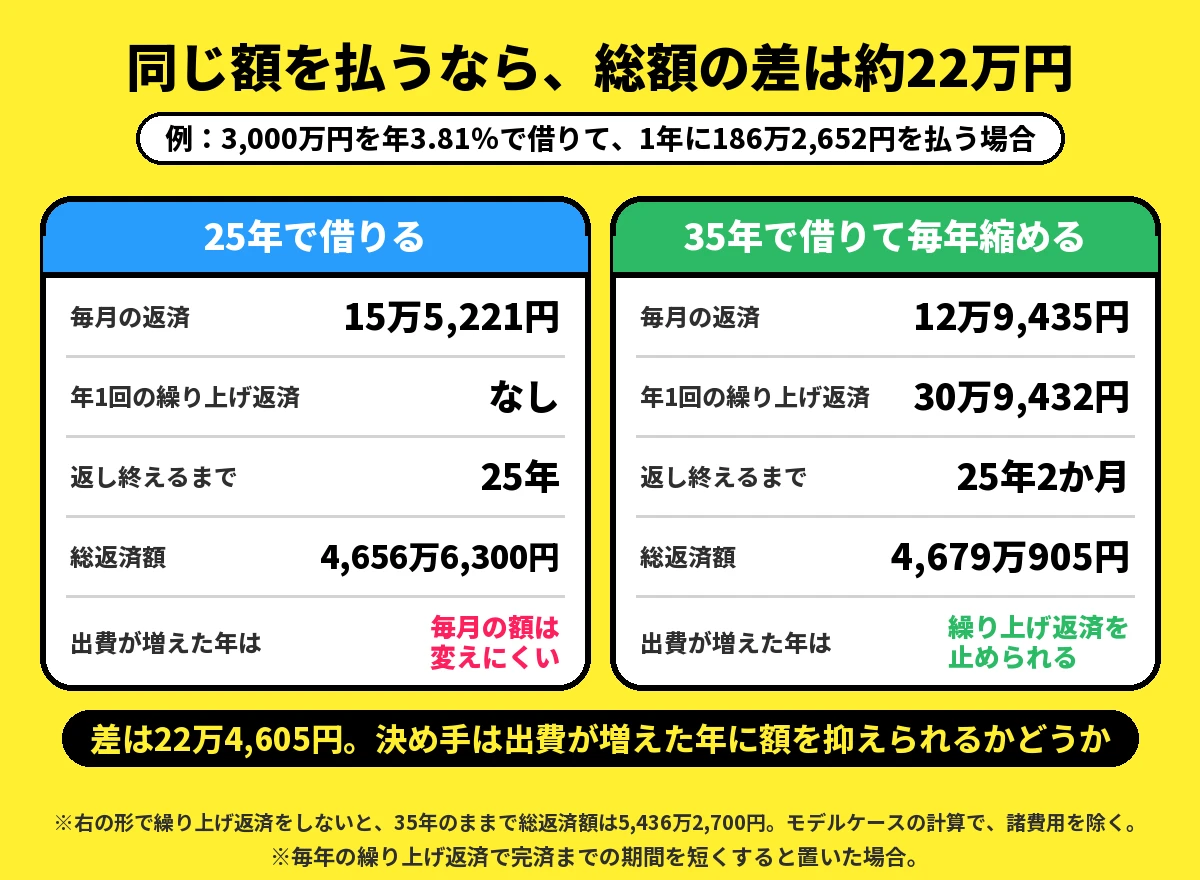
年間で同額を返済していくなら、25年で借りても、35年で借りて毎年繰り上げ返済を行っても、総返済額の差は22万4,605円です。
3,000万円を金利年3.81%で借りた場合、25年返済の毎月15万5,221円と、35年返済の毎月12万9,435円とでは、毎月2万5,786円の差が生じます。
この差額の1年分に相当する30万9,432円を年1回繰り上げ返済に充て、完済までの期間を短縮すると仮定して、3つの返済パターンを比較すると次のようになります。
| 形 | 毎月の返済 | 年1回の繰り上げ返済 | 1年に払う額 | 完済まで | 総返済額 |
|---|---|---|---|---|---|
| ①25年で借りる | 15万5,221円 | なし | 186万2,652円 | 25年 | 4,656万6,300円 |
| ②35年で借りて毎年繰り上げ返済 | 12万9,435円 | 30万9,432円 | 186万2,652円 | 25年2か月 | 4,679万905円 |
| ③35年で借りて繰り上げ返済をしない | 12万9,435円 | なし | 155万3,220円 | 35年 | 5,436万2,700円 |
②は①と比べて総返済額が22万4,605円多いだけで、完済も2か月しか変わりません。
一方で②は毎月の返済額が2万5,786円低いため、出費がかさむ年は繰り上げ返済を一時ストップして家計を守ることができます。
たとえば繰り上げ返済を10年で取りやめた場合でも、29年6か月で完済でき、総返済額は③より550万8,311円抑えられます。
繰り上げ返済は期間短縮型のほうが利息は減り、返済額軽減型は毎月の額が下がる
期間短縮型は毎月の返済額を変えずに完済時期を早める方法で、返済額軽減型は完済時期を変えずに毎月の返済額を引き下げる方法です。
3,000万円を35年返済・金利年3.81%で借り、10年後に100万円を繰り上げ返済したと仮定すると、両者の違いは次のようになります。
| 方法 | 変わること | 減る利息 |
|---|---|---|
| 期間短縮型 | 毎月は12万9,435円のまま、完済が1年7か月早まる | 151万3,195円 |
| 返済額軽減型 | 完済は35年のまま、毎月が12万4,261円に下がる(5,174円減) | 55万2,200円 |
同じ100万円でも返す時期が早いほど効き目は大きく、期間短縮型なら1年後で249万6,500円、20年後でも73万4,529円の利息を減らすことができます。
完済までの年数を短縮したいなら期間短縮型、教育費がかさむ時期など毎月の負担を軽くしたいなら返済額軽減型が向いています。
MIYABI利用できる条件は金融機関によって異なるため、借入前に商品説明書などで確認しておきましょう。
長く借りて縮める形が向かない場合もある
総返済額の差が小さいといえるのは、借入期間による金利が同じで、かつ繰り上げ返済を続けられた場合の話です。
年数で金利が変わる商品では、短く借りたほうが総額は少ない
フラット35の2026年11月の金利で比較すると、20年返済(年3.49%)で借りた場合の毎月の返済額は17万3,834円、総返済額は4,172万160円となります。
一方、35年返済(年3.81%)で借りて、20年返済との毎月の差額の1年分にあたる53万2,788円を毎年繰り上げ返済した場合、完済までは21年1か月かかります。
このときの総返済額は4,383万3,913円となり、最初から20年返済で借りた場合よりも211万3,753円多くなります。
このように金利差があるため、20年以下まで短くできる人には、最初から短く借りる意味があります。
MIYABIただし、フラット35で借入期間を20年以下に設定すると、原則として返済の途中で21年以上に延ばすことはできません。
繰り上げ返済を続けられないと35年のまま
住宅ローンを返済中の5,000人を対象とした先ほどの調査では、繰り上げ返済をしたことがない(0回)と回答した人が90.4%でした。
繰り上げ返済を検討していない人も77.0%います。
この調査はローン残高が多く残っている人が対象のため、すでに返済を大きく進めた人は入りにくいものの、「あとで繰り上げる」が思うほど簡単ではないことがうかがえます。
もし繰り上げ返済をしなければ先ほどの③のままで、総返済額は①より779万6,400円多くなります。
MIYABIそのため、長めの期間で借りるなら、差額を別口座に分けておく、ボーナス月に回すなど、「毎年いつ・いくらを繰り上げ返済するか」まで借りる前に決めておきましょう。
繰り上げ返済の前に手数料・手元のお金・控除を確かめる
繰り上げ返済の手数料や最低額は、ローン商品や金融機関によって異なります。
たとえばフラット35は手数料が無料で、最低額は窓口手続きなら100万円、インターネットの「住・My Note」なら10万円からとなっています。
銀行の例では、インターネット手続きなら無料でも、窓口手続きだと税込1万6,500円の手数料がかかるケースがあります(2026年10月1日現在)。
毎年繰り上げ返済するなら、手数料も総額に加わります。
MIYABIまた、繰り上げ返済で返したお金は手元に戻らないため、急な出費に備える貯蓄を残したうえで返しましょう。
さらに、住宅ローン控除を受けるには10年以上の返済期間が必要なため、繰り上げ返済によって初回から最終回までの返済期間が10年未満になると、控除の対象から外れます。
借りた後の返済期間の変更は、短くするより延ばすほうが難しい
借入後に返済期間を短くする手続きは用意されているものの、延ばすのは困ったときの相談が中心で、希望どおりになるとは限りません。
返済期間を短くする変更は手続きできる
返済期間を短縮する方法には、繰り上げ返済のほかに、毎月の返済額を増やして借入期間そのものを短くする変更手続きもあります。
その際の手数料は商品によって異なり、フラット35は無料ですが、銀行の例ではインターネットなら税込5,500円です。
なお、この変更はフラット35でも銀行の例でも、今後の返済に無理がないかの審査があります。
返済期間を延ばすのは困ったときの相談が中心
ローン商品の中には、借入後の返済期間の延長が原則として認められていないものもあります。
返済が厳しくなった際の相談窓口を設けている銀行でも、審査の結果次第では希望に添えないことがあるほか、総返済額が増える場合もあります。
住宅金融支援機構の融資でも、離職や病気などで返済が難しく、収入などの基準に当てはまる人が対象で、延長は最長15年、延ばせば総返済額は増えます。
そのため、「短く組んで苦しくなったら延ばせばよい」とは考えないようにしましょう。
将来的にどの返済期間なら払い続けられるか見通せないときは、長めの期間で借りておき、繰り上げ返済で縮めていくほうが後からの家計調整がしやすくなります。
MIYABIもし返済が苦しくなりそうなときは、延滞(返済期日に入金できない状態)になる前に、返済中の金融機関へ連絡して変更を相談しましょう。
住宅ローンは何年が合う?|向いている年数と自分の年数の決め方
自分に合う年数は、毎月払える上限に収まるいちばん短い年数を出し、出費が増える時期でも払えるかを確かめて決めましょう。
同じ年収でも貯蓄や子どもの予定で合う年数は変わるため、ここでは家計の条件で分けます。
ここで示す条件と手順は、ここまでの金額の比較から考えた目安で、公的な基準ではありません。
15〜25年で借りる価値がある人
15〜25年で借りる価値があるのは、
- その年数の毎月の額を、教育費が重なる時期や収入が減る時期の家計でも払える
- 毎月の返済とは別に、急な出費に備える貯蓄がある
- 定年など収入が減る前に返し終えたい
の3つに当てはまる人です。
MIYABIとくに1つ目を満たさないまま短くすると、利息は減っても、途中で貯蓄を取り崩すことになりかねません。
30〜35年で借りて縮める価値がある人
30〜35年で借りて、繰り上げ返済で縮める形を比べる価値があるのは、
- 子どもの予定や転職・独立など、これからの出費や収入がまだ読めない
- 手元の貯蓄が少なく、まず貯めたい
- 毎月の差額を貯めるか、繰り上げ返済に回す仕組みを作れる
の1つ目か2つ目に当てはまり、3つ目もできる人です。
MIYABI3つ目ができないと差額が生活費に消えやすいため、その場合は毎月払える範囲で最初から少し短めに組むほうが、利息を減らしやすくなります。
36年以上を選ぶ前に借入額を見直す
35年でも毎月が苦しいときは、年数を延ばす前に頭金や物件の予算を見直して借入額を減らすと、利息を増やさずに毎月の額を下げられます。
フラット35の2026年11月の金利で35年と50年を比べると、毎月は1万1,529円下がる代わりに、利息は1,638万900円増えます。
一方、頭金を300万円増やして2,700万円を年3.81%の35年で借りると、毎月は11万6,492円で、3,000万円のときより1万2,943円下がります。
毎月の下がり方は50年にした場合と同じくらいなのに、利息の総額は243万6,060円減って2,192万6,640円になる計算です。
実際に、先ほどの5,000人の調査でも、借りたときの振り返りは「借入額を少なくしておけばよかった」が15.3%でした。
返済期間は「短くしておけばよかった」が6.2%、「長くしておけばよかった」が4.4%で、最も多いのは「特にない」の59.3%です。
頭金を増やすときも、急な出費に備える貯蓄は残しましょう。
借入額を減らしても毎月払える額に収まらなければ、買う時期を遅らせることも考えましょう。
それでも36年以上を選ぶ場合は、金利の上乗せ、返し終える年齢、途中で家を売るときの残高を先に確かめましょう。
MIYABI上乗せは、あとで縮めれば消えるとは限らず、35年を超えて借りたあと繰り上げ返済で35年以内になっても続く銀行があります。
年代別に見る返済年数の考え方
年齢が上がるほど選べる年数は短くなるため、同じ家計でも組み方は年代で変わります。
20〜30代は長い年数を選べる一方で先の出費が読みにくいため、長めに借りて縮める形も比べやすい年代です。
40代は35年を組める年齢の上限が近づくため、定年の時点で残る額から年数を決めるのが現実的です。
50代以降は選べる年数そのものが短くなるため、退職までの収入と貯蓄で返せる額から考えましょう。
自分の年数は3つの手順で決める
自分の年数は、
- 毎月の上限を出す
- 表で、上限に収まるいちばん短い年数を探す
- 出費が増える時期や金利が上がった場合でも払えるかを確かめる
の順に決めましょう。
毎月の上限を出し、表で年数を探す
毎月の上限は、今の家賃に、毎月の貯蓄から返済に回せる分を足し、持ち家で増える固定資産税や修繕費の分を引いて見当をつけましょう。
上限が出たら、借入額を100万円で割り、次の表の額を掛けると、年数ごとの毎月の返済額が分かります。
| 年数 | 年3.81% | 年1.195% |
|---|---|---|
| 15年 | 7,302円 | 6,071円 |
| 20年 | 5,960円 | 4,687円 |
| 25年 | 5,174円 | 3,858円 |
| 30年 | 4,665円 | 3,307円 |
| 35年 | 4,315円 | 2,915円 |
| 40年 | 4,062円 | 2,622円 |
| 50年 | 3,732円 | 2,215円 |
たとえば毎月15万円まで払えて、3,000万円を年3.81%で借りるなら、3,000万円は100万円の30倍なので、表の額の30倍が毎月の返済です。
25年は5,174円×30で約15万5,000円と上限を超え、30年は4,665円×30で約14万円に収まるため、いちばん短い候補は30年です。
自分の借入額で確かめるなら、フラット35の試算ページ「借入希望金額から返済額を計算」で金利を3つまで入れて比べられます。
MIYABI候補が出たら、教育費が重なる時期の家計でも払えるかを確かめ、変動金利なら金利が上がった場合の額でも試しましょう。
候補の毎月が上限いっぱいなら5年長い年数も考える
候補の毎月の額が上限いっぱいのとき、私なら利息が増えるのを承知で5年長い年数を選び、浮いた分を修繕や教育費に備えて貯めます。
家は買った後に修繕や家族の変化でお金がかかる時期が来るので、利息が少ないことより、その年も暮らしを変えずに払えることを優先したいところです。
MIYABI一方、修繕や教育のお金を別に貯めてあり、収入の見通しも立っている人なら、上限近くまで短くする選び方も合います。
返済負担率は審査の基準の1つとして見る
候補の年数は、返済負担率(年収のうち1年間のローン返済に回る割合)でも見ておきましょう。
年収600万円と仮定すると、3,000万円・年3.81%なら、35年は25.9%、25年は31.0%、20年は35.8%です。
フラット35の基準は、他の借入の返済も含めて年収400万円以上なら35%以下です(2026年4月1日現在)。
20年は、フラット35の20年以下の金利である年3.49%で計算し直すと34.8%で、基準のすぐ下です。
また、フラット35を使った人の平均は22.8%でした(2025年度)。
MIYABIただし、基準に収まっても、審査に通るとも毎月払い続けられるとも限りません。

【Q&A】住宅ローンの返済年数と定年・借り換え・金利タイプの疑問に答える
定年や借り換えとの関係など、返済年数を決める際に残りやすい疑問をQ&A形式で整理します。
終わりに|住宅ローンは、出費が増える時期でも払える中でいちばん短い年数を選ぶ
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンは、利息の総額だけを見れば短いほど得ですが、途中で払えなくなれば、その得は続きません。
そのため、家計まで含めて得なのは、出費が増える時期でも払える中でいちばん短い年数です。
15〜25年の毎月の額を出費が増える時期でも払え、急な出費に備える貯蓄もある人は、最初から短く借りる価値があります。
今後の出費や収入の見通しがまだ立たない人は、30〜35年で長めに借りておき、毎年いくらを繰り上げ返済に回すかまで決めておく形が合います。
もし35年でも毎月の返済が苦しい場合は、返済期間を36年以上に延ばす前に、借入額を見直すほうが、利息は増えません。
担当者から「とりあえず35年で」と言われたら、「30年や25年だと、毎月の返済と利息の総額はいくらですか」と聞いてみましょう。
MIYABI自分の借入額での毎月の返済額や利息の差が具体的に分かれば、年数を自分で選べるようになります。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構【フラット35】「金利情報(2026年11月)」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月5日
- 住宅金融支援機構【フラット50】「https://www.flat35.com/loan/lineup/flat50/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年11月5日
- 三菱UFJ銀行「借入期間の選び方」「https://www.bk.mufg.jp/kariru/jutaku/kikan/index.html」確認日:2026年11月5日
- 三菱UFJ銀行「ご返済条件の変更・ご出産時の金利優遇」「https://www.bk.mufg.jp/kariru/jutaku/hensai/index.html」確認日:2026年11月5日
- ドコモSMTBネット銀行「返済期間|はじめての住宅ローン」「https://www.netbk.co.jp/contents/lineup/home-loan/first/range/」確認日:2026年11月5日
- ドコモSMTBネット銀行「お借入れ条件・返済方法|対面相談コース」「https://www.netbk.co.jp/contents/lineup/home-loan/real/rule/」確認日:2026年11月5日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月5日
- PayPay銀行「50年ローンで家計にゆとりを!」「https://www.paypay-bank.co.jp/mortgage/50/index.html」確認日:2026年11月6日
- 住宅金融支援機構「2025年度 住宅ローン貸出動向調査結果」「https://www.jhf.go.jp/files/topics/4957_ext_99_2.pdf」確認日:2026年11月5日
- 住宅金融支援機構「2020年度 住宅ローン貸出動向調査」「https://www.jhf.go.jp/files/a/public/jhf/400354669.pdf」確認日:2026年11月5日
- 住宅金融支援機構「住宅ローン利用者の実態調査【住宅ローン利用者調査(2026年1月調査)】」「https://www.jhf.go.jp/files/topics/4955_ext_99_2.pdf」確認日:2026年11月5日
- 住宅金融支援機構「住宅ローン利用者(2024年度以前借入者)の実態調査結果」「https://www.jhf.go.jp/files/topics/4955_ext_99_6.pdf」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「繰上返済」「https://www.flat35.com/user/kuriage_hensai.html」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「返済方法の変更を希望するときは」「https://www.flat35.com/user/henkou/hensai_henkou.html」確認日:2026年11月5日
- 住宅金融支援機構「タイプ別返済方法変更メニュー」「https://www.jhf.go.jp/hensai/hensai/type.html」確認日:2026年11月6日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「ご加入の手続・ご注意点(新機構団信)」「https://www.flat35.com/danshin_menu/shin-danshin/tetuduki.html」確認日:2026年11月5日
- 住宅金融支援機構「2025年度 フラット35利用者調査」「https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf」確認日:2026年11月5日
- 住宅金融支援機構【フラット35】「借入希望金額から返済額を計算」「https://www.flat35.com/simulation/simu_01.html」確認日:2026年11月5日