
個人事業主の住宅ローンはどこまで経費?利息と減価償却の計算・仕訳と住宅ローン控除への影響
この記事で分かること
- 住宅ローンや自宅の費用のうち経費にできる範囲と、仕事で使う割合の決め方
- 利息や減価償却費の計算例と、事業用口座・個人口座それぞれの仕訳
- 住宅ローン控除への影響と、経費にする価値が大きい人・小さい人の違い
個人事業主が住宅ローンで経費にできるのは、毎月の返済額そのものではなく、返済額に含まれる利息のうち仕事で使っている割合の分です。
建物の減価償却費(建物の代金を何年かに分けて経費にする費用)や固定資産税、火災保険料も、同じ割合の分を経費にできます。
ただし、これらを経費にするには、自宅のどの部分を仕事に使っているかを面積などで分けられることが前提となります。
「経費にしたら、住宅ローン控除が減ってしまうのでは・・・」
そう心配する人もいますが、住宅ローン控除(年末のローン残高に応じて税金を差し引く制度)が減るかどうかは、経費にするかどうかで決まるわけではありません。
影響を左右するのは、自宅のどれだけの割合を仕事に使っているかです。
そのうえで、経費にすることで税金がどれだけ減るかは、所得(売上から経費を引いた利益)によって大きく異なります。
 MIYABI
そのため、経費にできる費用と仕事で使う割合を決めて1年分の金額を出し、住宅ローン控除の額や自分の所得と並べて考えるのが近道です。
この記事の結論
- 経費にできるのは返済額ではなく、利息や建物の減価償却費、固定資産税などのうち、仕事で使う割合の分
- 割合は床面積で出すのが基本で、間取り図や使い方の記録で説明できる部分だけを入れる
- 仕事で使う部分が家の半分以下で所得などの条件を満たしていれば、住む部分で住宅ローン控除を受けつつ、仕事の分を経費にできる
- 仕事専用の部屋があり、住宅ローン控除を税金から全部差し引けている人ほど経費にする価値が大きく、所得が低い人は減る税金が小さい

Googleのニュース欄で、@nextの記事が見つけやすくなります。
個人事業主が住宅ローンで経費にできるのは、利息と家の費用のうち仕事で使う割合の分
毎月の住宅ローン返済額は、借りたお金そのものを返す「元本」と、借入の対価として支払う「利息」の2つに分かれています。
このうち元本の返済分は、自宅を仕事に使っていても経費にはできません。
経費にできるのは、支払った利息のうち、自宅を仕事に使っている割合に応じた分だけです。
また、建物の減価償却費や固定資産税といった自宅にかかる諸費用も、同様の割合で経費にできます。
このように、家のための支出と仕事のための支出が混ざり合っている費用のことを「家事関連費」といいます。
家事関連費は、仕事で使った分を明らかに区分できる場合に、その部分を経費にできます。
経費にできる家の費用と、経費にならない費用
自宅にかかる主な費用について、経費にできるかどうかの判断と経費にできる範囲を整理すると次のようになります。
| 費用 | 経費にできるか | 経費にする額 |
|---|---|---|
| 住宅ローンの元本の返済 | できない | 0円 |
| 住宅ローンの利息 | できる | 1年の利息×仕事で使う割合 |
| 建物の減価償却費 | できる | 1年分の減価償却費×仕事で使う割合 |
| 土地の代金 | できない | 0円(土地は減価償却しない) |
| 固定資産税・都市計画税 | できる | 土地と建物の税額×仕事で使う割合 |
| 火災保険料 | できる | 1年分の保険料×仕事で使う割合 |
| 修繕費 | できる | 家全体の修繕は修繕費×仕事で使う割合 |
ローンの元本返済や土地の購入代金は、仕事で使う割合がどれだけ大きくても経費にはなりません。
なお、電気代やインターネット料金なども、同じ考え方で仕事の分と家の分に分けます。
固定資産税は土地の分も、家を買ったときの税金も経費にできる
土地の購入代金は経費になりませんが、固定資産税であれば建物だけでなく土地にかかる分も、仕事で使う割合に応じて経費にできます。
また、購入当初から仕事に使っている自宅なら、登録免許税(登記にかかる税金)や不動産取得税も、仕事で使う割合分を経費にできます。
修理は修繕費、部屋を増やすなどの改装は減価償却で経費にする
修繕費のうち、仕事専用の部屋だけを直した費用は住む部分を含まないため、仕事の分として区分しやすい支出です。
一方、部屋を増やす工事や仕事用への改装など、建物の価値を高める支出は修繕費にはならず、建物と同じように減価償却を行って少しずつ経費にしていきます。
MIYABIただし、一連の計画で行う修理や改良の費用が合計で20万円未満であれば、その年の修繕費にできます。
白色申告でも青色申告でも、仕事の部分を区分できれば経費にできる
家事関連費は、白色申告でも青色申告でも、仕事に必要な部分を明らかに区分できれば経費にできます。
青色申告とは、税務署の承認を受け、所定の帳簿をつけて行う確定申告のことで、その承認を受けていない人の確定申告が白色申告です。
白色申告の場合、法令上は「費用の主な部分が仕事に必要であること」が経費にする条件とされています。
ただし、仕事で使う割合が半分以下であっても、その部分を明らかに区分できれば経費に入れて問題ありません。
一方、青色申告の場合は、日々の取引記録などから仕事に直接必要だったと示せる部分を経費にできます。
つまり、どちらの申告であっても求められるのは、仕事の部分を区分できる根拠です。
MIYABIその根拠となるのが、次に解説する割合の決め方と記録の残し方です。
個人事業主が住宅ローンを経費にするときの割合(家事按分)の決め方
住宅ローンの利息や家にかかる費用を仕事の分と生活用に振り分ける「家事按分」は、家の床面積のうち仕事で使用している面積の割合で計算するのが基本です。
面積だけで分けるのが難しい電気代などの費用は、作業時間など支出の性質に合った基準で分けます。
また、割合が妥当かどうかは、業務内容や家族構成、家の利用実態などを総合的に考慮して判断されます。
そのため、「何割までなら大丈夫」という一律の線はなく、割合は自分の家の使い方で決まります。
仕事で使う割合は、専用の部屋か家族と共用の場所かで出し方が違う
割合の計算方法は、仕事専用の部屋がある場合と、リビングなど家族と共用するスペースで仕事をしている場合とで異なります。
仕事専用の部屋は、床面積の割合で出す
仕事専用の部屋がある場合は、「仕事の部屋の床面積÷家全体の床面積」をもとに割合を計算します。
たとえば、延床面積(各階の床面積の合計)が100㎡の家で仕事部屋が20㎡であれば、仕事で使う割合は20%となります。
後述する利息や減価償却費の計算例も、この仕事で使う割合20%のモデルケースをもとに解説しています。
床面積の正確な数値は、建物の登記事項証明書(法務局で取得できる、建物の構造や面積が記載された書類)や設計図面で確認できます。
MIYABI間取り図に仕事で使う場所を書き込み、具体的な面積を計算しておきましょう。
家族と共用の場所は、使う時間も合わせて考える
リビングの一角など家族と共用するスペースで作業する場合は、面積の比率だけでなく、仕事で使用している時間の割合も加味して計算する方法があります。
廊下やトイレといった家族との共用部分については、仕事に使っていると説明できる範囲だけを入れましょう。
MIYABI判断に迷う部分は入れずに計算するか、申告前に間取り図を持参して税務署に確認しましょう。
割合の根拠として、間取り図と使い方の記録を残す
割合を決めたら、仕事で使う部分を区分している根拠を示すために残しておく資料は、
- 仕事で使用する場所と面積を書き込んだ間取り図
- 仕事部屋や作業環境の様子が分かる写真
- 共用スペースで仕事を行った曜日や作業時間の記録メモ
- 割合を導き出した計算式
の4点です。
区分できることを示すのは自分なので、これらの資料は確定申告後も帳簿書類とともに保管しておきましょう。
毎年の使用実態に変化がなければ、翌年以降も同じ割合を継続して適用できます。
一方、仕事部屋を拡張したり、業務に使わなくなったりして利用状況が変わった場合は、その時点から割合を見直しましょう。
MIYABI年の途中で変更が生じた場合は、変更日と新しい間取りの状況もあわせて記録しておきましょう。
実態より高い割合で申告すると、あとで追加の税金がかかる
実態として仕事に使っていない部分まで割合に入れてしまうと、その分は経費と認められず、税金を納め直すことになります。
納め直す税金には、本来の納期限の翌日から納付する日までの日数に応じた延滞税も加算されます。
さらに、税務調査を受けたあとに自分で申告を出し直したり(修正申告)、税務署に申告を直されたり(更正)した場合は、過少申告加算税も課されます。
原則としての税率は、追加で納める税額の10%となります。
ただし、追加納付する税額のうち「当初申告した税額」または「50万円」のいずれか多い額を超える部分については、税率が15%に引き上げられます。
なお、税務調査の事前通知を受けた後、実際の調査が行われる前に自主的に修正申告をした場合は、税率が10%の部分は5%に、15%の部分は10%に軽減されます。
一方、税務署から調査通知を受ける前に自分で気づいて修正申告を行った場合は、過少申告加算税は課されません。
あとで税金を納め直すことにならないよう、割合は高く見せようとせず、間取り図や記録で説明できる部分だけを入れましょう。
MIYABI同様の理由から、家族が利用する部屋を仕事部屋として割合に入れたり、住宅ローンの元本返済分を経費に入れたりしてはいけません。
個人事業主の住宅ローンで経費にできる額の計算|利息と減価償却費のモデルケース
住宅ローンを返済している自宅兼事務所で1年間に経費にできる金額は、利息・建物の減価償却費・固定資産税・火災保険料のそれぞれに仕事で使う割合を掛けて合算します。
ここでは、ひとつのモデルケースをもとに具体的な金額を試算してみましょう。
なお、このモデルケースは計算例として提示したものであり、実在の人物や平均値を示すものではありません。
試算の前提
- 家:新築の木造一戸建て(建物2,400万円・土地1,600万円)
- 住宅ローン:3,000万円、35年、元利均等返済(毎回の返済額が同じになる返し方)、金利は年1.2%のまま変わらないと置く
- 居住開始時期:2026年1月(同月から仕事部屋としても利用開始)
- 仕事で使う割合:延床面積100㎡のうち、仕事専用部屋20㎡で20%
- 固定資産税・都市計画税:年間12万円
- 火災保険料:年間2万円(年払い)
利息は返済予定表の1年分に割合を掛ける
経費にできる利息は、返済予定表(毎回の返済元本・利息・借入残高が記載された明細)をもとに1月から12月までの支払利息を合計し、仕事で使う割合を掛けて計算します。
モデルケースの場合、毎月の返済額は8万7,511円、年間返済額は105万132円となります。
この年間返済額のうち、利息分は35万6,190円、元本返済分は69万3,942円です。
経費にできる利息は、「35万6,190円×20%=7万1,238円」となります。
なお、残りの利息28万4,952円(私用分)と元本返済額69万3,942円は経費になりません。
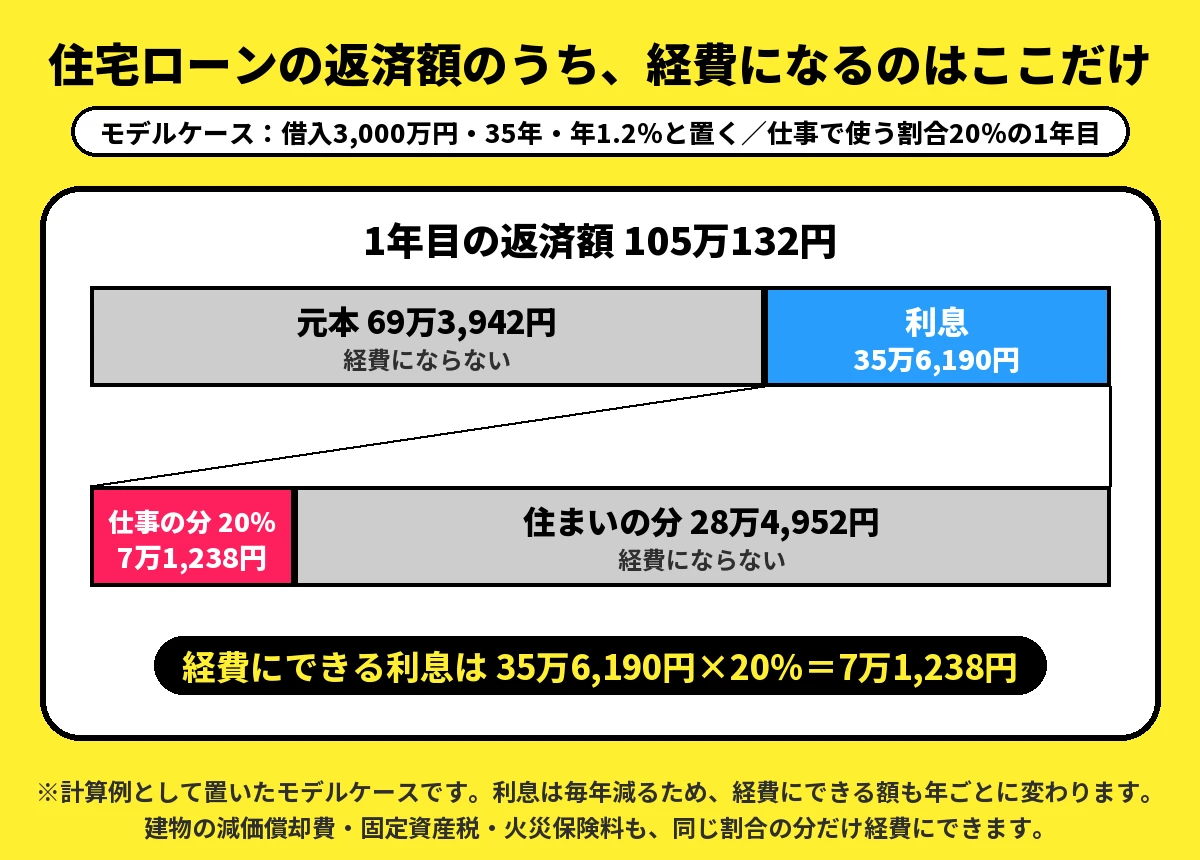
また、支払う利息はローン残高が減るにつれて毎年少なくなっていくため、年ごとに返済予定表を確認して計算し直しましょう。
MIYABI変動金利を利用している人や繰上返済(予定より前倒しで元本を返すこと)を行った人は、金融機関から届く最新の返済予定表や年末残高の通知書で、実際に支払った利息額を確認しましょう。
建物の減価償却費は、取得価額に償却率と割合を掛ける
建物の購入代金は、購入した年に全額を経費にするのではなく、使用できる年数(耐用年数)にわたって毎年少しずつ経費にしていきます。
この仕組みを「減価償却」と呼びます。
減価償却の対象となるのは建物のみであり、土地は対象になりません。
新築なら「建物の取得価額×償却率×割合」で、使い始めた年は月数で分ける
新築の住宅であれば、1年間に経費にできる減価償却費は「建物の取得価額×償却率×仕事で使う割合」で計算します。
取得価額とは建物の購入や建築にかかった金額のことで、売買契約書や工事請負契約書に記載された建物の金額を確認します。
土地と建物の金額が契約書で区分されていない場合は、確定申告を行う前に分け方を税務署や税理士に相談しましょう。
償却率は耐用年数に応じて定められている割合で、建物金額のうち1年あたり何割を経費にできるかを表します。
モデルケースに当てはめると、「2,400万円×0.046×20%=22万800円」と計算できます。
「0.046」は、耐用年数22年の木造住宅に対して定められている償却率です。
つまり、建物全体の年間減価償却費110万4,000円のうち、仕事で使う20%分を経費にできるわけです。
また、年の途中から仕事に使い始めた初年度は、月割り計算として「使用した月数÷12」を掛けます。
MIYABIたとえば4月から仕事で使い始めた場合は9か月分となるため、経費にできるのは16万5,600円となります。
建物の構造で耐用年数と償却率が違う
耐用年数と償却率は建物の構造ごとに定められており、主な住宅用構造の基準は次のとおりです。
| 構造(住宅用) | 耐用年数 | 償却率 |
|---|---|---|
| 木造 | 22年 | 0.046 |
| 鉄骨(骨格材の肉厚3㎜以下) | 19年 | 0.053 |
| 鉄骨(骨格材の肉厚3㎜超4㎜以下) | 27年 | 0.038 |
| 鉄骨(骨格材の肉厚4㎜超) | 34年 | 0.030 |
| 鉄筋コンクリート・鉄骨鉄筋コンクリート | 47年 | 0.022 |
同じ2,400万円の建物であっても、仕事で使う20%分を計算すると、木造なら22万800円、鉄筋コンクリート造なら10万5,600円となり、年間に経費にできる額には2倍以上の差が出ます。
自分の家の構造は、登記事項証明書(登記簿謄本)の「構造」欄で確かめましょう。
住み始めてから仕事場にした家や中古の家は、計算の出発点が違う
当初は住まいとしてのみ使っていた家を後から仕事場(兼用)にした場合は、建物の購入価格をそのままベースにして計算するわけではありません。
住まいとして使っていた期間も建物の価値は目減りしていたとみなし、その減少分を購入代金から差し引いた残額から減価償却の計算をスタートします。
住まいとして使っていた期間の価値減少分は、通常の耐用年数を1.5倍にした年数(木造なら33年)を用いて計算します。
MIYABI一方、中古住宅は新築と耐用年数の計算方法が異なるため、購入した初年度の確定申告前に税務署や税理士へ確認しておきましょう。
固定資産税と火災保険料も足して、1年目に経費になる額を出す
利息と減価償却費に、固定資産税・都市計画税および火災保険料の仕事の分を足すと、モデルケースにおいて1年目に経費にできる総額は32万38円となります。
| 費用 | 家全体の額 | 経費になる額(20%) |
|---|---|---|
| 住宅ローンの利息 | 35万6,190円 | 7万1,238円 |
| 建物の減価償却費 | 110万4,000円 | 22万800円 |
| 固定資産税・都市計画税 | 12万円 | 2万4,000円 |
| 火災保険料 | 2万円 | 4,000円 |
| 住宅ローンの元本 | 69万3,942円 | 0円 |
| 合計 | ― | 32万38円 |
この中で最も金額が大きいのは減価償却費ですが、これはその年に実際にお金が出ていくわけではない経費です。
一方、住宅ローンの利息や固定資産税、火災保険料は、実際に支払ったお金のうち仕事の分を経費にするものです。
また、火災保険料を複数年分まとめて支払った場合でも、経費にできるのは毎年その年に対応する1年分のみとなります。
たとえば1月に始まる5年分の保険料10万円を一括で支払った場合、毎年の経費は「1年分2万円×20%=4,000円」です。
なお、経費は所得を減らすもので、経費にした額と同じだけ税金が減るわけではありません。
MIYABI返済予定表と固定資産税の納税通知書を並べて、自分の数字で同じ表を作ってみましょう。
個人事業主の住宅ローンの仕訳|事業用口座と個人口座で書き方が違う
住宅ローンの仕訳(帳簿への記帳方法)は、返済にどの口座を使っているかによって変わります。
住宅ローンの仕訳で使う勘定科目(お金の出入りの内容を表す区分)は、
- 利子割引料:仕事の分の利息
- 事業主貸:事業用のお金から支払った、自宅(プライベート)用の支払い
- 事業主借:個人のお金で立て替えた、仕事用の経費
の主に3つです。
仕訳では、経費などの内容を左側の「借方」に、支払ったお金の出どころを右側の「貸方」に記入します。
ここでは、モデルケースにおける1か月目の返済額8万7,511円(利息3万円、元本5万7,511円)を例にします。
この月の利息3万円のうち、仕事で使う20%分にあたる6,000円を経費として計上できます。
事業用の口座から返済しているときは、毎月の返済を分けて記帳する
事業用の口座から住宅ローンを返済している場合は、返済のたびに、仕事分の利息とそれ以外の金額を分けて記帳しましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 利子割引料 | 6,000円 | 普通預金 | 8万7,511円 |
| 事業主貸 | 8万1,511円 | ― | ― |
元本返済分の5万7,511円と、自宅分の利息2万4,000円は、まとめて事業主貸として計上します。
MIYABI毎月分けるのが手間に感じるなら、利息をいったん全額記帳しておき、年末に自宅分をまとめて差し引く方法もあります。
個人の口座から返済しているときは、年末に仕事分だけを記帳する
個人の口座から返済している場合は、毎月の記帳は不要で、年末に1年分の仕事用の利息だけをまとめて記帳すれば問題ありません。
金額は返済予定表の1年分の利息に割合を掛けた額で、モデルケースでは7万1,238円となります。
固定資産税や火災保険料も個人の口座から支払っている場合は、それぞれ「租税公課」「損害保険料」という勘定科目を使って、12月31日にまとめて記帳しましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 利子割引料 | 7万1,238円 | 事業主借 | 7万1,238円 |
| 租税公課 | 2万4,000円 | 事業主借 | 2万4,000円 |
| 損害保険料 | 4,000円 | 事業主借 | 4,000円 |
MIYABI住宅ローンをどちらの口座から返済するかは自由ですが、仕事用と個人用の口座を分けておくと、1年分の記録を確認しやすくなります。
減価償却費は年末に1回、固定資産台帳で計算して記帳する
減価償却費は毎月ではなく、年末に1回、1年分をまとめて記帳します。
計算のために、建物を固定資産台帳(事業用資産の取得価額や耐用年数をまとめた一覧)に登録しておきましょう。
台帳には、まず建物全体の1年分にあたる110万4,000円を記入し、そこに仕事で使う割合20%を掛けた22万800円を、その年の経費となる額として記入します。
仕訳の一例は「借方 減価償却費22万800円/貸方 事業主借22万800円」で、これは建物を事業の帳簿に資産として計上していない場合の書き方です。
一方、建物を資産として帳簿に計上している場合は、貸方が「建物」になります。
どちらの書き方にするかは、利用している会計ソフトの仕様や、相談している税理士の指示に合わせましょう。
また、青色申告を行う場合は、青色申告決算書の「減価償却費の計算」の欄にも同じ金額を記入します。
MIYABI年末の記帳の前に、売買契約書や登記事項証明書を手元に用意し、建物の取得価額と構造を台帳に登録しておきましょう。
個人事業主が住宅ローンを経費にしたときの、住宅ローン控除と売るときの税金
住宅ローン控除の対象となるのは、家のうち自分が住む部分のみです。
住む部分に当たるかどうかは実際の使い方で決まるため、仕事に使っている部分は、たとえ経費にしていなくても控除の対象から外れます。
なお、住宅ローン控除は経費のように所得を減らすものではなく、計算した税金そのものから差し引く仕組みです。
そのため、経費にする効果は、経費で税金が下がったあとも控除額を全部差し引けるかどうかで人によって分かれます。
控除の対象は住む部分だけで、半分を超えて仕事に使うと控除は受けられない
住宅ローン控除の額は、年末残高のうち住む部分の割合に応じた金額で決まり、住む部分が家全体の2分の1未満になると控除を受けられなくなります。
控除を受けられるのは、住む部分が家の2分の1以上ある場合
住む部分が家の床面積の2分の1以上あれば、仕事に使う部分があっても控除を受けることが可能です。
ほかにも、2026年に入居した場合は、控除を受ける年ごとにその年の合計所得金額(事業所得などの合計)が2,000万円以下であることなどが要件となります。
また、家全体の床面積が50㎡以上あることも条件ですが、40㎡以上50㎡未満の家は、その年の合計所得金額が1,000万円以下の場合に限って控除を受けられます。
住む部分の割合で、控除の額が決まる
2026年に入居した新築の家の場合、住宅ローン控除は年末残高の0.7%で、国の基準を満たす省エネ性能を備えた家なら最長13年間受けられます。
この制度は、2026年3月31日に成立した税制改正により、2030年に入居する人まで適用が延長されることになりました。
控除の計算に使える年末の残高には、家の省エネの性能ごとに上限があります。
たとえばZEH水準省エネ住宅(断熱性や省エネ性能が一定の基準を満たす住宅)なら上限は3,500万円で、1年間の控除額は最大24万5,000円です。
子育て世帯や夫婦のどちらかが40歳未満の世帯であれば、床面積50㎡以上の家の場合、この上限が4,500万円に引き上げられます。
毎年の控除額は「年末の残高×住む部分の割合×0.7%」で計算され、年末残高が上限を超える場合は、その上限額をもとに計算します。
モデルケースの家をZEH水準省エネ住宅とし、1年目の年末残高2,930万6,058円をもとに計算すると、住む部分の割合に応じた控除額は次のとおりです。
| 住む部分の割合 | 1年目の控除 |
|---|---|
| 100% | 20万5,142円 |
| 80% | 16万4,114円 |
| 70% | 14万3,600円 |
| 50% | 10万2,571円 |
| 50%未満 | 控除なし |
仕事部屋が20㎡のモデルでは住む部分が80%になるため、住む部分が100%の場合と比べて、控除額は1年目で4万1,028円、13年間の合計で約45万円少なくなる計算です。
MIYABIこの差額は、仕事部屋の分を経費にしなかった場合でも変わりません。
入居した年ごとの要件や、家の省エネ性能ごとの上限額については、次の記事で詳しく解説しています。
仕事で使う部分が1割未満なら、家全体で控除を計算できる
住む部分が家全体のおおむね90%以上を占めている場合は、家全体を住む部分とみなして控除額を計算できます。
たとえば今回のモデルで仕事部屋が8㎡(8%)であれば、1年目の控除額は20万5,142円のまま変わりません。
この8%の分の経費は、モデルケースでは1年に約12万8,000円の計算です。
MIYABIただし、その8%分を経費に入れつつ控除を家全体で計算してよいかどうかは、申告前に間取り図と割合の計算を持って税務署に確認しておきましょう。
経費にして減る税金は、住宅ローン控除を使い切れているかで変わる
経費にして減る税金の額は、住宅ローン控除を所得税と住民税から全額引き切れているかどうかによって大きく左右されます。
住宅ローン控除は、まずその年の所得税から差し引き、そこで引き切れなかった分を翌年度の住民税から差し引く仕組みです。
ただし、住民税から差し引ける額には上限があり、所得税の課税所得(税率を掛ける前の金額)の5%、最大でも9万7,500円までとなっています。
そのため、所得が低い人は、経費で税金が下がるほど、使い切れない控除が増えます。
次の表は、今回のモデルケースで1年目に32万38円を経費にした場合としない場合の税金を、家の経費を引く前の所得ごとに比較した試算です。
この計算では住む部分の割合を80%とし、1年目の控除額を16万4,114円と想定しています。
また、所得控除(基礎控除など、税金を計算する前に所得から差し引く分)の合計は150万円と置いています。
表に記載されている税額は、住宅ローン控除を差し引いた後の所得税(復興特別所得税を含む)と住民税(課税所得の10%)を合算したものです。
なお、国民健康保険料や個人事業税、住民税の均等割は計算に含まれていません。
所得控除の額は人によって異なるうえ、住民税の所得控除は所得税より控除額が少ないことが多いため、実際の税額はこの表と変わります。
| 家の経費を引く前の所得 | 経費にしない場合の税金 | 経費にした場合の税金 | 減る税金 |
|---|---|---|---|
| 300万円 | 7万5,000円 | 5万8,902円 | 1万6,098円 |
| 500万円 | 46万662円 | 37万5,368円 | 8万5,294円 |
| 800万円 | 137万3,262円 | 127万5,614円 | 9万7,648円 |
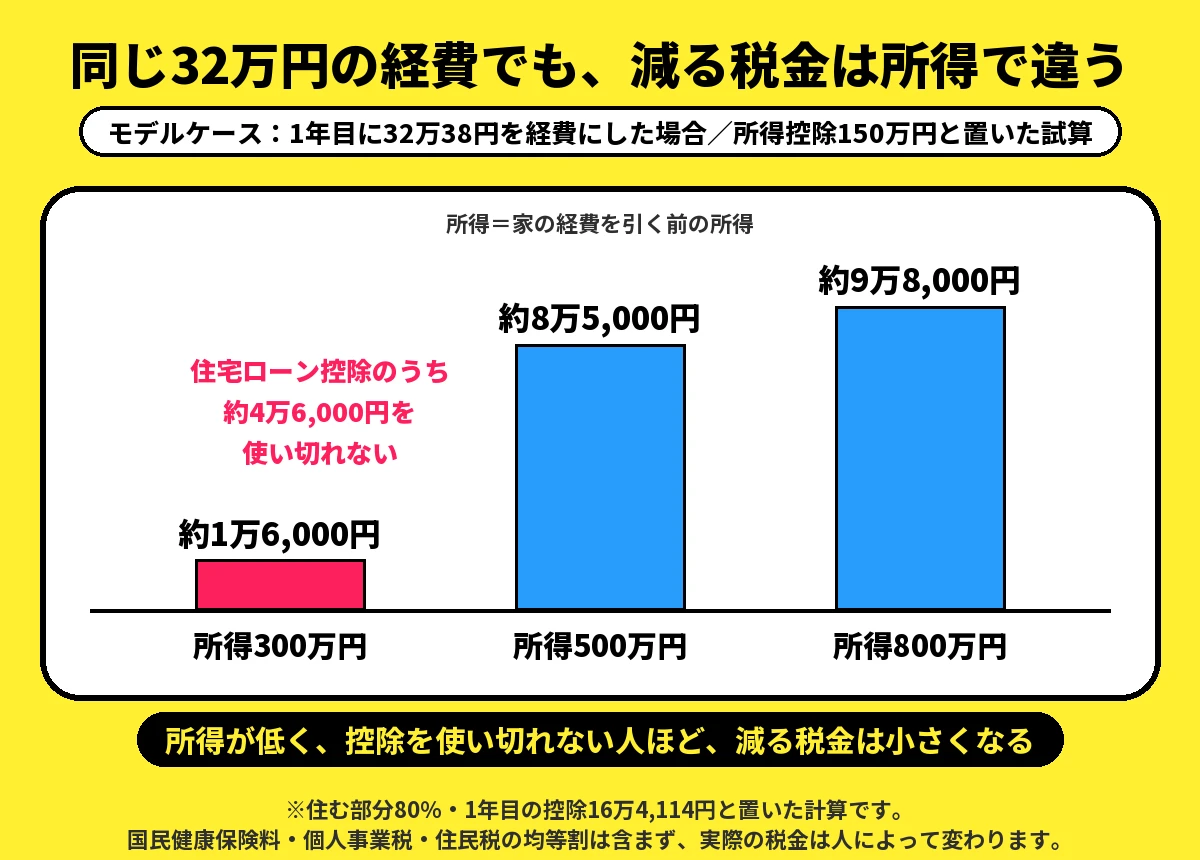
所得300万円のモデルでは、同様に32万円を経費にしても、実際の減税効果は約1万6,000円にとどまる計算になります。
これは、もともとの所得税が控除額より少ないことに加え、経費で住民税から引ける上限額も下がり、使い切れない控除が1万4,114円から4万6,166円へと増えてしまうためです。
一方、所得500万円と800万円のモデルでは控除を使い切ったうえで、税金もそれぞれ約8万5,000円、約9万8,000円減額されます。
それでも、所得が低い人にとって経費に入れる意味がないわけではありません。
国民健康保険料には所得に応じて決まる部分(所得割)があるため、経費で所得を抑えることで、保険料も安くなるケースがあります。
MIYABIまずは自分の確定申告書で、所得税の金額が住宅ローン控除の額を上回っているかどうかを確認しておきましょう。
家を売るときは、仕事に使った部分に3,000万円の特別控除が使えない
将来家を売却する際にかかる税金についても、仕事に使っていた部分は住んでいた部分と分けて扱われます。
3,000万円の特別控除が使えるのは、住んでいた部分だけ
マイホームを売却して利益が出たときは、その売却益(譲渡所得)から最高3,000万円まで差し引ける特例が設けられています。
この特例が使えるのは住んでいた部分のみで、仕事に使っていた部分の利益には適用できません。
MIYABIただし、住んでいた部分が家全体のおおむね90%以上を占めている場合は、家全体に対してこの特例を使うことができます。
仕事に使った部分の減価償却費は、経費にしていなくても取得費から引かれる
売却時の利益は、売却金額から取得費(購入代金など)と売却にかかった諸経費を差し引いて計算します。
このうち建物の取得費は、購入時の代金から、所有していた期間の減価償却費に相当する額を差し引いた金額となります。
仕事に使っていた部分については、毎年の減価償却費を累計した金額を取得費から差し引くことになります。
これは、過去に減価償却費を経費にしていなかった年があったとしても同様に差し引かれます。
つまり、「経費にしなければ、売るときに損をしない」とは言えないわけです。
売却時の税金への影響は、経費にしたかどうかではなく、「どれだけの広さを何年間にわたって仕事に使ったか」という実態によって決まります。
MIYABI数年のうちに家を売却する予定がある人は、仕事部屋の広さを決める前に、売却時の税金について税理士に試算してもらいましょう。
住宅ローンを経費にする価値が大きい個人事業主と、住宅ローン控除を中心に考えたい個人事業主
家の一部を仕事で使っているなら、記録を残して経費にするのが基本です。
そのうえで、経費にする効果の大きさと住宅ローン控除への影響は、仕事で使う広さと所得で分かれます。
次の分け方は、ここまでのモデルの計算と制度の条件から言える目安です。
経費にする効果が大きい個人事業主
住宅ローン関連の支出を経費にする効果が大きいのは、
- 仕事専用の部屋があり、住む部分と面積で区分できる人
- 所得が高く、所得税だけで住宅ローン控除を全額使い切れている人
- 仕事で使う部分が全体の1割を超え、家の半分以下の人
- 控除期間が終了しているなど、現在住宅ローン控除を受けていない人
のいずれかに当てはまる人です。
専用の仕事部屋があれば面積の割合を説明しやすく、控除枠を使い切れるほど所得が高ければ、経費を増やした分だけ税金が減りやすいためです。
また、仕事で使う割合が1割を超えている場合、住宅ローン控除はもともと住む部分のみを対象に計算されるため、経費にしても控除額がそれ以上減る心配はありません。
ただし、割合は実際の使い方に基づいて判断されるため、仕事で使う部分が1割未満で家全体の控除を受けていた人が仕事で使う部分を広げると、家全体で受けていた控除が減ってしまいます。
なお、住宅ローン控除の所得要件(合計所得金額2,000万円以下)は、経費を差し引いた後の所得で判定されます。
MIYABIそのため、所得が2,000万円前後のラインにある人は、仕事で使う部分の経費を入れ忘れたことで所得が上限を超え、本来受けられたはずの控除を受けられなくなることがあります。
経費の効果が小さく、住宅ローン控除を中心に考えたい個人事業主
経費にしても税金があまり減らず、住宅ローン控除を中心に考えたいのは、
- 所得がそれほど高くなく、所得税と住民税を合わせても控除枠を使い切れていない人
- 仕事で使う割合が1割前後で、家全体を対象に控除を受けている人
- リビングの一角など家族との共用空間で作業しており、割合の説明が難しい人
- 数年以内に家の売却を予定している人
のいずれかに当てはまる人です。
これは「経費にしないほうがよい」という意味ではなく、経費にできる金額が小さい人ほど、控除額への影響や記録・計算にかかる手間を先に確かめておきたい、という意味です。
私なら、仕事部屋の広さは目先の業務量だけで決めず、将来的に家族構成や働き方が変わった際、住む部分に戻せるかどうかもあわせて考えます。
住宅ローン控除の適用基準も売却時の特例も「住む部分の広さ」によって決まり、ローンの返済は働き方が変わった後も長く続くからです。
一方、当面は働き方が変わる見込みがなく、売却の予定もない人であれば、実際に使っている広さに応じて割合を計算し、記録を残して経費にすれば問題ありません。
これから家の新築や購入を予定している人は、仕事部屋の広さを決める前に、控除の基準となる「2分の1」や「9割」のライン、売却時の税制上の扱いについて税務署や税理士に確認しておきましょう。
MIYABIまた、経費で所得が下がると、借り換えや次の住宅ローンの申込で見られる所得も下がります。
個人事業主の住宅ローン審査や借りられる額については、次の記事で詳しく解説しています。
【Q&A】住宅ローンを経費にする個人事業主の、名義・入れ忘れ・割合の変更の疑問に答える
家の名義が配偶者になっている場合や、過去の確定申告で入れ忘れていた場合など、申告前に迷いがちな疑問をQ&A形式でまとめました。
終わりに|個人事業主の住宅ローンの経費は、仕事で使う広さと所得で決まる
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
個人事業主が住宅ローン関連で経費にできるのは、利息や家の費用のうち、仕事で使う割合の分のみです。
また、住宅ローン控除と両立できるかどうかは、経費にするか否かではなく、仕事で使う広さと自分の所得によって決まります。
仕事で使う部分が家の半分以下で、所得などの条件も満たしていれば、住む部分で住宅ローン控除を受けつつ、仕事の分を経費にして双方を活用できます。
確定申告の前には、次のステップに沿って準備を進めましょう。
- 間取り図に仕事で使う場所を書き込み、床面積から割合を出して記録を残す
- 返済予定表にある1年分の利息と建物の契約書をもとに、経費にできる金額を計算する
- 返済を引き落としている口座に合わせて仕訳する
- 住む部分の割合で住宅ローン控除額を計算し、所得税の額と並べて効果を見る
仕事専用の部屋があり、所得税額が住宅ローン控除額を上回っている人ほど、経費にする価値は大きくなります。
一方、所得が少ない人や将来売却する予定がある人は、経費にしたときの控除額への影響や売却時の扱いについて、申告前に税務署や税理士に確認しておきましょう。
仕事で使う割合が1割前後の場合は、家全体で控除を計算できるかどうかも、その際に一緒に確認できます。
MIYABI間取り図や返済予定表などの根拠資料は、今年の申告分からひとつのファイルにまとめて保管しておきましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.2210 やさしい必要経費の知識」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm」確認日:2026年11月9日
- e-Gov法令検索「所得税法施行令」「https://laws.e-gov.go.jp/law/340CO0000000096」確認日:2026年11月9日
- 国税庁「所得税基本通達 45-1・45-2(家事関連費)」「https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm」確認日:2026年11月9日
- 国税庁「令和7年分 収支内訳書(一般用)の書き方」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/034.pdf」確認日:2026年11月9日
- 国税庁「No.1379 修繕費とならないものの判定」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1379.htm」確認日:2026年11月9日
- 国税庁「所得税基本通達 37-27・37-30の2(業務用資産の取得のために借り入れた資金の利子・短期の前払費用)」「https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/09.htm」確認日:2026年11月9日
- 国税庁「所得税基本通達 37-5(業務用資産に係る租税)」「https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/05/06.htm」確認日:2026年11月9日
- 国税庁 確定申告書等作成コーナー「よくある質問 借入金利子」「https://www.keisan.nta.go.jp/r7yokuaru/kessansyo/uriage/cid049.html」確認日:2026年11月9日
- 国税庁「No.2100 減価償却のあらまし」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm」確認日:2026年11月9日
- 国税庁「No.2106 定額法と定率法による減価償却(平成19年4月1日以後に取得する場合)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2106.htm」確認日:2026年11月9日
- 国税庁 確定申告書等作成コーナー「耐用年数(建物/建物附属設備)」「https://www.keisan.nta.go.jp/r7yokuaru/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/taiyonensutatemono.html」確認日:2026年11月9日
- e-Gov法令検索「減価償却資産の耐用年数等に関する省令」「https://laws.e-gov.go.jp/law/340M50000040015」確認日:2026年11月9日
- 国税庁「No.2109 新築家屋等を非業務用から業務用に転用した場合の減価償却」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2109.htm」確認日:2026年11月9日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月9日
- 国税庁「租税特別措置法第41条関係 通達」「https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/801226/sinkoku/57/41/01.htm」確認日:2026年11月9日
- 財務省「第221回国会における財務省関連法律」「https://www.mof.go.jp/about_mof/bills/221diet/index.html」確認日:2026年11月9日
- 国土交通省「住宅ローン減税」「https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html」確認日:2026年11月9日
- 国土交通省「住宅ローン減税(令和8年度税制改正後)Q&A【2026年7月更新】」「https://www.mlit.go.jp/jutakukentiku/house/content/002011976.pdf」確認日:2026年11月9日
- 総務省「個人住民税の住宅ローン控除」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html」確認日:2026年11月9日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月9日
- 総務省「個人住民税」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html」確認日:2026年11月9日
- 厚生労働省「国民健康保険の保険料・保険税について」「https://www.mhlw.go.jp/stf/newpage_21517.html」確認日:2026年11月9日
- 国税庁「No.3302 マイホームを売ったときの特例」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3302.htm」確認日:2026年11月9日
- 国税庁「No.3452 店舗併用住宅を売ったときの特例」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3452.htm」確認日:2026年11月9日
- 国税庁「No.3261 建物の取得費の計算」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3261.htm」確認日:2026年11月9日
- 国税庁「No.2026 確定申告を間違えたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2026.htm」確認日:2026年11月9日
- 国税庁「帳簿の記帳のしかた(事業所得者用)」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/kojin_jigyo/kichou03.pdf」確認日:2026年11月9日
- 国税庁「令和7年分 青色申告決算書(一般用)の書き方」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf」確認日:2026年11月9日