
個人事業主の住宅ローンは組める?所得で見る借入額と必要書類、銀行とフラット35の選び方
この記事で分かること
- 会社員との違いと、銀行・フラット35の条件、必要書類
- 所得から計算する借りられる額と、節税で所得を抑えた場合の影響
- 住宅ローンの諸費用やメリット・デメリット、今申し込む人と準備する人の分かれ目
「節税してきた分、ローンで不利になるのかな・・・」
これまで丁寧に経費を計上して節税してきた人ほど、いざ家を買う段階になると「この確定申告の数字で返済能力を認めてもらえるだろうか」と不安になり、申告書の控えを前に手が止まってしまうのも無理はありません。
個人事業主でも住宅ローンを組むことはできますが、審査で重視されるのは売上ではなく、経費などを差し引いた後の「所得(確定申告書に記載された利益)」です。
しかも直近1年分だけでなく、数年分の実績を確認されるケースが多いため、住宅ローンの準備は申し込みの前から始まっています。
だからこそ、審査に通るかどうかを漠然と心配する前に、まずは現在の所得でいくら借りられ、悪い年でも返せるかを計算しておきたいところです。
 MIYABI
確定申告書の控えを手元に置き、実際の数字と照らし合わせながら読み進めてみてください。
この記事の結論
- 黒字が続き、悪い年の所得でも返せる額に収まる人は、審査の結果は別として今申し込む価値がある
- 開業直後や所得が落ちた直後、未納・延滞があった人は、1〜2年整えてからのほうが選べる先が増えやすい
- 開業3年未満の人はフラット35(全期間固定金利のローン)、開業3年以上で所得が安定した人は銀行から比べる価値がある

Googleのニュース欄で、@nextの記事が見つけやすくなります。
個人事業主の住宅ローンで会社員と違うのは、見られる数字と年数
個人事業主だからといって、それだけで住宅ローンの対象から外れるわけではありません。
国土交通省による令和7年度の調査では、審査項目に回答した994機関のうち、雇用形態を理由に「自営業者は対象外」としていたのは7機関でした。
この集計には農協や信用金庫なども含まれています。
そのうえで会社員と異なるのは、審査で「見られる数字」と「見られる年数」の2点です。
見られるのは売上ではなく確定申告の所得金額
個人事業主の収入として審査で見られるのは、売上ではなく「所得金額」です。
所得金額とは、売上から経費(事業にかかった費用)などを差し引いた、確定申告書に記載される利益(もうけ)のことを指します。
青色申告(帳簿をつけて行う確定申告)を行っている場合は、青色申告特別控除(最大65万円)を差し引いた後の金額となります。
たとえばフラット35(住宅金融支援機構と金融機関が提供する、全期間固定金利の住宅ローン)でも、給与のみの人の年収は「給与収入」の金額ですが、それ以外の人は事業所得などの「所得金額」が年収とみなされます。
銀行でも同様に、個人事業主の返済能力は一般に所得をもとに審査されます。
つまり、給与600万円の会社員と、売上600万円・経費200万円(所得金額400万円)の個人事業主では、同じ「600万円」でも審査で見られる額が200万円異なることになります。
MIYABIまずは確定申告書の控えを用意し、売上ではなく「所得金額」の欄を確認してみましょう。
1年だけでなく、3年分の所得を見られることが多い
審査で見られるのは前年1年分の所得だけとは限らず、銀行は確定申告書を3年分求める例が多くあります。
一方、フラット35の年収は原則として前年1年分の所得金額をもとに計算しますが、書類は前年と前々年の分を出します。
銀行の審査では、一般に3期(確定申告3回分)連続で黒字であることが求められ、過去3期の平均所得を見て判断されるといわれています。
MIYABI金融機関によっては、3年間のうち最も所得が低い年を基準にされたり、1期でも赤字があると融資が難しかったりするようです。
個人事業主の住宅ローンは銀行とフラット35で条件が違う
個人事業主が申し込める借入先を見極める基準は、金利よりもまず、
- 営業年数(開業してからの年数)や所得に関する条件
- 団信(亡くなったときなどにローンの残りが保険で返される団体信用生命保険)に入らなくても利用できるか
- 自宅兼事務所でも借入の対象になるか
という3つのポイントです。
次の表は公開されている条件をまとめた一例であり、特定の金融機関への申し込みを推奨するものではありません。
確認日はいずれも2026年11月6日です。
| 種類と例 | 営業年数・所得の条件 | 団信 | 自宅兼事務所 |
|---|---|---|---|
| フラット35 | 前の年に起業していれば申込可。1年の返済は年収(所得金額)400万円未満なら30%以下、400万円以上なら35%以下 | 入らなくても使える | 住宅部分が全体の2分の1以上で、事務所は自分で使うなど。借入れは住宅部分だけ |
| りそな銀行(対面の例) | 営業年数3年以上、前年の税込年収100万円以上、年収に占める返済の割合35%以内(2025年2月1日現在の商品概要説明書) | 指定の団信に加入(入らない場合の扱いは申込先に確認) | 店舗部分を併用するローンあり。家族の収入を合わせる形と団信なしは不可 |
| ドコモSMTBネット銀行(ネットの例) | 安定かつ継続した収入(2026年8月3日現在の商品概要説明書) | 加入が条件 | 居住部分が2分の1以上で、店舗部分を自分で使う。土地と建物の全額が対象 |
| auじぶん銀行(ネットの例) | 前年度の申告所得200万円以上 | 加入が条件 | 居住割合にかかわらず不可 |
| PayPay銀行(ネットの例) | 前年度年収200万円以上(2026年11月5日現在) | 加入が条件 | 店舗併用住宅を含め不可 |
このように、ネット銀行か対面の銀行かで一律に決まっているわけではなく、商品ごとに条件が異なります。
MIYABIそのため、自宅を仕事場としても使う予定がある場合は、金利を比較する前に、融資の対象となるかどうかを金融機関へ問い合わせておきましょう。
フラット35は基準が公開され、団信に入らなくても使える
フラット35の特徴は、借りられる額の基準が公開されていることと、完済するまで金利が変わらない全期間固定金利である点です。
2026年11月に借り入れる場合、借入期間21〜35年・融資率(購入価格に対する借入額の割合)9割以下であれば、取扱金融機関の中で最も多い金利は年3.81%となっています。
借入の基準には「総返済負担率(年収に占める年間ローン返済額の割合)」が用いられ、年収400万円未満は30%以下、400万円以上は35%以下と定められています。
また、前の年に起業していれば申し込めるため、2026年に起業した人でも2027年1月から申し込みが可能です。
ただし、申し込みができることと審査に通ることは別です。
収入が続くかが審査されるほか、起業した年の所得は日数をもとに1年分に直して年収にします。
また、団信への加入は任意のため、健康上の理由で加入できない人でも利用可能です。
加入しない場合は金利が0.2%引き下げられますが、万一のときにローンは残ります。
MIYABI一方で、物件が住宅金融支援機構の技術基準を満たしていることを証明する「適合証明書」が必要となり、その検査の手数料は借りる人の負担です。
銀行は金利の選択肢が広く、団信への加入が条件の商品が多い
銀行の住宅ローンは、返済期間中に金利が見直される「変動金利」も選べる点がフラット35との違いです。
たとえば三菱UFJ銀行の2026年11月1日現在の金利は、変動金利が年1.195%、31〜35年の全期間固定が年4.50%で、審査で変わることもあります。
MIYABIまた、銀行は団信への加入を条件にする商品が多くあります。
個人事業主の住宅ローンの必要書類|確定申告書と納税証明書は3年分が目安
個人事業主が住宅ローンを申し込む際は、会社員の源泉徴収票に代わり、確定申告書や納税証明書によって所得を証明します。
本人確認や物件の書類は会社員と同じです。
次の表は所得を証明する主な書類の例です(2026年11月6日時点)。
| 書類 | フラット35 | りそな銀行 | ドコモSMTBネット銀行 |
|---|---|---|---|
| 確定申告書 | 写し(前年と前々年の所得を証明する書類として) | 付表とともに3年分 | 収支内訳書・青色申告決算書を含む一式を3年分 |
| 税務署の納税証明書 | 所得金額用 | その1・その2を3年分 | その1・その2を3年分 |
| そのほかの税の証明 | 審査上の理由で住民税納税証明書など | 事業税納税証明書を3年分 | 保証会社(返済を保証する会社)の審査のときに、その3の2、市県民税・固定資産税の証明 |
| ほかの借入れがあるとき | 借入内容の申出書 | 返済予定表または残高証明書 | 返済予定明細表(ないときは残高と毎月の返済が分かる利用明細など) |
MIYABI追加の書類を求められることもあるため、表は用意の目安として使い、最終的な一覧は申込先でもらいましょう。
納税証明書は「その1」「その2」で証明する中身が違う
納税証明書は税務署で発行される公的な書類で、証明する内容に応じて主に、
- その1:納めるべき税額、実際に納めた税額、未納の税額
- その2:所得金額
- その3:未納の税額がないことの証明
の3つに分かれています。
住民税の証明書は市区町村、事業税の証明書は都道府県で発行されるため、税務署とは別に取得しましょう。
また、発行から3か月以内の書類を求める銀行もあるため、提出用は申し込む時期に合わせて取得しましょう。
MIYABI申し込む前に一度、自分の納税証明書を取得して、未納がないか確認しておきましょう。
確定申告の前後は使える書類が変わる
申し込む月によって、提出できる書類の年が変わります。
フラット35では申込前年の公的証明書をもとに年収を確認しますが、1〜5月ごろは前年分の証明書がまだ発行されない時期のため、金融機関によって取り扱いが異なります。
MIYABIそのため、3月に確定申告を終えた直後に申し込む場合は、どの年の証明書を提出すべきか申込先へ確認しましょう。
個人事業主の住宅ローンはいくら借りられるか|所得からの試算と節税の影響
借りられる額の目安は、基準が公開され、35年同じ金利のまま計算できるフラット35を物差しにすると、自分の所得金額から計算できます。
なお、次の試算はモデルケースであり、実在の人物や平均値ではなく、審査に通る額を示すものでもありません。
試算の前提条件
- 金利:年3.81%のまま変わらない(フラット35の2026年11月の、借入期間21〜35年・融資率9割以下で最も多い金利)
- 返済期間:35年(420回、年齢によっては短くなる)
- 返済方法:元利均等返済(毎月の返済額が一定となる方式)
- ほかの借入れ:なし
所得金額から計算した借入額の上限
所得金額に基準となる返済負担率(30%または35%)を掛けることで年間の返済上限額が分かり、そこから借りられる額の上限を逆算できます。
所得金額ごとの上限と、400万円の段差
たとえば所得金額が500万円の場合、基準の返済負担率は35%となるため年間返済額の上限は175万円となり、借入額の上限は約3,380万円の計算です。
| 所得金額 | 基準 | 1年の返済の上限 | 毎月の返済の上限 | 借入額の上限 |
|---|---|---|---|---|
| 300万円 | 30% | 90万円 | 7万5,000円 | 約1,738万円 |
| 399万円 | 30% | 119万7,000円 | 9万9,750円 | 約2,312万円 |
| 400万円 | 35% | 140万円 | 11万6,667円 | 約2,704万円 |
| 500万円 | 35% | 175万円 | 14万5,833円 | 約3,380万円 |
| 600万円 | 35% | 210万円 | 17万5,000円 | 約4,056万円 |
| 700万円 | 35% | 245万円 | 20万4,167円 | 約4,732万円 |
所得金額が400万円未満になると基準の割合が35%から30%へ下がるため、399万円と400万円では上限が約392万円違います。
これはフラット35の基準から計算した差で、銀行全般には当てはまらず、この差を埋めるために申告を変えるのも禁物です。
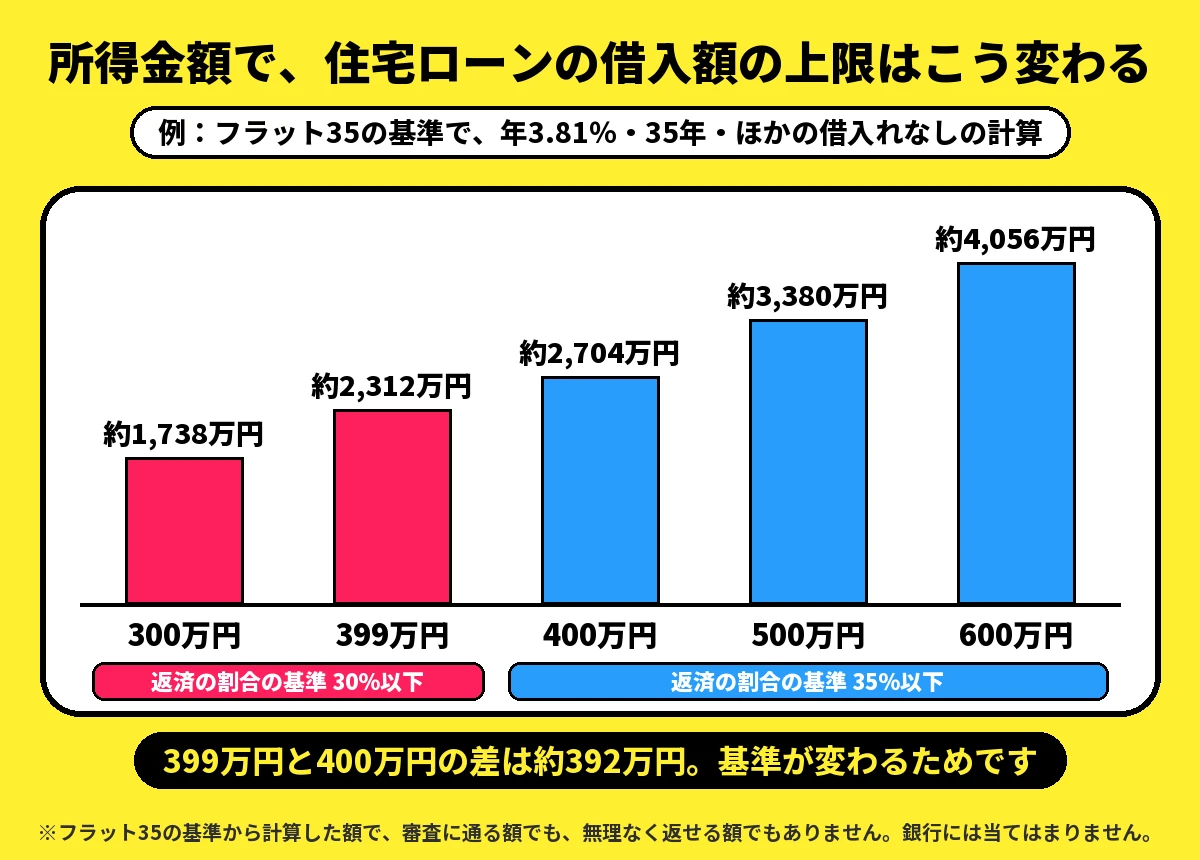
最初の例に戻ると、給与600万円の会社員の上限は約4,056万円で、売上600万円・経費200万円の個人事業主は約2,704万円なので、差は約1,352万円の計算です。
自分の数字で試すなら、年3.81%・35年の場合は借入100万円につき毎月約4,315円なので、毎月の返済の上限をこの額で割ると目安が出ます。
たとえば毎月の返済上限が14万5,833円であれば約33.8倍なので、約3,380万円です。
金利や返済年数を変更して試算したい場合は、フラット35公式サイトの返済額の計算が使えます。
借りたい額から必要な所得を逆算する
希望する借入額がすでに決まっている場合は、その基準を満たすために必要な所得金額を逆算することも可能です。
| 借入額 | 毎月の返済 | 基準に収まる所得金額 |
|---|---|---|
| 2,000万円 | 8万6,290円 | 約345万円 |
| 3,000万円 | 12万9,435円 | 約444万円 |
| 3,500万円 | 15万1,008円 | 約518万円 |
| 4,000万円 | 17万2,580円 | 約592万円 |
| 5,000万円 | 21万5,725円 | 約740万円 |
ただし、ここまでの額は計算上の上限で、無理なく返せる額とは別のものであり、悪い年の計算は後で示します。
希望する借入額に対して所得が足りない場合は、借入額を引き下げるか、配偶者の収入を合わせる形を比べましょう。

銀行の基準はフラット35と同じではない
銀行では同じ所得でも同じ額になるとは限らず、返済の割合を35%以内としながら、計算は銀行所定のルールで行う例があります。
また、銀行以外も含む国土交通省の調査で返済負担率の上限を一律に定めている機関の内訳は、40%以内が81機関、35%以内が57機関、30%以内が43機関と分かれています。
MIYABI銀行で借りられる額は、この計算を目安に申込先の試算で確かめましょう。

3年の所得のどれで見るかで目安は変わる
年ごとの所得に波がある個人事業主の場合、審査でどの年の所得が基準とされるかによって、上限が大きく変動します。
次の表は、直近3年間の所得金額が300万円、500万円、700万円と推移した場合の試算例です。
| どの所得で見るか | 借入額の上限 |
|---|---|
| 最も低い年 300万円 | 約1,738万円 |
| 3年の平均 500万円 | 約3,380万円 |
| 直近の年 700万円 | 約4,732万円 |
MIYABIどの見方をするかは金融機関で違うので、3年分の所得を並べて、一番低い年でも計算してみましょう。
節税で所得を下げると、税金とともに借りられる額の上限も下がる
節税そのものが悪いわけではありませんが、どこで税金を減らしているかによって、住宅ローンへの効き方が変わります。
経費で所得金額が下がるときの税金と上限の減り方
たとえば経費を増やして所得金額が600万円から500万円へ下がった場合、税金は約30万4,000円減りますが、上限は約676万円減る計算です。
税金は、所得控除(基礎控除など、税金を計算する前に所得から差し引ける分)の合計を150万円と置いた単純な計算です。
所得税(復興特別所得税を含む)と住民税10%のみを対象とし、国民健康保険料や個人事業税は含めていないため、実際の減り方は自治体や個別の状況によって異なります。
| 所得金額の変化 | 税金の減り | 借入額の上限の減り | 毎月の返済の枠の減り |
|---|---|---|---|
| 600万円→500万円 | 約30万4,000円 | 約676万円 | 2万9,167円 |
| 500万円→400万円 | 約22万3,000円 | 約676万円 | 2万9,167円 |
さらに、節税のために100万円の経費を実際に支出した場合、税金が約30万4,000円安くなったとしても、手元のお金は約69万6,000円減ります。
また、青色申告特別控除の65万円も所得金額を下げるので、上限で見ると約439万円分にあたります。
MIYABIもっとも、上限は借りるときの枠に過ぎないため、希望する借入額に届いているのであれば、これまでの節税方針を見直す必要はありません。
所得控除は所得金額そのものを下げない
小規模企業共済(個人事業主の退職金の共済)やiDeCo(個人型確定拠出年金)の掛金は、所得金額を出した後に引く所得控除なので、所得金額の欄は下がりません。
たとえば所得金額600万円を維持したまま所得控除が60万円増えた場合、同様の試算で税金は約18万3,000円安くなりますが、フラット35の基準の計算は変わりません。
ただし、掛金の分だけ手元のお金は減ります。
iDeCoは原則60歳まで資金を引き出せず、運用次第では元本割れのリスクもあります。
また、小規模企業共済も掛金を納めて20年未満で自分から解約すると、受け取る額が掛金の合計を下回ります。
MIYABIそのため、加入の検討や掛金の金額設定は手元の資金繰りを踏まえて税理士に相談し、銀行で所得をどう見るかは申込先に聞きましょう。
審査のために申告を実態と変えない
確定申告は事業実態に基づいて正しく行い、審査のために所得を多く申告したり、売上や経費を書き換えたりしてはいけません。
虚偽の申告によって融資を受ける行為は犯罪になり得るうえ、契約違反として残りの一括返済を求められることもあります。
一方で、希望する借入額に届かないからといって、節税を一律にやめる必要はありません。
MIYABI実態どおりの申告を前提に、次の申告で所得や税金がどうなるかを、申し込む予定と合わせて税理士に早めに相談しましょう。
個人事業主の住宅ローンで不利になりやすい所と申し込み前の対策
審査基準の中身は公開されておらず、公開されているのは見られる項目までです。
国土交通省の調査(994機関、複数回答)で、審査項目にしている機関の割合は、
- 健康状態:96.1%
- 年収:94.2%
- 返済負担率:90.9%
- カードローンなどのほかの債務や返済履歴:72.5%
- 業種:47.3%
などです。
MIYABIただし、どの業種が有利かまでは明かされていないため、まずは自分で対策できるポイントから優先して整えていきましょう。
税金や年金の未納は申し込む前に解消する
税金や年金・健康保険料に未納がある場合は、申し込む前に納付を済ませておきましょう。
税金の未納は納税証明書のその1に載り、保証会社の審査でその3の2(未納がないことの証明)を求める例もあるため、書類で分かります。
こうした未納があると、一般に「住宅ローンの返済も滞るのではないか」と判断されかねません。
そのため、未納分を納めたうえで、改めて納税証明書を取得して提出するようにしましょう。
MIYABIすぐに全額を支払うのが難しい場合は、税務署や年金事務所、市区町村の窓口へ先に相談しましょう。
事業用の借入やほかのローンは返済の枠を減らす
ほかの返済があると、その分だけ借りられる額は減ります。
フラット35の総返済負担率の計算には、自動車ローンやカードローンのほか、分割払いやリボ払いも含まれます。
また、事業用ローンも含める案内の例(ネット銀行のフラット35)があり、扱いは金融機関で違うので申込先に聞きましょう。
試算上では、毎月5万円の返済で上限が約1,159万円減り、所得金額500万円なら約3,380万円が約2,221万円になります。
さらに、一般に借入れの件数や借入総額が多いほど、審査で不利になる傾向があります。
対策としては、手元の資金を残せる範囲で借入れを終え、リボ払いや分割払いを見直すことです。
MIYABIただし、借入れを隠してはいけないので、事業用も含めて借入状況や毎月の返済額を一覧にまとめ、申し込み時にきちんと申告しましょう。
開業間もない人は使える種類が限られる
開業してからの年数によって、申し込める金融機関やローンの選択肢は異なります。
たとえば2025年8月に開業した場合、フラット35であれば現在でも申し込めますが、営業年数3年以上を条件にする銀行は、単純に数えて2028年8月からです。
ただし、確定申告を1度も終えていない時期は、所得を示す書類がそろいません。
また、確定申告が1期分だけのときに、最近の事業の状況が分かる資料を足す銀行もあります。
MIYABI独立直前や独立した直後に申し込む人は、前職での給与所得がどのように考慮されるかを申込先に聞きましょう。
赤字の年があるときは黒字に戻ってから申し込む
1期でも赤字があると難しい金融機関があるといわれるため、赤字を出した直後の申し込みは避けたほうが無難です。
MIYABI事業を黒字に戻してからのほうが、比べられる先は増えます。
延滞の記録があるときは信用情報を開示して確かめる
クレジットカードや各種ローンの支払いに遅れが生じると、その履歴は信用情報(契約内容や返済状況の記録)に残ります。
信用情報は本人が開示(記録の取り寄せ)できるので、心当たりがある人は申し込む前に確かめましょう。
MIYABI延滞などの記録は契約終了後も5年ほど残る機関があるため、開示先で正確な情報を把握し、以後の支払いを遅らせないようにしましょう。
個人事業主の住宅ローンにかかる費用と自己資金|毎月の返済と諸費用の目安

住宅ローンにかかる費用は、「毎月の返済額」と「借入時にかかる諸費用」の2つに分かれます。
ここでは、借入額3,000万円・返済期間35年の例で通して示します。
毎月の返済は金利と団信で変わる
フラット35で年3.81%の場合、毎月の返済額は12万9,435円、総返済額は5,436万2,700円となります。
団信と銀行の金利で変わる毎月の額
団信に入らない年3.61%なら毎月12万5,907円で3,528円下がりますが、万一のときにローンは残ります。
反対に、がんなどの保障を手厚くした「新3大疾病付」で年4.05%を選ぶと、毎月の返済額は13万3,734円になります。
銀行の例では、全期間固定の年4.50%で毎月14万1,977円、変動金利の年1.195%が35年変わらないと置くと毎月8万7,439円です。
変動金利は金利の上昇と売上の落ち込みが重なる年も計算する
変動金利は将来変わるため、毎月8万7,439円をそのまま家計の計画には使えません。
たとえば、借りた時から金利が1%高い年2.195%と置くと毎月10万2,407円、2%高い年3.195%と置くと毎月11万8,745円です。
所得金額が300万円の年であれば、所得に対する返済額の割合はそれぞれ41.0%、47.5%に達します。
MIYABI所得が波打つ人が変動金利を選ぶなら、金利の上昇と売上の落ち込みが重なる年をこうして計算しておきましょう。
借りるときの諸費用は手数料の型で大きく変わる
3,000万円を借り入れる場合、事務手数料や税金などの諸費用は38万円〜76万5,000円ほどが目安となります。
その内訳は、金融機関への事務手数料や保証会社への保証料、および登記等にかかる税金です。
| 費用 | 金額 | 計算のもと |
|---|---|---|
| 事務手数料・保証料 | 33万円〜71万5,000円 | 定率1.10%(楽天銀行のフラット35、同行を返済口座にする場合)または定額33万円の例が33万円、定率2.2%の例が66万円、保証料型(三井住友信託銀行)が約65万円、2.2%に保証会社手数料5万5,000円(りそな銀行)が71万5,000円 |
| 印紙税 | 2万円 | 契約金額1,000万円超5,000万円以下。電子契約なら不要の例あり |
| 抵当権を付ける登記の登録免許税 | 3万円 | 借入額の0.1%。令和9年3月31日まで、床面積50㎡以上などの要件あり |
| 合計 | 38万円〜76万5,000円 | このほかに司法書士の報酬、所有権の登記、火災保険、不動産取得税、フラット35の検査手数料がかかる |
費用の幅の主な要因は手数料の型の違いです。
表の金額より初期費用を抑えられる型もありますが、そのぶん金利が高い場合があります。
たとえば手数料0円の型には、金利に年0.3%を上乗せする例があります。
借入額3,000万円・35年返済で、先ほどの変動金利(年1.195%)が変わらないと仮定すると、0.3%上乗せによる負担増は毎月4,343円です。
これは約13年で定率手数料(2.2%=66万円)の金額と並び、35年間では総額で約182万円多く支払う計算になります。
ただし、借りるときの66万円を手元に残せるので、運転資金(事業を回すための手元のお金)を優先する人は総額と見比べて決めましょう。
MIYABIなお、司法書士の報酬などは物件によって異なるため、不動産会社が提示する諸費用見積もりで事前に確認しておきましょう。
自己資金は頭金と事業の運転資金を分けて考える
頭金の金額は、事業に必要な運転資金を確保したうえで決めましょう。
次の表は、3,500万円の家を35年で買う例で、頭金を変えて比べたものです。
| 頭金 | 借入額 | 金利 | 毎月の返済 | 所得500万円での割合 | 所得600万円での割合 |
|---|---|---|---|---|---|
| なし | 3,500万円 | 年3.92%(融資率9割超) | 15万3,296円 | 36.8% | 30.7% |
| 350万円 | 3,150万円 | 年3.81% | 13万5,907円 | 32.6% | 27.2% |
| 500万円 | 3,000万円 | 年3.81% | 12万9,435円 | 31.1% | 25.9% |
頭金がないと金利が上がり、所得金額500万円では返済の割合が36.8%となって、フラット35の基準の35%を超えます。
ただし、同じ所得500万円・頭金なしでも基準の35%に収まる借入額は、年3.92%で約3,330万円です。
そのため、物件価格を約170万円下げれば計算上は収まります。
手元の資金は事業と家計の両方の備えになるので、事業の数か月分の支払い資金は頭金に充てず、手元に残しておきたいところです。
そのため私なら、基準に収めるためだけに運転資金を頭金へ回す前に、まずは購入する住宅の価格を下げる選択肢を比較検討します。
MIYABI一方、運転資金を残したうえでなお資金に余裕がある人なら、頭金を入れて年3.81%で借りる選び方も合います。
個人事業主が住宅ローンを組むメリット・デメリット
メリットは、住宅ローン控除を使えることと、条件を満たせば自宅の一部を事務所にできることです。
一方のデメリットは、働けなくなった期間の収入減や事業所得の変動に対して、自分自身で備えなければならないことです。
メリットは住宅ローン控除と、自宅の一部を事務所にできること
どちらにも、会社員と違う手続きや線引きがあります。
住宅ローン控除は毎年の確定申告で受ける
住宅ローン控除(年末のローン残高の0.7%を税金から差し引く制度)は個人事業主も利用可能で、年間の合計所得金額が2,000万円以下であることなどが適用条件となります。
会社員は2年目から勤務先の年末調整で済みますが、個人事業主は毎年の確定申告で手続きします。
ただし、控除できるのは実際に納めた税金の額までであり、住民税から差し引ける金額にも上限が設けられています。
所得控除の合計を150万円と想定した場合、1年間に控除できる上限額の目安は、所得金額300万円で15万円、400万円で25万円、500万円で37万円となります。
MIYABIそのため、経費計上などで所得を低めに抑えている人は、控除枠を使い切れない年が出てくる可能性があります。
自宅兼事務所の控除は居住用の割合で決まる
自宅の一部を事務所にする場合は、床面積の2分の1以上を自分が住むために使うことが控除の条件で、判定は事務所も含めた建物全体の床面積で行います。
控除の対象は住む部分だけですが、おおむね90%以上が住む部分なら全部を居住用として扱えます。
次の表は、年末残高が2,000万円で、残高の上限内に収まっているケースの具体例です。
| 居住用の割合 | 控除の対象の残高 | 1年の控除 |
|---|---|---|
| 100%(おおむね90%以上を含む) | 2,000万円 | 14万円 |
| 80% | 1,600万円 | 11万2,000円 |
| 50% | 1,000万円 | 7万円 |
事務所の割合が増えるほど控除は減るので、自分の間取りの判定は税務署で確かめましょう。
事務所部分の経費は区分できる金額だけ
自宅にかかる費用のうち経費として計上できるのは、取引記録などから業務に直接必要だったと明確に区分できる金額に限られます。
そのため、事業で使用している面積や時間の記録を日頃から残しておきましょう。
MIYABIまた、経費にする割合が増えると所得金額が下がり、借りられる額にも響くので、実際の使い方に合う割合を税理士に相談しましょう。
デメリットは働けない間の収入と、所得の波を自分で備えること
どちらのリスクも、会社員のように給与や制度で受け止めてもらえず、住宅ローンを事業用資金に流用することも認められていません。
団信でなくなるのはローンで、休む間の収入は別
標準の団信でローンの残りがなくなるのは、銀行の例では亡くなったときと所定の高度障害状態(約款で決められた重い障害)のときです。
フラット35に付く新機構団信は、亡くなったときと、身体障害者手帳1級・2級に当たる身体障害のときです。
つまり、病気やケガで休んでいるだけなら、返済は続きます。
会社員の健康保険には休職中の生活を支える傷病手当金がありますが、国民健康保険の傷病手当金は市区町村が条例で任意に定める給付にとどまります。
MIYABIそのため、自分の市区町村の国保窓口で傷病手当金の有無を確認したうえで、予備の貯蓄や休業リスクに備える保険を比較・検討しておきましょう。
銀行の団信には全疾病保障のように、所定の就業不能状態になった際に月々の返済額相当の保険金が支払われる商品もありますが、加入と支払いには条件があります。
所得が落ちても返済額は変わらない
3,000万円を年3.81%・35年で借りると1年の返済は155万3,220円で、所得が変わっても同じです。
| 所得金額 | 返済の割合 |
|---|---|
| 700万円 | 22.2% |
| 600万円 | 25.9% |
| 500万円 | 31.1% |
| 400万円 | 38.8% |
| 300万円 | 51.8% |
| 200万円 | 77.7% |
所得金額500万円で31.1%だった返済が、300万円に落ちると51.8%まで重くなります。
しかも所得金額は手取りではなく、節税の試算と同じ前提で税金と返済を引くと、残りは500万円で約282万円、300万円で約122万円です。
300万円の年の残りは月にすると約10万円で、ここから社会保険料(国民健康保険料と国民年金)と生活費を払います。
私が一番低い年の数字で確かめたいのは、35年という長い期間の間には事業環境も家族の形も変化するからです。
もしその一番厳しい年の収入で日々の生活が成り立たないようであれば、基準を満たしていても借入額を下げて考えます。
また、個人事業主は売上が月ごとに変動するため、住宅ローン返済の6〜12か月分(約78万〜155万円)を事業資金とは別枠で確保しておくと、悪い月を受け止めやすくなります。
なお、この月数は公式の基準ではなく、編集上の目安です。
さらに、家計からはローン返済のほかに固定資産税や将来の修繕費なども出ていくため、これらも同じ所得の低い年の家計収支に含めて計算しましょう。
MIYABIもし返済が難しいと感じたときは、延滞する前に借入先の金融機関へ相談しましょう。
住宅ローンを事業の資金には使えない
住宅ローンの使い道は住む家の取得で、事業の資金や車の購入費を上乗せすることは認められません。
また、要件を満たして自宅の一部を事務所とする形態とは異なり、建物全体を事務所として使用することも認められません。
MIYABI違反すると残りを一括で返すよう求められることがあるため、事業の資金は事業用の借入れで別に考えましょう。
個人事業主の住宅ローンが向いている人と、1〜2年準備したい人
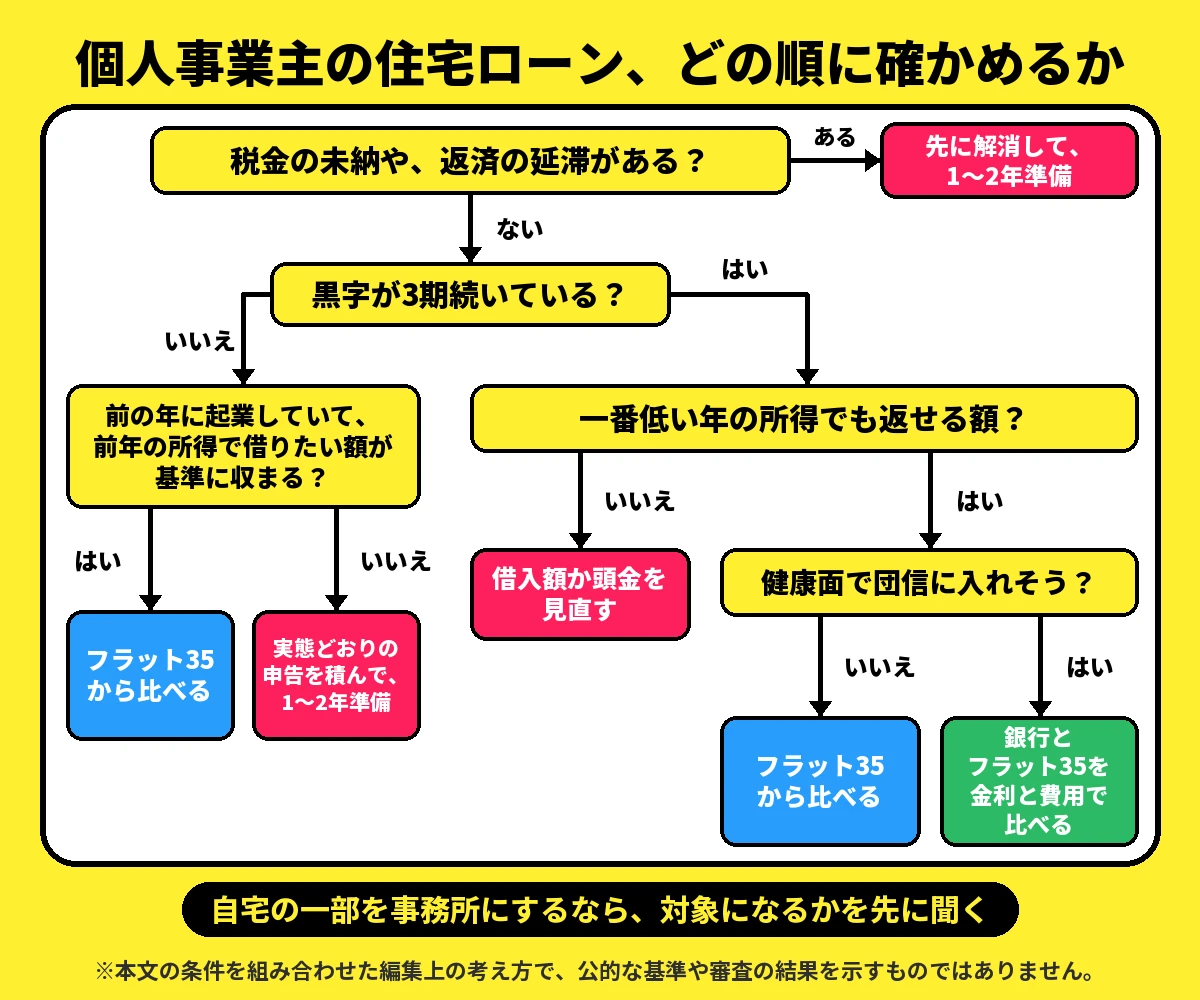
今申し込むかどうかは、次の順番でチェックしていきましょう。
- 税金や各種支払いに未納・延滞がないか
- 直近3年間の所得で黒字を維持できているか
- 一番低い年の所得でも返せる額か
ここからは編集上の判断で、公的な基準や審査の結果を示すものではありません。
今申し込む価値がある個人事業主
上の3つに問題がなく、さらに事業の借入れと返済を説明でき、運転資金を別に残せる人は、今申し込む価値があります。
MIYABIただし、これは審査に通るという意味ではなく、申し込むための前提条件が整っているという意味です。
1〜2年準備してから申し込むほうがよい個人事業主
次の項目に当てはまる場合は、1〜2年整えてからのほうが、借入先の選択肢が広がりやすくなります。
- 開業して間もなく、確定申告の実績年数が不足している
- 直近の所得が大幅に減少している、または赤字決算の直後である
- 税金や各種ローンの未納・延滞を解消したばかりである
- 希望借入額に対して所得が不足しており、事業用借入れの負担が大きい
準備期間中は、実態どおりの申告を積みながら、既存の借入れをできる限り減らし、頭金を貯めていきましょう。
MIYABIただし、準備期間を延ばすほど借りられる年数が短くなる年齢の人は、年齢の上限も合わせて見ておきましょう。
どの種類から比べるかは条件で決める
ここで挙げるのは最初に比べる先で、ほかを見なくてよいという意味ではありません。
フラット35から比べる価値がある人
開業3年未満で前の年には起業していた人や、健康上の理由で団体信用生命保険(団信)への加入に不安がある人は、まずフラット35から比較してみる価値があります。
また、返済額を35年固定で見通したい人にも合います。
ただし、金利水準は銀行の変動金利より高めになるケースが多く、物件の適合証明書も必要となります。
銀行から比べる価値がある人
営業年数が3年以上で所得が安定し、団信に入れる人は、銀行から比べる価値があります。
MIYABI特に金利負担をできるだけ抑えたい人に向いていますが、変動金利を選ぶ場合は、金利が上がっても払える余裕が前提です。
業種より事業の形で考える
業種ごとの基準は公開されていないので、業種よりも事業の形で考えましょう。
受注が年で大きく動く事業なら、3年の中で低い年の所得で計算しましょう。
店舗や車両を借入れで持つ事業なら、その返済を引いた枠を先に計算しましょう。
MIYABI自宅で仕事をする事業なら、事務所の広さは、仕事の形が変わったときに住まいとして使えるかも見て決めたいところです。
【Q&A】個人事業主の住宅ローンの所得の見方と法人成りの疑問に答える
所得の計算方法や法人成りへの影響など、申し込む前に迷いやすい点をQ&Aで整理します。
終わりに|個人事業主の住宅ローンは悪い年の所得で決める
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
個人事業主が住宅ローンを組む際は、審査に通るかどうかを気にする前に、悪い年の所得でも返せる額かどうかで考えると、借りすぎを防ぐことができます。
具体的に検討を進める手順は、次のとおりです。
- 確定申告書の控えを直近3年分並べ、所得金額を確認する
- 一番低い年で、借りられる額と返済の割合を計算する
- 税金などの未納を解消し、既存の借入れを整理する
- 開業年数や団信、自宅兼事務所といった条件を踏まえて、2つの種類を比べる
黒字が3期続いて悪い年でも返せるなら今申し込む価値があり、所得が落ちた直後や未納・延滞があるなら1〜2年整えたほうが選べる先は増えやすくなります。
また、開業3年未満の人や健康面に不安があるならフラット35から、営業年数と所得が安定していて金利をできるだけ抑えたいなら銀行から比べる価値があります。
MIYABI次に確定申告の控えを出すときは、所得金額の欄に付せんを貼り、一番低い年の数字で毎月の返済を計算してみてください。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構【フラット35】「最新の金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:総返済負担率はどのように算定すればよいですか」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3222.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:年収は何で確認すればいいですか」「https://jhffaq.jp/jhffaq/flat35/web/knowledge394.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:最近自営業として起業したのですが、申込みできますか?」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3265.html」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「融資手続・必要書類」「https://www.flat35.com/loan/lineup/flat35/flow_cyuko.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:申込時に必要な書類は何ですか?」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3351.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:団信に加入しない場合の金利」「https://jhffaq.jp/jhffaq/flat35/web/knowledge344.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:店舗や事務所を併用する住宅」「https://jhffaq.jp/jhffaq/flat35/web/knowledge314.html」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「不適正利用に巻き込まれないために」「https://www.flat35.com/hajimete/guide_caution.html」確認日:2026年11月6日
- 住宅金融支援機構「よくある質問:不適正利用」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3152.html」確認日:2026年11月6日
- 住宅金融支援機構【フラット35】「借入希望金額から返済額を計算」「https://www.flat35.com/simulation/simu_01.html」確認日:2026年11月6日
- りそな銀行「住宅ローン 商品概要説明書」「https://www.resonabank.co.jp/pdf/housing.pdf」確認日:2026年11月6日
- りそな銀行「よくあるご質問:借入可能な勤続年数は何年ですか?」「https://www.resonabank.co.jp/kojin/jutaku/faq/faq_jutaku_0078.html」確認日:2026年11月6日
- りそな銀行「お申込みに必要な書類」「https://www.resonabank.co.jp/kojin/jutaku/documents.html」確認日:2026年11月6日
- りそな銀行「お申込みに必要な書類(一覧)」「https://www.resonabank.co.jp/pdf/documents.pdf」確認日:2026年11月6日
- ドコモSMTBネット銀行「正式審査お申込時の必要書類」「https://www.netbk.co.jp/contents/lineup/home-loan/web/doc/apply/」確認日:2026年11月6日
- ドコモSMTBネット銀行「よくあるご質問:店舗併用」「https://help.netbk.co.jp/faq_detail.html?id=1683」確認日:2026年11月6日
- ドコモSMTBネット銀行「よくあるご質問:融資額と年収」「https://help.netbk.co.jp/faq_detail.html?id=3943」確認日:2026年11月6日
- ドコモSMTBネット銀行「商品概要説明書(住宅ローンプラス)」「https://www.netbk.co.jp/contents/resources/pdf/gaiyo_hl_plus.pdf」確認日:2026年11月6日
- auじぶん銀行「住宅ローン 商品詳細」「https://www.jibunbank.co.jp/products/homeloan/plan_detail/」確認日:2026年11月6日
- auじぶん銀行「住宅ローン お申込みにあたって」「https://www.jibunbank.co.jp/products/homeloan/mypage/article/」確認日:2026年11月6日
- auじぶん銀行「よくあるご質問:店舗併用物件」「https://help.jibunbank.co.jp/faq_detail.html?id=1954」確認日:2026年11月6日
- auじぶん銀行「個人事業主でも住宅ローンの借入れは可能!」「https://www.jibunbank.co.jp/column/article/00427/」確認日:2026年11月6日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月6日
- 三井住友銀行「個人事業主が住宅ローンを借りるためのポイント」「https://www.smbc.co.jp/kojin/jutaku_loan/column/solo-proprietorship/」確認日:2026年11月6日
- 三井住友銀行「住宅ローン申込時必要書類チェックシート」「https://www.smbc.co.jp/kojin/jutaku_loan/shinki/shorui/resources/pdf/checks.pdf」確認日:2026年11月6日
- 三井住友銀行「WEB申込専用住宅ローン」「https://www.smbc.co.jp/kojin/jutaku_loan/shouhin/web_jutaku/」確認日:2026年11月6日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月6日
- 三菱UFJ銀行「住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/jloan/pdf/jl_setsumei_02.pdf」確認日:2026年11月6日
- 三菱UFJ銀行「住宅ローン 申込書類」「https://homeloan.bk.mufg.jp/pdf_download/pdf/omoushikomi.pdf」確認日:2026年11月6日
- 楽天銀行「フラット35」「https://www.rakuten-bank.co.jp/home-loan/flat35/」確認日:2026年11月6日
- 三井住友信託銀行「商品概要説明書 住宅ローン〈住まいのアシスト〉」「https://www.smtb.jp/-/media/tb/personal/loan/pdf/house.pdf」確認日:2026年11月6日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月6日
- 国税庁「租税特別措置法第41条関係 通達」「https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/801226/sinkoku/57/41/01.htm」確認日:2026年11月6日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月6日
- 国税庁「No.2072 青色申告特別控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm」確認日:2026年11月6日
- 国税庁「No.1100 所得控除のあらまし」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm」確認日:2026年11月6日
- 国税庁「No.1135 小規模企業共済等掛金控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm」確認日:2026年11月6日
- 国税庁「No.2210 やさしい必要経費の知識」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm」確認日:2026年11月6日
- 国税庁「納税証明書の交付請求手続」「https://www.nta.go.jp/taxes/nozei/nozei-shomei/01.htm」確認日:2026年11月6日
- 国税庁「No.7140 印紙税額の一覧表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年11月6日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月6日
- 総務省「個人住民税の住宅ローン控除」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html」確認日:2026年11月6日
- 住宅金融支援機構「新機構団信の加入要件・保障内容」「https://www.jhf.go.jp/danshin_menu/shin-danshin/kanyuu.html」確認日:2026年11月6日
- りそな銀行「団体信用生命保険(団信)」「https://www.resonabank.co.jp/kojin/jutaku/danshin/index.html」確認日:2026年11月6日
- 中小企業基盤整備機構「共済金(解約手当金)が掛金合計額を下回ることはありますか?」「https://kyosai-faq.smrj.go.jp/skyosai/index.php?action=faq&cat=25&id=265&artlang=ja」確認日:2026年11月6日
- iDeCo公式サイト「iDeCoの特徴」「https://www.ideco-koushiki.jp/guide/」確認日:2026年11月6日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査」「https://www.mlit.go.jp/report/press/content/001991057.pdf」確認日:2026年11月6日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 正誤表」「https://www.mlit.go.jp/jutakukentiku/house/content/002004971.pdf」確認日:2026年11月6日
- 全国健康保険協会「傷病手当金」「https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html」確認日:2026年11月6日
- 北海道 国保医療課「傷病手当金の支給について」「https://www.pref.hokkaido.lg.jp/hf/kki/112320.html」確認日:2026年11月6日
- シー・アイ・シー「信用情報は、どのくらいの期間CICに登録されていますか?」「https://www.cic.co.jp/faq/detail/1105.html」確認日:2026年11月6日
- 楽天銀行「住宅ローン」「https://www.rakuten-bank.co.jp/home-loan/」確認日:2026年11月6日
- 青森みちのく銀行「金銭消費貸借契約証書(変動金利型住宅ローン)」「https://am-bk.co.jp/guide/aboutus/kitei/pdf/loan/4205.pdf」確認日:2026年11月6日