
セカンドハウスローンとは?自宅用との違いと金利・費用の差、年収の目安と借りる価値がある人
この記事で分かること
- セカンドハウスローンで購入できる物件と、自宅用住宅ローンとの違い(金利・控除・賃貸利用の可否)
- 借入額2,000万円・返済期間20年で自宅用より負担が増える金額と、自宅のローンがある場合の借入可能額の目安
- 主な取り扱い金融機関の利用条件と、セカンドハウスローンを借りる価値がある人・ない人の特徴
「週末を過ごす家がほしいけど、住宅ローンってもう1本組めるの・・・?」
二拠点生活や週末用の住まいを検討し始めた際、多くの方がまず思い浮かべるのは、自宅を購入したときと同じ住宅ローンではないでしょうか。
しかし、自宅用の住宅ローンは借りる本人が普段暮らす家のためのもので、2軒目の住まいには「セカンドハウスローン」と呼ばれる専用のローンを利用します。
自分や家族が利用する住宅であれば対象となりますが、自宅用ローンに比べて金利が高めに設定されており、住宅ローン控除(年末のローン残高に応じて所得税などが安くなる制度)も利用できません。
そのため、借りる価値があるのは、自宅のローンと合わせても返済に余裕があり、2軒目に自分や家族が実際に住み続ける人です。
 MIYABI
源泉徴収票と自宅ローンの返済予定表をお手元に用意して読み進めると、途中の試算に自分の数字をそのまま当てはめられます。
この記事の結論
- セカンドハウスローンを利用する価値があるのは、自宅のローンと合算しても返済に余裕があり、2軒目の住まいに自分や家族が実際に住み続ける人
- 自宅用より金利が高い分、三菱UFJ銀行の2026年10月の変動金利で2,000万円を20年借りると、金利が変わらなければ返す総額は約178万円多くなる
- 一方、第三者に貸し出して家賃収入を得る目的の住宅には利用できないため、使わない時期に貸して返済の足しにしたい人には向かない

Googleのニュース欄で、@nextの記事が見つけやすくなります。
セカンドハウスローンとは|自分や家族が住む2軒目の家を買うための住宅ローン
セカンドハウスローンとは、現在の住まいとは別に、自分や家族が暮らす2軒目の家を購入するための住宅ローンです。
「セカンドハウス」とは、週末や休暇を過ごす家のように、普段の住まいとは別に、自分が住むために持つ2軒目の家のことです。
また、借入時の金利が完済まで変わらない住宅ローン「フラット35」は、自宅用と同じ商品のまま、セカンドハウスを購入する際にも利用可能です。
借入の仕組みは自宅用の住宅ローンと同様で、長期にわたって毎月返済を行います。
万が一返済できなくなった場合に備えて、購入物件には抵当権(金融機関がその家を売却し、貸した資金を回収できる権利)が設定されます。
セカンドハウスローンの対象は、自分が住む家と家族が住む家
セカンドハウスローンで購入できるのは、自分が週末などに過ごす家や、親や子どもといった家族が暮らす家です。
どちらも「人が住む家」であることが条件となりますが、具体的にどこまでを対象とするかは金融機関によって基準が異なります。
MIYABIそのため、事前審査(本審査の前に、融資を受けられる見込みがあるかを金融機関に確認してもらう審査)を申し込む際は、誰がどのくらいの頻度で住むのかを正確に伝えましょう。
自分が住む家なら、週末の家・二拠点の拠点・別荘が対象
自分が住む家として対象になるのは、たとえば以下のような住まいです。
- 週末や休暇を過ごすための家
- 都市と地方を行き来する二拠点生活の拠点となる家
- 自分で利用する別荘
このように、普段の住まいとは別に、本人が実際に滞在・居住して利用する家が該当します。
平日の仕事のために過ごす職場の近くの家も本人が住む家に含まれますが、融資の対象となるかは金融機関によって異なるため、事前審査で確認しておきましょう。
家族が住む家なら、三菱UFJ銀行では自宅用と同じ金利で借りられる
三菱UFJ銀行のセカンド住宅ローンでは、家族が住む家であれば自宅用の住宅ローンと同じ金利が適用され、自宅用より高い金利になるのは自分が利用するセカンドハウスや別荘のみとなっています。
人に貸す家は、セカンドハウスローンの対象外
セカンドハウスローンは、第三者に貸して家賃収入を得る目的の家には利用できません。
MIYABI自分が使わない時期だけ賃貸に出すつもりの場合も同様で、賃貸を検討している場合の借入方法とあわせて、「セカンドハウスローンと賃貸の注意点」のパートで説明します。
セカンドハウスローンの特徴|自宅用の住宅ローンとの違いは金利・控除・審査・扱う金融機関
自宅用の住宅ローンと比較すると、対象となる物件の用途だけでなく、主に次の表にある4つの点でも違いがあります。
| 項目 | 自宅用の住宅ローン | セカンドハウスローン |
|---|---|---|
| 使う家 | 借りる本人が普段暮らす家 | 自分が週末などに住む家、家族が住む家 |
| 金利 | 各金融機関の住宅ローン金利 | 自宅用より高め(フラット35は自宅用と同じ金利) |
| 住宅ローン控除 | 条件を満たせば使える | 使えない |
| 審査で見る返済 | 今あるすべての借入れの返済 | 自宅のローンも含めた、すべての借入れの返済 |
| 扱う金融機関 | 多い | 少なく、年収や自宅の所有などの条件が付くことがある |
このうち、実際の返済負担の差に直結するのは金利と住宅ローン控除です。
MIYABI残る2点は借入の可否や借入可能額に関わるため、「取り扱い金融機関と年収の目安」の章で扱います。
セカンドハウスローンの金利は自宅用より高め|上乗せの幅は金融機関で違う
2026年10月時点の借入金利で比較すると、三菱UFJ銀行やイオン銀行のセカンドハウスローンは、同じ銀行の自宅用住宅ローンより年0.7〜0.8%高く設定されています。
このように自宅用の金利に加算される分を「上乗せ金利」と呼び、三菱UFJ銀行では自宅用の金利に年0.8%を上乗せする仕組みになっています。
一方、イオン銀行は店頭表示利率(基準となる金利)からの引き下げ幅によって金利が決まります。
セカンドハウスローンは自宅用よりも引き下げ幅が小さいため、その分適用される金利が高くなります。
これに対し、フラット35はセカンドハウスであっても自宅用と同じ金利が適用されるため、上乗せ金利はありません。
ただし、フラット35は完済まで金利が変わらない全期間固定金利のため、借入後に金利が見直される変動金利と比べると金利水準は高めです。
2026年10月時点の借入金利について、フラット35を取り扱う金融機関の一つである楽天銀行を例に比較すると、次のとおりです。
| 金融機関 | 自宅用の住宅ローン | セカンドハウスローン | 差 |
|---|---|---|---|
| 三菱UFJ銀行(変動金利) | 年1.195% | 年1.995% | 年0.8% |
| イオン銀行(変動金利) | 年1.04% | 年1.74% | 年0.7% |
| フラット35(楽天銀行・返済期間15〜20年) | 年3.51% | 年3.51% | なし |
なお、イオン銀行の引き下げ幅は審査結果によって決まるため、実際の適用金利が表の数値より高くなる場合があります。
MIYABI表に記載した金利は毎月見直されるため、比較する際は申し込みを行う月の最新金利を使い、変動金利同士など同じ金利タイプでそろえ、事務手数料も含めた総額で判断しましょう。
セカンドハウスローンでは住宅ローン控除が使えない|対象は主に住む1軒だけ
セカンドハウスローンで購入した住宅は、住宅ローン控除の対象外です。
住宅ローン控除は、複数の住宅を所有している場合、「主として住んでいる1軒」のみが対象となるため、週末の滞在などに使う2軒目の住宅には適用されません。
MIYABIなお、生活の拠点が現在の自宅のままであれば、自宅で受けている住宅ローン控除はそのまま継続して利用できます。
住宅ローン控除が受けられる期間や詳しい適用要件については、こちらの記事でご確認いただけます。
セカンドハウスローンのコスト|上乗せ金利の利息・諸費用・2軒分の維持費がかかる
セカンドハウスローンを利用して2軒目の物件を購入すると、自宅用と比べて金利が高めに設定されている分、利息の負担が増加します。
さらに、借入時の諸費用に加えて、2軒分の維持費もかかってきます。
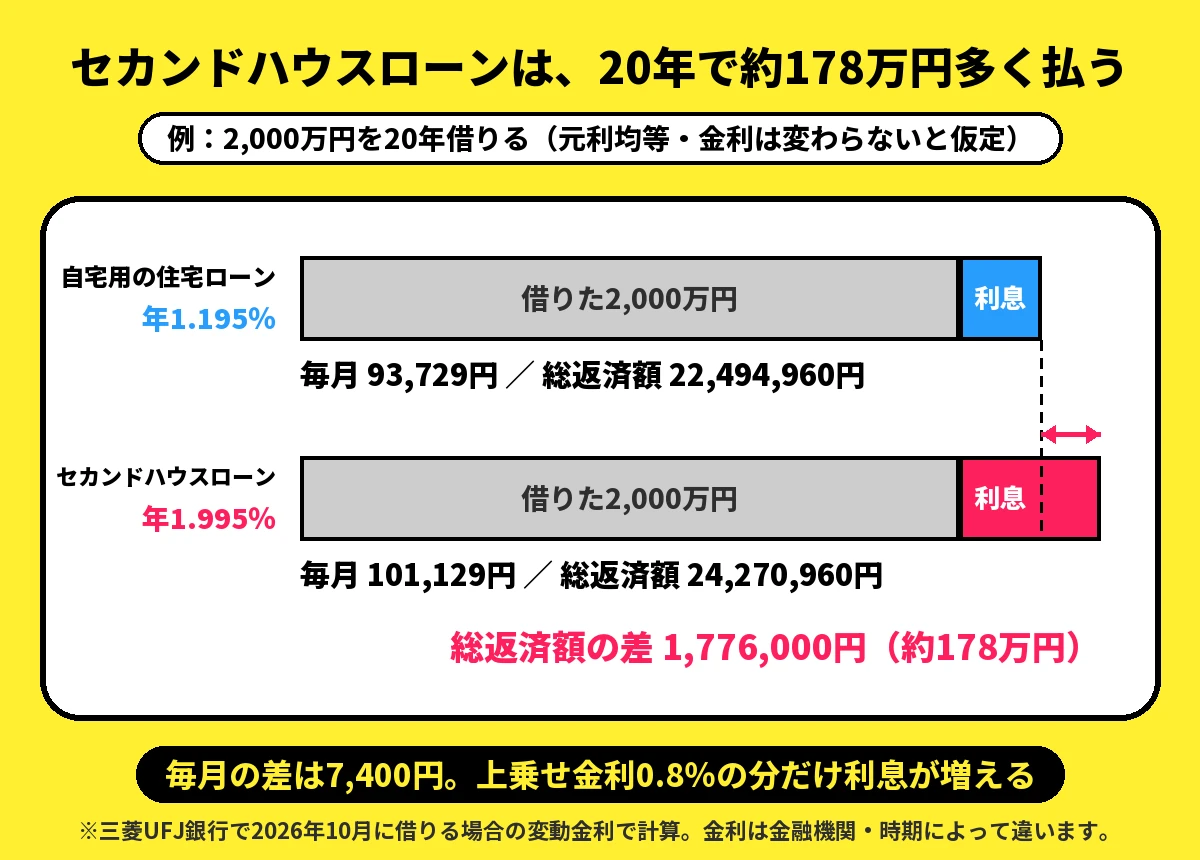
自宅用との差は、三菱UFJ銀行で2026年10月に変動金利で2,000万円を20年返済(金利変動なし)で借り入れる場合の試算で、毎月の返済額が7,400円、20年間の総返済額が約178万円多くなる計算です。
なお、試算例に三菱UFJ銀行を取り上げたのは、上乗せ金利の基準が公表されており、同じ銀行の自宅用住宅ローンと同一条件で比較しやすいためです。
金利が低い銀行として選んだわけではありません。
試算の前提|三菱UFJ銀行の変動金利で2,000万円を20年借りる
今回の試算では、同じ銀行で2,000万円を20年返済で借りるケースを想定し、自宅用とセカンド住宅ローンの「適用金利の差」のみを比較しています。
試算の前提条件
- 借入金額:2,000万円
- 返済期間:20年(全240回)、ボーナス返済なし
- 返済方式:元利均等返済(毎月の返済額が一定になる方式)
- 適用金利:三菱UFJ銀行「ずーっと一律優遇コース」の変動金利(2026年10月借入想定)で、自宅用は年1.195%、セカンド住宅ローンは年1.995%
- 金利推移:20年間変動しないと仮定
この金利プランは、同一勤務先に1年以上勤めてこの銀行を給与受取口座に指定するなど、所定の適用条件を満たす方が対象となります。
毎月の返済額は、以下の計算式で算出しています。
月利は年利を12で割った数値であり、「返済回数乗」は(1+月利)を返済回数の分だけ掛け合わせることを意味します。
MIYABI自分の希望借入額で試算したい場合は、各金融機関の返済シミュレーションに借入額・返済期間・金利を入力すれば、同様の計算が可能です。
自宅用との返済額の差は、上乗せ金利の分の利息
上記の前提条件で返済額を比較すると、以下のようになります。
| 項目 | 自宅用の住宅ローン(年1.195%) | セカンドハウスローン(年1.995%) | 差 |
|---|---|---|---|
| 毎月の返済額 | 93,729円 | 101,129円 | 7,400円 |
| 20年間の総返済額 | 22,494,960円 | 24,270,960円 | 1,776,000円 |
| うち利息 | 2,494,960円 | 4,270,960円 | 1,776,000円 |
借入額はいずれも同額であるため、総返済額の差額1,776,000円(約178万円)は、すべて上乗せ金利によって生じた利息の差です。
この差額は借入額にほぼ比例するため、同一金利・返済期間20年であれば、借入額1,000万円なら約89万円、3,000万円なら約266万円が目安となります。
また、上乗せ幅が小さい金融機関を選べば返済額の差も小さくなり、イオン銀行で2026年10月に借りる場合の金利(最大引き下げ適用時:自宅用 年1.04%、セカンドハウスローン 年1.74%)で同様に試算すると、総返済額の差は約154万円に抑えられます。
ただし、いずれの試算も「20年間金利が変わらない」という前提に基づいています。
MIYABI変動金利が上昇すれば返済額は増加しますし、自宅の住宅ローンも変動金利であれば2本分の返済負担が同時に増える点には留意が必要です。
借りるときの諸費用は、自宅用の住宅ローンとほぼ同じ
試算と同様に同じ銀行のセカンド住宅ローンで2,000万円を借り入れる場合、借入時に支払う諸費用の項目は、自宅用の住宅ローンとほぼ共通しています。
| 費用 | 金額の目安 | 中身 |
|---|---|---|
| 事務手数料 | 440,000円 | 借入額の2.2%、自宅用の住宅ローンと同じ |
| 保証料 | 0円 | 保証会社に払う費用で、自宅用の住宅ローンと同じく不要 |
| 団信の保険料 | 0円 | 銀行が負担する |
| 印紙税 | 20,000円 | 契約書に貼る収入印紙の代金、契約金額が1,000万円超5,000万円以下の場合 |
| 抵当権の登記費用 | 司法書士の見積もりで決まる | 登録免許税(国に納める税金)と司法書士の報酬 |
登記関連の費用を除いても、借入時には現金で46万円を用意する計算です。
また、登記にかかる登録免許税は自己居住用の住宅であれば税率が軽減されます。
MIYABI2軒目の購入でもこの軽減措置が適用できるかどうか、登記を依頼する司法書士に見積もりの段階で確認しておきましょう。
ローンとは別に、2軒分の税金と維持費がかかる
2軒目を所有すると、ローンの返済とは別に、税金や維持管理費、交通費などが自宅の分と合わせて「2軒分」かかり続けることになります。
不動産取得税・固定資産税は、毎月住むかどうかで扱いが変わる
家を購入すると、取得時に一度だけ課される「不動産取得税(都道府県税)」がかかり、所有している間は毎年「固定資産税(市区町村税)」が発生します。
このうち不動産取得税では、毎月1日以上の居住実態がなく、主に保養目的で利用する家屋は「別荘」とみなされ、税制上の「住宅」には該当しません。
一方、週末を過ごす家や、遠距離通勤者が平日に滞在する職場近くの家のように、毎月1日以上滞在する家屋は「住宅」として扱われます。
住宅と認められるかどうかで税率も異なり、2027年3月31日までに取得した家屋であれば、法律で定められた標準税率は住宅が3%、住宅以外(別荘など)が4%です。
さらに、住宅に該当する建物には不動産取得税の軽減特例も用意されていますが、中古物件では自己居住用であることなどが要件となるため、2軒目で適用できるかどうかは物件の条件や利用実態によって異なります。
固定資産税にも住宅が建つ土地の税金を軽くする特例がありますが、別荘が建つ土地はこの特例の対象から外れるため、ここでも「毎月1日以上居住しているかどうか」が大きな判断基準となります。
MIYABI想定している利用頻度を伝えたうえで、不動産取得税については物件がある都道府県の税事務所に、固定資産税については市区町村の資産税窓口に、利用できる軽減措置を事前に確認しておきましょう。
管理費・光熱費・移動費も、毎月の返済と合わせて見積もる
税金のほかにも、たとえば次のような費用がかかります。
- マンションの管理費や修繕積立金(一戸建ての場合は外壁や設備の修繕費)
- 利用しない月でも毎月発生する電気・水道・ガスの基本料金
- 自宅と2軒目を往復するための交通費
こうした費用が毎月・毎年発生し、その金額は物件の条件や利用スタイルによって大きく変わります。
MIYABIそのため、不動産会社から管理費や固定資産税の目安を確認し、交通費なども含めた「2軒目の維持費の月額」をあらかじめ試算しておきましょう。
セカンドハウスローンのメリット・デメリット|手元のお金を残せる代わりに、総返済額が増える
セカンドハウスローンの最大のメリットは、手元に資金を残したまま、一般的な住宅ローンと同様に長期かつまとまった融資額で2軒目の物件を購入できる点です。
MIYABIその一方で、上乗せ金利の分だけ総返済額が増加し、住宅ローン控除も利用できません。
セカンドハウスローンのメリット|手元のお金を残して、長い期間で借りられる
- 現金一括で購入するよりも、教育費や万が一の備えなど手元のお金を残せる
- 住宅ローンと同じように、長期の返済期間とまとまった借入額を設定できる
- 団信(団体信用生命保険)に加入すれば、借りた人が亡くなったときなどに、家族にローンを残さずに済む
教育費や老後資金を減らさずに2軒目の住まいを持ちたい方にとって、上乗せ分の利息を払ってでもローンを利用する価値はあります。
セカンドハウスローンのデメリット|総返済額が増え、返済が2本になる
- 上乗せ金利の分だけ総返済額が増える(コストの章の試算では、2,000万円・20年返済で約178万円の増加)
- 住宅ローン控除が適用されない
- 将来住まなくなった場合でも、金融機関への相談なしに第三者へ貸し出すことはできない
- 自宅のローンと合わせて返済が2本になり、変動金利の場合は双方で金利上昇の影響を受ける
とくに返済が2本になる点は借入可能額の目安に直結するため、次の章で具体的に試算します。
セカンドハウスローンの取り扱い金融機関と年収の目安|借りられる額は自宅のローン次第
セカンドハウスローンで借りられる金額の目安は、自宅のローンを含めたすべての年間返済額が、年収の何割を占めるかによって決まります。
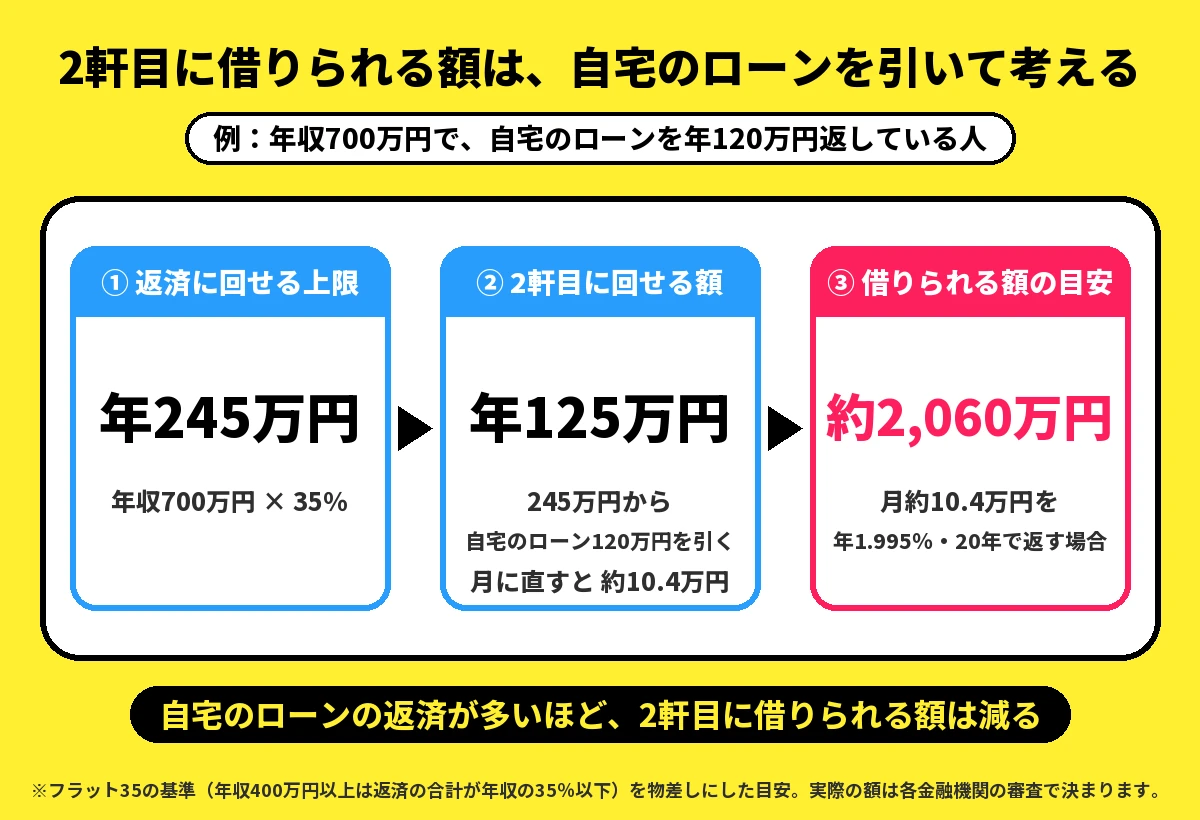
フラット35の基準(年収400万円以上なら年間返済総額が年収の35%以下)を物差しに考えると、年収700万円で自宅ローンを年間120万円返済している場合、2軒目に借りられる額の目安は約2,060万円となります。
これは、2軒目をコストの章の試算と同じく「金利年1.995%・返済期間20年」で借り入れた場合の計算です。
セカンドハウスローンの主な取り扱い金融機関と条件(2026年10月)
主な取り扱い金融機関の条件を商品の種類ごとにまとめると次のとおりです(掲載順はおすすめ順ではありません)。
| 金融機関・商品 | 金利の決め方 | 借入額・期間 | 年収など主な条件 | 借りるときの手数料 |
|---|---|---|---|---|
| 三菱UFJ銀行 セカンド住宅ローン | 変動金利か固定金利を選び、自宅用の金利コースに年0.8%上乗せ(家族が住む家は上乗せなし、全期間固定コースは対象外、コースの利用条件あり) | 500万〜1億円、2〜40年 | 年収に応じた借入額の制限あり、ネット申込はできず窓口で相談 | 借入額の2.2%、保証料なし |
| イオン銀行 セカンドハウスローン | 変動金利(固定金利特約あり)で、店頭表示利率から最大年1.48%差し引く(2026年10月に借りる場合は最も低くて年1.74%、差し引く幅は審査で決まる) | 200万〜2億円、3〜35年 | 前年の年収500万円以上、勤続3年以上、本人か配偶者が自宅を所有 | 定額11万円(金利が年0.2%高い)か、借入額の2.2%(最低22万円) |
| SMBC信託銀行 セカンドハウスローン | 固定金利型のみ(3・5・7・10年) | 1,000万〜2億円、1〜35年、購入額の70%まで | 前年の年収1,000万円以上、支店から公共交通機関で1時間圏内が目安 | 借入額の2.2%か22,000円(プランで金利が違う) |
| フラット35(楽天銀行など) | 自宅用と同じ金利表の全期間固定金利(楽天銀行で2026年10月に借りる場合、団信付き・借入額が物件価格の9割以下・15〜20年で年3.51%) | 100万〜1億2,000万円、15〜35年 | 自宅のローンを含めた返済が年収の30〜35%以下(年収で異なる)、自宅でフラット35を借りていない | 楽天銀行は借入額の1.10%(楽天銀行の口座で返す場合) |
| 中央ろうきん 有担保フリーローン | 変動金利 | 30万〜1億円、最長40年 | 会員か関東1都7県で働く人、前年の税込年収150万円以上、勤続1年以上 | 不動産担保取扱手数料1.1万円か3.3万円(定率型は別に借入額の2.2%) |
年収500万円未満の場合はイオン銀行とSMBC信託銀行には申し込めないため、表の中では三菱UFJ銀行、フラット35、中央ろうきんの利用条件に合うかを確認することになります。
MIYABIまた、現在のお住まいが賃貸で、本人・配偶者ともに持ち家を所有していない方は、イオン銀行への申し込みはできません。
セカンドハウスローンの年収の目安は「総返済負担率」で計算する
自宅のローンがある人がいくらまで借りられそうかは、「総返済負担率」を使うことで自分でも試算できます。
フラット35ではこの割合に基準が設けられており、年収400万円未満なら30%以下、400万円以上なら35%以下に収める必要があります。
計算に含める借入れには、自宅の住宅ローンのほか、自動車ローンや教育ローン、カードローン(キャッシングやリボ払いを含む)などがすべて含まれます。
金融機関によって審査基準はそれぞれ異なりますが、ここではわかりやすい基準としてフラット35の物差しを用い、2軒目に借りられる額の目安を算出します。
年収700万円・自宅のローンが年120万円の人の計算例
年収700万円で、自宅のローンを年間120万円(月10万円)返済している人の場合、計算の手順は次のとおりです。
- 1年間に返済できる上限の目安:700万円 × 35% = 245万円
- 2軒目に回せる額:245万円 − 自宅のローン120万円 = 125万円(月あたり約10.4万円)
- 借りられる額の目安:月約10.4万円を年1.995%・20年返済で借りる場合 = 約2,060万円
3つ目のステップは、コストの章にある毎月の返済額の計算式を逆算し、毎月返済できる金額から借入可能額を導き出しています。
では、コストの章の試算と同じ2,000万円を借りるとどうなるでしょうか。
2本合わせた返済額は年間2,413,548円(自宅ローン120万円+2軒目101,129円×12か月)となります。
年収700万円に対する割合は34.5%となり、35%という上限の物差しにぎりぎり収まる計算です。
ところが、もし2軒目の金利が借入時から仮に年1%高い年2.995%だった場合、2軒目の毎月の返済額は110,869円に増えてしまいます。
自宅ローンと合わせると年間2,530,428円になり、年収に対する返済割合は36.1%と、35%の基準を超えてしまいます。
つまり、35%ぎりぎりで借りてしまうと、金利がわずか年1%違うだけで、物差し(35%)を超える返済を続けることになります。
借入れ後に変動金利が上がった場合も同様で、金利が上がった分だけ2本合わせた返済の割合は高くなっていきます。
年収ごとの目安と、維持費を差し引いた借りる額の決め方
自宅ローンの返済を年間120万円のまま、年収のみを変えて同様に計算すると次のとおりです。
| 年収 | 返済に回せる上限(35%) | 自宅のローン年120万円を引いた額 | 2軒目に借りられる額の目安 |
|---|---|---|---|
| 500万円 | 175万円 | 55万円 | 約906万円 |
| 600万円 | 210万円 | 90万円 | 約1,483万円 |
| 700万円 | 245万円 | 125万円 | 約2,060万円 |
| 800万円 | 280万円 | 160万円 | 約2,637万円 |
| 1,000万円 | 350万円 | 230万円 | 約3,791万円 |
自宅ローンの返済額が異なれば2軒目に回せる額も変わるため、自分の返済予定表にある年間返済額に置き換えて計算してみましょう。
また、表の金額はローンの返済のみに着目した上限目安です。
2軒目の維持費を考慮すると、ローン返済に充てられる月額は次の式で計算します。
同じ「年1.995%・20年返済」なら、維持費が月1万円かかるごとに、借りられる額の目安は約198万円減る計算になります。
私なら、借入額を表の上限いっぱいで決めるのではなく、コストの章で見積もった維持費の月額をあらかじめ差し引いた残額から無理のない予算を逆算します。
MIYABI維持費はローン返済と同じ家計から毎月支出されるうえ、管理費や固定資産税などはローンを完済した後も、2軒目を所有している限りかかり続けるためです。
年収と返済負担率のバランスから適正な借入額を決める考え方は、こちらの記事でも詳しく確認できます。

フラット35でセカンドハウスを買うなら、自宅がフラット35でないことが前提
フラット35は、自宅の購入でフラット35を利用していなければ、セカンドハウスにも自宅と同じ条件・同じ金利で利用できます。
2軒目にフラット35を使えないのは、自宅もフラット35で借りているとき
自宅でフラット35を借りている人が2軒目に利用できないのは、フラット35を同一人物が二重に借り入れることができない仕組みになっているためです。
また、フラット35を取り扱う金融機関であっても、セカンドハウス向けには取り扱っていないところもあるため注意が必要です。
フラット35の毎月の返済は変動金利より多いが、金利が上がっても変わらない
楽天銀行のフラット35の場合、2026年10月時点で返済期間15〜20年で借りると、金利は年3.51%です。
この金利で、コストの章の試算と同じく2,000万円を20年返済で借りた場合、毎月の返済は116,095円になる計算です。
MIYABIコストの章で試算した変動金利のセカンドハウスローン(毎月101,129円)より月々約1.5万円多くなるものの、借りた後に金利が上がっても返済額は変わりません。
フラット35そのものの仕組みや選び方については、こちらの記事で確認できます。
セカンドハウスローンの事前審査で伝えること・確かめること
借入先の候補が決まったら、条件に合う2〜3社の事前審査を受け、次の項目を伝えて同じ条件で結果を比較してみましょう。
| 項目 | 伝えること・確かめること | 答えで分かること |
|---|---|---|
| 使い方 | 誰が、どのくらいの頻度で住むか | 対象になるか、上乗せ金利がかかるか |
| 今の借入れ | 自宅のローンを含む、すべての借入れの1年間の返済額 | 2軒目に借りられる額 |
| 物件 | 所在地・広さ・建物の状況 | 物件が対象になるか |
| 金利と返済額 | 実際に適用される金利と、毎月の返済額 | 維持費を足しても家計が回るか |
| 諸費用 | 事務手数料の額と、団信の保険料を誰が払うか | 借りるときに用意する現金 |
MIYABI源泉徴収票や自宅ローンの返済予定表、物件の資料を手元にそろえて申し込むことで、どの金融機関にも同じ数字を伝えられ、結果を比べやすくなります。
セカンドハウスローンと賃貸の注意点|使わない時期でも人に貸せない
セカンドハウスローンは、自分や家族が暮らすことを前提としたローンです。
そのため、使わない時期があるからといって、第三者に貸し出すことはできません。
居住用としての金利や融資条件で借り入れている以上、購入後に第三者へ貸し出してしまうと、借りたときの約束と違う使い方になります。
人に貸したり民泊にしたりすると、全額の一括返済を求められることがある
たとえばフラット35では、ローン残高の証明書を転送できない郵便で送るなどして、借りた人が実際に住んでいるかを定期的に確認しています。
MIYABI人に貸したり、民泊(旅行者などへの有料貸出)に利用したりしていることが判明した場合、借入金の全額を一括で返すことになります。
貸して家賃を得たいなら、セカンドハウスローンではなく投資用のローンを検討する
人に貸して家賃収入を得ることが目的なら、セカンドハウスローンではなく、最初から賃貸用物件に対応した不動産投資ローンを取り扱う金融機関に相談しましょう。
そもそも、自分が住むための家と、人に貸して収益を得るための家とでは、選ぶ基準が大きく異なります。
住み心地を優先して選んだ週末住宅が、借り手にとっても魅力的な物件とは限らないためです。
MIYABIまた、家賃収入をあてにした返済計画を立てていると、空室が出た月にはそのまま家計の負担になってしまいます。
住まなくなったら、貸す・売る前に借りている金融機関へ相談する
転勤や家庭の事情などで、購入したセカンドハウスに住まなくなることもあるでしょう。
そうした場合は、第三者に貸したり売却したりする前に、まずは借り入れ先の金融機関へ利用状況が変わることを伝えて相談しましょう。
MIYABI相談の際は、賃貸に出すなら現在のローンをそのまま続けられるか、売るなら売ったお金でローンの残りを返し切れるかなどを確認しておきましょう。
ローンが残っている家を売却するか手元に残すかの考え方については、こちらの記事で確かめられます。
セカンドハウスローンが向いている人・向いていない人
セカンドハウスローンを活用する価値があるのは、自宅の住宅ローンと合わせても返済に余裕があり、2軒目の住まいに自分や家族が実際に暮らし続ける人です。
MIYABI反対に、返済負担が年収の35%前後に達してしまう人や、第三者に貸し出して家賃収入を得ようと考えている人には向いていません。
セカンドハウスローンが向いている人
- 自宅の住宅ローンと合算した年間返済額が、年収の35%以内に余裕をもって収まる人
- 週末の利用や二拠点生活などにより、2軒目にも普段から実際に居住する予定がある人
- 親や子どもなど、家族が暮らすための住まいを購入する人
- 現金一括でも購入できるが、教育費や老後資金の備えとして手元資金を残しておきたい人
これらに当てはまる人は、条件に合う金融機関の事前審査を申し込み、金利や借入可能額を比較・検討してみましょう。
セカンドハウスローンが向いていない人
- 自宅の住宅ローンを含めると、年間返済額が年収の35%に達しそう、あるいは超えてしまう人
- 利用しない時期は他人に貸し出し、家賃収入を返済の足しにしたいと考えている人
- 年に数回程度の保養や休暇でしか利用する予定がない人
- 変動金利の上昇によって2本のローン返済額が同時に膨らんだ際、家計で受け止める余裕がない人
これらに当てはまる人は、借入額や物件価格を見直すか、セカンドハウスローンを利用しない別の選択肢と比較してみましょう。
セカンドハウスローンを借りる前に、現金で買う場合や宿に泊まる場合と比べる
セカンドハウスローンを使わずに済ませる手段としては、「現金一括で購入する」か「物件は買わずに宿や貸別荘を利用する」という2つの方法があります。
現金で払っても備えが残るなら、借りずに買う方が総額は少ない
現金で購入しても教育費や老後資金などの備えが手元に十分残るなら、ローンを組まずに買う方が、払うお金の総額は少なく済みます。
コストの章の試算(借入額2,000万円・返済期間20年)を例にすると、ローンを組むことで増える負担は、利息分の約427万円と事務手数料・印紙税の46万円で、登記費用を除いても約473万円になる計算です。
年に数回の保養なら、宿や貸別荘に泊まる費用と比べる
年に数回の保養が目的なら、2軒分の維持費が毎月かかるうえ、税制面でも「住宅」ではなく別荘として扱われ、住宅向けの税の軽減措置を受けられなくなります。
MIYABIそうした場合は、訪れるたびに宿や貸別荘へ宿泊した際にかかる1年分の費用と、2軒目の維持費やローンの利息を合わせた1年分の金額を比較したうえで、購入すべきかを判断するとよいでしょう。
【Q&A】セカンドハウスローンの疑問に答える
ここからは、現在の住まいが賃貸の場合や必要な頭金など、自分の状況に合わせて生じる疑問についてQ&Aで答えます。
終わりに|セカンドハウスローンは、2軒目に住み続け、2本の返済に余裕がある人のための住宅ローン
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
セカンドハウスローンは、手元資金を残したまま、週末を過ごす拠点や家族のための住まいを手に入れるための住宅ローンです。
その代わり、自宅用の住宅ローンよりも高い金利の利息を支払う必要があり、住宅ローン控除も受けられません。
コストの章の試算(2026年10月の金利で2,000万円を20年間、金利が変わらない前提で借りた場合)でも、支払う利息だけで自宅用より約178万円多くなります。
つまりセカンドハウスローンを借りる価値があるのは、この金利差と2軒分の維持費を支払っても毎月の家計や将来への備えが揺らぐことなく、2軒目に自分や家族が住み続ける人です。
一方、年収に対する返済割合が35%に近づいてしまう人や、賃貸に出して家賃収入で返済したいと考えている人にとっては、上乗せされた利息を払ってまで利用する意義は薄くなります。
自分がどちらに当てはまるかは、源泉徴収票と自宅ローンの返済予定表を用意し、年収の35%から現在の年間返済額と2軒目の維持費を差し引くことで、自分でも試算できます。
MIYABI気になる物件の資料を取り寄せるタイミングでこの計算も済ませておけば、そのまま借りるか物件を見直すかを判断したうえで、事前審査に臨めます。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「セカンドハウスのお申込みについて:【フラット35】」「https://www.flat35.com/loan/lineup/second/index.html」確認日:2026年10月30日
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年10月30日
- 住宅金融支援機構「よくあるご質問:【フラット35】を投資用物件の取得資金に利用することはできますか」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3152.html」確認日:2026年10月30日
- 三菱UFJ銀行「セカンド住宅ローン」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/second/index.html」確認日:2026年10月30日
- 三菱UFJ銀行「セカンド住宅ローン 商品説明書」「https://www.bk.mufg.jp/kariru/jutaku/shouhin/second/pdf/sjl_setsumei_02.pdf」確認日:2026年10月30日
- 三菱UFJ銀行「住宅ローン金利(新規お借り入れ)」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年10月30日
- イオン銀行「セカンドハウスローン(別荘等)」「https://www.aeonbank.co.jp/housing-loan/second-house/」確認日:2026年10月30日
- イオン銀行「住宅ローン」「https://www.aeonbank.co.jp/housing-loan/」確認日:2026年10月30日
- SMBC信託銀行「セカンドハウスローン<固定金利型>商品説明書」「https://www.smbctb.co.jp/loan/products/pdf/housing_loan01.pdf」確認日:2026年10月30日
- 楽天銀行「【フラット35】セカンドハウス」「https://www.rakuten-bank.co.jp/home-loan/flat35/second-house/」確認日:2026年10月30日
- 中央労働金庫「有担保フリーローン(不動産担保型)」「https://chuo.rokin.com/banking/loan/free_secured/」確認日:2026年10月30日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年10月30日
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年10月30日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年10月30日
- 新潟県「不動産取得税Q&A よくあるご質問(その1)」「https://www.pref.niigata.lg.jp/sec/zeimu/1223316147824.html」確認日:2026年10月30日
- 東京都主税局「不動産取得税」「https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/fudosan」確認日:2026年10月30日
- e-Gov法令検索「地方税法(第73条の15、附則第11条の2)」「https://laws.e-gov.go.jp/law/325AC0000000226」確認日:2026年10月30日
- e-Gov法令検索「地方税法施行令(第36条、第52条の11)」「https://laws.e-gov.go.jp/law/325CO0000000245」確認日:2026年10月30日
- e-Gov法令検索「地方税法施行規則(第7条の2の16)」「https://laws.e-gov.go.jp/law/329M50000002023」確認日:2026年10月30日