
住宅ローン控除とふるさと納税|損をする人・しない人の分かれ目と初年度・2年目以降の手続き
この記事で分かること
- 住宅ローン控除とふるさと納税は、所得税と住民税のどこから控除されるのか
- ふるさと納税で損をしない人と、寄附額や手続きの見直しが必要な人の違い
- 入居初年度と2年目以降における、ふるさと納税の手続きの選び方
「家を買ったなら、ふるさと納税はやめたほうがいいよ」
住宅ローン控除を利用し始めると話したところ、職場の先輩や家族からこのように言われて、今年のふるさと納税をどうするか悩んでいる人もいるのではないでしょうか。
先に答えを言うと、住宅ローン控除とふるさと納税は併用できるため、ふるさと納税をやめる必要はありません。
ただし、損が出ることがあるのは、住宅ローン控除額が大きくて税金から引ききれずに余っている人が、確定申告でふるさと納税の控除を受ける年です。
その年は、寄附した金額のうち所得税から還付されるはずの分が戻らず、ふるさと納税でよく耳にする「自己負担2,000円」より負担が増えることがあります。
つまり損得の分かれ目は、「住宅ローン控除を所得税と住民税からすべて引ききれているか」と、「ふるさと納税の控除をどちらの手続きで受けるか」の2点です。
手続きの方法としては、確定申告を行うか、確定申告が不要な会社員などが寄附先へ申請書を出すだけで完了する「ワンストップ特例」を利用するかのどちらかです。
 MIYABI
とくに入居初年度は確定申告が必須となりワンストップ特例を利用できないため、寄附額を決める前に自分の所得税額と住宅ローン控除額を確認しておきましょう。
この記事の結論
- 住宅ローン控除とふるさと納税は併用でき、ふるさと納税の寄附上限額そのものは住宅ローン控除では下がらない
- 住宅ローン控除のうち所得税から引ききれなかった分と、ふるさと納税による所得税控除分を足しても住民税から引ける上限の内なら、自己負担はほぼ2,000円で済む
- 余りがその上限を超える人は、確定申告をする年に所得税分が戻らないため、影響額を見積もったうえで寄附額や寄附する年を決める
- 入居した最初の年は確定申告ですべての寄附も申告し、2年目以降は年末調整で済み、寄附先が5自治体以内の年ならワンストップ特例を使える

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローン控除とふるさと納税は一緒に受けられる|所得税と住民税のどこから、どの順番で引かれるか
住宅ローン控除とふるさと納税は、同じ年に併用して受けることができます。
ただし、どちらも所得税と住民税から控除される仕組みのため、差し引かれる順番やそれぞれの上限額を把握しておくことで、控除しきれずに損をしてしまうかどうかを見極めることができます。
ここでいう所得税はその年の所得にかかる国税で、住民税は前年の所得をもとに計算され、6月以降に納める地方税(都道府県や市区町村の税金)です。
なお、この記事の金額と決まりは、2026年11月時点の、2026年分の所得税と2027年度の住民税のものです。
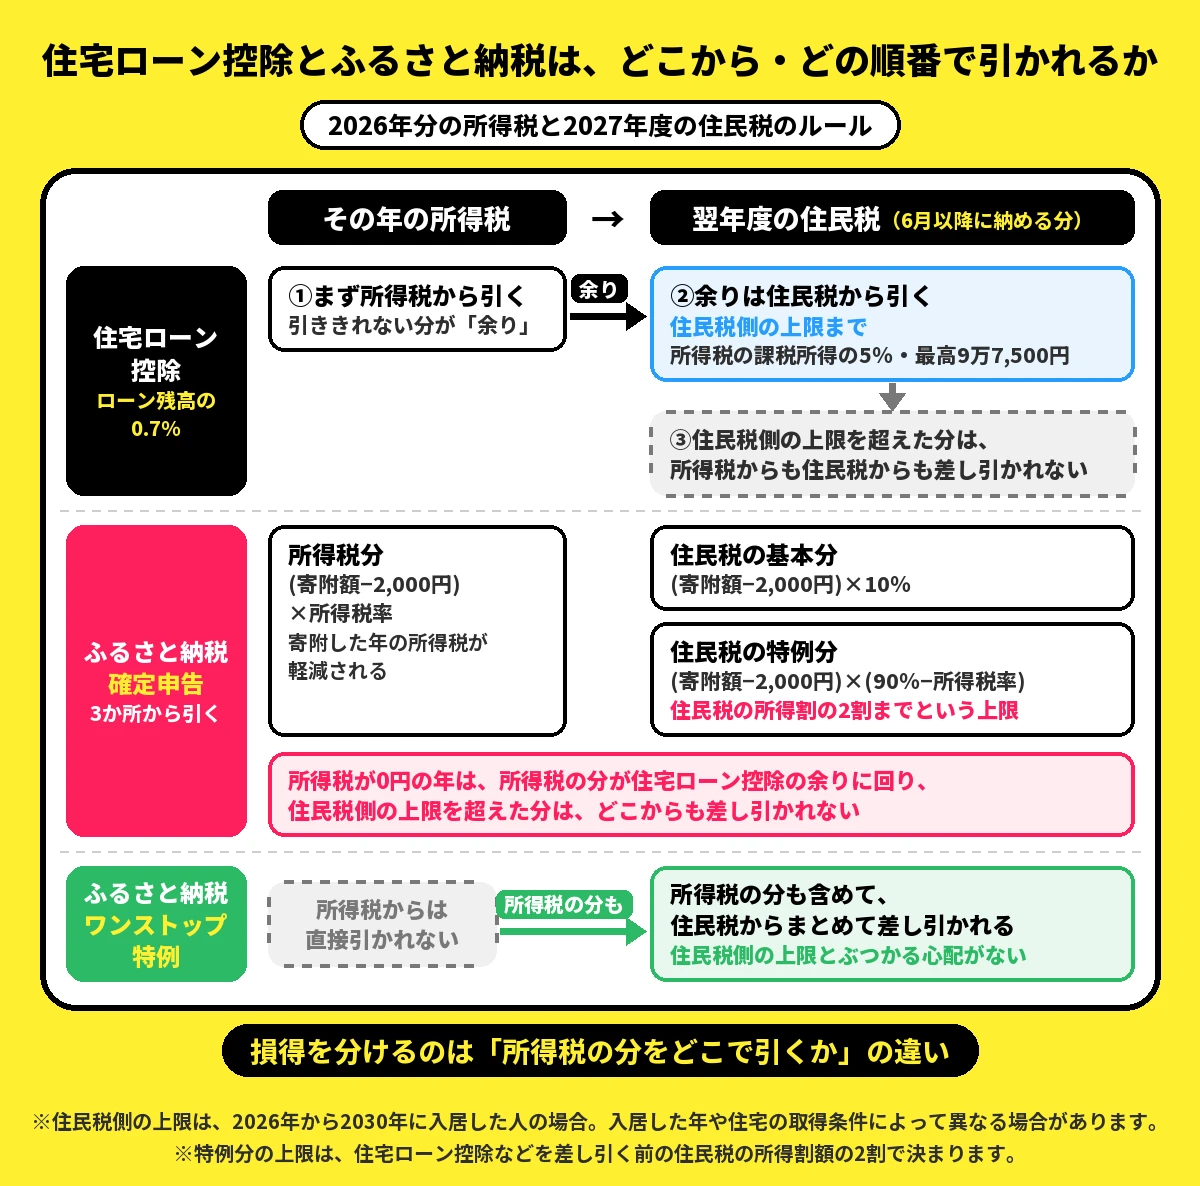
住宅ローン控除は所得税から引き、引ききれない分は翌年度の住民税から上限まで引く
住宅ローン控除は、年末時点のローン残高の0.7%を、まずその年の所得税額から直接差し引く制度で、こうした控除を「税額控除」といいます。
控除できる上限額や控除期間(年数)は、住宅の省エネ性能などの区分や入居した年によって決まります。
そして、所得税から控除しきれなかった分(ここでは「余り」と呼びます)は、翌年度の住民税から差し引かれます。
ただし、住民税から控除できる金額には上限があり、その年の所得税の課税所得(所得から各種控除を引いた、税率を掛ける基準となる額)の5%まで、かつ最高9万7,500円です。
この上限額をここでは「住民税側の上限」と呼び、2026年から2030年に入居した人もこの5%・最高9万7,500円が当てはまります。
一方、2014〜2021年に入居した人の一部では7%・最高13万6,500円になるなど、入居した年や住宅の取得条件によって上限が異なる場合があります。
控除しきれなかった分のうち住民税側の上限を超えた金額は、所得税からも住民税からも差し引かれないため、その分の税金は軽減されません。
MIYABIなお、住民税からの控除分は、確定申告や勤務先の年末調整の情報をもとに市区町村が自動で計算してくれるため、別途自分で住民税の申告を行う必要はありません。
自分の住宅で住宅ローン控除が年いくら、何年受けられるかは、入居した年と住宅の区分ごとに次の記事でまとめています。
ふるさと納税は、寄附額から2,000円を引いた額が所得税と住民税に分かれて引かれる
ふるさと納税は、1年間(1〜12月)の寄附総額から2,000円を差し引いた金額が、所得税と住民税から控除される仕組みです。
この2,000円は寄附ごとにかかるわけではなく、1年間の寄附総額に対して1回のみ発生する自己負担額です。
MIYABIただし、どの税金から控除されるかは、確定申告を行うか、ワンストップ特例制度を利用するかによって異なります。
確定申告なら、所得税・住民税の基本分・住民税の特例分の3か所から引かれる
確定申告を行ってふるさと納税の控除を受ける場合、寄附額から2,000円を引いた金額は、
- 所得税分:(寄附額−2,000円)×所得税率
- 住民税の基本分:(寄附額−2,000円)×10%
- 住民税の特例分:(寄附額−2,000円)×(90%−所得税率)
の3つに分かれて差し引かれます。
このうち所得税分は、税率を掛ける前の所得から差し引く「寄附金控除」として計算され、寄附した年の所得税が軽減されます。
一方、住民税の基本分と特例分は、翌年度の住民税から差し引かれます。
そして特例分には、住民税の所得割(所得に応じて課される住民税)の2割までという上限が設けられています。
寄附額が多くなって特例分がこの上限を超過した場合、超えた分は控除されず、自己負担額が2,000円を超えてしまいます。
MIYABIつまり、一般によく言われる「ふるさと納税の上限」とは、この特例分の上限に収まる寄附額のことを指します。
ワンストップ特例なら、所得税の分も翌年度の住民税から引かれる
ワンストップ特例を利用した場合は所得税からは直接控除されず、本来所得税から引かれるはずだった分も含めた全額が、翌年度の住民税からまとめて差し引かれます。
ふるさと納税の上限額の範囲内で寄附するなら、控除される合計額は確定申告を利用した場合と変わりませんが、所得税分の控除先が「所得税」から「住民税」へと変わります。
この「所得税の分をどこで引くか」の違いこそが、住宅ローン控除と併用したときの損得を分けるポイントになります。
ふるさと納税の基本的な手続きや返礼品のルールについては、次の記事で確かめられます。
ふるさと納税の上限は住宅ローン控除では下がらない|変わるのは確定申告で所得税の分が戻らないとき
「住宅ローン控除があると、ふるさと納税の上限が下がる」という話は、半分正しく、半分は誤解といえます。
上限そのものが下がるわけではありませんが、確定申告を行う年に、所得税から還付されるはずの分が戻らないケースがあるためです。
特例分の上限は住宅ローン控除を引く前の住民税で決まるため、上限そのものは変わらない
ここからは、会社員世帯を想定した試算例(以下、モデルA)をもとに、具体的な数字で確認してみましょう。
モデルAは、年収600万円の会社員で、妻は収入がなく、子ども1人(10歳)の世帯で、社会保険料は年収の15%にあたる90万円と設定しています。
住まいは2026年に入居したZEH水準(省エネ性能が高い住宅区分のひとつ)の新築で、年末時点のローン残高は3,000万円、住宅ローン控除額は0.7%にあたる21万円です。
税額は2026年分の所得税および2027年度の住民税のルールに基づいて計算しており、一律にかかる住民税の均等割は含めていません。
なお、実在の人物や平均世帯のデータではないため、年収や家族構成、適用されるほかの控除が異なれば結果も変わります。
まず、ふるさと納税における住民税の特例分の上限額は、住宅ローン控除などを差し引く前の「住民税の所得割額」の2割で決まります。
モデルAで計算すると、住宅ローン控除を引く前の所得割額は26万7,500円となるため、特例分の上限はその2割にあたる5万3,500円です。
この上限に収まる寄附額を逆算すると、実質自己負担が2,000円で済む上限の目安は6万9,000円となります。
住宅ローン控除を利用しない場合でも同じ所得割額を基準に計算するため、上限の目安は6万9,000円のまま変わりません。
MIYABIつまり、住宅ローン控除によって減るのは控除後の実際の住民税額であり、ふるさと納税の上限を決める基準となる所得割額そのものではないのです。
確定申告では、住宅ローン控除で所得税が0円の年に、所得税から戻るはずの分が戻らないことがある
所得税の分が戻らないのは、住宅ローン控除で所得税がすでに0円になり、余りが住民税側の上限を超えている人が、確定申告でふるさと納税の控除を受ける年です。
そうした年には、還付されない分だけ実質的な自己負担額が2,000円を超えてしまいます。
所得税が0円の年は、所得税の分が住宅ローン控除の余りに回り、上限を超えた分は引かれない
確定申告では、ふるさと納税による所得税分の控除は、所得から差し引く「寄附金控除」として課税所得を減らし、所得税額を抑えます。
ところが、住宅ローン控除ですでに所得税が0円になっている場合は、それ以上税額を下げることはできません。
そのため、所得税から引ける住宅ローン控除の枠がそのぶん減り、控除しきれない余りが増えて翌年度の住民税へと回されます。
しかし、その余りがもともと住民税側の上限を超えていた人の場合、増えた余りも住民税から引くことができず、どこからも差し引かれません。
反対に、増えた分を足しても余りが住民税側の上限内に収まっていれば、住民税の住宅ローン控除として引かれるため、自己負担に差はほとんど出ません。
MIYABI一方、ワンストップ特例なら、所得税から引かれるはずの分も住民税の特例分に上乗せして差し引かれるため、住民税側の上限とぶつかる心配がありません。
モデルAで計算すると、確定申告の年だけ自己負担が2,000円を上回る
モデルAの場合、課税所得は204万円で、住宅ローン控除を差し引く前の所得税額は10万6,500円です。
住宅ローン控除額21万円のうち10万6,500円を所得税から引くと、控除しきれなかった10万3,500円が余りとなります。
住民税側の上限は、課税所得204万円の5%にあたる10万2,000円が最高額を超えるため、9万7,500円です。
そのため、この余りのうち住民税から引けるのは9万7,500円までで、残りの6,000円は寄附をしなくても、もともとどこからも差し引かれていません。
ここで上限の目安である6万9,000円を寄附して確定申告で控除を受けると、所得税は0円のまま下がりません。
住宅ローン控除の余りは、寄附金控除で下がる所得税分の6,700円だけ増えますが、住民税側の上限で頭打ちとなるため増えた分も差し引かれず、自己負担は8,841円になる計算です。
一方、ワンストップ特例なら、住民税から基本分6,700円、特例分5万3,459円、所得税相当分6,841円の合計6万7,000円が差し引かれ、自己負担は2,000円で済みます。
差額の6,841円は、寄附額から2,000円を引いた6万7,000円に所得税率10%を掛けた額ほどであり、寄附額が小さければ差も小さくなります。
MIYABIたとえば寄附額が3万円なら、確定申告での自己負担は4,859円となり、ワンストップ特例との差は2,859円にとどまる計算です。
ふるさと納税で損をしやすい人・気にしなくてよい人|年収と借入残高を変えた3つのモデルで比べる

ふるさと納税で損をするかどうかは、住宅ローン控除で引ききれなかった分(余り)が、すでに住民税側の上限を超えているかどうかで決まります。
MIYABIこの控除の余りの金額は年収や年末時点のローン残高によって変動するため、条件を1つずつ変えたモデルケースで比較してみると、その違いがよく分かります。
3つのモデルの比較|年末の残高と年収で、確定申告の自己負担が変わる
次の表は、モデルAと同じ家族構成・社会保険料の割合のまま、モデルBは年末残高のみを2,000万円に、モデルCは年収のみを800万円に変更して試算したものです。
| 項目 | モデルA | モデルB | モデルC |
|---|---|---|---|
| 年収・年末のローン残高 | 600万円・3,000万円 | 600万円・2,000万円 | 800万円・3,000万円 |
| 住宅ローン控除の額 | 21万円 | 14万円 | 21万円 |
| 所得税(住宅ローン控除の前) | 10万6,500円 | 10万6,500円 | 34万2,500円 |
| 余り(引ききれない額) | 10万3,500円 | 3万3,500円 | 0円 |
| 住民税側の上限 | 9万7,500円 | 9万7,500円 | 9万7,500円 |
| ふるさと納税の上限の目安 | 6万9,000円 | 6万9,000円 | 12万円 |
| 自己負担(確定申告) | 8,841円 | 2,141円 | 2,000円 |
| 自己負担(ワンストップ特例) | 2,000円 | 2,000円 | 2,000円 |
実際に、上表の中で確定申告をした際に自己負担額が2,000円を大きく超えてしまったのは、モデルAだけでした。
モデルBは控除の余りが3万3,500円にとどまり住民税側の上限内に収まるため、確定申告を行っても自己負担は2,141円と、ほぼ2,000円で済みます。
モデルCは所得税が34万2,500円あり、住宅ローン控除の21万円を所得税だけで全額引ききれるため、そもそも余り自体が発生しません。
さらに、モデルAの年収600万円のまま年末残高だけを変えると、2,800万円(控除額19万6,000円)までなら、確定申告でも自己負担はほぼ2,000円で済みます。
ところが3,000万円(控除額21万円)になると、余りが住民税側の上限を超えてしまい、自己負担額が8,841円に増える計算です。
ただし、損得の分かれ目となるのはローン残高そのものではなく、住宅ローン控除の余りにふるさと納税による所得税控除分を足した額が、住民税側の上限を超えるかどうかで決まります。
MIYABIそのため、年収や家族構成、適用されるほかの控除が異なれば、境界線となる残高の基準も変わってきます。
損が出やすいのは「借入残高が大きい」「所得税が少ない」「確定申告をする」が重なる人
確定申告を行う年に自己負担額が増えてしまいやすいのは、
- 年末の住宅ローン残高が大きく、住宅ローン控除額が多い
- 年収の割に所得税額が少ない(扶養家族が多い、iDeCoや生命保険料控除などの所得控除が多い、年収が低めなど)
- その年に確定申告を行う(住宅を購入・入居した初年度、医療費控除の申告、副業や2か所以上からの給与があるなど)
という3つの条件が重なる人です。
反対に、この3つのうちどれか1つでも当てはまらなければ、自己負担の差は出にくくなります。
とくに注意しておきたいのは2026年分で、所得税の基礎控除(誰もが所得から差し引ける控除)が引き上げられるため、前年よりも所得税額が少なくなる人が多くなります。
モデルA(年収600万円)の場合、住宅ローン控除を引く前の所得税額は、2025年分の14万2,500円から2026年分は10万6,500円へと、3万6,000円少なくなる計算です。
一方、2025年分の税額で試算した場合は、同じ年収・同じ残高であっても控除の余りは6万7,500円にとどまり、住民税側の上限内に収まるため損は出ない計算でした。
MIYABI昨年と同じ金額を寄附してしまう前に、2026年分の所得税で控除しきれない余りが発生しないかどうか、あらかじめ見直しておきましょう。
所得税だけで引ききれる人は気にしなくてよい|共働き・ペアローンは一人ずつ考える
住宅ローン控除を所得税だけで引ききれる人や、ふるさと納税の所得税の分を加えても余りが住民税側の上限内に収まる人は、上限の目安まで寄附しても自己負担はほぼ2,000円です。
所得税で引ききれる人・余りが上限の内の人は、手続きの違いで差が出にくい
モデルCのように所得税額が住宅ローン控除額を上回っている人は、控除の余りが出ないため、確定申告をしてもワンストップ特例を利用しても結果は変わりません。
MIYABIまた、モデルBのように余りが出ても上限内に収まる人は、確定申告にしても、所得税で引ききれなかった分が住民税の住宅ローン控除へ回るだけなので、自己負担はほとんど増えません。
共働き・ペアローンは、夫婦それぞれの所得で一人ずつ考える
共働きやペアローン(夫婦それぞれが住宅ローンを契約する方法)では、住宅ローン控除もふるさと納税も、夫婦それぞれが自分の所得をもとに1人ずつ個別に計算します。
ふるさと納税の寄附は控除を受ける本人の名義で行う必要があり、夫の税金から控除したい分を妻の名義で寄附しても、夫の控除として適用することはできません。
たとえば、モデルAと同じ2026年入居・ZEH水準の家をペアローンで買い、夫は年収600万円・残高2,000万円、妻は年収400万円・残高1,500万円と仮定して試算します。
社会保険料率は夫婦ともに年収の15%とし、配偶者控除はどちらも適用しない前提としています。
夫は住宅ローン控除を差し引く前の所得税額が14万4,500円あるため、控除額14万円を所得税だけで全額引ききることができます。
一方、妻は控除額10万5,000円に対して所得税が5万6,000円のため4万9,000円の余りが出ますが、住民税側の上限の5万6,000円の範囲内に収まります。
妻の上限が9万7,500円より小さいのは、課税所得112万円の5%で決まるためで、収入が少ない人は住民税側の上限も小さくなることがあります。
そのため、このケースでは夫婦ともに上限の目安額まで寄附したとしても、確定申告での自己負担はほぼ2,000円で済む計算になります。
MIYABI夫婦のどちらが寄附するか迷ったら、控除の余りが出ていない側、あるいは余りが出ても上限内に収まっている側の上限の目安から考えると、損をしにくくなります。
住宅ローン控除の最初の年は確定申告で、ふるさと納税もすべて申告する|書類・期限と寄附額の決め方
住宅ローン控除を受ける最初の年は、会社員であっても確定申告を行わなければなりません。
また、確定申告を行うとワンストップ特例の申請は無効になってしまうため、この年のふるさと納税は、すべての寄附を確定申告書に記載して申告する必要があります。
ワンストップ特例の申請書を出していても、確定申告をする年は寄附をすべて書く
すでにワンストップ特例の申請書を提出した分も含め、その年に行った寄附はすべて確定申告書に漏れなく記入しましょう。
書く場所は2か所あり、1つ目は確定申告書の第二表(2枚目の用紙)にある「寄附金控除に関する事項」の欄で、寄附先と金額を書きます。
2つ目は、同じく第二表の「住民税・事業税に関する事項」にある「都道府県、市区町村への寄附(特例控除対象)」の欄です。
この住民税の欄が空欄のままだと、住民税からの控除が正しく反映されないおそれがあるため、こちらにも忘れずに寄附金額を記入しておきましょう。
万が一記入を忘れたまま提出してしまった場合、所得税額が変わるのであれば、税務署へ「更正の請求」(提出した申告書の税額を正しく訂正してもらう手続き)を行います。
MIYABI一方、モデルAのように所得税額が0円のままで変動しないケースでは更正の請求ができないため、住んでいる市区町村に相談しましょう。
寄附金受領証明書をそろえ、住宅ローン控除と同じ確定申告で翌年3月15日までに出す
確定申告の手続きには、寄附ごとに各自治体から送られてくる「寄附金受領証明書」を使用します。
また、国税庁の指定を受けたふるさと納税サイトの運営会社などが出す「寄附金控除に関する証明書」(1年分の寄附をまとめた書類)で代用することも可能です。
さらに、国のオンライン行政サービスであるマイナポータルと連携すれば、証明書のデータを申告書へ自動で取り込むこともできます。
MIYABI2026年分の確定申告は、2027年2月16日から3月15日までの期間中に、住宅ローン控除とあわせて同じ申告書で提出します。
住宅ローン控除に必要な書類や、確定申告書の具体的な入力手順については、初年度の流れに沿って次の記事で詳しくまとめています。
初年度に余りが出そうな人は、寄附額を決める前に差の大きさを見積もる
初年度はワンストップ特例が使えないため、住宅ローン控除の余りが住民税側の上限を超えそうな人は、所得税の分が戻らない前提で寄附額を決める必要があります。
差の大きさは「寄附額−2,000円」に所得税率を掛けた額でつかめる
まずは、住宅ローン控除を引く前の所得税額と、住宅ローン控除額(年末残高×0.7%)を比較し、控除額のほうが上回っているかどうかを確認しましょう。
寄附額を決める11〜12月の段階ではその年の源泉徴収票がまだ手元に届かないため、前年の源泉徴収票にある「源泉徴収税額」(前年に納めた所得税額)を目安にします。
ただし、2026年分は基礎控除の引き上げによって前年より所得税額が少なくなる人が多いため、前年の金額より少し控えめに見積もっておくのが無難です。
住宅ローン控除額のほうが大きく、引ききれない余りが住民税側の上限を超えそうなら、増える自己負担は、多くても「(寄附額−2,000円)×所得税率」ほどです。
控除しきれない正確な余りの金額が分かるのは、年明けに国税庁の「確定申告書等作成コーナー」で住宅ローン控除の情報を入力したタイミングです。
MIYABIしかしその時点ではすでに2026年の寄附は終わっているため、判断に迷う人は寄附の一部を年明けに回す方法もあらかじめ想定しておきましょう。
寄附額を抑えるか、寄附の一部を年明けに回すかを決める
控除の余りが住民税側の上限を超えそうな初年度の寄附については、
- 例年通りの額を寄附し、所得税分が戻らない差額は割り切って受け入れる
- 寄附額自体を抑えて、戻らない所得税分の影響を最小限にする
- 寄附の一部を翌年1月以降に回し、2年目のワンストップ特例で控除を受ける
という3つの選択肢が考えられます。
ふるさと納税の控除は1〜12月の年単位で計算されるため、1月以降に行った寄附は2027年分となり、確定申告を行わない年であればワンストップ特例を利用できます。
ただし、1月以降に回した寄附は2027年分の上限目安の枠内に含まれるため、その年に予定している寄附額とのバランスも考慮しておきましょう。
もし私が入居初年度の立場であれば、戻ってこない数千円の差額を気にするよりも、手元のお金の動きを先に考えます。
ふるさと納税の寄附金はその年のうちに支払う必要がありますが、控除の大半を占める住民税の減額が手元に反映され始めるのは、翌年の6月以降だからです。
引っ越しや家具・家電の購入などが重なって手元の資金に余裕がない年であれば、寄附額を控えめに抑え、残りは年明け以降に回す方法を選びます。
MIYABI反対に、手元の資金に十分な余裕があり、控除されない差額も数千円程度で済むのであれば、応援したい自治体や欲しい返礼品のために今年のうちに寄附する選び方も十分にあります。
住宅ローン控除の2年目以降は、年末調整とワンストップ特例を組み合わせられる|確定申告をする年だけ初年度と同じ
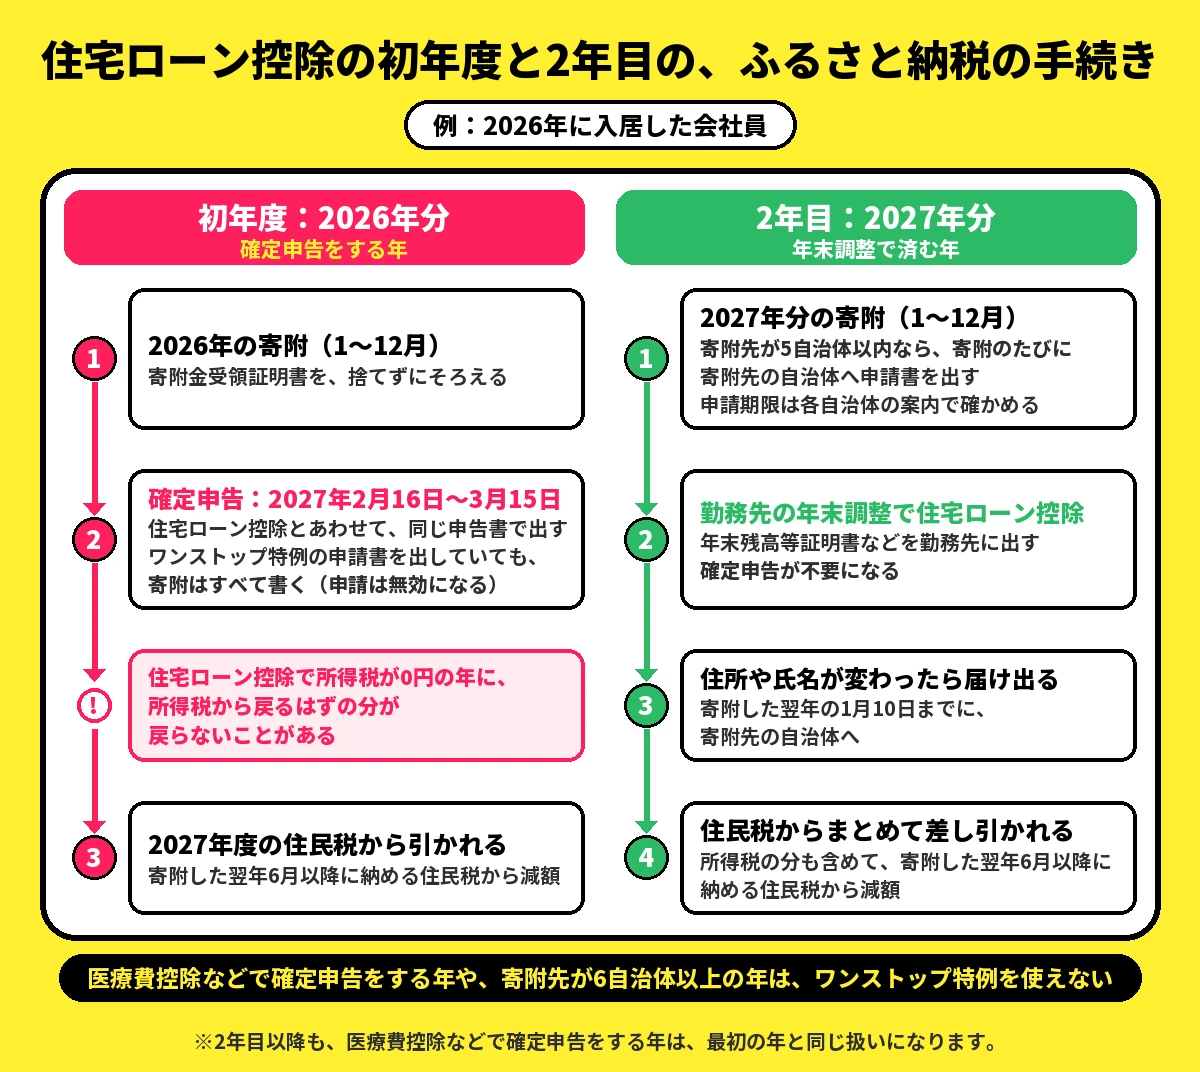
会社員の場合、住宅ローン控除の2年目以降は、勤務先の年末調整で控除を受けられるようになります。
その際は、「年末調整のための住宅借入金等特別控除証明書」などの書類と、金融機関から届く年末残高等証明書を勤務先に提出します。
これにより確定申告が不要となるため、寄附先が5自治体以内であればワンストップ特例を利用でき、ふるさと納税の所得税控除分も含めて住民税からまとめて差し引かれます。
ワンストップ特例は、確定申告が要らない会社員などが5自治体以内に寄附した年に使える
ワンストップ特例を利用できる条件は、確定申告をする必要がない会社員などであることと、1年間の寄附先が5自治体以内であることの2点です。
特例の申請書は、原則として寄附をするたびに寄附先の自治体へ提出します。
自治体によっては、マイナンバーカードを使ってオンラインで申請できる場合もあります。
申請期限は各自治体の案内に記載されていますので、寄附した段階で確認しておきましょう。
また、申請後に引っ越しなどで住所や氏名が変わった場合は、寄附した翌年の1月10日までに寄附先の自治体へ届け出る必要があります。
MIYABI控除分は、寄附した翌年6月以降に納める住民税から減額される形で反映されます。
医療費控除などで確定申告をする年や、寄附先が6自治体以上の年は、ワンストップ特例を使えない
2年目以降であっても、医療費控除の適用を受ける場合や副業収入がある場合、2か所以上から給与を受け取っている場合などで確定申告を行う年は、ワンストップ特例の申請が無効になります。
その年は初年度と同様に、すべての寄附を確定申告書に記載し、住民税の欄も忘れずに記入しましょう。
あわせて、その年は住宅ローン控除の引ききれなかった分が、住民税側の上限を超えていないかも改めて確認しておきましょう。
また、1年間の寄附先が6自治体以上になった年も、ワンストップ特例は利用できません。
MIYABIただし、年末調整で所得税額が0円になっており住民税からのみ控除を受ける場合は、確定申告の代わりに住んでいる市区町村へ住民税の申告書を提出する方法もあります。
ふるさと納税の寄附額を決める前に確かめること|住宅ローン控除の余りと上限の目安の出し方

住宅ローン控除を受けている人がふるさと納税の寄附額を決める前に確かめることは、
- 住宅ローン控除の余りがあり、住民税側の上限を超えていないか
- 住宅ローン控除を引く前の所得割額から出した、ふるさと納税の上限額の目安
- その年に行う手続きが確定申告かワンストップ特例か
の3点で、この順番に確認していくと無理のない寄附額を判断しやすくなります。
住宅ローン控除の余りは、源泉徴収票と住民税の決定通知書で確かめる
2年目以降の会社員は、前年の源泉徴収票で余りの額を、毎年6月頃に勤務先から配られる住民税決定通知書で、その余りが住民税側の上限を超えていないかを確認できます。
一方、初年度の人は、年明けに確定申告書を作成する際、住宅ローン控除を差し引いた後の所得税額が0円になるかどうかで、余りが出るかどうかが分かります。
源泉徴収票の「可能額」から「控除の額」を引いた差が、所得税から引ききれなかった余り
まずは、年末調整で住宅ローン控除を受けた年の源泉徴収票を用意し、「住宅借入金等特別控除可能額」の欄を確認しましょう。
この欄に金額が書かれていれば、その年は所得税から住宅ローン控除を引ききれず、余りが生じていることになります。
余りの金額は、この可能額から、同じ源泉徴収票にある「住宅借入金等特別控除の額」(実際に所得税から差し引かれた控除額)を差し引いた差額です。
MIYABIたとえばモデルAと同じ条件で年末調整を行った場合、可能額21万円から控除額10万6,500円を引いた10万3,500円が控除の余りとなります。
住民税の決定通知書で引かれた額が余りより少なければ、上限を超えている
次に、住民税決定通知書で住宅ローン控除として実際に差し引かれた控除額を確認します。
この控除額が源泉徴収票の余りより少なければ、その差額分は住民税側の上限を超えてしまい、どこからも差し引かれていません。
モデルAの例では、住民税から控除されるのは上限額の9万7,500円となるため、余りの10万3,500円より6,000円少なくなります。
このように余りの方が多かった人は、確定申告をする年は所得税の分が戻らない側だと考えておきましょう。
MIYABIただし2026年分は所得税額が少なくなる人が多いため、前年は余りが上限内に収まっていた人でも、今年は上限を超えてしまう可能性があります。
上限の目安は、住宅ローン控除の前の所得割から出すか、家族構成やほかの控除を入れられる計算で出す
上限額の目安は、住民税決定通知書の所得割額から自分で計算するか、家族構成や各種控除まで細かく入力できる詳細シミュレーションツールを使って出しましょう。
そもそも住宅ローン控除自体は上限の目安を引き下げる要因にはならないため、自分の数字に合わせたいのは主に家族構成やほかの控除です。
シミュレーションの結果についても、入力した数値に基づくあくまで目安として捉えておきましょう。
自分で計算する場合は、住民税決定通知書に書かれている、住宅ローン控除などを差し引く前の「所得割額」を使います。
欄の名称は自治体によって異なり、たとえば「税額控除前所得割額」などと書かれ、市区町村の分と都道府県の分に分かれているときは合計します。
通知書によっては、この金額が「調整控除」(所得税と住民税における基礎控除などの差額を調整する控除)を差し引く前の額になっていることがあり、そのまま使うと上限目安がやや高めに出ます。
ただし、「所得割額」の欄に書かれているのが住宅ローン控除などを差し引いた後の金額だった場合、その数字で計算すると上限額を低く見積もってしまうことになります。
計算は、特例分の上限である「所得割額の2割」を「90%−所得税率」で割り、自己負担分の2,000円を足すだけです。
モデルAを例にすると、所得割額26万7,500円の2割にあたる5万3,500円を80%(90%−所得税率10%)で割り、2,000円を足すことで約6万8,900円となります。
先ほど詳細に計算した6万9,000円とほぼ同額になるため、寄附額を検討する際の実用的な目安として活用できます。
一方、確定申告をする年に余りが住民税側の上限を超えている人は、上限の目安まで寄附すると所得税の分が戻らないため、その分の自己負担も見越して寄附額を決めましょう。
また、住民税決定通知書の所得割額は前年の所得から計算した額で、今年の年収が下がれば上限の目安も下がるため、少し余裕を持たせた寄附額にしておきましょう。
MIYABIより正確な上限額を把握したい場合は、住んでいる市区町村の住民税担当に、住宅ローン控除を受けている旨を伝えたうえで確認してみましょう。
寄附の記録と寄附金受領証明書を1か所にまとめておく
ふるさと納税で実際に寄附を行ったら、
- 寄附を行った日付
- 寄附先の自治体名
- 寄附した金額と名義人
- ワンストップ特例の申請書を出したかどうか
の4点を一覧にして整理しておきましょう。
一覧にして控えておくことで、寄附先がワンストップ特例の上限である5自治体を超えていないかを確認でき、後から確定申告が必要になった場合でも申告漏れを防げます。
MIYABIまた、自治体から送られてくる寄附金受領証明書は確定申告の際に必要となるため、ワンストップ特例を申請した年であっても捨てずに保管しておきましょう。
【Q&A】住宅ローン控除とふるさと納税の疑問に答える
住宅ローン控除を受けながらふるさと納税をするときに、迷いやすい点にQ&Aで答えます。
終わりに|住宅ローン控除の余りと手続きを確かめてから、今年のふるさと納税の寄附額を決める
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローン控除とふるさと納税は併用でき、住宅ローン控除を利用してもふるさと納税の控除上限額そのものは下がりません。
自己負担が増えて損をしてしまうのは、住宅ローン控除の余りが住民税側の上限を超えている人が確定申告をする年で、その年はふるさと納税の所得税の分が戻りません。
つまり、余りが出ない人や、ふるさと納税の所得税の分を足しても余りが住民税側の上限内に収まる人は、上限の目安まで寄附しても自己負担はほぼ2,000円で、手続きの差もほとんど出ません。
一方、余りが住民税側の上限を超える人は、確定申告をする年は、戻らない差を受け入れるか、寄附額を抑えるか、一部の寄附を確定申告をしない年に回すかを選びましょう。
そのうえで、住宅ローン控除を受ける人が手続きで押さえておきたいポイントは、
- 入居した最初の年は、ワンストップ特例を申請した寄附も含め、すべて確定申告書に書く
- 最初の年に控除の余りが住民税側の上限を超えそうなら、差額の影響を見積もってから寄附額を決める
- 2年目からは年末調整で住宅ローン控除を受け、寄附先が5自治体以内ならワンストップ特例を使う
- 医療費控除などで確定申告をする年は、最初の年と同じ扱いになる
の4点です。
2年目以降の人は、前年の源泉徴収票にある「住宅借入金等特別控除可能額」の欄と、住民税の決定通知書で控除された住宅ローン控除の額を見比べてから、今年の寄附額を決めましょう。
MIYABI今年入居した人は、前年の源泉徴収票で所得税の額を確認し、住宅ローン控除の額(年末残高×0.7%)と比べてから寄附額を決めましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月12日
- 総務省「新築・購入等で住宅ローンを組む方・組んでいる方へ 個人住民税の住宅ローン控除がうけられる場合があります。」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html」確認日:2026年11月12日
- 総務省「令和8年度地方税制改正・地方税務行政の運営に当たっての留意事項等について(令和8年1月21日 事務連絡)」「https://www.soumu.go.jp/main_content/001053325.pdf」確認日:2026年11月12日
- e-Gov法令検索「地方税法」「https://laws.e-gov.go.jp/law/325AC0000000226」確認日:2026年11月12日
- 国税庁「No.1199 基礎控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm」確認日:2026年11月12日
- 国税庁「No.1410 給与所得控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm」確認日:2026年11月12日
- 国税庁「No.2260 所得税の税率」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm」確認日:2026年11月12日
- 国税庁「No.1191 配偶者控除」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm」確認日:2026年11月12日
- 総務省「ふるさと納税ポータルサイト 税金の控除について」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html」確認日:2026年11月12日
- 総務省「ふるさと納税ポータルサイト ふるさと納税の流れ」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/procedure.html」確認日:2026年11月12日
- 総務省「ふるさと納税ポータルサイト ふるさと納税の概要」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/about.html」確認日:2026年11月12日
- 総務省「ふるさと納税ポータルサイト よくある質問」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/faq/」確認日:2026年11月12日
- 国税庁「No.1155 ふるさと納税(寄附金控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm」確認日:2026年11月12日
- 国税庁「No.1150 一定の寄附金を支払ったとき(寄附金控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1150.htm」確認日:2026年11月12日
- 国税庁「確定申告特集 ふるさと納税をされた方へ」「https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/furusato.htm」確認日:2026年11月12日
- 国税庁「No.2020 確定申告」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm」確認日:2026年11月12日
- 総務省「ふるさと納税など個人住民税の寄附金税制」「https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/080430_3_kojin.html」確認日:2026年11月12日
- 総務省「ふるさと納税について(指定基準に係る告示改正)(令和8年3月24日)」「https://www.soumu.go.jp/main_content/001070694.pdf」確認日:2026年11月12日
- 国税庁「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」「https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/all.pdf」確認日:2026年11月12日