
住宅ローンの審査に落ちたら?理由の見当のつけ方と次の手|すぐ申し込み直す人・待つ人の違い
この記事で分かること
- 審査に落ちた原因の見当をつける方法と、信用情報・返済負担率の確認手順
- カードの分割・リボ払いや借入額、収入合算で返済負担率がどう変わるかの試算
- すぐに別の金融機関へ出す価値がある人と、借入条件を見直す人・時間をおく人の違い
住宅ローンの事前審査を申し込んで数日後に届いた通知には、「今回はご希望に添いかねます」と書かれているだけで、具体的に何が足りなかったのかまでは書かれていません。
「どこがダメだったの・・・もう家は買えないのかな」
落ちた理由が分からなければ、どのように対策すればよいのか途方に暮れてしまいますよね。
たしかに、住宅ローンの審査基準や返済額を試算する際の金利は金融機関ごとに独自に定められており、一般には公開されていません。
それでも、否決されたのが事前審査か本審査かという段階や、審査で重視されるチェック項目を手がかりにすれば、落ちた原因の見当はつきます。
そして、原因に合った適切な対策を講じれば、別の金融機関への申し込みや条件の見直しによって審査に通ることがあります。
反対に、根本的な原因を解消しないまま申し込みを重ねても、同じ理由が残ります。
しかも、ローンの申込履歴は信用情報(ローンやクレジットカードの申込・契約・返済記録)に6か月間残り、次に申し込む金融機関にも確認されてしまいます。
そのため、まずは落ちた審査の段階、信用情報、返済負担率(年収に対する年間すべての借入返済額の割合)の3つを確認しましょう。
この記事の結論
- 落ちた理由は、簡易な事前審査と売買契約後の本審査のどちらで落ちたかを把握し、信用情報と返済負担率を確認すると見当がつく
- 延滞の記録がなく返済負担率も35%以内に収まり、落ちた原因が金融機関の条件の違いと考えられる人は、すぐに別の金融機関へ申し込む価値がある
- 返済負担率が35%を超える人や、ほかの借入れ・物件の評価が原因の人は、条件を見直してから申し込む価値がある
- 延滞の記録が残る人や転職・減収の直後の人は、記録が消える時期や勤続年数がそろう時期を待ってから申し込む価値がある
 MIYABI
また、審査では実際より高めの金利で返済額を計算するため、返済負担率も高めの金利で計算して比べましょう。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの審査に落ちた理由は、見られる項目と落ちた段階から見当をつける
住宅ローンの審査に落ちた理由は、「審査で見られる項目」と「事前審査・本審査のどちらで落ちたか」という2つの視点から推測できます。
審査基準や、毎月の返済額を計算する際の「審査金利」は金融機関ごとに独自に定められており、一般には公開されていないためです。
また、ローンやクレジットカードの利用履歴を管理する信用情報機関も、融資の可否を審査しているわけではないため、問い合わせても落ちた理由を教えてもらうことはできません。
住宅ローンの審査で見られる項目は「お金・人・物件」の3つに分けられる
国土交通省が住宅ローンを取り扱う金融機関を対象に実施した2025年度の調査結果では、9割以上の金融機関が審査項目として挙げているものが7つあります。
その7つの項目を、
- お金:年収、返済負担率
- 人:借入時の年齢、完済時の年齢、健康状態、勤続年数
- 物件:担保評価(建物や土地にどれだけの価値があるか)
の3つに分類して整理すると、自分がどこで引っかかってしまったのかを把握しやすくなります。
このほか、カードローンをはじめとするほかの借入れの状況や返済履歴、雇用形態をチェックする金融機関も7割を超えています。
ただし、審査項目自体は共通していても、どの水準を合否の基準とするかは金融機関ごとに異なります。
MIYABIそのため、ある金融機関で落ちてしまっても、基準の異なる別の金融機関であれば審査に通ることもあります。
金融機関ごとの基準の違いや、申し込む前の見極め方については、次の記事で取り上げています。
事前審査で落ちたか、本審査で落ちたかで疑う所が変わる
住宅ローンの審査は、申込者の自己申告をもとに行われる簡易的な「事前審査」と、売買契約後に必要書類を提出して受ける最終的な「本審査」の2段階で進められます。
本審査では、提出された書類と申込内容が厳密に照合されるほか、健康状態や物件の担保価値に至るまで詳しく確認されます。
そのため、どちらの段階で落ちたかによって、疑う原因は変わってきます。
事前審査で落ちたなら、信用情報・返済負担率・年齢や勤続を疑う
事前審査で見られる主な項目は、自己申告した年収や勤務先、ほかの借入れ、そして金融機関が照会する個人信用情報です。
物件の詳細や健康状態まで踏み込んで確認される前の段階であるため、事前審査で落ちた場合にまず疑うのは、
- 信用情報に延滞などの履歴が残っていないか
- ほかの借入れを入れた返済負担率が高すぎないか
- 年齢・勤続年数・雇用形態が金融機関の申込条件に合っているか
という3点です。
このうち信用情報と返済負担率については、情報の開示請求や試算を行うことで、自分自身で記録や数字を確認できます。
本審査で落ちたなら、事前審査の後の変化・団信・物件を疑う
事前審査を無事に通過しても、本審査で結果が覆ってしまうことがあります。
本審査で落ちてしまう主な理由としては、
- 事前審査で申告した年収やほかの借入れが、提出書類と異なっていた
- 事前審査の通過後に転職し、勤続年数がリセットされて短くなった
- 事前審査の後に車のローンを組んだり、カードの分割・リボ払いを利用したりした(または収入が減った)
- 健康状態に関する団信(団体信用生命保険)の告知内容が原因で、加入を断られた
- 物件の担保価値が不足していた、あるいは法令基準に適合しない物件だった
の5つが挙げられます。
5つのうち心当たりがあるものがあれば、それが本審査に落ちた有力な原因と考えられます。
たとえば3つ目のように、事前審査の通過後に家電をクレジットカードの分割払いで購入した場合、その毎月の支払額が返済負担率に上乗せされてしまいます。
MIYABI事前審査のあとに新しく組んだローンや利用した分割払いがないか、クレジットカードの利用明細などを改めて確認しておきましょう。
住宅ローンの審査に落ちた原因を確かめる|信用情報の開示と返済負担率の計算
審査に落ちた原因のうち、自分で客観的な記録や数字を確認できるのは「信用情報」と「返済負担率」の2つです。
一方、年齢や勤続年数、団信、物件などは、落ちてしまった申込先の借入条件と照らし合わせながら次の対策を検討していきましょう。
信用情報は3つの機関に開示を申し込み、延滞と申込の記録を見る
信用情報(各種ローンやクレジットカードの契約・返済・申込などの記録)は、CIC、JICC、全国銀行個人信用情報センター(KSC)という3つの信用情報機関で管理されています。
自分の記録を見るには、それぞれの機関へ開示(自分の記録を見せてもらう手続き)を申し込みます。
住宅ローンの審査では、銀行や保証会社(返済が難しくなった際に代わりに返済を行う会社)が、加盟している機関やその提携機関の記録を照会します。
たとえば、銀行がKSCとJICCに加盟し、さらにCICとも提携しているといったケースがあります。
照会される機関の名称は、申込時に同意した個人情報の取扱いに関する同意書などで確認できます。
このように、審査では複数の機関の記録が照会されますが、1つの機関に開示を申し込んでも、ほかの機関の記録までは確認できません。
MIYABIそのため、原因を漏れなく確かめるには、3つの機関それぞれに開示を申し込みましょう。
CIC・JICC・KSCの開示の方法と費用
2026年11月時点における、3つの機関の開示方法と費用は次のとおりです。
| 機関 | インターネット・アプリ | 郵送 | 結果が届くまで |
|---|---|---|---|
| CIC | 500円(スマートフォンで申し込む) | 1,500円 | インターネットはその場、郵送は1週間〜10日ほど |
| JICC | 700円(専用アプリ・マイナンバーカードで本人確認) | 郵送でも申し込める | アプリは1〜3日程度 |
| 全国銀行個人信用情報センター(KSC) | 800円(マイナンバーカードで本人確認) | 2,403円(コンビニで買う利用券) | 即時の開示はできず、2026年11月時点では1か月ほどかかることがある |
インターネットやアプリから申し込めば費用は500〜800円で済み、CICならその場ですぐに開示報告書(開示された記録をまとめた書面)を確認できます。
一方、KSCは即時開示に対応しておらず、2026年11月時点では申込みが増加しているため、インターネットでも郵送でも1か月ほどかかることがあります。
そのため、急ぐ人は、KSCから先に申し込んでおきましょう。
また、KSCの開示報告書は、ダウンロード用URLを受け取ってから10日以内に保存しておきましょう。
開示報告書で見るのは、延滞などの記録と申込の記録
開示報告書が届いたら、主にチェックしたいのは、
- 延滞や保証会社の立替え、破産などの「異動」の記録がないか
- 申込の記録が何件あり、それぞれいつの日付になっているか
- 身に覚えのない契約や記録が含まれていないか
の3点です。
異動の記録は返済の遅延などを示す情報で、もしこれが残っていれば、審査に落ちた理由の有力な候補になります。
このうち「A」は本人の都合で約束の日に入金がなかった月を示すため、異動の記録がない人でも、Aが付いた月がないかを確かめておきましょう。
また、申込記録の日付は次に申し込むタイミングを判断する際に使うため、忘れずにメモしておきましょう。
身に覚えのない記録があった場合は、その情報を登録した会社へ問い合わせましょう。
調査のうえ誤りと分かれば、記録は訂正・削除されます。
反対に、事実に基づく正しい記録であれば、訂正も削除もできません。
MIYABIそのため、「信用情報を消せる」「審査に通す」とうたう話には、お金を払わないようにしましょう。
返済負担率は、ほかの借入れも入れて、高めの金利でも計算する
自分の返済負担率は、ほかの借入れの返済も含めたうえで、実際の金利と高めの金利の2通りで計算してみると、審査落ちの原因になりそうか見当がつきます。
返済負担率は、ほかの借入れの返済も足して、税込年収で割って出す
返済負担率は、税込年収に占める、住宅ローンとほかの借入れを合わせた年間返済額の割合のことで、次の計算式で求めます。
ここでいう「ほかの借入れ」には、車のローンや教育ローン、カードローンのほか、クレジットカードのキャッシング枠や、商品の分割払い、リボ払いも含まれます。
また年収は、会社員であれば前年の税込年収を指し、源泉徴収票の「支払金額」欄の数字を用います。
審査で基準となる返済負担率の上限は金融機関ごとに異なり、先ほどの国土交通省の調査では、40%以内とする金融機関のほうが35%以内とする金融機関より多くなっています。
なかには上限を30%以内としている金融機関や、年収によって上限を変える金融機関もあります。
たとえばフラット35(住宅金融支援機構と民間の金融機関が提携して扱う、全期間固定金利の住宅ローン)の基準は、年収400万円未満なら30%以下、400万円以上なら35%以下です。
以下の試算で35%を物差しにするのは、上限が低めの金融機関でも収まるかを見るためで、フラット35の年収400万円以上の基準と同じ数値です。
審査で使う高めの金利で計算すると、同じ借入れでも返済負担率は上がる
住宅ローンの審査では、実際の金利より高く設定された審査金利で返済額を計算するため、審査上の返済負担率は、実際の金利で計算した数字より高くなることがあります。
金利によってどれくらい変わるのかは、次のモデルケースで計算してみるとよく分かります。
試算の前提
- 会社員、税込年収450万円
- 借入額3,000万円、返済期間35年、元利均等返済(毎月の返済額が一定の返済方式)、ボーナス払いなし
- ほかの借入れ:クレジットカード2枚で、リボ払いが毎月1万円、家電の分割払いが毎月8,000円(合計で毎月1万8,000円)
- 計算に使う実際の金利の例:年1.6%(2026年11月の変動金利の範囲から選んだ金利)
- 計算に使う高めの金利の例:年3.81%(2026年11月に資金を受け取る場合のフラット35で、借入期間21年以上・借入額が物件価格の9割以下のときに最も多い金利)
なお、年3.81%という金利は、高めの金利で計算するとどうなるかを見るために置いた一例であり、銀行の審査金利の水準そのものを示すものではありません。
また、実在する人物や平均値を示したデータでもありません。
| 計算に使う金利 | 住宅ローンの毎月の返済額 | 1年間の返済額の合計(カードの返済21万6,000円を含む) | 返済負担率 |
|---|---|---|---|
| 年1.6%(実際の金利の例) | 9万3,332円 | 133万5,984円 | 29.7% |
| 年3.81%(高めの金利で計算した例) | 12万9,436円 | 176万9,232円 | 39.3% |
実際の金利の例で計算すると29.7%となり、35%どころか30%にも収まります。
ところが、同じ借入れを年3.81%で計算すると39.3%になり、35%を超えてしまいます。
毎月の返済には余裕がありそうなのに審査に落ちることがあるのは、審査の段階で実際より高めの金利をもとに計算されるためです。
MIYABI自分の場合は、申込先のウェブサイトにある借入可能額シミュレーションに年収やほかの借入れを入力し、希望額に届くかを確かめてみましょう。
返済負担率から無理のない借入額を決める方法は、次の記事で取り上げています。

返済負担率で住宅ローンの審査に落ちた人の次の手|カードの返済・借入額・収入合算で負担率はこう変わる
返済負担率が原因だと見当がついた際に、高めの金利で計算した返済負担率を35%以内に近づける手は、
- ほかの借入れを完済する
- 借入額を減らす
- 収入合算(家族の収入を合算して申し込む方法)で年収を増やす
の3つです。
逆に、返済期間を短縮してしまうと毎月の返済額が増えるため、返済負担率は上がってしまいます。
先ほどの試算モデル(年収450万円・借入額3,000万円・返済期間35年・カード返済月1万8,000円)をもとに金利年3.81%で計算し、条件を1つずつ見直した結果は次のとおりです。
| 変えた条件 | 住宅ローンの毎月の返済額 | 1年間の返済額の合計 | 返済負担率 |
|---|---|---|---|
| 変えない(基準) | 12万9,436円 | 176万9,232円 | 39.3% |
| カードの分割払い・リボ払いを返し終える | 12万9,436円 | 155万3,232円 | 34.5% |
| 借入額を300万円減らす(2,700万円) | 11万6,492円 | 161万3,904円 | 35.9% |
| 収入合算で年収を100万円足す | 12万9,436円 | 176万9,232円 | 32.2% |
| 返済期間を30年に縮める | 13万9,959円 | 189万5,508円 | 42.1% |
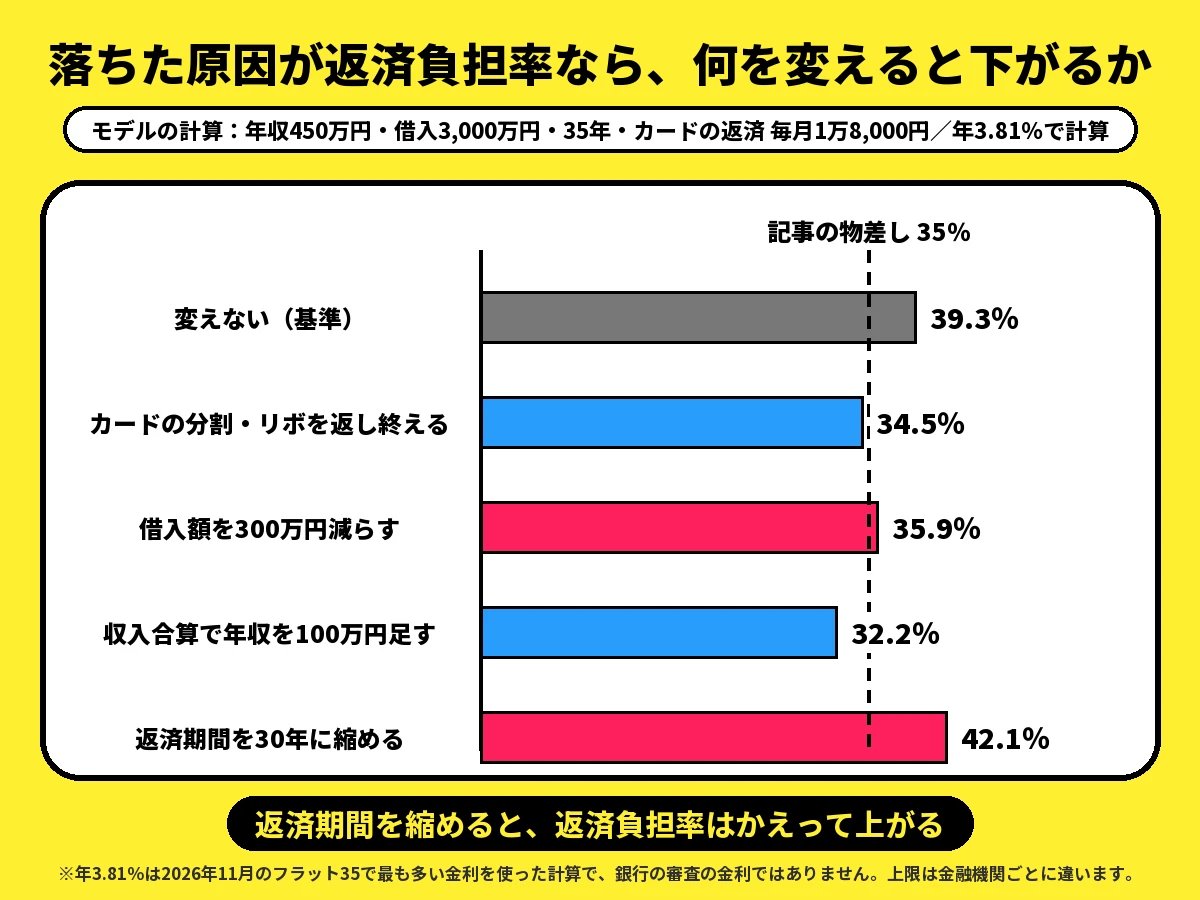
このモデルにおいて、家族の収入を合算せずに35%以内に収まったのはカードの分割払いやリボ払いを完済した場合のみで、返済期間を短縮した場合は逆に42.1%まで跳ね上がってしまいます。
カードの分割払いやリボ払いを返し終えると、借入額を減らすより効くことがある
このモデルでは、カードの分割払いとリボ払いを完済すると返済負担率は39.3%から34.5%へと低下し、35%以内に収まる計算です。
一方、カードの返済を残したまま借入額だけを減らそうとすると、400万円減らして2,600万円にしてようやく34.7%となり、35%以内に収まります。
MIYABIつまり、毎月1万8,000円という一見小さな返済額であっても、このモデルでは住宅ローンの借入額400万円分に匹敵するほど返済負担率を押し上げていたことになります。
カードを1枚だけ返して足りるかは、住宅ローンに回せる毎月の上限で分かる
カードを1枚だけ完済した場合は、リボ払いなら36.6%、分割払いなら37.2%となり、いずれも35%以内には収まりません。
1枚の完済だけでは足りない理由は、「住宅ローンに充てられる毎月の返済上限額」と照らし合わせてみるとよく分かります。
この上限額は、「税込年収×35%÷12−ほかの借入れの毎月の返済額」で計算します。
今回のモデルに当てはめると、「450万円×35%÷12=13万1,250円」からカード返済額の1万8,000円を差し引いた「11万3,250円」となります。
年3.81%で計算した毎月の返済額は12万9,436円ですので、上限を1万6,186円オーバーしています。
つまり、このモデルで35%以内に収めるには、毎月合計1万6,186円以上の返済を解消する必要があり、月1万円や8,000円のカードを1枚完済しただけでは足りないのです。
MIYABI自分の場合も、この上限と、高めの金利で計算した毎月の返済額の差を出し、どの借入れを完済すればその差を解消できるか確認してみましょう。
返し終えるときは、残高を確かめ、頭金や生活費に手を付けない範囲で返す
手元の資金で返済できる残高があるのなら、借入額を減らす前に、まずは分割払いやリボ払いを完済することを検討しましょう。
特にリボ払いは、残高が増えても毎月の返済額が変わらない反面、返済期間がどんどん長期化していく仕組みになっています。
そのため、毎月の支払額ではなく利用明細で現在の残高を確認し、残高の一部繰り上げ返済や一括返済でリボ払いを終わらせられないか、カード会社に相談してみましょう。
ただし、返済に充てるお金は、頭金や当面の生活費に手を付けずに済む範囲にとどめましょう。
MIYABIまた、完済した事実を金融機関にどのように証明すればよいか(完済証明書などの必要書類)についても、申込みの際に事前に確認しておきましょう。
借入額を減らす・頭金を増やすなら、返済期間は縮めない
借入額を減らしたり頭金を増やしたりすれば返済負担率は下がりますが、同時に返済期間まで短縮してしまうと、かえって負担率は上がってしまいます。
今回のモデルで借入額を300万円減らして2,700万円にした場合、返済負担率は35.9%にとどまり、これだけでは35%以内に収まりません。
返済期間を縮めると返済負担率は上がり、延ばせる年数には上限がある
返済期間を35年から30年に短縮すると、毎月の返済額が1万523円増えてしまうため、返済負担率は42.1%にまで上がります。
反対に返済期間を延ばせば返済負担率は下がりますが、フラット35の例では、借入期間の上限は「80歳−申込時の年齢」と「35年」のうち短いほうとなります。
そのため、上限が35年の金融機関にすでに35年で申し込んでいる場合、それ以上期間を延ばす余地はありません。
減らす額は、審査で借りられる上限ではなく、家計で払い続けられる額から決める
借入額を見直す際は、審査で借りられる上限額からではなく、日々の家計から無理なく払い続けられる金額を基準に決め直しましょう。
MIYABIその返済額は、住宅ローンの返済だけでなく、固定資産税の支払いや将来の修繕費用の積立ても払っていける額にしておきましょう。
収入合算で年収を足すときは、家族の借入れも返済負担率に入る
収入合算によって年収を100万円増やし550万円とした場合、このモデルの返済負担率は32.2%まで下がる計算になります。
ただし、収入を合算する家族に車のローンやカードの分割払いなどがある場合、それらの返済額も返済負担率の計算に含まれる点には注意が必要です。
フラット35では、合算する家族が年上だと借りられる期間が短くなることがある
フラット35では、年収の50%を超えて収入合算を行う場合、申込本人と合算者のうち「年齢が高いほう」を基準に借入期間の上限が計算されます。
MIYABI合算する家族が年上だと借入期間が短くなり、毎月の返済額が増えて返済負担率が上がってしまうこともあるため、申込先の条件を事前によく確認しておきましょう。
収入合算は、ほかの借入れと借入額を見直した後に考える
私なら、収入合算で35%以内に収める案は、ほかの借入れの完済や借入額の見直しを試したあとの選択肢として考えます。
合算した家族が働き方を変えたり、万一働けなくなったりした場合でも、住宅ローンの返済は同じ金額のまま発生し続けるからです。
MIYABI一方、合算する家族の仕事が安定して続く見通しがあり、仮にその収入が途絶えても世帯内で無理なく返済できる額に収まるのであれば、選択肢に入れてよいと考えます。
収入合算と、ペアローン(家族がそれぞれ別個に住宅ローンを組む方法)の違いについては、次の記事で取り上げています。

返済負担率以外で住宅ローンの審査に落ちた人の次の手|延滞の記録・勤続や雇用・団信・物件
返済負担率以外に原因があると見当がついた場合の次の手は、
- 延滞の記録が原因なら、記録が消える時期を待つ
- 勤続年数・雇用形態・年齢・団信が原因なら、基準の異なる申込先を選ぶ
- 物件が原因なら、借入額を評価額に合わせるか、物件そのものを見直す
の3つに分かれます。
延滞の記録があるなら、記録が消える時期を待つ
延滞や保証会社の立替えなどの記録は、3つの信用情報機関いずれも、契約中および契約終了から5年間残ります(JICCは2019年10月以降に結んだ契約の場合)。
また、破産や民事再生の情報は、KSCでは手続きが決定した日から7年間残ります。
申込先を変えても信用情報の記録そのものは変わらないため、記録が残っている間は、同じ理由で断られる可能性があります。
今も延滞が続いているなら、まずは延滞を解消しましょう。
ただし、延滞を解消しても、その時点ですぐに記録が消えるわけではありません。
MIYABI延滞した借入れの契約が完済や解約で終了した日から5年が経過するのを待ち、その後に申し込む計画を立てましょう。
勤続年数・雇用形態・年齢は、申込先によって条件が違う
勤続年数・雇用形態・年齢は多くの金融機関が審査項目として確認していますが、求められる条件は金融機関ごとに異なります。
国土交通省の調査では、勤続年数の基準を「1年以上」とする金融機関が最も多いものの、3年以上を求める金融機関もあります。
また、派遣社員や契約社員を融資の対象外としている金融機関もあります。
年齢については、完済時の年齢が80歳未満であることを条件とする金融機関が多く見られます。
一方、フラット35の利用条件は、申込時の年齢が満70歳未満であることや返済負担率の基準などに留まり、勤続年数や雇用形態は条件に含まれていません。
ただし、フラット35でも審査は行われるため、勤続年数が短くても通るという意味ではありません。
MIYABIそのため、勤続年数や雇用形態、年齢が原因だと考えられる場合は、条件の異なる種類の申込先を比較してみる価値があります。
転職してからの期間と審査の関係は、次の記事で取り上げています。
団信に入れなかったなら、ワイド団信とフラット35を比べる
住宅ローンを取り扱う多くの金融機関では、団信への加入を借入れの条件にしています。
そのため、健康状態の告知で団信に加入できなかった場合は、ワイド団信を扱う金融機関とフラット35の2つを比較・検討してみましょう。
1つ目のワイド団信は通常の団信よりも引受基準が緩和されており、持病や病歴がある人でも加入できる場合があります。
大手銀行の例では、ワイド団信を付帯すると住宅ローンの金利に年0.3%が上乗せされ、加入対象は借入時の年齢が50歳の誕生日前までとなっています。
ただし、ワイド団信に加入できる上限年齢は金融機関によって異なるため、申込先の条件を事前に確認しておきましょう。
2つ目のフラット35は団信への加入が任意のため、健康上の理由などで団信に入らない場合でも借り入れが可能です。
その場合の金利は団信付きの金利より年0.2%低くなり、2026年11月に資金を受け取る場合の年3.81%なら、年3.61%になります。
ただし、団信に入らないと借主が亡くなった際にも住宅ローンの残債が家族に残ってしまうため、万が一のときに家族がどう返済するかを事前に考えておきましょう。
MIYABIまた、ワイド団信やフラット35の団信に申し込む際も、告知内容が事実と異なると保険金が支払われずにローンが残ってしまうことがあるため、告知書にはありのままの事実を正確に記入しましょう。
持病がある人の団信の選び方や加入できないときの方法は、次の記事で取り上げています。
物件の評価が足りなかったなら、借入額を評価に合わせるか物件を見直す
本審査では金融機関が物件の担保価値を評価するため、十分な担保価値がないと判断されると審査結果に影響します。
また、法令の基準に適合していない物件は、担保として認められないことがあります。
たとえば、建蔽率(敷地面積に対する建築面積の割合)や容積率(敷地面積に対する延べ床面積の割合)の上限を超えている物件がこれに該当します。
敷地が道路に定められた幅で接していない物件(接道義務違反)も同様です。
担保評価が足りない場合は、頭金を増やして借入額を評価額に合わせるか、物件そのものを見直しましょう。
ただし、法令に適合していない物件は別の金融機関でも同じように判断されやすいため、申込先を変える前に物件自体を見直す必要があります。
MIYABI物件のどこに問題があるのかは、仲介の不動産会社に建築確認の書類や検査済証(完成後の検査で、建物と敷地が建築関連の法令に適合していると認められた際に交付される書類)を確認してもらいましょう。
住宅ローンの審査に落ちて申し込み直す前に確かめること|申込の記録・申告・住宅ローン特約

別の金融機関へ申し込み直す前に確認しておきたいポイントは、
- 申込履歴が一定期間残り、次の金融機関にも確認されること
- 年収やほかの借入れの状況を、提出書類のとおり正確に申告すること
- 売買契約を結んだ後なら、住宅ローン特約の期日と適用条件
の3点です。
申込の記録は6か月残り、次の申込先にも見える
住宅ローンを申し込むと、照会日や申し込んだ商品、契約予定額、照会した金融機関が信用情報に記録され、照会日から6か月間残ります。
そのため、短期間に複数の申込みが重なっていることは、次の金融機関にも知られてしまいます。
とはいえ、申込件数を増やしても、落ちた原因を解消できていなければ、どの金融機関でも同じ理由が残ります。
MIYABI申し込み直す際は、落ちた原因をクリアできる条件の金融機関へ絞り込んでから申し込むようにしましょう。
申込書の年収やほかの借入れは、書類どおりに書く
本審査では、申込書の内容と提出書類が細かく照合されるため、事前審査の申告内容と書類に食い違いがあると、慎重に判断されます。
そのため、年収は源泉徴収票の「支払金額」にある金額を、ほかの借入れは返済予定表やカードの利用明細に記載された金額を、そのまま正確に記入しましょう。
MIYABI審査に通したいからといってほかの借入れを少なめに書いたり隠したりすると、書類との食い違いがかえって審査落ちの原因になります。
売買契約を結んだ後なら、住宅ローン特約の期限と条件を先に確かめる
売買契約を結んだ後に本審査で落ちてしまった場合は、別の金融機関へ申し込む前に、まず住宅ローン特約の期日と条件を確認しましょう。
住宅ローン特約は、ローンが借りられないときに売買契約を解除できる取り決め
住宅ローン特約(ローン条項)とは、住宅ローンが借りられなかった場合に、売買契約を白紙解除できるように定めた取り決めです。
不動産会社が住宅ローンをあっせんする(申込先の紹介や手続きの取次ぎを行う)売買では、ローンを借りられなかった場合の取り扱いを書面に記載することが、宅地建物取引業法で義務付けられています。
記載されるのは、契約前に不動産会社が取引条件を説明する重要事項説明書と、契約締結時に交付される売買契約書です。
この重要事項説明では、ローンが借りられなかったときに契約を解除できる旨や、解除できる期限を定めている場合はその期日について説明されます。
特約どおりに解除できた場合に、手付金(契約時に売主へ支払ったお金)がどのように返還されるかも、重要な説明事項の1つです。
特約で解除できるのは、書かれた条件どおりに申し込んで承認が得られなかった場合
住宅ローン特約で契約を解除できるのは、特約に記載された条件どおりに申し込み、期日までに承認が得られなかった場合です。
記載された金融機関や借入額と異なる条件で申し込んだり、期日を過ぎてしまったりすると、契約を解除できずに手付金が戻らないおそれがあります。
そのため、重要事項説明書と売買契約書の特約欄では、
- 対象となる金融機関
- 借入金額
- 承認を得る期日と、契約を解除できる期日
- 解除する際の通知方法
の4点を確認しましょう。
このうち解除の通知方法は、期日までに承認が得られなければ契約が自動的に終了するタイプか、買主側から解除の意思を伝えるタイプかによって異なります。
MIYABI買主が通知するタイプの場合は、定められた解除期日を過ぎる前に、解除の意思を伝える必要があります。
別の申込先に申し込み直す前に、特約の対象と期限を不動産会社と確かめる
別の金融機関に申し込み直すなら、その前に不動産会社へ特約の取り扱いや期限の延長について相談し、決定事項は書面で残しておきましょう。
とくに、自分で探した金融機関に申し込み直す場合は、売買契約書の特約がその金融機関も対象に含めているかを確認しましょう。
また、金融機関から届いた断りの通知も、後から経緯を証明できるように捨てずに保管しておきましょう。
MIYABI契約の解除や手付金の扱いは契約内容ごとに異なるため、迷う場合は仲介の不動産会社に、必要であれば弁護士に相談しましょう。
事前審査から物件の引渡しまでの手続きの流れは、次の記事で取り上げています。

住宅ローンの審査に落ちた後、すぐ申し込み直す人・条件を変える人・時間をおく人
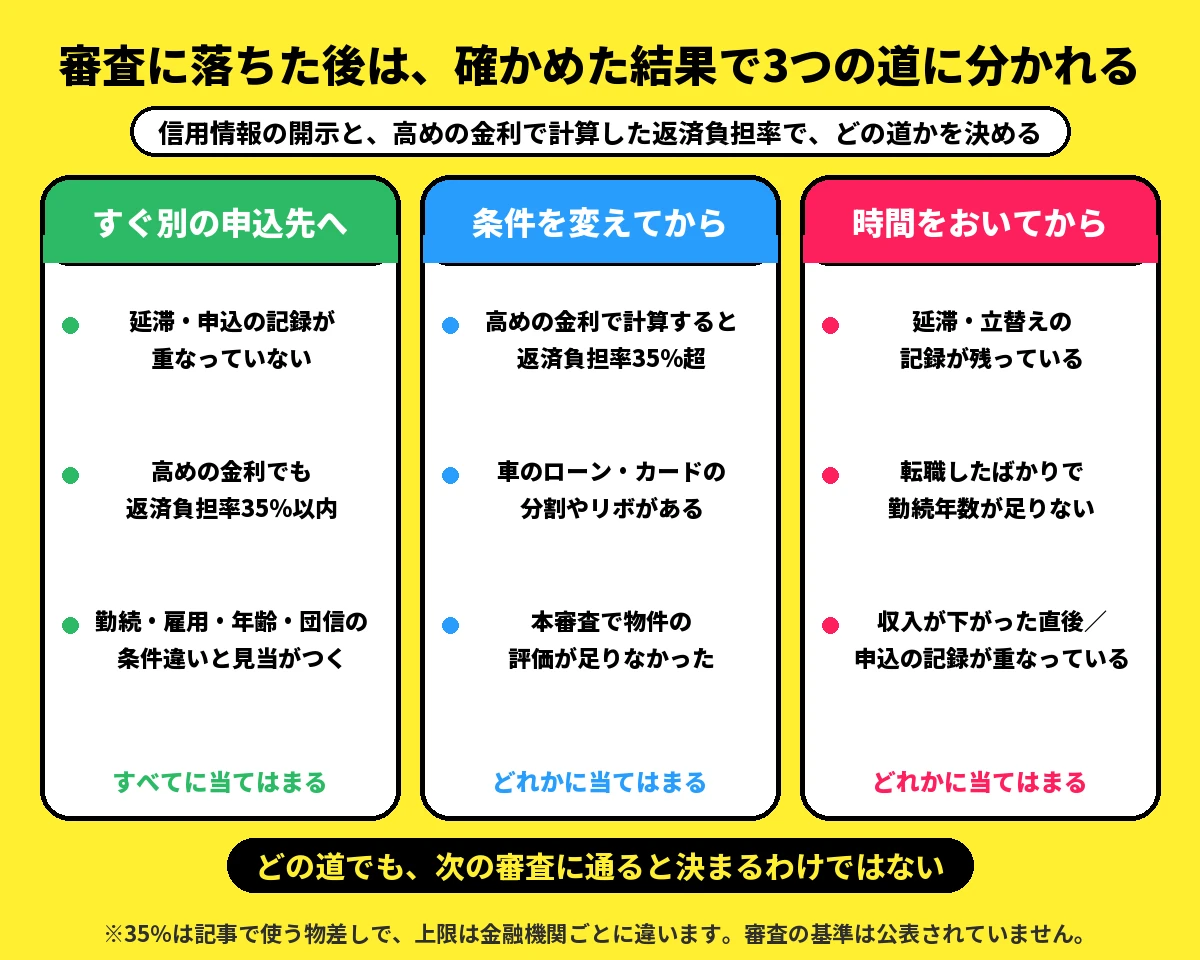
ここまでの確認内容を整理すると、審査に落ちた後の対処法は、原因を確かめた結果によって3つに分かれます。
1つ目は「すぐに別の申込先へ申し込む」、2つ目は「借入条件を見直してから申し込む」、3つ目は「一定期間を空けてから申し込む」という選択肢です。
ただし、審査基準は金融機関ごとに異なるため、どの道を選んだとしても、次の審査に通ると決まるわけではありません。
すぐ別の申込先に申し込む価値があるのは、原因が申込先の条件の違いで説明できる人
すぐに別の申込先へ申し込む価値があるのは、
- 信用情報に延滞などの履歴がなく、短期間での申込み記録も重なっていない
- ほかの借入れを含め、高めの金利で計算しても返済負担率が35%以内に収まる
- 勤続年数・雇用形態・年齢・団信のいずれかが、否決された申込先の条件に合わなかったと見当がつく
という条件のすべてに当てはまる人です。
このような人は、フラット35やワイド団信を扱う金融機関など、落ちた原因になった条件とは異なる基準を設けている申込先に絞って申し込みましょう。
MIYABIただし、すでに売買契約を結んでいる場合は、申し込む前に住宅ローン特約の期日と適用条件を確認しておきましょう。
条件を変えてから申し込むのは、返済負担率・ほかの借入れ・物件が原因の人
借入条件を見直してから申し込むのは、
- 高めの金利で計算すると、返済負担率が35%を超えてしまう
- 車のローンやクレジットカードの分割払い・リボ払いなど、ほかの借入れがある
- 本審査で物件の担保評価が不足していた
のいずれかに当てはまる人です。
このような人は、ほかの借入れの完済、借入額や頭金の見直し、収入合算などを順に試算し、返済負担率が35%以内に収まる状態にしてから申し込みましょう。
MIYABIまた、物件の担保評価が原因なら、借入希望額を評価額に合わせるか、物件自体を見直してから申し込み直しましょう。
時間をおいてから申し込むのは、延滞の記録や転職・収入の減少の直後の人
一定期間を空けてから申し込むのは、
- 信用情報に延滞や保証会社による立替えなどの記録が残っている
- 転職したばかりで、金融機関が求める勤続年数に届いていない
- 収入が下がった直後で、直近の年収で計算すると返済負担率が高くなってしまう
- 短期間に何社も申し込み、申込みの記録が重なってしまっている
のいずれかに当てはまる人です。
時間をおくというのは、マイホームをあきらめるという意味ではなく、記録が消える時期や勤続年数の条件を満たす時期を見定めて、そこから改めて申し込むという意味です。
待っている間にほかの借入れを返済し、頭金を増やしておけば、再申込み時の返済負担率も下げられます。
MIYABI時期を待つと決めたら、開示報告書に記載された日付から申し込めるタイミングを逆算し、カレンダーにメモしておきましょう。
【Q&A】住宅ローンの審査に落ちた後の信用情報と年収の疑問に答える
申し込み直す前に迷いやすい、信用情報の記録と年収の扱いを、Q&Aで整理します。
終わりに|住宅ローンの審査に落ちたら、原因を確かめてから次の申込先と時期を選ぶ
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンの審査に落ちてしまっても、理由の見当をつけ、原因に合った手を打てば、別の金融機関への申し込みや条件の見直しによって審査に通る可能性があります。
まずは、次の順番で状況を確認していきましょう。
- 事前審査と本審査のどちらで落ちたのかを確認する
- 3つの信用情報機関に情報開示を申し込み、延滞や申込みの記録を確認する
- ほかの借入れも含め、高めの金利で返済負担率を計算してみる
- すでに売買契約を結んでいる場合は、住宅ローン特約の期限と条件を不動産会社と確認する
そのうえで、延滞の記録がなく返済負担率も35%以内に収まっており、審査落ちの原因が金融機関ごとの基準の違いと考えられる人は、条件の異なる別の金融機関へすぐに申し込んでみる価値があります。
返済負担率が35%を超える人や、ほかの借入れ・物件の評価が原因の人は、借入れの返済や借入額の見直しなどで条件を整えてから申し込みましょう。
延滞の記録が残っている人や、転職・収入減少の直後である人は、記録が消える時期や必要な勤続年数を満たすタイミングを待ってから申し込みましょう。
MIYABIまずは手元に届いた開示報告書の日付と、源泉徴収票の「支払金額」を照らし合わせて、自分がどのパターンに当てはまるかを決めるところから始めましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」「https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf」確認日:2026年11月10日
- 三菱UFJ銀行「事前審査に通っても本審査で通らない理由とは?住宅ローンの審査で確認されるポイント」「https://www.bk.mufg.jp/kariru/jutaku/column/033/index.html」確認日:2026年11月10日
- 三菱UFJ銀行「住宅ローンの返済比率(返済負担率)とは?無理のない返済比率の目安や頭金との関係を解説」「https://www.bk.mufg.jp/kariru/jutaku/column/026/index.html」確認日:2026年11月10日
- CIC「CICが保有する信用情報」「https://www.cic.co.jp/guide/credit-information/possession/」確認日:2026年11月10日
- CIC「情報開示とは」「https://www.cic.co.jp/guide/credit-report/」確認日:2026年11月10日
- CIC「インターネットで開示する」「https://www.cic.co.jp/mydata/index.html」確認日:2026年11月10日
- CIC「クレジットの申込みを断られたのですが、CICで理由はわかりますか?」「https://www.cic.co.jp/faq/detail/1098.html」確認日:2026年11月10日
- CIC「CICに登録されている情報を訂正・削除することはできますか?」「https://www.cic.co.jp/faq/detail/1099.html」確認日:2026年11月10日
- CIC「開示報告書の≪入金状況≫に表示される$やAなどの記号は何ですか?」「https://www.cic.co.jp/faq/detail/int/int05/002524.html」確認日:2026年11月10日
- JICC「信用情報の内容と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年11月10日
- JICC「本人による開示申し込み」「https://www.jicc.co.jp/kaiji/01」確認日:2026年11月10日
- 全国銀行個人信用情報センター「センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年11月10日
- 全国銀行個人信用情報センター「本人開示の手続き」「https://www.zenginkyo.or.jp/pcic/open/」確認日:2026年11月10日
- 全国銀行個人信用情報センター「郵送による開示手続」「https://www.zenginkyo.or.jp/pcic/open/mail/」確認日:2026年11月10日
- 全国銀行個人信用情報センター「本人申告および本人開示のお手続きにかかる日数について」「https://www.zenginkyo.or.jp/pcic/info/22162/」確認日:2026年11月10日
- ドコモSMTBネット銀行「住宅ローン個人情報の取扱いに関する同意事項」「https://neobank.netbk.co.jp/contents/resources/pdf/term_kojinjoho_hl.pdf」確認日:2026年11月10日
- 日本クレジット協会「リボ払いの特徴と利用上の注意」「https://www.j-credit.or.jp/customer/basis/revolving.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月10日
- 住宅金融支援機構「健康上の理由その他の事情で新機構団信制度に加入しない場合も、【フラット35】は利用できますか。」「https://jhffaq.jp/jhffaq/flat35/web/knowledge599.html」確認日:2026年11月10日
- 住宅金融支援機構「ご加入の手続・ご注意点」「https://www.jhf.go.jp/danshin_menu/shin-danshin/tetuduki.html」確認日:2026年11月10日
- 三菱UFJ銀行「ワイド団信」「https://www.bk.mufg.jp/kariru/jutaku/kanren/widedanshin.html」確認日:2026年11月10日
- e-Gov法令検索「宅地建物取引業法」「https://laws.e-gov.go.jp/law/327AC1000000176」確認日:2026年11月10日
- e-Gov法令検索「建築基準法」「https://laws.e-gov.go.jp/law/325AC0000000201」確認日:2026年11月10日
- 国土交通省「宅地建物取引業法の解釈・運用の考え方(令和8年4月1日施行版)」「https://www.mlit.go.jp/totikensangyo/const/content/001881261.pdf」確認日:2026年11月10日
- 不動産適正取引推進機構「不動産売買の手引(令和8年度版)」「https://www.retio.or.jp/wp-content/uploads/2026/06/R08%E4%B8%8D%E5%8B%95%E7%94%A3%E5%A3%B2%E8%B2%B7%E3%81%AE%E6%89%8B%E5%BC%95_%E4%BB%A4%E5%92%8C8%E5%B9%B4%E5%BA%A6%E7%89%88.pdf」確認日:2026年11月10日
- 全日本不動産協会「法令改正・法律相談Q&A:ローン条項」「https://www.zennichi.or.jp/law_faq/%E3%83%AD%E3%83%BC%E3%83%B3%E6%9D%A1%E9%A0%85/」確認日:2026年11月10日