
住宅ローンに審査が甘い所はある?見られる項目とフラット35・銀行の条件の違い、申込前の準備
この記事で分かること
- 住宅ローン審査で9割以上の金融機関が確認する項目と、申込先によって異なる審査基準
- 頭金の有無やほかの借入れによって、返済負担率がどれほど変動するかの試算
- フラット35・ネット銀行・対面型銀行の審査条件の違いと、申し込む前に整えること
住宅ローンの申し込みが近づくと、自分の条件で審査に通るのか、気になってきます。
「勤続年数も年収も自信がないし、審査が甘い住宅ローンはないかな・・・」
物件の話が進むほど、通りそうな申込先を先に知りたくなるものです。
しかし、審査が甘い住宅ローンはありません。
どの金融機関であっても、年齢や健康状態、年収、勤続年数、返済負担率(年収に占める年間返済額の割合)などを精査し、最後まで問題なく返済してもらえるかを確認するからです。
その一方で、勤続年数や雇用形態などの審査基準は申込先ごとに異なるため、自分の条件が基準に入る申込先を選ぶことはできます。
さらに、審査で見られる数字のうち返済負担率は、ほかの借入れや借入額を申し込む前に見直せば、自分で下げられます。
返済負担率は、源泉徴収票に記載された年収と、ほかのローンやクレジットカードの月々の返済額さえ把握できれば、申し込む前でも自分で計算できます。
この記事の結論
- 住宅ローンに審査が甘い金融機関はなく、どの申込先でも年齢や健康状態、年収、返済負担率などを基に返せるかを確かめる
- 勤続年数が1年未満の人や派遣社員、持病がある人は、申込条件が比較的少なく、団信(ローンに付ける保険)なしでも借りられる全期間固定金利のフラット35も選択肢に入れる
- 勤続年数や年収が安定し、ほかの借入れが少なくて団信に加入できる人は、ネット銀行と対面型銀行の金利・手数料・団信の保障内容を比較して選ぶ
- 申し込む前に、信用情報(ローンやカードの返済の記録)を取り寄せて確かめ、ほかの借入れを減らし、借入額を返済負担率の基準内で家計が返せる額にする
 MIYABI
ただし、フラット35を含めどの金融機関にも所定の審査があり、申込条件を満たしていても融資を受けられるとは限りません。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンに審査が甘い所はない|9割以上の金融機関が同じ項目を見る
住宅ローンにおいて審査が甘い金融機関は存在せず、審査で見られる項目はどの金融機関でも基本的に共通しています。
金融機関ごとに異なるのは、それぞれの項目でどのレベルに基準を設けているか、そしてその基準を申込条件としてどこまで公開しているかという点です。
さらに、審査結果は各金融機関が独自の基準に基づいて総合的に判断するため、外部から「この金融機関は甘い」と見分けることはできません。
そのため、探すべきなのは「審査が甘いところ」ではなく、「自分の条件が審査基準に合致する申込先」です。
住宅ローンの審査で9割以上の金融機関が見る7つの項目
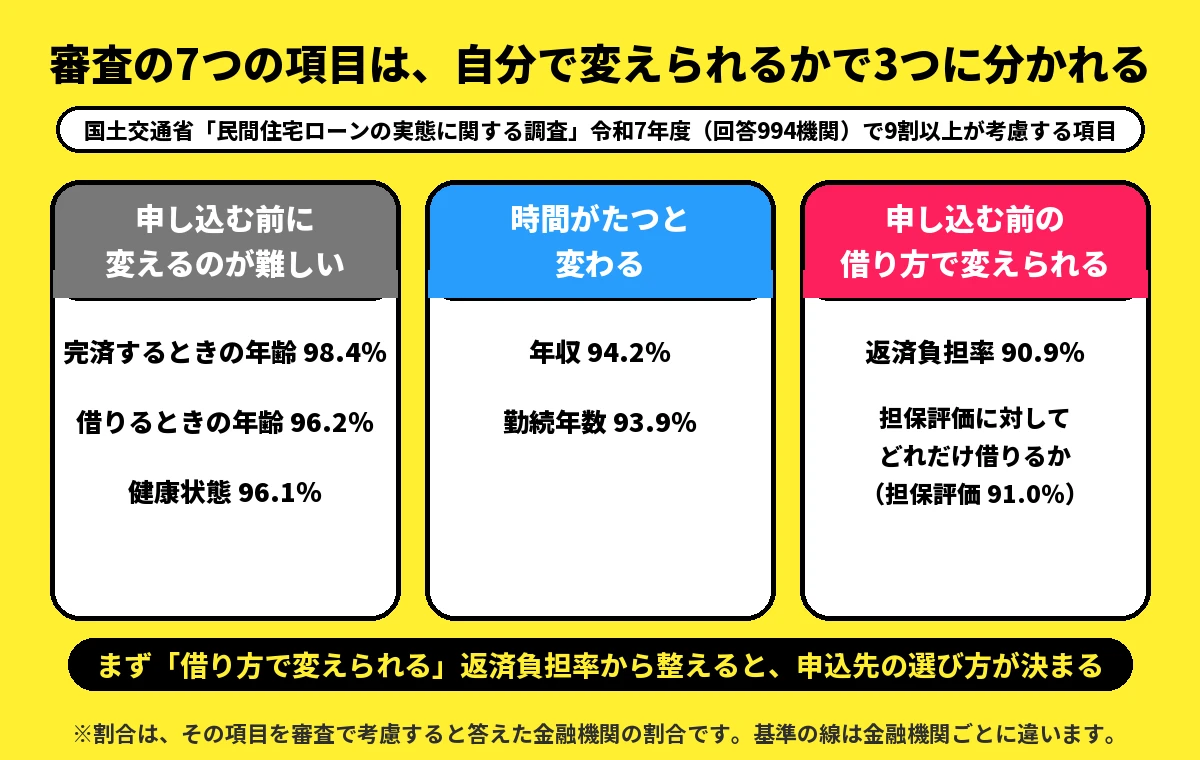
国土交通省が民間の金融機関を対象に毎年実施している「民間住宅ローンの実態に関する調査」(令和7年度、2026年6月公表)において、9割以上の金融機関が「審査で考慮する」と回答した項目は、
- 完済時の年齢(98.4%)
- 借入時の年齢(96.2%)
- 健康状態(96.1%)
- 年収(94.2%)
- 勤続年数(93.9%)
- 担保評価(購入する住宅や土地の価値評価、91.0%)
- 返済負担率(90.9%)
の7項目です。
MIYABIこのほか、カードローンなどほかの借入れの状況や過去の返済履歴についても、72.5%の金融機関が審査時に確認しています。
審査の7つの項目は、申し込む前に自分で変えられるかで3つに分かれる
これら7つの審査項目は、申込者が自分でコントロールできるかどうかによって、大きく3つに分けられます。
まず、完済時や借入時の年齢、健康状態は、申し込む前の段階で自分の力で変えることが難しい項目です。
次に、年収や勤続年数は、時間の経過とともに変わっていく項目です。
そして、返済負担率や物件の担保評価に対する借入額は、申込み時の借り方や借入希望額の調整によってコントロールできる項目です。
自分がどの項目で弱いかを先に知っておくと、どの申込先の条件を見ればよいかが決まります。
審査の基準の線は申込先ごとに違うため、自分の条件に合う申込先はある
審査で見られる項目自体は同じでも、具体的にどこに合格基準を設けているかは金融機関によって分かれます。
同調査の内訳を見ると、特に「働き方」に関する基準や、「借り方・健康状態」に関する基準において、金融機関ごとの違いが大きく表れています。
勤続年数と雇用形態の基準は、金融機関によって分かれる
勤続年数の基準について回答した金融機関のうち、「1年以上」としているのは661機関、「2年以上」は45機関、「3年以上」は121機関でした。
つまり、勤続1年以上で申し込める金融機関が多い一方で、3年以上を求める金融機関もあります。
雇用形態に関しては、派遣社員を融資対象外とする金融機関が357機関、契約社員を対象外とする金融機関が286機関ありました。
そのため、派遣社員や契約社員の人は、各金融機関の申込条件ページで、自分の雇用形態が対象に含まれているかを事前に確認しましょう。
MIYABIまた、転職したばかりで勤続年数が1年に満たない人は、転職の前と後のどちらで住宅ローンを組むかから考えましょう。
返済負担率と団信の基準も、申込先によって違う
返済負担率の上限を年収にかかわらず一律で定めている金融機関では、「40%以内」が81機関、「35%以内」が57機関、「30%以内」が43機関と基準が分かれています。
そのため、同じ年収や借入希望額であっても、どの基準を採用している金融機関に申し込むかによって、基準内に収まるかどうかが変わってきます。
健康状態に関しては、団信(団体信用生命保険:契約者が亡くなった場合などに保険金で住宅ローンの残債が完済される保険)への加入を必須とする金融機関が866機関ありました。
これに対して、団信への加入を選択できる(加入が任意である)金融機関は88機関にとどまります。
つまり、持病などの理由で団信への加入が難しい人にとっては、団信に加入しなくても借り入れできる申込先があるかどうかが大きな分かれ目となります。
MIYABI申込先を比較する際は、金利より先に、勤続年数や雇用形態、返済負担率の基準、団信の取り扱いが自分の条件に当てはまるかを、各金融機関の申込条件ページで確認しておきましょう。
住宅ローンの審査で自分で動かせるのは返済負担率|借り方で数字が変わる
審査で見られる7つの項目のうち、申し込む前に自分の工夫次第で調整しやすいのが「返済負担率」です。
同じ年収であっても、借入額の多寡やほかのローンの有無によって、返済負担率は大きく変動します。
返済負担率は、すべての借入れの年間返済額を年収で割った割合
返済負担率とは、住宅ローンとほかの借入れを合わせた「年間の合計返済額」が、額面年収(税金や社会保険料を差し引く前の総収入)の何%を占めるかを表す指標です。
ほかの借入れには、車のローンやカードの分割払い・リボ払いも入る
ここでいう「ほかの借入れ」に含まれるのは、主に次の
- 自動車ローン・教育ローン
- カードローンやクレジットカードのキャッシング
- クレジットカードでのショッピング枠の分割払い・リボ払い
の3点です。
特にリボ払いは、利用残高に関わらず毎月ほぼ一定額を返済する仕組みのため、月々の支払額が少額であっても返済負担率の計算に含まれます。
MIYABI自分の返済負担率を出すときは、源泉徴収票に記載されている「支払金額」(額面年収)と、ほかのローンやクレジットカードの利用明細に記載された毎月の返済額を確認しましょう。
基準はフラット35なら30%か35%で、基準を公開していない銀行もある
フラット35は、住宅金融支援機構と民間の金融機関が提携して提供する、完済まで金利が変わらない全期間固定金利型の住宅ローンです。
フラット35における返済負担率の基準は、年収400万円未満の場合は「30%以下」、年収400万円以上の場合は「35%以下」と定められています。
なお、審査時に返済額を計算する際の金利(審査金利)の扱いは金融機関ごとに異なり、その金利水準や返済負担率の具体的な基準を非公開としている銀行もあります。
MIYABIそのため、自分の状況が基準を満たしているかどうかは、最後は事前審査(借入れの見込みを事前に確認する仮審査)で確かめましょう。
同じ年収でも、頭金とほかの借入れで返済負担率は大きく変わる
同じ人が同じ物件を購入する場合でも、「頭金」と「ほかの借入れ」の2点を見直すだけで、返済負担率は41.6%から32.6%へと大きく改善する計算になります。
次の前提条件をもとに、借入条件のみを変えた4つのケースを比較してみましょう。
試算の前提条件
- 会社員・35歳・額面年収500万円
- 物件価格3,500万円・返済期間35年・ボーナス払いなし
- 金利は、2026年11月にお金を受け取る場合に、フラット35を扱う金融機関で最も多い団信付きの金利で、融資率(物件の価格に対する借入額の割合)が9割以下なら年3.81%、9割超なら年3.92%
- ほかの借入れ:車のローン 毎月2万円(年間24万円)
この試算は計算のためのモデルであり、実在の個人データや平均値を表すものではありません。
| ケース | 借入額 | 金利 | 毎月の返済額 | ほかの借入れ(年) | 返済負担率 |
|---|---|---|---|---|---|
| 頭金なし・車のローンあり | 3,500万円 | 年3.92% | 15万3,297円 | 24万円 | 41.6% |
| 頭金350万円・車のローンあり | 3,150万円 | 年3.81% | 13万5,907円 | 24万円 | 37.4% |
| 頭金なし・車のローン返済済み | 3,500万円 | 年3.92% | 15万3,297円 | 0円 | 36.8% |
| 頭金350万円・車のローン返済済み | 3,150万円 | 年3.81% | 13万5,907円 | 0円 | 32.6% |
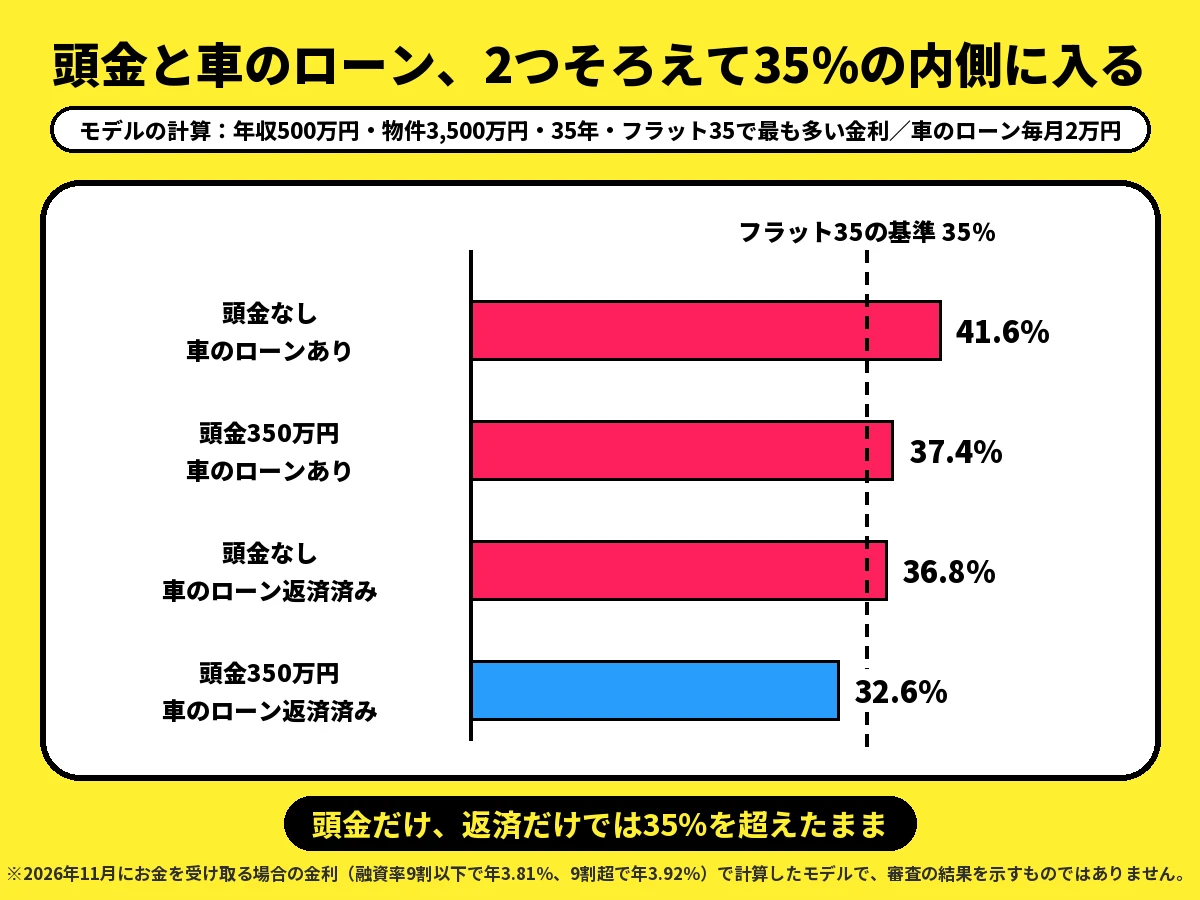
試算結果のとおり、頭金を用意するだけ、あるいは車のローンを完済するだけでは、返済負担率は依然としてフラット35の基準(35%)を超えたままです。
「頭金を入れる」「車のローンを完済する」という2つの対策を両方講じることで、返済負担率は初めて32.6%となり、基準内に収めることができます。
ただし、返済負担率が基準に収まっても、それは審査の項目の1つを満たしたにすぎず、年齢や勤続年数、個人信用情報(ローンやカードの契約・返済履歴)なども合わせて見られます。
MIYABI自分の場合は、年収や準備できる頭金、現在返済中のローン額を自分の数字に置き換え、どちらを整えると基準に近づくかを考えましょう。
頭金で融資率を9割以下にすると、借入額と金利の両方が下がる
フラット35では、融資率が9割を超えると金利が上がり、2026年11月の金利では年3.81%が年3.92%になります。
同じ3,500万円を借り入れる場合でも、この金利差だけで毎月の返済額は2,289円増え、35年間の総返済額では96万828円多くなる計算です。
さらにフラット35では、融資率が9割を超える申込みについて、返済能力をより慎重に審査します。
そこで頭金350万円を用意して融資率を9割以下に抑えれば、借入額そのものが減るうえに金利も下がるため、毎月の返済額は15万3,297円から13万5,907円へと軽減されます。
ただし、手元の資金をすべて頭金につぎ込んでしまうと、引越し代や家具・家電の購入費用、万が一の急な出費に充てるお金が手元に残らなくなってしまいます。
MIYABI頭金の金額を決める際は、手元に残すお金を先に決めてから、無理なく頭金に回せる金額を考えるようにしましょう。
ほかの借入れがあると、同じ年収でも借りられる額の上限が下がる
ほかの借入れが審査に与える影響の大きさは、返済負担率の基準から逆算した「借入可能額の上限」を比較してみると一目瞭然です。
たとえば年収500万円で返済負担率の基準が35%の場合、年間で返済できる上限額は175万円となります。
ここに毎月2万円(年間24万円)の車のローン返済があると、返済枠のうち年24万円が先に差し引かれるため、住宅ローンに充てられる枠は151万円まで減ってしまいます。
その結果、住宅ローンで借りられる上限額は3,380万円から2,916万円へと、464万円引き下げられる計算になります。
年収やほかの借入れの有無、夫婦の収入合算によって借入上限額がどう変化するかは次のとおりです(返済期間35年・融資率9割以下の金利年3.81%、借入額1万円単位で試算)。
| 条件 | 年間の返済の上限 | ほかの借入れ(年) | 住宅ローンに回せる額 | 借入額の上限 |
|---|---|---|---|---|
| 年収500万円・ほかの借入れなし | 175万円(35%) | 0円 | 175万円 | 3,380万円 |
| 年収500万円・車のローンあり | 175万円(35%) | 24万円 | 151万円 | 2,916万円 |
| 年収500万円+配偶者100万円を合算 | 210万円(35%) | 24万円 | 186万円 | 3,592万円 |
| 年収380万円・ほかの借入れなし | 114万円(30%) | 0円 | 114万円 | 2,201万円 |
| 年収380万円・車のローンあり | 114万円(30%) | 24万円 | 90万円 | 1,738万円 |
年収380万円の人の場合、返済負担率の基準が30%となるため、車のローンがなくても借入上限は2,201万円にとどまり、月2万円のローンがあると1,738万円まで下がります。
一方で、配偶者の年収100万円を合算すれば、車のローンがあっても借入上限を3,592万円まで引き上げることができます。
ただし、収入を合わせた人も一緒に返す責任を負うため、「借入枠が増えるから」という理由だけで安易に判断しないよう注意しましょう。
MIYABI住宅ローンを申し込む前に、利用している各種ローンやクレジットカードの分割払い・リボ払いの月々の返済額をもれなく洗い出し、正確に把握しておきましょう。
審査の基準に収まる額でも、無理なく返せる額とは限らない
返済負担率の基準はあくまで「金融機関が融資できる上限ライン」であり、「家計に無理のない適正な返済額」を示しているわけではありません。
審査基準は額面年収をもとに計算されているため、税金や社会保険料が引かれた実際の手取り収入で考えると、体感的な返済負担はずっと重くなります。
また、子どもがいる家庭では成長に伴って教育費が年々増加していくため、現在の家計で返済できている金額が将来も問題なく返せるとは限りません。
そのため借入額を決める際は、「借りられる上限額」から逆算するのではなく、実際の手取り収入と将来の支出計画を踏まえ、「毎月いくらまでなら安定して返せるか」を基準に設定しましょう。
私なら、毎月返せる額を出すときに、家を所有することでかかる固定資産税や、屋根・外壁・設備の修繕に備える積立費用を、手取り収入からあらかじめ差し引いておきます。
返済負担率の計算にはローンの返済額しか考慮されないため、住宅を維持・管理していくためのコストは、自分で足さないと計算から抜け落ちてしまうからです。
一方、マンションの場合は管理費や修繕積立金を毎月定額で支払うため、それらの費用をローン返済額に上乗せすることで、毎月の住居費の総額をイメージしやすくなります。
MIYABI家計に合った無理のない返済額についてFP(家計やお金の計画の相談を受ける専門家)などに相談する際は、年収やほかの借入れの毎月の返済額、用意できる頭金、将来の教育費の予定などを事前に整理しておくと、話が早く進みます。

住宅ローンの申込先の種類と審査の条件の違い|フラット35・ネット銀行・対面の銀行
申込先の種類によって異なるのは審査の甘さではなく、公開されている申込条件の内容や団信の扱いです。
そこで、フラット35、ネット銀行、対面の銀行や地域の金融機関の条件の例を比較したうえで、自分の状況から候補を決めましょう。
フラット35は、申込の条件が年齢と返済負担率で、団信に入らなくても借りられる
フラット35の主な特徴は、申込条件が比較的シンプルな点と、団信へ加入するかどうかを選べる点の2つです。
フラット35の申込の条件は、年齢・国籍と返済負担率の基準が中心
フラット35に申し込む際の主な条件は、
- 申込時の年齢が70歳未満であること
- 日本国籍、または永住許可などがあること
- 返済負担率が年収400万円未満で30%以下、400万円以上で35%以下であること
の3点です。
年収の下限基準は定められておらず、年収に見合った返済負担になっているかがこの返済負担率で審査されます。
このように条件がシンプルなため、勤続年数が短い人や派遣・契約社員の人にとっても、自分が基準を満たしているか判断しやすい申込先といえます。
たとえば、転職したばかりの人でも申し込むことが可能です。
その場合の年収は、転職後に受け取った給与の総額をもらった月数で割り、12か月分に換算した金額で計算します。
ただし、フラット35を扱う金融機関(取扱金融機関)と住宅金融支援機構による審査があるため、申込条件を満たしているからといって借りられるとは限りません。
また、フラット35は本人や家族が居住するための住宅ローンであり、賃貸用物件などには利用できません。
フラット35の金利は、2026年11月時点で変動金利の多くより高い
2026年11月時点では、フラット35で最も多い金利の年3.81%は、借入後に金利が見直される変動金利型住宅ローンの多くよりも高い水準です。
なお、フラット35の金利は申込時ではなく、実際に融資が実行される(資金を受け取る)月の金利で決まります。
MIYABIそのため、フラット35を候補にする際は、申込の条件に入りやすいかだけでなく、金利が高いぶん毎月の返済負担が増える点もあわせて比較しましょう。
団信に入らなくても借りられるが、万一のときはローンが残る
フラット35は保証人が不要で、健康上の理由などで団信に加入しない場合でも借入が可能です。
団信に加入しない場合の金利は、団信付きの金利より年0.2%低くなります。
その代わり、万が一借主が亡くなった場合などでも保険金でローンが完済されることはなく、残債はそのまま残ります。
MIYABI団信に入らずに借りる場合は、万一の際の返済方法を家族と話し合い、民間の生命保険などの備えを考えましょう。
ネット銀行は、年収の下限と団信への加入を条件にしている例がある
あるネット銀行の例(2026年11月5日現在の商品要項)では、申し込める人の条件は、
- 20歳以上65歳未満で、完済時に80歳未満であること
- 前年度の年収が200万円以上であること
- 銀行が指定する団信に加入できること
の3点です。
この銀行では、申込みから契約までの手続きをインターネット上で進められます。
一方で、団信への加入が必須条件となるため、持病などにより団信へ入れない人は、この例のようなネット銀行には申し込めません。
MIYABI勤続年数や雇用形態に関する基準はネット銀行ごとに異なるため、申し込む前に各行の申込条件ページで確認しておきましょう。
対面の銀行と地域の金融機関は、窓口で相談しながら申し込める
対面の銀行や、信用金庫・農協などの地域金融機関は、窓口で個別の事情を相談しながら申込みを進められる申込先です。
対面の銀行の例では、勤続年数と返済負担率の基準を公開している
ある対面の銀行の例(2025年2月1日現在の商品概要説明書)では、申し込める人の条件は、
- 前年の額面年収が100万円以上であること
- 給与所得者は勤続1年以上(契約社員を含む)、それ以外の人は勤続または営業年数が3年以上であること
- 銀行が指定する団信に加入できること
- 返済負担率が35%以内であること(ほかの借入れを含み、年間返済額は銀行所定の方法で計算)
の4点です。
このうち返済負担率については、35%を超える申込みであっても、年収や担保物件の評価額によっては取り扱ってもらえる場合があります。
また、契約社員でも勤続1年以上であれば申込条件を満たせる点は、雇用形態に不安がある人がチェックしておきたい特徴です。
信用金庫や農協などは、営業エリアに住んでいるかを見る
信用金庫や農協などの地域金融機関は、決められた営業エリア内で業務を行っています。
国土交通省の同調査でも、審査項目として「営業エリア内に住んでいること」を挙げる金融機関が850、「エリア内で働いていること」を挙げる金融機関が572ありました。
そのため、住む予定の場所や勤務先の近くにある地域金融機関も、申込先の候補となります。
MIYABI地域金融機関の条件は機関ごとに異なるため、窓口で勤続年数や雇用形態、団信の扱いについて聞いておきましょう。
審査に不安がある人が、状況別に候補にしたい申込先
ここまでの条件を踏まえ、状況別に候補としたい申込先を整理すると、次のようになります。
- 勤続1年未満または派遣社員:勤続年数や雇用形態を申込条件に定めていないフラット35
- 契約社員で勤続1年以上:フラット35に加え、契約社員も申し込めるケースがある対面の銀行
- 持病などで団信に加入しにくい:団信に入らなくても借りられるフラット35(家族への備えは別途検討)
- 年収が低めで返済負担率が基準ぎりぎり:借入額の引き下げや収入合算を検討したうえで、年収の下限がないフラット35や下限基準が低い申込先
- 勤続年数・年収が安定しほかの借入れが少なく団信に入れる:ネット銀行と対面の銀行の金利・手数料・団信の内容を比較して選定
ただし、これらは審査結果を保証するものではなく、あくまで申込先を絞り込むための目安です。
なお、個人事業主の人は会社員と異なり確定申告の所得金額で年収が見られるため、必要な書類や借入可能額の計算基準を事前に確認しておきましょう。
 MIYABI
どのような状況であっても、候補となる申込先が決まったら、事前審査を申し込む前に個人信用情報やほかの借入れ状況、借入希望額を整理しておきましょう。
住宅ローンの審査に申し込む前に整える5つのこと
住宅ローンの審査に申し込む前に整えておきたい準備としては、
- 信用情報を開示し、自分の記録を確認する
- ほかの借入れや分割払い、リボ払いの残高を減らす
- 頭金と借入希望額、返済期間を決める
- 収入合算やペアローンを利用するか家族で話し合う
- 事前審査を申し込む金融機関を絞り込む
の5つが挙げられます。
MIYABIこのうち信用情報の開示については、結果が届くまでに日数がかかる機関もあるため、物件探しを始めるのと同時期に手続きを進めておきましょう。
信用情報を開示して、延滞や身に覚えのない契約がないか確かめる
信用情報とは、各種ローンやクレジットカードの契約内容、返済状況などの履歴であり、金融機関は審査時にこの記録を照会します。
これらの情報は、CIC・JICC・全国銀行個人信用情報センターの3つの個人信用情報機関に登録されており、本人であれば開示請求(自分の登録内容の確認)を行えます。
開示は3つの機関に、スマートフォンや郵送で申し込む
開示の主な方法と手数料は、
- CIC:スマートフォンによるインターネット開示が500円、郵送開示が1,500円
- JICC:スマートフォンアプリでの開示が700円、郵送開示が2,177円
- 全国銀行個人信用情報センター:インターネット開示が800円(マイナンバーカードによる本人確認が必要で、結果が出るまで日数がかかる)
です。
どの機関に情報が登録されているかは利用した借入先やカード会社によって異なるため、心当たりのある機関から順に開示請求を行いましょう。
なお、信用情報の開示はローンの申込みではなく、あくまで本人が自分の登録内容を確認するための手続きです。
届いた記録では、支払いの記号と知らない契約を確かめる
手元に届いた開示報告書では、
- 支払いの遅れ(延滞)が記録されていないか
- 身に覚えのない契約が登録されていないか
- 完済したはずなのに残高が残っている契約がないか
という3つのポイントを重点的に確認しましょう。
たとえば延滞の有無について、CICの開示結果では、過去24か月分の入金状況が月ごとに記号で表示されます。
この記号のうち、「$」は請求どおりに入金された月、「A」は自己都合などにより約束の期日に入金がなかった月を示しています。
そのため、延滞の有無を確認する際は、まず「A」の記号が記録されていないかを確かめましょう。
また、電気代などの公共料金をクレジットカードで決済している場合、口座の残高不足などによる引き落とし不能も、カードの延滞として記録されてしまいます。
一方、見覚えのない会社名で登録されている契約であっても、銀行ローンの保証会社であったり、利用先の会社が社名変更していたりする場合があります。
したがって、心当たりのない契約や事実と異なる記録を見つけた場合でも、誤りだと即断する前に、まずはその情報を登録した会社へ事実関係を問い合わせましょう。
MIYABI調査の結果、登録内容の誤りであることが確認されれば、記録を正しく訂正してもらえます。
記録が残る期間を、申し込む時期の判断に使う
ローンやクレジットカードの契約情報は、延滞の履歴も含め、契約が終了(完済)してから最長5年間は記録が残る場合があります。
そのため、延滞分を支払って解消したとしても、その記録がすぐに消えるわけではありません。
MIYABIもし開示結果に延滞情報が見つかった場合は、いつ解消されたのか、またその後に期日どおりの支払いが続いているかを確認し、今申し込むか待つかの判断材料にしましょう。
ほかの借入れ・分割払い・リボ払いを減らしておく
審査で算定される返済負担率に含まれるほかの借入れは、住宅ローンに申し込む前に自ら減らしておくことができます。
年収500万円のモデルケースで試算したように、毎月2万円の車のローンがあるだけでも、借入可能額の上限は464万円下がります。
そのため、リボ払いや分割払いの残高が少額であれば、審査に申し込む前に返し終えておきましょう。
また、フラット35では、契約の手続きまでに完済する予定のローンであれば、完済したものと見なして返済負担率を計算し、申し込むことが可能です。
その場合は、完済したことを証明する「完済証明書」などを取扱金融機関へ提出します。
ただし、既存の借入れを返すために頭金や手元の予備資金を使い果たしてしまわないよう注意しましょう。
MIYABI手元資金を頭金とほかの借入れの返済のどちらに回すかは、それぞれ返済負担率がどの程度改善されるかを、自分の数字で比べて決めましょう。
頭金と借入額・返済期間を、返済負担率の基準から決める
借入希望額は、まず返済負担率の基準から毎月の返済上限額を計算し、そこから逆算して決めましょう。
毎月の返済の上限は、年収と基準の割合、ほかの借入れから出す
毎月の返済上限額は、次の計算式で求められます。
たとえば「年収500万円・毎月2万円の車のローンあり」というモデルケースなら、年間返済可能額である151万円を12で割った「約12万5,833円」が、毎月の返済上限額となります。
この毎月の上限額をもとに実際に借りられる金額は、フラット35の公式サイトや各金融機関のシミュレーションツールに適用金利と返済期間を入力することで計算できます。
このモデルを返済期間35年・年3.81%で計算すると2,916万円となり、車のローンがある場合の借入上限額と一致します。
MIYABIそのうえで、希望物件の購入価格との差額を頭金で無理なく補えるかを考慮し、最終的な借入額を決定しましょう。
返済期間を延ばすと返済負担率は下がるが、完済の年齢に上限がある
返済期間を長めに設定すると、毎月の返済負担を抑えられるため、返済負担率は低くなります。
その一方で、利息を支払う期間が長引くため、完済までに支払う総返済額は増えてしまいます。
さらに国土交通省の調査では、完済時の年齢基準を「80歳未満」と定めている金融機関が732機関と最多を占めています。
フラット35においても、借入期間の上限は「35年」と「80歳−申込時の年齢」のいずれか短い年数となります。
たとえば50歳で申し込む場合、借入可能な返済期間の上限は30年です。
MIYABI返済期間を延ばす際は、何歳で完済を迎えるのか、そしてその年齢まで安定して返済を続けられるかをあわせて検討しましょう。
収入合算とペアローンは、家族も返す責任を負うことを前提に決める
家族の収入を合わせて住宅ローンを借りる方法には、夫婦などの収入を合算して1本のローンを組む「収入合算」と、夫婦それぞれが別々にローンを組む「ペアローン」があります。
収入合算では、収入を足した人も連帯債務者になる
収入合算は、家族の収入を合算して審査を受ける仕組みで、審査対象となる年収が増えるぶん、借入上限額を引き上げることが可能です。
フラット35では、同居する親・子・配偶者などのうち1人の年収を、その全額まで合算することができます。
ただし、収入を合算した人は「連帯債務者」(借りた人と一緒に、ローン全体を返す責任を負う人)になります。
MIYABI合算した家族が出産や病気などで働けなくなった場合でも返済義務は続くため、万一の際に一方の収入だけでも無理なく返済していけるかを事前に確認しておきましょう。
ペアローンは、夫婦が別々に借り、返済負担率も別々に計算する
夫婦がそれぞれ個別にローンを組むペアローンの場合、フラット35では収入を合算せず、それぞれの年収をもとに返済負担率を個別に計算します。
MIYABIさらにネット銀行の例では、双方が相手のローンの連帯保証人となるため、相手の借入れに対しても返済責任を負うことになります。

事前審査は、引き渡しの時期から逆算して、条件の合う申込先に出す
住宅ローンの審査は、多くの場合「事前審査(仮審査)」と「本審査」の2段階で進行します。
事前審査は、購入物件や必要書類が確定する前に、融資を受けられる見込みがあるかを確認するための仮の審査です。
これに対して本審査は、正式な提出書類や物件の担保価値、団信の告知内容(健康状態の自己申告)などを精査する正式な審査となります。
事前審査と本審査には日数がかかり、承認には期限がある
審査にかかる日数は申込先によって異なり、あるネット銀行の例では、事前審査が即日〜2営業日程度、本審査は書類提出から約2週間を要します。
さらに、本審査の承認から実際に融資が実行されるまでにも、この例では最短で7営業日かかります。
また、審査の承認結果には有効期限があり、このネット銀行の例では事前審査・本審査ともに、原則として承認日から180日間と定められています。
MIYABIそのため事前審査は、購入希望物件の候補が絞り込め、引き渡しの時期が見えてから出しましょう。
事前審査は2〜3か所に絞り、本審査が終わるまで新しい申込みをしない
事前審査は、状況別に選んだ2〜3か所の候補に絞って出しましょう。
また、住宅ローンなどに申し込むと、金融機関が信用情報を照会した履歴が6か月間残り、ほかの金融機関からもその履歴が確認できるようになります。
さらにネット銀行の例では、本審査の際にも信用情報が再照会されるため、事前審査の後に新たな借入れなどが発生して信用情報が変わると、審査結果が覆るおそれもあります。
MIYABIしたがって、事前審査を申し込んでから本審査が完了するまでの期間は、新しいクレジットカードの発行やほかのローンの申込みは避けるようにしましょう。
「審査が甘い住宅ローン」をうたう誘いに乗らない
住宅ローンの審査に通るために、年収やほかの借入れの状況、資金使途、健康状態などを偽って申告すると、単に審査に落ちるよりもはるかに深刻な結果を招くおそれがあります。
融資を受けた後に返済が行き詰まったり、残債の一括返済を求められたり、万が一の際に保険金が下りなくなったりするためです。
収入・借入れ・使い道を偽る申告は、返せない借金や一括返済につながる
国民生活センターは2019年3月、投資用マンションの勧誘において、事業者の指示で虚偽の申告をして住宅ローンを契約し、返済不能に陥ったトラブル事例を公表しました。
そのうえで、金融機関から融資を受ける際に虚偽の申告をしてはいけないと呼びかけています。
MIYABIまた、フラット35を第三者に賃貸するなど自己居住以外の目的で利用したことが発覚すると、借入残高の全額を一括返済するよう求められます。
団信の告知を事実と違えると、保険金が出ずにローンが残るおそれがある
団信の告知において、持病や通院歴を事実と異なる内容で申告すると、告知義務違反に該当します。
告知義務違反があると、万が一契約者が亡くなった場合などに金融機関へ保険金が支払われず、残された家族に住宅ローンがそのまま残ってしまうおそれがあります。
持病や既往歴がある人は、団信に入らずに利用できるフラット35や、持病があっても入りやすいように加入条件を広げた団信を取り扱っているかを申込先で確認しましょう。
MIYABI告知書を記入する際は、通院記録やお薬手帳などを手元で確認しながら、ありのままを正確に記載しましょう。
「審査が甘い」とうたう業者には、住宅ローンの申込みや書類づくりを任せない
「年収を多めに書けば通る」「ほかの借入れは書かなくても分からない」などと言われても、その業者にローンの申込みや書類作成を任せるのはやめましょう。
不審な勧誘などで困ったときは、消費者ホットライン「188(局番なし)」に電話すれば、住んでいる地域の消費生活センターなどの相談窓口を案内してもらえます。
MIYABI相談自体は無料で利用でき、発生する費用は通話料のみです。
住宅ローンの審査に今申し込んでよい人と、半年〜1年準備したい人
ここまでの審査基準を踏まえると、今申し込むか準備するかは、基準をクリアできていると自分で確かめられたかどうかで分かれます。
どちらの場合も審査結果を保証するものではありませんが、申し込む時期を見極めるための目安になります。
今申し込んでよいのは、基準に入っていることを確かめられた人
すぐに事前審査に進む準備ができているのは、
- ほかの借入れも含めた返済負担率が、申込先候補の基準内に収まっている
- 信用情報に延滞の履歴や身に覚えのない契約がない
- 勤続年数や雇用形態が、申込先候補の利用条件に合っている
- 団信に加入できる見込みがある、または団信不要で借りられる申込先を選んでいる
という4つの条件がすべてそろっている人です。
これらに当てはまる人は、候補を2〜3か所に絞って事前審査に進みましょう。
MIYABIその際は、借入可能額の上限ではなく、家計に無理のない返済額で申し込みましょう。
半年〜1年準備したいのは、記録や勤続年数が整う途中の人
半年〜1年ほど準備期間を設けてから申し込みたいのは、
- 最近、ほかのローンやクレジットカードに何件も申し込んだ
- 最近まで、ローンやクレジットカードの支払いが遅れていた
- 転職してからまだ1年が経っていない
- 車のローンやリボ払いの残高があるが、完済すれば基準に収まる
- 頭金がほとんどなく、融資率が9割を超えている
のいずれかに当てはまる人です。
最近いくつも申し込んだ人は、申込みから6か月が経過したころに改めて信用情報を開示し、申込履歴が消えているか確かめましょう。
支払いが遅れていた人は、延滞の記録が契約終了から最長5年間残ることもあるため、ただ待っているだけで記録が消えるとは限りません。
そのため、準備期間中も遅れずに支払いを続け、再度開示を行って、延滞解消後に遅れなく支払えている記録を確認しましょう。
転職してまだ1年経っていない人は、勤続1年になるまで待つか、転職後の給与から出した年収でフラット35に申し込むかを比較検討しましょう。
車のローンやリボ払いの残高がある人は、準備期間中に完済を進め、完済後の返済負担率が申込先候補の基準に収まるか計算し直してみましょう。
頭金がほとんどない人は、物件価格の1割を貯めると融資率が9割以下になり、フラット35なら金利も下がるため、まず1割を目標にしましょう。
MIYABIすでに審査に落ちてしまった人は、否決された原因の見当をつけてから、次の申込先や申し込む時期を考えましょう。

【Q&A】住宅ローンの事前審査・審査の期間・年収の疑問に答える
住宅ローンの審査に申し込む際によくある疑問や迷いやすいポイントを、Q&Aで整理します。
終わりに|住宅ローンは審査が甘い所ではなく、自分の条件に合う申込先を選ぶ
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンに審査が甘い金融機関は存在せず、各社で異なるのは、審査基準のボーダーラインと、その基準をどこまで公開しているかという点です。
だからこそ、やみくもに申込先を探す前に、まずは自分の状況を審査基準に照らし合わせて確認することから始めましょう。
取り組む手順は、次の
- 審査で見られる7項目のうち、自分が不利になりやすい項目を把握する
- 勤続年数・雇用形態・健康状態に不安があればフラット35も候補に入れ、条件が安定していればネット銀行と対面型の銀行を比較して、候補のタイプを決める
- 信用情報を開示して確認し、ほかの借入れを減らしたうえで、借入希望額を審査基準内かつ無理のない返済額に収める
- 候補を2〜3か所に絞って事前審査を申し込み、本審査が終わるまでは新たな申込みを控える
4つのステップです。
信用情報の記録や勤続年数が整うのを待っている段階の人は、半年〜1年ほど時間をかけてこの手順に沿って準備を進めてから申し込みましょう。
MIYABI今日からできる最初の一歩は、心当たりのある信用情報機関に、自分の信用情報の開示を申し込むことです。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」「https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf」確認日:2026年11月10日
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 正誤表」「https://www.mlit.go.jp/jutakukentiku/house/content/002004971.pdf」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】収入合算」「https://www.flat35.com/loan/lineup/gassan/index.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(団体信用生命保険に加入しない場合の借入金利)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge599.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(年収による借入額などの制限はありますか)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge311.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(最近転職し、給与支給を受けていますが、申込みできますか)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge390.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(総返済負担率はどのように算定すればよいですか)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3222.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(契約の手続前に完済する借入れを除いた総返済負担率での申込み)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge3221.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(いつの時点での金利が適用されますか)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge371.html」確認日:2026年11月10日
- 住宅金融支援機構「【フラット35】よくある質問(返済期間は最長何年ですか)」「https://jhffaq.jp/jhffaq/flat35/web/knowledge342.html」確認日:2026年11月10日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月10日
- PayPay銀行「住宅ローン」「https://www.paypay-bank.co.jp/mortgage/」確認日:2026年11月10日
- PayPay銀行「【住宅ローン】審査にはどのくらい時間がかかりますか。」「https://faq.paypay-bank.co.jp/faq/show/740?site_domain=customer」確認日:2026年11月10日
- PayPay銀行「【住宅ローン】審査に有効期限はありますか。」「https://faq.paypay-bank.co.jp/faq/show/739?site_domain=customer」確認日:2026年11月10日
- PayPay銀行「【住宅ローン】事前審査で個人信用情報は確認していますか。」「https://faq.paypay-bank.co.jp/faq/show/2848?site_domain=customer」確認日:2026年11月10日
- PayPay銀行「【住宅ローン】審査金利・返済比率を教えてほしい。」「https://faq.paypay-bank.co.jp/faq/show/808?site_domain=customer」確認日:2026年11月10日
- りそな銀行「商品概要説明書(住宅ローン)」「https://www.resonabank.co.jp/pdf/housing.pdf」確認日:2026年11月10日
- りそな銀行「借入可能な勤続年数は何年ですか?」「https://www.resonabank.co.jp/kojin/jutaku/faq/faq_jutaku_0078.html」確認日:2026年11月10日
- CIC「信用情報は、どのくらいの期間CICに登録されていますか?」「https://www.cic.co.jp/faq/detail/1105.html」確認日:2026年11月10日
- CIC「情報開示とは」「https://www.cic.co.jp/guide/credit-report/」確認日:2026年11月10日
- CIC「インターネットで開示する」「https://www.cic.co.jp/credit-report/online/」確認日:2026年11月10日
- CIC「郵送で開示する」「https://www.cic.co.jp/credit-report/mailing/」確認日:2026年11月10日
- CIC「CICに登録されている情報を訂正・削除することはできますか?」「https://www.cic.co.jp/faq/detail/1099.html」確認日:2026年11月10日
- CIC「CICで審査の否決理由は確認できますか?」「https://www.cic.co.jp/faq/detail/1109.html」確認日:2026年11月10日
- CIC「開示報告書の≪入金状況≫に表示される$やAなどの記号は何ですか?」「https://www.cic.co.jp/faq/detail/1088.html」確認日:2026年11月10日
- CIC「開示報告書に契約した覚えのない会社の保証契約が登録されていました。これはどういうことですか?」「https://www.cic.co.jp/faq/detail/1080.html」確認日:2026年11月10日
- CIC「開示報告書に契約した覚えのない会社名が表示されています。これはなぜですか?」「https://www.cic.co.jp/faq/detail/1081.html」確認日:2026年11月10日
- CIC「公共料金の延滞も登録されますか?」「https://www.cic.co.jp/faq/detail/1097.html」確認日:2026年11月10日
- JICC「登録される情報と登録期間」「https://www.jicc.co.jp/aboutus/credit-info/registration」確認日:2026年11月10日
- JICC「スマホアプリによる開示手続き」「https://www.jicc.co.jp/kaiji/01」確認日:2026年11月10日
- JICC「郵送による開示手続き」「https://www.jicc.co.jp/kaiji/11」確認日:2026年11月10日
- JICC「私が情報開示を申し込んだ事実をJICCの加盟会員が知ることはありますか?」「https://www.jicc.co.jp/faq/detail/a095i000000Ltg9AAC」確認日:2026年11月10日
- 全国銀行個人信用情報センター「センターの概要」「https://www.zenginkyo.or.jp/pcic/about/」確認日:2026年11月10日
- 全国銀行個人信用情報センター「本人開示の手続き」「https://www.zenginkyo.or.jp/pcic/open/」確認日:2026年11月10日
- 国民生活センター「20歳代に増える投資用マンションの強引な勧誘に注意!」「https://www.kokusen.go.jp/news/data/n-20190328_1.html」確認日:2026年11月10日
- 消費者庁「消費者ホットライン」「https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/」確認日:2026年11月10日
- PayPay銀行「団信の告知はどこまで行う?告知における注意点とよくある質問を紹介」「https://www.paypay-bank.co.jp/mortgage/insurance/column/article2.html」確認日:2026年11月10日