
住宅ローンの借り換えタイミングはいつ?諸費用を何年で取り戻せるかを金利差・残高別に試算
この記事で分かること
- 借り換え諸費用を何年で回収できるかの計算方法と、金利差・残高・返済期間別の試算
- 変動金利の見直し時や固定期間終了時に、借り換えを検討する際の判断基準
- 住宅ローン控除への影響や、借り換える価値がある人・今は見送る人の違い
借り換えの目安としてよく言われる「金利差1%・残高1,000万円・残り10年」をちょうど満たしていても、完済までに軽減される返済額から諸費用を差し引くと、残るのは約12万円の計算です。
一方で、金利差が0.6%であっても、ローン残高が2,500万円・返済期間が残り25年あれば、約136万円が残る計算です。
明暗を分けたのは、目安を満たしているかどうかではなく、実際のローン残高と残りの返済期間でした。
「金利が上がってきたし、借り換えるなら今なのかな・・・」
金利見直しの通知が届いた直後などは、特に焦って手続きを急ぎたくなってしまうものです。
しかし、借り換えのタイミングを決めるのは時期ではなく、毎月軽減される返済額によって諸費用を何年で取り戻せるか(回収年数)です。
そして、その回収年数が、残りの返済期間やその家に住み続ける予定の年数よりも十分に短いときこそが、借り換えを考えるタイミングになります。
 MIYABI
この回収年数は、現在の金利・ローン残高・残りの返済期間と、借り換え先の見積もり条件さえあれば、自分で計算できます。
この記事の結論
- 借り換えに適したタイミングは、諸費用を取り戻すまでの年数(回収年数)が、残りの返済期間や住み続ける予定年数よりも十分に短いとき
- 金利差・借入残高・残りの返済期間がいずれも大きく、借り換え後も長く住み続けて返済していく人ほど、借り換える価値は大きい
- 残りの返済期間が10年程度の人や、固定金利終了後の金利が借り換え先に近い人、近く家を売る予定の人は、今は見送るか繰上返済と比較する
- 借入から1年未満の人や、返済の遅延・収入の減少・健康面の不安がある人は、審査や団信(ローンに付ける保険)で進めにくい

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの借り換えのタイミングは、諸費用を何年で取り戻せるかで決まる
住宅ローンを借り換えるタイミングは、返済額の軽減によって、初期にかかる諸費用を何年で取り戻せるかで決まります。
借り換えとは、新たなローンを組んで現在の借入を一括返済し、今後はその新しいローンを返済していくことです。
借り換え先の金利が現在より低ければ、その金利差の分だけ毎月の返済額を軽減できます。
その一方で、借り換え時には、新規ローンの事務手数料や登記費用などの諸費用を、最初にまとめて支払う必要があります。
そのため、時期や世間の目安にとらわれるのではなく、自分のローンの数字で、減る返済額と諸費用を比較して検討しましょう。
借り換えで減る返済額は、金利の差・残高・残りの期間の3つで決まる
借り換えによって毎月の返済額がどれだけ減るかを左右するのは、
- 現在の適用金利と借り換え先金利の差
- ローン残高(未返済の元本)
- 残りの返済期間
の3つです。
どれか1つでも数値が小さいと、他の2つがいくら大きくても、返済額の軽減効果は小さくなってしまいます。
このうち金利差については、借入当初の金利ではなく、「現在の適用金利(いま実際にローンにかかっている金利)」と借り換え先の金利との差を見る必要があります。
変動金利で借りている場合は、借入時から金利が見直されていることがあるため、現在の適用金利をもとに比較しましょう。
これら3つの数字は、返済予定表(毎回の返済元本・利息・残高が記載された明細)や、金融機関から届く金利見直しのお知らせなどで確認できます。
返済予定表をチェックする際は、「現在の適用金利」「直近の返済後の残高」「残りの返済回数」の3か所を確認しましょう。
MIYABIなお、返済期間を延ばすと完済までに支払う利息が増えてしまうため、ここから先の試算はすべて、返済期間を現在の残存期間と同じにして比較します。
借り換えの損得は「回収年数」と「完済までに残る差」の2つで見る
借り換えの損得を判断する指標には、諸費用を何年で取り戻せるか(回収年数)と、諸費用を差し引いても完済までにどれだけ返済を減らせるか(完済までに残る差)の2つがあります。
回収年数は「諸費用÷毎月の返済の減り方」で出す
回収年数は、諸費用を、借り換えによって減る毎月の返済額で割って出します。
こうして出た月数を12で割ると、回収年数が求められます。
借り換え後の毎月の返済額は、借り換え先金融機関の見積もりや、返済シミュレーションを利用して確認できます。
完済までに残る差は、回収年数が残りの期間に近いほど小さくなる
完済までに残る差は、完済までに支払う元本と利息の合計(総返済額)がどれだけ減るかを出し、そこから諸費用を差し引いて求めます。
回収年数が残りの返済期間に近いほど、諸費用を取り戻した後に得られる返済軽減効果が少なくなるため、完済までに残る差は小さくなります。
また、借り換えてから数年以内に住宅を売却したり、ローンを一括返済したりする予定がある場合、諸費用を取り戻す前にローンが終了してしまうことがあります。
MIYABIそのため、回収年数は残りの返済期間だけでなく、その住宅に住み続ける予定の年数ともあわせて比較しましょう。
借り換え自体のメリットやデメリットについては、次の記事でひと通り説明しています。
住宅ローンの借り換えにかかる諸費用の内訳と、金額の決まり方
残高2,500万円の住宅ローンを同額で借り換えるケースで計算すると、かかる諸費用は合計81万5,000円となります。
これは借入額の約3.3%に相当し、借り換えの諸費用を借入額の4%程度と見込む金融機関の目安の範囲内に収まっています。
内訳は次のとおりで、事務手数料は借入額の2.2%を払う型、契約は書面で結ぶ場合として計算しています。
なお、借り換えに伴って火災保険や地震保険へ新たに加入する場合の保険料は、この内訳には含まれていません。
また、内訳に含まれる登録免許税とは、抵当権(住宅を担保にする権利)を登記する際に国へ納める税金のことです。
| 費用 | 金額 | 決まり方 |
|---|---|---|
| 事務手数料(借り換え先) | 55万円 | 借入額×2.2%(定率型の例) |
| 抵当権設定の登録免許税 | 10万円 | 借入額×0.4% |
| 司法書士報酬・実費 | 11万円 | 設定と抹消の手続き(金融機関の案内の幅で高めに置いた例) |
| 今のローンの全額繰上返済手数料 | 3万3,000円 | 無料〜5万5,000円の例の中から置いた額 |
| 印紙税 | 2万円 | 書面で契約する場合(借入額1,000万円超5,000万円以下) |
| 抵当権抹消の登録免許税 | 2,000円 | 土地と建物それぞれ1,000円 |
| 合計 | 81万5,000円 | 借入額の約3.3% |
費用の大半を占めるのは借り換え先の事務手数料で、それに司法書士報酬や、抵当権を設定する際の登録免許税が続きます。
このうち登録免許税と印紙税は法律によって税額が定められているため、借入条件が同じであれば、どの金融機関を選んでも金額は変わりません。
ただし印紙税は書面で契約を結ぶ際に発生する税金のため、電子契約に対応している金融機関であれば不要になる場合があります。
その場合でも、電子契約の手数料として5,500円などがかかる例があります。
一方、事務手数料や司法書士報酬は金融機関の商品プランや手続きの内容によって金額が変わるため、見積もりで差がつきやすい費用といえます。
また、事務手数料とは別に、保証会社事務手数料として5万5,000円が必要になることもあります。
事務手数料は型によって、回収年数と完済までの総額の見え方が変わる
借り換え先に支払う事務手数料のプランには、借入額に応じて決まる「定率型」、金額が一律の「定額型」、そして手数料を0円にする代わりに金利が上乗せされるタイプの3つがあります。
どのタイプを選ぶかによって初期費用の支払額と毎月の返済額の双方が変わるため、諸費用の回収年数や完済までの総支払額の見え方も変わってきます。
定率型・定額型・手数料0円の型と、保証料の違い
定率型は借入額に比例して手数料を支払う仕組みで、「借入額×2.2%」とする金融機関が目立ちます。
定額型は借入額に関係なく手数料が一律となるプランで、一律33万円とする例のほか、定率型より金利を年0.2%引き上げる代わりに手数料を11万円に抑える例などがあります。
手数料0円のタイプは、契約時の事務手数料がかからない代わりに、定率型と比べて金利が年0.3%高くなる例があります。
また、保証料(返済が滞った際に立て替えを行う保証会社へ支払う費用)については、事務手数料を支払うタイプの商品であれば無料となるものもあります。
その一方で、借入時に保証料を一括前払いする商品や、借入金利に年0.2%を上乗せして毎月支払っていくタイプの商品もあります。
MIYABIそのため、各社の見積もりを比較する際は、事務手数料と保証料を合算した金額と、適用される金利をセットで見ましょう。
手数料0円の型は回収が早く見えるが、長く返すほど総額は多くなる
手数料0円型は初期費用の負担を抑えられるため回収年数こそ短くなりますが、金利が高い分、返済が長期化するほど総支払額は定率型より多くなってしまいます。
たとえば、ローン残高2,500万円・残存期間25年・現在の金利が年2.2%のローンを借り換えるにあたり、定率型で年1.6%、手数料0円型で年0.3%高い年1.9%が適用されるケースで比較してみましょう。
手数料0円型では事務手数料の55万円が不要となり、諸費用が26万5,000円で済むため、定率型の約9年5か月よりも早い6年1か月で諸費用を回収できる計算です。
ただし、完済までに残る差は83万4,178円で、定率型の136万469円に比べて52万6,291円少なくなります。
さらに、将来的に住宅の売却や一括繰上返済を予定している場合は、それまでに支払った返済額と残債、そして諸費用を合算した総支出額で比較する必要があります。
この総支出額を比べると、借り換えから8年4か月目の返済を境に、定率型のほうが支払い総額が少なくなります。
つまり、8年4か月を迎える前に売却や一括返済を行うなら手数料0円型、それ以降も返済を続けるなら定率型のほうがトータルの負担を抑えられる計算になります。
MIYABI手数料のタイプは、借り換え後のローンを実際に何年間にわたって返済し続ける計画なのかを踏まえて判断しましょう。
登記の費用は、借入額の0.4%の登録免許税と司法書士報酬で決まる
住宅ローンの借り換えでは、現在の金融機関が住宅に設定している抵当権を抹消し、新たな借入先の抵当権を設定し直すため、2件分の登記費用がかかります。
設定にかかる登録免許税は「借入額×0.4%」で、抹消の登録免許税は土地と建物それぞれ1個につき1,000円です。
住宅の新築や購入に伴うローン登記のうち取得から1年以内に行うものについては、床面積などの一定要件を満たすことで、設定登記の税率が0.1%に引き下げられる軽減措置があります。
ただし、住宅取得から1年を経過して行う借り換えにはこの軽減措置が適用されないため、0.4%で計算しましょう。
司法書士報酬と実費(登記代行の報酬や必要書類の取得費用など)については、設定登記で6万〜10万円程度、抹消登記で2万円程度(いずれも税抜)を目安として提示する金融機関があります。
なかには、設定と抹消を合わせて7万〜9万円程度と案内している金融機関もあります。
今回の諸費用の内訳に挙げた11万円は、これらの目安と比べるとやや高めの金額ですが、諸費用を過少に見積もって後から不足が出ないよう、余裕を持たせた試算例となっています。
MIYABI実際の登記費用は対象不動産の状況などによっても異なるため、借り換え先から紹介される司法書士の見積もりで正確な金額を確認しましょう。
住宅ローンの借り換えの試算|金利差・残高・残りの期間で回収年数はこう変わる
ここからは、次の条件のモデルをもとに、諸費用の回収年数と完済までに残る差を試算します。
試算の前提条件
- 住宅ローン残高:2,500万円(借り換え時の借入額も同額)
- 残り返済期間:25年(借り換え後も25年)
- 現在の適用金利:年2.2%(変動金利の見直しによって上昇したと想定)
- 借り換え後の金利:年1.6%(2026年11月の変動金利の範囲から選んだ例)
- 返済方式:元利均等返済(毎回の返済額が一定となる方式)
- 金利変動:完済まで両者とも金利は変動しない前提
- 諸費用:81万5,000円(借入額には上乗せせず自己資金で支払う)
この試算は計算用のモデルケースであり、実在の人物や市場平均の数値を示すものではありません。
また、実際の変動金利は定期的に見直されるため、金利動向によって結果は変わります。
基準のモデルで、諸費用を取り戻すまでの年数と完済までに残る差を出す
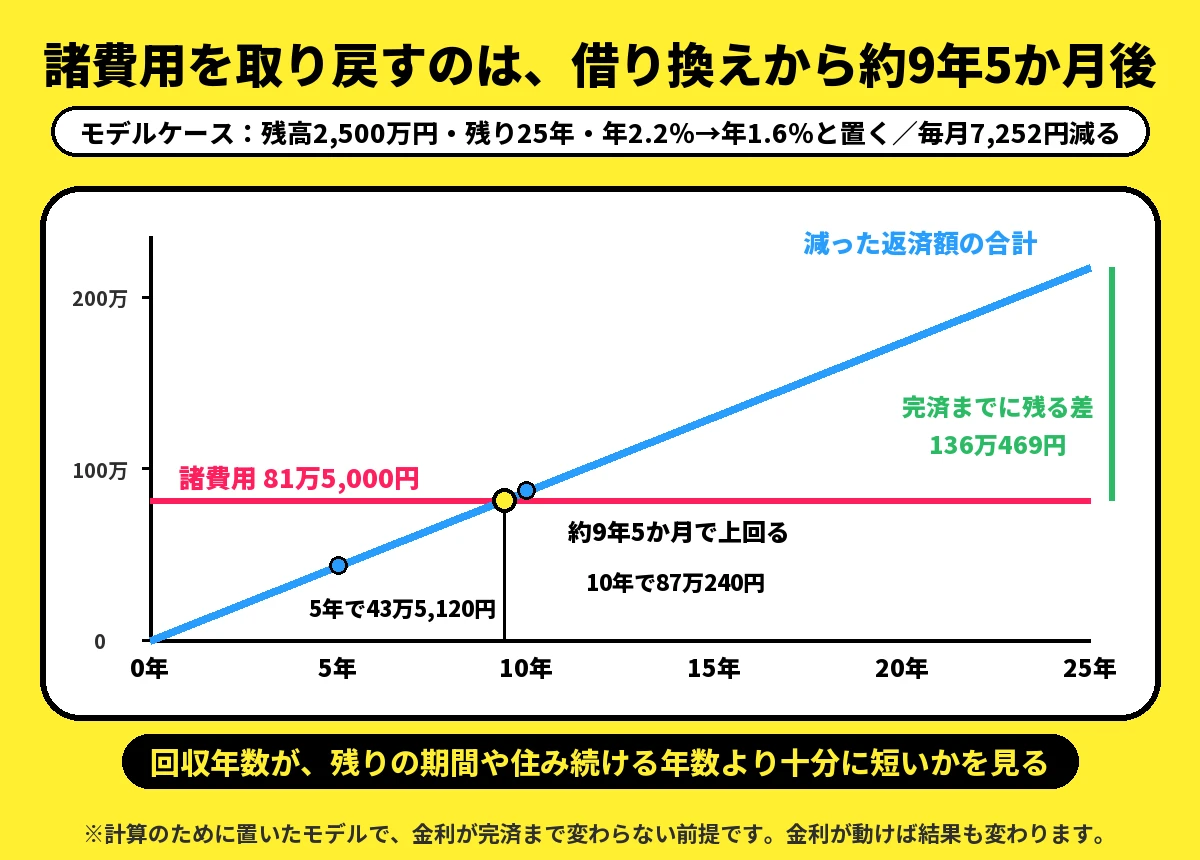
この基準モデルでは、借り換えによって毎月の返済額が10万8,415円から10万1,163円へ、7,252円軽減されます。
完済までの総返済額は217万5,469円減り、そこから諸費用81万5,000円を差し引いた136万469円が、完済までに残る差です。
諸費用を上回るのは113回目の返済で、取り戻すまで約9年5か月かかる
諸費用の回収期間を計算すると、「81万5,000円÷7,252円」でおよそ112か月となります。
112か月時点ではわずかに諸費用額に届かないため、実際に諸費用分を上回るのは113回目の返済となり、取り戻すまでの期間は約9年5か月です。
現在の借入れのまま返済を続ける場合と借り換えた場合を比較すると、次のようになります。
| 項目 | 今のまま(年2.2%) | 借り換え後(年1.6%) | 差 |
|---|---|---|---|
| 毎月の返済額 | 10万8,415円 | 10万1,163円 | 7,252円減る |
| 完済までの総返済額 | 3,252万4,173円 | 3,034万8,704円 | 217万5,469円減る |
| 諸費用 | — | 81万5,000円 | — |
| 完済までに残る差 | — | — | 136万469円 |
| 諸費用を取り戻すまで | — | — | 約9年5か月(113回目の返済) |
毎月7,252円ずつ返済額が軽くなるため、軽減できた返済額の累計は、借り換え後5年で43万5,120円、10年で87万240円に達します。
つまり、月々の返済軽減額だけで見ると、借り換えてからの約9年5か月間は、最初に支払った諸費用を回収している最中の期間といえます。
諸費用の回収を終えたあとに積み重なる返済軽減額が、完済までに残る差の136万469円となります。
途中で家を売るなら、売る時点の支払いの合計で比べる
将来的にマイホームの売却や一括返済を予定している場合は、それまでの返済額と売却時点のローン残高、諸費用を足した支払総額で比較します。
この比較方法をとると、基準モデルにおいて借り換えたほうが支払総額を抑えられるのは、5年11か月目(71回目の返済)からとなります。
たとえば借り換えから5年後に売却すると、借り換えなかった場合より支払総額が11万1,182円多くなりますが、10年後に売却すれば48万4,394円抑えられる計算です。
MIYABIそのため、家を売る時期の見当がついている人は、売却予定の年における支払総額を試算したうえで、借り換えるかを決めましょう。
金利差・残高・残りの期間を1つずつ変えた試算と、取り戻せない条件
基準モデルから「金利差」「ローン残高」「残り返済期間」のいずれか1つだけを変えた場合、回収年数と完済までに残る差は次のように変わります。
金利差を変えた試算では現在の金利を年1.9%および年2.6%とし、残高を変えた試算では融資事務手数料などの諸費用も借入額に合わせて再計算しています。
| 変えた条件 | 毎月の減り方 | 諸費用 | 完済までに残る差 | 諸費用を取り戻すまで |
|---|---|---|---|---|
| 金利差0.3%(今の金利 年1.9%) | 3,588円 | 81万5,000円 | 26万1,291円 | 19年 |
| 基準(金利差0.6%) | 7,252円 | 81万5,000円 | 136万469円 | 約9年5か月 |
| 金利差1.0%(今の金利 年2.6%) | 1万2,255円 | 81万5,000円 | 286万1,219円 | 5年7か月 |
| 残高1,000万円 | 2,900円 | 41万5,000円 | 45万5,233円 | 12年 |
| 残高4,000万円 | 1万1,603円 | 120万5,000円 | 227万5,770円 | 8年8か月 |
| 残り15年 | 6,876円 | 81万5,000円 | 42万2,695円 | 9年11か月 |
| 残り10年 | 6,697円 | 81万5,000円 | −1万1,375円 | 取り戻せない |
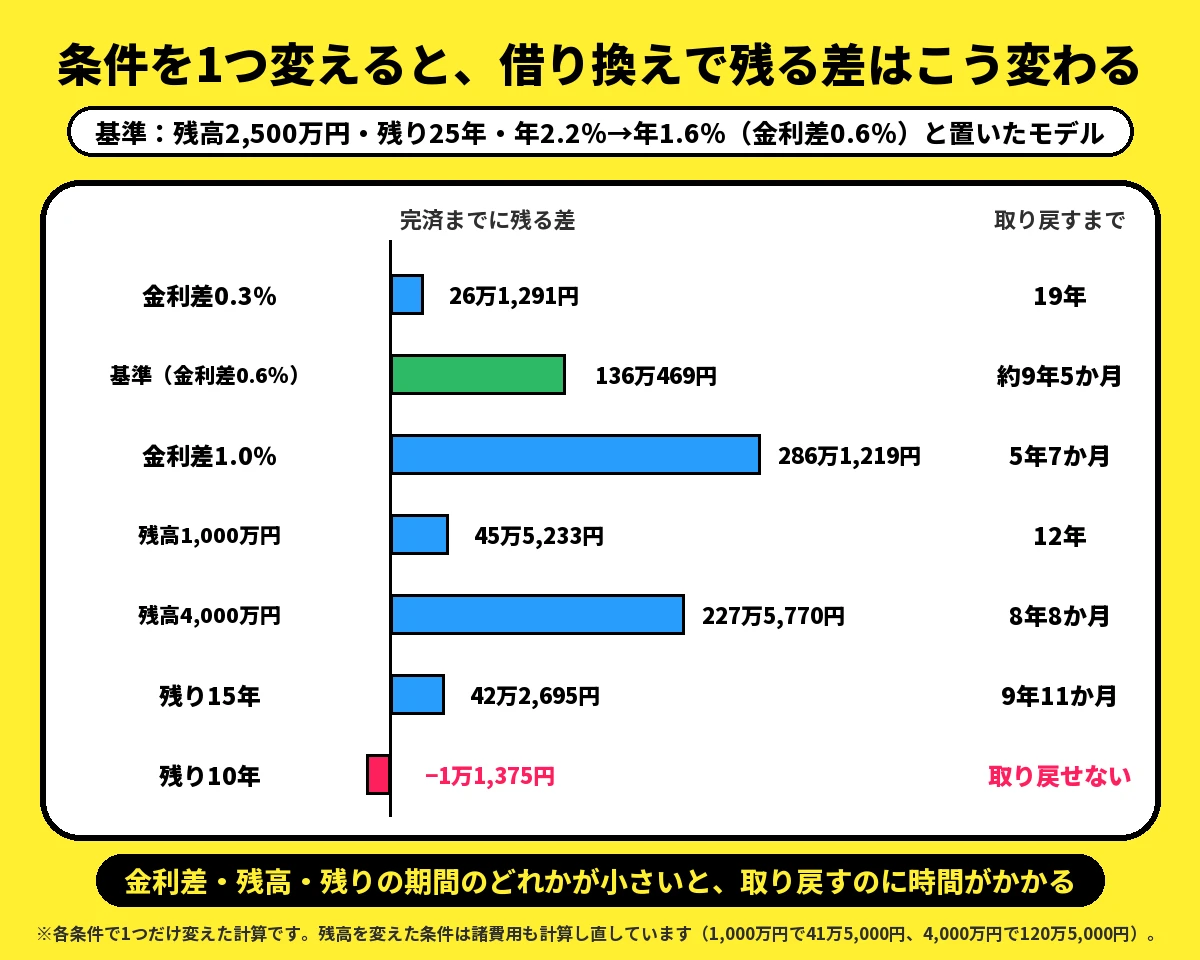
まず金利差を見ると、差が0.3%の場合は諸費用を取り戻すまでに19年かかり、完済までに残る差は26万1,291円にとどまります。
一方、金利差が1.0%あれば5年7か月で回収でき、完済までに残る差は286万1,219円になる計算です。
次にローン残高を見ると、1,000万円の場合は諸費用が41万5,000円に抑えられるものの回収に12年かかり、4,000万円なら8年8か月に短縮されます。
これは、司法書士報酬や全額繰上返済の手数料のように、借入額にかかわらず定額で発生する費用が、残高の小さなローンでも同等にかかるためです。
そして残り返済期間については、15年なら9年11か月で回収できますが、10年になると、完済までに軽減される総返済額(80万3,625円)が諸費用の81万5,000円に届きません。
つまり、残存期間が10年のケースでは、0.6%の金利差があっても、借り換えることで完済までに1万1,375円多く支払う計算です。
MIYABI自分の借入状況に近い条件を探し、金利差・残高・残り返済期間のうち、どれが基準モデルを下回っているかを確認してみましょう。
よく聞く「金利差1%・残高1,000万円・残り10年」の目安は、満たしても得とは限らない
借り換えの目安としてよく挙げられる「金利差1%・残高1,000万円・残り10年」ですが、仮にこの基準を満たしていたとしても、完済までに残る差は12万4,047円にとどまります。
残高1,000万円・残り返済期間10年で、金利が年2.6%から年1.6%へ下がる場合、完済までの総返済額は53万9,047円削減されます。
しかし、残高1,000万円でも諸費用が41万5,000円かかるため、差し引きで残るのは12万4,047円で、費用を取り戻すまでに7年9か月を要します。
さらに、同じ残高と残り返済期間でも金利差が0.6%にとどまる場合は、借り換えることで完済までに9万3,554円多く支払う計算になります。
このように、目安は「これより条件が悪いと借り換えの効果は出にくい」としての基準には使えますが、「満たせば得をする」という意味ではありません。
MIYABI目安に当てはまるかどうかだけで判断するのではなく、借り換え先の見積もりによる毎月の返済額をもとに、自分の具体的な数字で回収年数と完済までに残る差を試算して決めましょう。
住宅ローンの借り換えを考えやすい3つの場面と、借入日の決め方
住宅ローンの借り換えを検討しやすい代表的なタイミングは、
- 変動金利の見直しによって、現在の適用金利が上がったとき
- 当初の固定金利期間(借入当初の一定期間)が満了を迎えるとき
- 金利タイプや団信(ローンに付ける保険)の内容を見直したいとき
という3つのケースです。
ただし、これらのタイミングは借り換えれば得をするという合図ではなく、その時点の新しい金利で回収年数を出し直す合図です。
MIYABI試算した結果、実際に借り換えると決めたなら、申し込みから融資実行までに1か月前後かかる点や、借入日当日の金利が適用される点を考慮して借入日を決めましょう。
変動金利の見直しで適用金利が上がったとき
金利の見直しによって適用金利が上がった場合は、引き上げ後の金利で回収年数を再計算し、残りの返済期間よりも十分に短くなっているかを確認しましょう。
変動金利は決まった時期に見直されるため、お知らせの新しい金利で計算し直す
変動金利は、半年ごとなど定期的に見直しが行われます。
たとえば4月と10月に金利を見直す金融機関の場合、4月の新金利は6月の返済日の翌日から、10月の新金利は12月の返済日の翌日からそれぞれ適用されます。
見直しによって返済額や金利が変わる際は金融機関から通知が届くため、そこに記載された新しい適用金利をもとに回収年数を再計算してみましょう。
ただし、借り換え先となる金融機関の変動金利も、同様に見直しによって動く点には注意が必要です。
MIYABIそのため、現在の金利が上がったときは、上昇した幅そのものよりも「借り換え先との金利差がどれだけあるか」に注目しましょう。
毎月の返済額が変わらなくても、利息の割合は増えている
金利が上がっても、毎月の返済額がすぐには変わらない契約もあります。
変動金利・元利均等返済の契約では、金利が変わっても返済額を5年間維持する「5年ルール」や、見直し後の返済額をこれまでの125%までに抑える「125%ルール」が設けられている場合があります。
このルールが適用されていると、金利が上がっても毎月の返済額は変わりませんが、返済額に占める利息の割合が増えるため、元金の減るペースが遅くなってしまいます。
さらに金利が大きく上昇し、発生した利息が返済額を上回ってしまうと、支払いきれなかった分は「未払利息」として翌月以降に繰り延べられます。
一方で、金融機関によってはこうしたルールが設けられていない商品もあります。
MIYABIいずれの契約であっても、借り換えを検討する際は毎月の返済額の数字だけを見るのではなく、通知に記載された適用金利と、返済予定表における借入残高の推移をもとに判断しましょう。
当初の固定期間が終わるとき
当初の固定期間が終了する際は、終了後に適用される金利をもとに回収年数を計算し直しましょう。
実際に借り換える場合は、借入日を固定期間の終了後に合わせることで手数料を抑えられるケースがあります。
終了後の金利は「店頭金利からの引下げ幅」で決まり、借り換え先に近いことがある
固定期間終了後の金利は、その時点で選択する金利タイプの店頭金利(金融機関が定める基準金利)から、契約であらかじめ決めておいた幅を差し引いて決まる契約があります。
終了後に変動金利を選び、店頭金利が2026年11月時点の年3.375%から変わらないと仮定すると、適用金利は年1.825%となります。
基準モデルと同じ「残高2,500万円・残存期間25年」の条件で、この年1.825%から年1.6%へ借り換えた場合、毎月の返済額は2,684円軽減されます。
しかし、完済までに削減できる総返済額は80万5,053円にとどまり、諸費用の81万5,000円を下回るため、コストを回収できない計算になります。
このように、終了後の金利が借り換え先の金利とあまり変わらない場合、「固定期間が終わったから」という理由だけで借り換えても、諸費用の元が取れないケースがあります。
MIYABI金利の引下げ幅は契約内容によって異なるため、金融機関から届いた案内に記載されている終了後の適用金利をもとに計算してみましょう。
固定期間中に全額返すと、手数料が上がる金融機関がある
現在利用しているローンを一括繰上返済(全額返済)する際の手数料は、変動金利の適用期間中は無料や1万1,000円であるのに対し、固定金利の期間中は3万3,000円に設定されている金融機関があります。
借り換えでは新しいローンの借入日に現在のローンを一括返済するため、固定期間中に実行すると、この割高な手数料がかかってしまいます。
そのため、借り換えを進める際は、借入日を固定期間の終了後に設定できるかどうか、現在借りている金融機関の手数料体系をあらかじめ確認しておきましょう。
MIYABI固定期間の終了時期は、終了後の金利で計算し直すタイミングであると同時に、この手数料が下がる節目でもあります。
金利タイプや団信を変えたいとき
固定金利への変更や団信の切り替えを目的とした借り換えは、総返済額の削減を狙うものではありません。
そのため、回収年数ではなく、増える返済額と得られる保障や見通しで決めましょう。
変動から全期間固定への借り換えは、総額を減らすためではなく返済額を決めておくための選択
ここで、基準モデルと同じ「残高2,500万円・残存期間25年」の条件で、現在の変動金利年2.2%から全期間固定金利へ借り換えるケースを試算してみます。
金利は、2026年11月に資金を受け取る場合のフラット35(借入期間21年以上・融資率9割以下)において、最も多い年3.81%です。
この場合、毎月の返済額は10万8,415円から12万9,351円へと2万936円増え、完済までの総返済額も628万710円増加します。
さらに、これに加えて借り換えに伴う諸費用も発生します。
仮に変動金利が完済まで同じ水準のままだとすると、固定へ移した場合と諸費用を含めた総返済額が並ぶのは、その水準が年4%程度のときです。
この年4%程度という数字は将来の金利予測ではなく、「全期間固定へ切り替えて総返済額で元を取るには、変動金利がどこまで上がらなければならないか」という損益分岐点を示したものです。
つまり、固定金利への借り換えは総返済額を抑えるためではなく、この先の返済額を決めておくための選択です。
MIYABIしたがって固定金利へ移行する前に、毎月2万円強増える返済負担を家計から払い続けられるかどうかを確認しましょう。
変動金利・固定金利・フラット35の違いや、総返済額の比較方法については、次の記事で詳しく説明しています。
団信を替えたいときは、新しい団信に入れることが借り換えの条件になる
団信(団体信用生命保険)は、住宅ローンを借りた人が亡くなったときなどに、保険金で残りのローンが返される保険です。
借り換え先の住宅ローンでは、その金融機関が指定する団信に加入できることを、借入の条件にしている例があります。
そのため、より充実した保障を求めて借り換える場合でも、現在の健康状態に基づいて改めて告知(健康状態の申告)を行う必要があります。
MIYABIまた、借り換えによって現在のローンを一括返済すると、加入していた団信の保障もその時点で終了します。
団信の種類や保障内容の違いについては、次の記事で説明しています。
借り換えの手続きは、申し込みから借入まで1か月前後かかる
住宅ローンの借り換えは、申し込みから審査・契約を経て、融資実行日に現在のローンを一括返済するまでに概ね1か月前後かかります。
たとえば、ネット申し込みから借入まで最短26日程度とする金融機関がある一方で、手続きに1か月半ほどかかるケースもあります。
金利は申し込んだ月ではなく、借入日のものが使われる
適用される金利は「申し込んだ月」ではなく、借入日(借り換え先からお金を受け取る日)の金利が使われます。
そのため、申し込み時点の見積もり金利と、借入日に確定する実際の金利に差が生じる可能性があります。
MIYABI借入日の金利が確定した段階で、その金利をもとに回収年数を改めて確認しておきましょう。
借り換えは4つの順番で進め、全額返済の申し出の期限は最初に聞く
借り換えを実行すると決めたら、次の4つのステップに沿って進めましょう。
- 現在の適用金利・借入残高・残りの返済回数を確認し、一括返済手数料や固定期間の終了日を把握する
- 借り換え先で見積もりを取り、回収年数と完済までに残る差を出す
- 事前審査および本審査に申し込む
- 契約を結んで借入日を確定させ、現在の金融機関へ一括返済を申し出る
MIYABIなお、現在の金融機関に対して一括返済の申し出が何日前までに必要なのかは、手続きを始める最初の段階で確認しておきましょう。
住宅ローンの借り換えに向かない時期と、審査で見られること
住宅ローンの借り換えに向かないケースは、計算上「諸費用を取り戻しにくい人」と、審査や団信の都合で「手続きを進めにくい人」の2通りに分かれます。
残りの返済期間が短い人や残高が少ない人、近いうちに自宅を売却する予定がある人は前者に当てはまります。
一方、現在のローンを借りてから1年未満の人や返済の遅延がある人、収入が下がった人、健康状態に不安がある人は後者に該当します。
残りの期間が短い・残高が少ない・近く売る予定がある人は取り戻しにくい
残りの返済期間が短い人や残高が少ない人は、同じだけの金利差があっても諸費用の元を取りにくくなります。
また、借り換え後数年以内に自宅を売却する予定がある場合も、諸費用を取り戻す前にローンが完済となってしまいがちです。
MIYABIこうしたケースに当てはまる人は借り換えを急がず、諸費用に充てる予定だったお金を現在のローンの繰上返済に回す方法と比較してから検討しましょう。
借りてから1年未満・返済の遅れ・収入の減少・健康の不安があると、審査や団信で進めにくい
借り換えであっても新たに住宅ローンを契約することになるため、借り換え先の審査を受けます。
審査で主に確認されるポイントの例としては、
- 現在のローンを借りてからの年数と、返済の遅延がないか
- 前年の年収をはじめとする現在の収入状況
- 借り換え先が指定する団信に加入できる健康状態か
- 担保となる住宅の評価額
の4つが挙げられます。
たとえばフラット35の借り換えでは、現在のローンを借りてから申し込む日までに1年以上が経過しており、直近1年間で返済の遅れがないことが条件です。
あわせて、マイカーローンやカードローンなどを含めた年間の総返済額が、年収の35%以下(年収400万円未満の場合は30%以下)であることも求められます。
そのため、以前より収入が減ってしまった人は、減収後の年収でもこれらの条件を満たせるか確認してから申し込みましょう。
ただし、これらの条件を満たしていたとしても、実際に借り入れができるかどうかは借り換え先の審査次第です。
なお、ローンの審査や団信の告知において、収入や健康状態を事実と異なる内容で申告してはいけません。
MIYABI団信の告知で事実と異なる申告をすると、万一の際に保険金が支払われず、遺された家族に住宅ローンの残債がそのまま残ってしまうおそれがあります。
住宅ローン控除を受けている人の借り換え|続ける条件と控除の減り方
住宅ローン控除(年末のローン残高に応じて所得税などから一定額を差し引く制度)は、一定の要件を満たせば、借り換え後も引き続き適用を受けられます。
ただし、控除を受けられる期間は最初に入居した年を起点として数えるため、借り換えによって延長されることはありません。
また、控除率(年末残高に掛ける割合)も入居年によって決まり、2022年以降に入居した人は原則0.7%、2017年から2021年までに入居した人は1%となっています。
2022年に入居した人でも、2021年までに締結した契約などの要件を満たせば1%が適用される場合があるため、自分の控除率は初年度の確定申告書類で確認しておきましょう。
控除を続けるには、当初のローンを返すための借り換えで、新しい返済期間が10年以上
借り換え後も住宅ローン控除を継続するには、次の2つの条件を両方満たす必要があります。
1つ目は、新しいローンが当初の住宅ローンを返済するためのものであると明確に確認できることです。
もう1つは、新しいローンの返済期間が10年以上あるなど、住宅ローン控除の適用要件を満たしていることです。
MIYABIそのため、返済期間の残りが10年を切っている人が同じ期間で借り換えると、新しいローンの返済期間が10年未満となって控除を受け続けられなくなります。
控除の限度額や入居年ごとの詳しい条件については、次の記事で説明しています。
控除の対象は借り換え直前の残高までで、金利が下がると控除はわずかに減る
借り換え後の控除額は、借り換え直前の残高を上限として、新しいローンの年末残高をもとに決まります。
諸費用を上乗せして借りても、控除の対象は増えない
諸費用を手元の資金から支払わず、借り換え額に上乗せして借り入れできる金融機関もあります。
ただし、借り換え直前の残高を上回る金額を借り入れた場合、控除の対象となるのは、新しいローンの年末残高に「借り換える直前の残高÷新しく借りた額」を掛けた金額までです。
たとえば、基準モデルで諸費用81万5,000円を上乗せして2,581万5,000円を借り入れた場合、1年目の年末残高は2,496万8,311円になります。
このうち控除の対象となるのは、「2,496万8,311円×(2,500万円÷2,581万5,000円)=2,418万41円」と計算される金額です。
MIYABIつまり、諸費用を上乗せしても控除額は増えず、上乗せした分の利息負担だけが増えることになります。
金利が下がると年末残高が早く減り、控除は少し減る
借り換えによって金利が下がると、毎月の返済額のうち元本に充てられる分が増えるため、年末残高の減るペースが早くなります。
そのぶん、年末残高に応じて決まる控除額も少し減少します。
2022年以降に入居し、控除期間が残り8年(控除率0.7%)ある人を基準モデルに当てはめると、8年分の控除合計額は119万8,200円から118万5,100円になる計算です。
減少するのは1万3,100円にとどまり、完済までに残る差の136万469円と比べれば小さな額です。
ただし、この試算は控除額を全額差し引けるだけの十分な税額があり、かつ年末残高が控除上限の範囲内にあることを前提としています。
MIYABI控除の残り年数が長い人ほど減少額も大きくなるため、金融機関から毎年届く「年末残高等証明書」の残高をもとに、控除額の変化も試算に織り込んでおきましょう。
住宅ローンを借り換える前に比べたい2つの方法
住宅ローンの借り換え見積もりを取っても、すぐには申し込まず、ほかの2つの選択肢と比較検討してから判断しましょう。
その選択肢とは、「現在利用している金融機関に条件の見直しを相談する方法」と、「借り換えにかかる諸費用と同額を今のローンの繰上返済に充てる方法」です。
今の金融機関に、金利タイプや条件の見直しを相談する
借り換え先の見積もりが揃ったら、その内容をもとに、現在借り入れている金融機関へ金利タイプや返済条件の見直しを相談してみるのも手です。
実際に相談に応じてもらえるか、また金利がどこまで引き下げられるかは、金融機関側の判断によって異なります。
なお、返済条件などを変更する際には、5,500円〜1万1,000円の手数料が発生するケースがあります。
もっとも、この手数料は借り換えにかかる諸費用の81万5,000円と比べれば、はるかに少額で済みます。
また、固定金利期間の終了時に金利タイプを選び直す際の手数料を無料としている金融機関もあります。
MIYABI相談の結果提示された条件についても、借り換えの見積もりと同様に、費用の回収年数や完済までの総返済額を基準にして比較しましょう。
諸費用と同じ額を繰上返済に回した場合と比べる
もう一つの方法は、借り換えを行わず、その諸費用と同額の資金を現在のローンの繰上返済(予定より前倒しで元本の一部を返済すること)に充てるやり方です。
たとえば基準モデルの諸費用81万5,000円を、現在のローン(年2.2%)の次回返済直後に繰上返済して返済期間を短縮した場合、削減できる利息は57万9,032円になります。
さらに、完済までの時期も12か月早まります。
一方、基準モデルで借り換えた場合に完済までに残る差は136万469円なので、このモデルでは借り換えのほうが多く減ります。
ただし、現在の金利が年1.9%で借り換え先との金利差が0.3%のモデルでは、借り換えで残る差は26万1,291円にとどまります。
これに対し、同じ年1.9%のローンに81万5,000円を繰上返済した場合は48万1,192円の利息が軽減されるため、この条件なら繰上返済を選んだほうが削減効果は高くなります。
MIYABIなお、手元の資金を繰上返済に充てすぎてしまうと急な出費への対応が難しくなるため、そのための資金は残したうえで比較しましょう。
繰上返済のタイプごとの違いや手数料については、次の記事で詳しく説明しています。
住宅ローンを借り換える価値がある人と、今は見送る人

ここまでの試算を整理すると、借り換える価値があるかどうかは、諸費用の回収年数が残りの返済期間や住み続ける予定の年数よりも十分に短いかで判断できます。
借り換える価値が大きいのは、回収年数が残りの期間より十分に短い人
住宅ローンを借り換える価値が大きいのは、
- 現在の適用金利と借り換え先の金利差が大きく、借入残高と残りの返済期間も大きい人
- 借り換え後も、回収年数を超えて長く住み続け、返済を継続する予定の人
- 金利見直し後や固定期間終了後の金利が、借り換え先よりも明らかに高い人
- 借入から1年以上が経過しており、返済の遅延がなく、収入や健康状態にも大きな変化がない人
といった条件が揃っている人です。
こうした条件に当てはまる人は、金利見直しのお知らせや固定期間の終了を機に見積もりを取り、全額返済の手数料負担を抑えられるタイミングに合わせて借入日を決めましょう。
私であれば、回収年数を出した後に、今後10年ほどで住み替えや家族の暮らしに変化がありそうかも併せて考えます。
予定より早く家を売却することになった場合、借り換えによる損得は回収年数ではなく、売却時点までの支払い総額の差で決まるからです。
MIYABI一方、今の家に長く住み続けることが決まっているなら、回収年数が残りの返済期間より十分に短いかを確認するだけで十分です。
今は見送るか、ほかの方法と比べたいのは、諸費用を取り戻す前に終わる人
今は見送るか、ほかの方法と比較したうえで判断したいのは、
- 残りの返済期間が10年前後、または借入残高が少なく、回収年数が残りの返済期間に近い人
- 固定期間が終了した後の金利が、借り換え先の金利とそれほど変わらない人
- 借り換え後、数年以内に自宅を売却するか一括返済する予定がある人
- 借入から1年未満である、返済の遅れがある、あるいは収入の減少や健康状態への不安などから審査・団信に懸念がある人
のいずれかに当てはまる人です。
これは借り換えないことをすすめる意味ではなく、現在の金融機関への相談や繰上返済といった選択肢も含めて比較し、完済までの総支払額を最も抑えられる方法を選んでから決める、という意味です。
また、変動金利から固定金利への切り替えを検討している人は、回収年数にとらわれず、増える毎月の返済額を家計で無理なく払い続けられるかどうかで判断しましょう。
MIYABI今回はいったん見送ると決めた人も、次の金利見直しのお知らせが届いたタイミングで、改めて同じ計算式を使って回収年数を試算し直してみましょう。
【Q&A】住宅ローンの借り換えの保証料・返済期間・ペアローンの疑問に答える
借り換えの見積もりを取る前に迷いやすいポイントを、Q&Aで整理します。
終わりに|住宅ローンの借り換えのタイミングは、回収年数と残りの期間で決まる
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンの借り換えタイミングは、金利に関するニュースや固定期間の終了といった契機そのものではなく、自分の数字で出した回収年数によって決まります。
借り換えるかどうかは、次のステップに沿って判断していきましょう。
- 返済予定表を用意し、現在の適用金利・借入残高・残りの返済回数を手元に揃える
- 借り換え先で見積もりを取って諸費用と毎月の返済額を出し、回収年数と完済までに残る差を計算する
- 固定期間中であれば全額繰上返済の手数料と終了日を、住宅ローン控除を受けているなら新たな返済期間が10年以上になるかを確認する
- 現在借入中の金融機関への相談や繰上返済の試算と比較したうえで、借入日を決める
回収年数が残りの返済期間や住み続ける予定年数より十分に短く、審査や団信にも進める人ほど、借り換えを行う価値は大きくなります。
一方で、残りの返済期間が10年前後の人や、固定期間終了後の金利が借り換え先と大差ない人、数年以内に売却予定がある人などは、現状は見送るか、繰上返済の効果と比較したうえで判断しましょう。
MIYABI今後、金融機関から金利見直しのお知らせが届いた際は、記載された新金利を回収年数の計算式に当てはめ、計算し直してみましょう。
借り換え先の候補を探すときは、次の記事で主な金融機関の金利や手数料、団信などの違いを比べてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 国税庁「No.1233 住宅ローン等の借換えをしたとき」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1233.htm」確認日:2026年11月9日
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm」確認日:2026年11月9日
- 国税庁「No.1212 住宅の新築等をし、令和3年までに居住の用に供した場合」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1212.htm」確認日:2026年11月9日
- e-Gov法令検索「登録免許税法」「https://laws.e-gov.go.jp/law/342AC0000000035」確認日:2026年11月9日
- e-Gov法令検索「租税特別措置法」「https://laws.e-gov.go.jp/law/332AC0000000026」確認日:2026年11月9日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月9日
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年11月9日
- PayPay銀行「商品要項 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/detail/index.html」確認日:2026年11月9日
- PayPay銀行「諸費用 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/expenses/index.html」確認日:2026年11月9日
- PayPay銀行「登記関連費用 – 住宅ローン」「https://www.paypay-bank.co.jp/mortgage/expenses/registration.html」確認日:2026年11月9日
- PayPay銀行「団信の告知はどこまで行う?告知における注意点とよくある質問を紹介」「https://www.paypay-bank.co.jp/mortgage/insurance/column/article2.html」確認日:2026年11月9日
- ドコモSMTBネット銀行「住宅ローン 手数料」「https://www.netbk.co.jp/contents/charge-homeloan/」確認日:2026年11月9日
- ドコモSMTBネット銀行「よくあるご質問」「https://help.netbk.co.jp/faq_detail.html?id=1565」確認日:2026年11月9日
- りそな銀行「住宅ローンの手数料・諸費用」「https://www.resonabank.co.jp/kojin/jutaku/fee/」確認日:2026年11月9日
- りそな銀行「りそな住宅ローン電子契約サービス」「https://www.resonabank.co.jp/kojin/jutaku/econtract.html」確認日:2026年11月9日
- SBIアルヒ「スーパーフラット」「https://www.aruhi-corp.co.jp/product/super_flat/requirement_refinancing.html」確認日:2026年11月9日
- 楽天銀行「住宅ローンの借り換えにかかる諸費用には、どんな費用がありますか?」「https://www.rakuten-bank.co.jp/home-loan/faq/refinance004.html」確認日:2026年11月9日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月9日
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルールについて知りたい。」「https://faq01.bk.mufg.jp/faq/show/5787?site_domain=default」確認日:2026年11月9日
- 住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月9日
- 住宅金融支援機構「【フラット35】借換融資のご利用条件」「https://www.flat35.com/loan/karikae/outline.html」確認日:2026年11月9日
- 住宅金融支援機構「【フラット35】借換融資の手続」「https://www.flat35.com/loan/karikae/flow.html」確認日:2026年11月9日
- 楽天銀行「変動金利(固定特約付き)- 借り換え – お手続きの流れ」「https://www.rakuten-bank.co.jp/home-loan/flow/refinance.html」確認日:2026年11月9日
- 三菱UFJ銀行「住宅ローンの一括返済(全額返済)とは?」「https://www.bk.mufg.jp/kariru/jutaku/column/028/index.html」確認日:2026年11月9日
- りそな銀行「住宅ローンの用語集(保証料)」「https://www.resonabank.co.jp/kojin/jutaku/yougo/yougo_jutaku_0032.html」確認日:2026年11月9日