
住宅ローンの流れと期間|事前審査から引き渡しまで、いつ何を準備しお金が動くか
この記事で分かること
- 事前審査から引き渡し・返済開始までの全体的な流れと、各段階にかかる期間の目安
- 必要書類を準備するタイミングと、手付金・諸費用・残りの代金を払う時期とお金の出どころ
- 早めに準備を始めたほうがいい人と、通常通りのスケジュールで間に合う人の違い
「気に入った家が見つかったけど、住宅ローンって何から始めて、いつまでに何をすればいいの・・・?」
購入したい物件が決まりかけると、不動産会社から「まずは事前審査を」「契約の日に手付金を」といった聞き慣れない言葉が一度に出てきて、頭が追いつきませんよね。
住宅ローンの手続きは、借りられそうかを簡単に見る「事前審査」、物件の売買契約、正式な「本審査」、ローン契約、そして物件の引き渡しという順番で進みます。
このうち、本審査の申し込みから物件の引き渡しまでにかかる期間は、完成済みの住宅であれば1〜2か月ほどが目安です。
ただし、ローンのお金が出るのは物件の引き渡し日(注文住宅は建物の完成時が基本)なので、それより前の売買契約時に売主へ支払う手付金は、自分のお金で用意します。
つまり、契約や引き渡しのスケジュールで慌てずに済むかどうかは、契約後すぐに本審査へ申し込めるよう事前に書類をそろえ、手付金や諸費用を前もって用意できているかで大きく変わります。
 MIYABI
とくに自営業の人や転職して間もない人、注文住宅の建築や買い替えを予定している人は、書類や資金の段取りが多くなるため、物件探しと並行して早めに準備を始めましょう。
この記事の結論
- 住宅ローンは事前審査、売買契約、本審査、ローン契約、引き渡しの順に進み、完成済みの物件なら本審査の申し込みから引き渡しまで1〜2か月ほどが目安
- 本審査は売買契約の後に申し込むため、通らなかった際に契約を白紙に戻せる「住宅ローン特約」の期日に間に合うよう、必要書類は契約前にそろえておく
- 手付金はローンのお金が出る前の売買契約の日に自分のお金で払うため、諸費用も含めて契約の日と引き渡しの日に要るお金を先に計算する
- 自営業の人や転職して間もない人、2人の収入を合わせて借りる人、注文住宅の建築や買い替えを検討している人は、物件探しと並行して早めに準備を始める

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンの流れは7つの段階|本審査の申し込みから引き渡しまでは1〜2か月ほど
住宅ローンは、物件探しから返済が始まるまで、大きく7つの段階を経て進んでいきます。
本審査の申し込みからローンの融資が実行されて物件の引き渡しを受けるまでは、全体で1〜2か月ほどが目安となります。
ただし、審査にかかる日数は金融機関によって異なるほか、提出書類に不備や食い違いなどがあるとさらに延びてしまいます。
一方、物件探しに要する時間や、新築マンション・注文住宅が完成するまでの期間は、人や物件によって大きく異なります。
住宅ローンにおける7つの段階と、それぞれの期間の目安、手続きを行う相手は、
- 物件探しと資金計画(期間は人によって異なる、相手は不動産会社や家族)
- 購入申し込みと事前審査(数日〜1週間ほど、相手は不動産会社と金融機関)
- 重要事項説明と売買契約(契約前に条件の説明を受け、契約当日に手付金を支払う、相手は売主と仲介会社)
- 本審査(書類提出から1〜2週間ほど、相手は金融機関)
- ローン契約(引き渡しの1〜2週間前に行うことが多い、相手は金融機関)
- 残代金の支払い(決済)と引き渡し(ローンの融資実行から鍵の受け取りまでを同日に行う、相手は金融機関・売主・司法書士・仲介会社)
- 返済開始(引き渡しの翌月または翌々月の返済日から始まり、翌年には住宅ローン控除を受けるための確定申告を行う、相手は金融機関と税務署)
の順です。
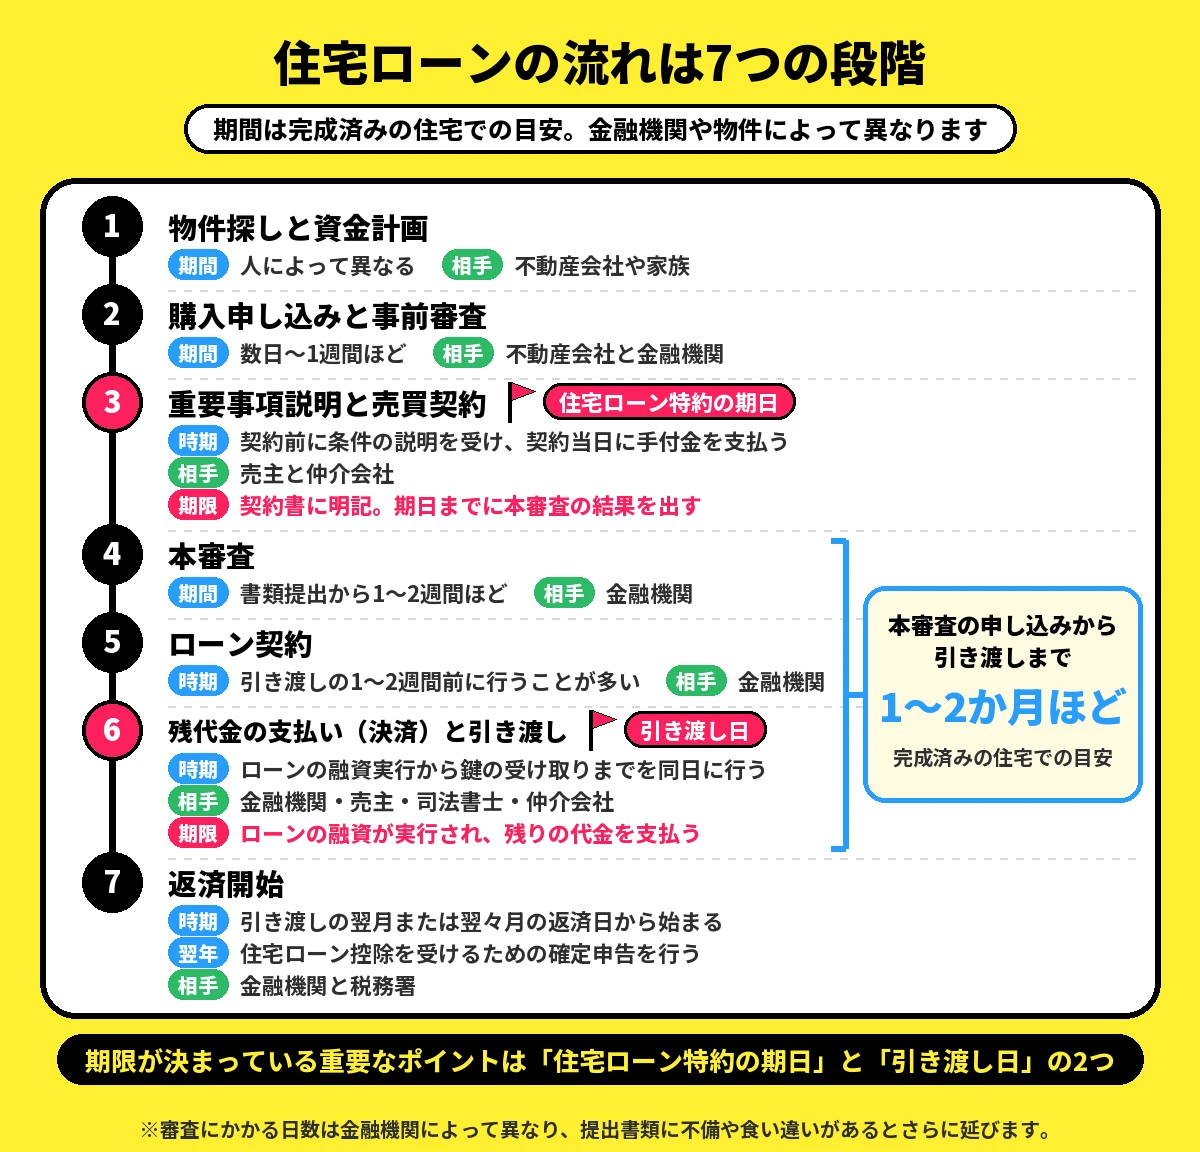
この一連の流れのなかで期限が設定される重要なポイントは、3番目の売買契約時に交わす契約書に明記される「住宅ローン特約の期日」と、6番目の「引き渡し日」の2つです。
住宅ローン特約とは、万一本審査に通らなかった場合に売買契約を白紙に戻せる取り決めであり、期日までに本審査の結果を出しておく必要があります。
また、引き渡し日当日にはローンの融資が実行され、残りの代金を滞りなく支払える状態になっていなければなりません。
MIYABIなお、6番目の手続きに登場する司法書士は、建物や土地の所有権や金融機関による担保(抵当権)を法務局に記録する「登記」の手続きを代行する専門家です。
住宅ローンの事前審査から本審査まで|売買契約をはさんで進む順番と理由
住宅ローンの事前審査は購入の申し込みをするタイミングで提出し、本審査は売買契約を結んだあとに申し込みます。
MIYABI本審査は契約後に行うため、住宅ローン特約の期日までに結果が出るよう、契約前から計画的に準備を進めておくことが欠かせません。
事前審査は、物件を決めて購入を申し込むころに出す
事前審査(仮審査とも呼ばれ、申込内容や簡易的な書類をもとに融資可能かを判断する審査)は、購入したい物件が決まり、購入の申し込みをするタイミングで提出します。
申し込みには、物件のチラシや間取図といった資料に加え、源泉徴収票などの収入証明書類を用いるのが一般的で、結果は数日から1週間ほどで届きます。
売主や不動産会社は事前審査の結果を確認したうえで売買契約の手続きを進めることが多いため、ここが一連の手続きの入り口となります。
MIYABI物件が決まる前では提出書類がそろわず、逆に契約直前になってから提出すると、契約日までに審査結果が間に合わないことがあります。
売買契約の前に、重要事項説明で住宅ローンの条件と「借りられないとき」を確かめる
売買契約を結ぶ前には、不動産会社の宅地建物取引士が重要事項説明(物件や契約に関する重要な条件を、書面を交付して説明すること)を行います。
不動産会社が住宅ローンのあっせん(借入先の金融機関を紹介し、手続きを仲介すること)を行う場合は、その内容やローンが借りられなかったときの対応を説明することが法律で義務付けられています。
また、住宅ローンのあっせんに関する取り決めがある場合は、融資を受けられなかった場合の取り扱いを売買契約書にも明記することになっています。
重要事項説明の場では、住宅ローン特約の期日や対象の金融機関、借入額、解除の方法が書面にどのように記載されているかを確認し、不明な点があればその場で質問しておきましょう。
MIYABI手付金(契約時に売主へ支払い、引き渡し時に購入代金の一部に充当されるお金)も、この売買契約の当日に支払います。
本審査は売買契約の後すぐに申し込み、住宅ローン特約の期日に間に合わせる
本審査(正式審査とも呼ばれ、詳細な書類や物件情報をもとに融資の可否を決定する審査)は売買契約の締結後に申し込み、書類の提出から結果が出るまでに1〜2週間ほどかかります。
MIYABI金融機関によっては4週間ほどかかることもあるため、本審査に必要な書類は売買契約の前にそろえておき、契約後すぐに申し込めるように準備しておきましょう。
本審査が売買契約の後になるのは、契約書と重要事項説明書を審査に使うため
本審査では、売買契約書や重要事項説明書の写しをもとに、購入する物件と価格を確認します。
あわせて、物件の担保価値の評価や、健康状態の告知に基づく団信(借主が死亡した場合などに、ローンの残高を保険金で完済する保険)への加入可否も審査されます。
そのため、本審査は売買契約を結ぶ前には申し込むことができません。
住宅ローン特約で解除できる条件と期日は、契約書の条項で決まる
住宅ローン特約(ローン特約やローン条項とも呼ばれます)によって売買契約を白紙に戻せるかどうかは、契約書に定められた特約のタイプや期日などの条項によって異なります。
特約のタイプには大きく2つあり、1つは期日までに融資の承認が得られなければ契約が自動的に解除される「解除条件型」です。
もう1つは、期日までに買主が解除の申し出を行わない限り、契約がそのまま有効に継続する「解除権留保型」です。
つまり後者のタイプでは、特約が付いていても期日までに自分から申し出なければ、契約は白紙に戻りません。
どちらのタイプなのか、期日はいつか、対象となる金融機関や借入額がどう記載されているかは契約ごとに異なるため、自分の契約書の条項を確認しましょう。
特約によって白紙解除となった場合は、売主が受領済みの手付金を無利息で返還するのが基本ですが、期日を過ぎてから解除を申し出ると、手付金が戻ってこないおそれもあります。
MIYABI期日までに本審査の結果が出そうにない場合は、期日が到来する前に、仲介会社を通じて売主へ期日の延長を相談しましょう。
住宅ローンの必要書類は「本人確認・収入・物件」の3つ|取りに行く時期の目安
住宅ローンの必要書類は、「本人確認」「収入」「物件」の3つに分かれ、事前審査で提出するものと、本審査で追加されるものがあります。
さらに、働き方や借り方によっては、これらに加えて別の書類が必要になる場合もあります。
事前審査で出す書類と、本審査で加わる書類
会社員がひとりで借りる場合の主な書類について、取得先や用意する時期の目安と合わせてまとめると、次のとおりです。
| 区分 | 主な書類 | 取る場所・持っている人 | 用意する時期 |
|---|---|---|---|
| 本人確認 | 運転免許証などの写真付きの身分証、健康保険の資格が分かるもの(マイナポータルの健康保険証の情報の画面か資格確認書)、住民票(同居の家族の続柄入り、本籍とマイナンバーの記載なし)、紙の申込書に実印を押す場合は印鑑証明書 | 住民票と印鑑証明書は市区町村 | 身分証は事前審査から、住民票と印鑑証明書は本審査の直前に |
| 収入 | 源泉徴収票(前年分)、住民税の決定通知書または課税証明書(直近の年度分) | 源泉徴収票と決定通知書は勤務先、課税証明書は市区町村 | 事前審査の前に手元にあるか確かめる |
| 物件 | 事前審査はチラシや間取図など、本審査は売買契約書と重要事項説明書の写し、登記事項証明書など | 不動産会社や売主、登記事項証明書は法務局 | 本審査の書類は売買契約の後すぐ |
| その他 | ほかの借入れの返済予定表、団信の申込書兼告知書 | 借入先、申込先の金融機関 | 事前審査から |
実際に、上表の住民票や印鑑証明書、登記事項証明書(土地と建物の登記記録の写し)は「発行から3か月以内」を求められることが多いため、本審査の直前に取得しましょう。
一方、源泉徴収票や住民税の決定通知書は勤務先から受け取ったものを使うため、紛失している場合は早めに再発行しておく必要があります。
源泉徴収票は勤務先に再発行を依頼し、住民税の書類は市区町村の窓口で課税証明書を取得しましょう。
また、従来の健康保険証は2025年12月1日に有効期限を迎えたため、ある大手銀行では、マイナポータル(国の行政手続きサイト)で表示される健康保険証情報の画面を提出することになっています。
この画面は勤務先や勤続年数を確認する資料にもなるため、申し込む前にスマートフォンのマイナアプリなどから自分の画面を開き、現在の勤務先の健康保険になっているかを確認しておきましょう。
マイナ保険証(健康保険証として登録したマイナンバーカード)を持っていない人は、健康保険組合などから交付される資格確認書を提出します。
たとえばフラット35(住宅金融支援機構と民間の金融機関が提携して扱う、全期間固定金利の住宅ローン)では、前年と前々年の2年分の公的な収入証明書を提出します。
MIYABI前年分は源泉徴収票で申し込める場合もありますが、融資が実行される(資金を受け取る)手続きの前には、公的な証明書を提出する必要があります。
自営業・転職して間もない人・収入を合わせる人は、書類が増える
働き方や借り方によって加わることが多い書類は、
- 自営業など確定申告をしている人は、確定申告書の控え3年分と、税務署で取得する納税証明書3年分
- 会社役員は、会社の決算書3期分など
- 勤続3年未満の人(転職して間もない人)は、職務経歴書
- 収入合算(2人の収入を合わせて1本借りる)やペアローン(2人がそれぞれ借りる)の場合や、連帯保証人がいる場合は、その人の本人確認書類と収入証明書類
の4つです。
このうち自営業の人は、確定申告書の控えが3年分手元にあるかを先に確認し、納税証明書は物件探しと並行して税務署で取得しておきましょう。
MIYABIまた、収入を合算する人や連帯保証人の書類も同じ時期に必要になるため、2人分の書類を集めるスケジュールを早めにすり合わせておきましょう。
住宅ローン契約から引き渡し・返済開始まで|金利は融資を実行する時に決まる
住宅ローンの本審査を通過した後は、引き渡しの1〜2週間前にローン契約を結び、引き渡し当日に融資が実行されます。
融資の実行とは、金融機関から買主の口座へ借入金が振り込まれることを指し、多くの住宅ローンでは申込時ではなくこの実行時点の金利が適用されます。
ローン契約は引き渡しの1〜2週間前、その間に送金先・司法書士・火災保険を準備する
ローン契約(金銭消費貸借契約:お金を借りて返済することを約束する契約)は、引き渡しの1〜2週間前に締結するのが一般的です。
この契約の前後に買主側で準備しておくことは、
- 引き渡し日や売主への支払額、振込先を不動産会社に確認し、金融機関へ伝える
- 登記を依頼する司法書士と面談する
- 火災保険に加入する
- 返済用口座を用意する
の4点です。
あるネット銀行の例では、最終的な借入内容を引き渡しの5営業日前までに確定・連絡する決まりがあるため、引き渡し日が決まったら速やかに金融機関へ連絡しましょう。
また、フラット35のように完済まで加入し続けることが借入の条件になっている住宅ローンもあるため、火災保険は引き渡し当日から補償が開始されるよう手配しておきましょう。
MIYABIなお、紙のローン契約書を作成する場合は収入印紙が必要ですが、電子契約に対応している金融機関であれば印紙代がかからないケースもあります。
金利は申し込んだ時ではなく、融資を実行する月の金利が使われる
フラット35の金利は、申し込み時点ではなく資金を受け取る(融資実行)時点の金利によって決まります。
2026年11月に資金を受け取る場合(返済期間21〜35年、物件価格の9割以下を借りる場合)、取り扱う金融機関で最も多い金利が年3.81%です。
民間の住宅ローンにおいても、多くは融資を実行する当日の金利が適用されます。
新しく借りる人向けの金利は毎月見直されるため、申し込んだ月と引き渡しの月がずれると、その間に金利が変わることがあります。
たとえば、3,600万円を変動金利(借入後も金利が見直されるタイプ)の年1.6%、借入期間35年、元利均等返済(毎月同額を返済する方式)で借り入れた場合、毎月の返済額は111,998円になります。
なお、年1.6%という金利は、2026年11月時点における新規借入の変動金利の一例です。
この例において、もし引き渡し月の金利が0.1%高くなっていた場合、毎月の返済額は113,787円となり、1,789円増える計算です。
同様に0.25%高い場合は、毎月の返済額が4,504円増え、35年間の総返済額は1,891,498円増加する計算になります。
なお、ここで挙げた0.1%や0.25%という数値は将来の金利予測ではなく、金利が変動した際の影響を把握するための試算例です。
とくに引き渡しまでの期間が長くなりやすい新築マンションや注文住宅ほど、申込時と融資実行時の金利差が生じる可能性が高くなります。
MIYABIそのため、引き渡し月の金利が発表された段階で、実際の金利をもとに毎月の返済額をあらためて試算しておきましょう。
引き渡しの後は返済が始まり、翌年は住宅ローン控除の確定申告をする
引き渡しが完了すると、翌月または翌々月から住宅ローンの返済がスタートし、翌年には住宅ローン控除の適用を受けるための確定申告を行います。
初回の返済日と額は、届く返済予定表で確かめる
初回の返済日は金融機関によって異なり、たとえばある大手銀行では融資実行日の翌月にある返済日が第1回目となります。
一方で初回返済が翌々月になる金融機関もあるため、引き渡し後に届く返済予定表で初回の日付と返済額を確認しておきましょう。
MIYABIまた、初回の返済には借入当日から返済日までの日割り利息が加算されるため、2回目以降の返済額と異なる場合があります。
最初の年は確定申告で住宅ローン控除を受け、書類をまとめて保管する
住宅ローン控除(年末時点のローン残高に応じて所得税などの控除・還付が受けられる制度)は、要件を満たしていれば、最初の年は自分で確定申告を行うことで適用を受けられます。
会社員であれば、2年目以降は勤務先の年末調整で手続きを済ませることが可能です。
MIYABIなお、売買契約書やローン契約書、登記関連の書類、団信や火災保険の証書などは、確定申告や将来の売却・完済手続きで必要となるため、まとめて保管しておきましょう。
住宅ローンでお金が動くのはいつ?手付金・諸費用・残りの代金を払う時期と出どころ
住宅ローンの融資が実行されるのは引き渡し当日なので、それより前に支払う手付金や印紙代は、自己資金(現金)で用意する必要があります。
そして引き渡しの日に、物件代金の残額を住宅ローンと頭金(物件価格のうちローンを使わずに支払う分)の残りで支払います。
ここからは、個人の売主から仲介会社を通じて4,000万円の中古マンションを購入するモデルケースをもとに、いつ・いくらのお金が動くのかを確かめます。
このモデルケースでは、手付金を200万円、借入額を3,600万円と設定します。
住宅ローンは前章の例と同じく返済期間35年・年利1.6%とし、事務手数料(融資手数料とも呼ばれる、借入時に金融機関へ支払う手数料)は借入額の2.2%(定率型)とします。
さらに、各種税金の計算基準となる固定資産税評価額は、土地1,200万円、建物800万円と想定します。
なお、これらはいずれも試算用の仮の数字であり、特定の事例や相場、推奨する借入額を示すものではありません。
このモデルにおける仲介手数料の上限は、「物件価格×3%+6万円」に消費税を加えた額となり、1,386,000円になる計算です。
また、事務手数料は3,600万円×2.2%で792,000円となります。
登記の際に国へ納める登録免許税は、土地分が1,200万円×1.5%で18万円、建物分が800万円×0.3%で2.4万円です。
さらに、抵当権(返せなくなったときに金融機関が家を売って回収できる権利)の登記の分が3,600万円×0.1%で3.6万円かかり、登録免許税は合わせて24万円になります。
建物と抵当権の軽減措置は床面積50㎡以上の住宅などに限られ、登記申請時に市区町村の証明書を添付しないと利用できません。
印紙税は、売買契約書が1万円、紙でローン契約を結ぶ場合が2万円で、売買契約書の1万円は2027年3月31日までに作成する契約書に適用される軽減後の金額です。
このモデルケースで支払う費用を時期順に並べると、次のようになります。
| 時期 | 払うお金(モデルの額) | 払う相手 | お金の出どころ |
|---|---|---|---|
| 購入の申し込み | 申込証拠金(申し込むときに預けるお金、求められた場合) | 売主などの不動産会社 | 自己資金(契約の前に申し込みを取り下げれば返される) |
| 売買契約の日 | 手付金200万円、売買契約書の印紙1万円 | 売主、国(印紙) | 自己資金 |
| 仲介会社と決めた時期 | 仲介手数料(上限1,386,000円) | 仲介会社 | 自己資金 |
| ローン契約の日 | ローン契約書の印紙2万円(紙で結ぶ場合) | 国(印紙) | 自己資金 |
| 引き渡しの前 | 火災保険料(見積もりで決まる) | 損害保険会社 | 自己資金 |
| 引き渡しの日 | 残りの代金3,800万円と、固定資産税などの清算金 | 売主 | ローン3,600万円と自己資金200万円 |
| 引き渡しの日 | 事務手数料792,000円 | 金融機関 | ローンの入金から引き落とす型と、自己資金で払う型がある |
| 引き渡しの日 | 登録免許税24万円と司法書士の報酬 | 司法書士(法務局へ申請) | 自己資金 |
| 引き渡しの後 | 不動産取得税(納税の通知が届いた場合) | 都道府県 | 自己資金 |
実際に、上表のうちあらかじめ金額が決まっている諸費用を合算すると2,448,000円となり、物件価格の6.12%に相当します。
ただし、司法書士の報酬や火災保険料、清算金、不動産取得税は個別見積もりや物件の条件によって決まるため、この合計額には含まれていません。
諸費用2,448,000円に手付金200万円と残りの頭金200万円を足すと、自己資金は合計6,448,000円となり、物件価格の16.12%になる計算です。
この自己資金のうち、物件自体の購入代金に充当される手付金と頭金の残額は400万円です。
これと比べる目安に、住宅金融支援機構の調査で2025年度にフラット35で中古マンションを買った人を見ると、物件の代金のうち自分で用意したお金(手持金)がなかった人が約3割でした。
手持金がゼロだった人も含めて金額が少ない順に並べた場合、真ん中に位置する中央値は201万円です。
同じ物件であれば、手持金が少ないほど借入額が増え、それに伴って毎月の返済負担も重くなります。
ただし、購入代金の大部分を住宅ローンでまかなう場合であっても、売買契約時に支払う手付金は、融資が実行される前に自己資金(手元の現金)から支払う必要があります。
今回のモデルケースでは、売買契約の日までに手付金と印紙代を合わせた2,010,000円を用意しておくことになります。
MIYABIそのため、不動産会社や司法書士から早めに見積もりを取り寄せ、購入予定の物件で契約時と引き渡し時にそれぞれいくら必要になるのかを事前に把握しておきましょう。
売買契約の日までのお金は、ローンが出る前なので自己資金で払う
売買契約の日までに支払う申込証拠金や手付金、印紙代、そして取り決めに応じて支払う仲介手数料の一部などは、住宅ローンの融資実行前であるため、すべて自己資金で用意します。
申込証拠金・手付金・仲介手数料は、ローンが出る前に払うお金
新築の分譲物件などでは、購入申し込みの際に「申込証拠金」の支払いを求められることがあります。
申込証拠金は手付金とは異なる一時的な預かり金であり、買主が正式契約の前に申し込みを撤回した場合、受け取った不動産会社は返金を拒むことができません。
MIYABIまた、仲介手数料は上限額(本モデルでは1,386,000円)の範囲内で請求されますが、支払う時期は仲介会社と交わす契約(媒介契約)で定められるため、事前に確認しておきましょう。
売主が不動産会社なら、手付金には上限と保全の決まりがある
売主が不動産会社(宅地建物取引業者)である場合、受け取れる手付金の上限は売買代金の2割までと法律で定められています。
さらに完成前の未完成物件で、代金の5%または1,000万円を超える手付金を支払う場合は、売主が手付金を保全する措置(手付金等保全措置)を講じてからでないと受け取れません。
すでに完成している物件では、代金の10%または1,000万円を超える手付金を支払う場合に同様の保全措置が必要となります。
たとえば4,000万円の物件なら、完成前は200万円、完成後は400万円を超える手付金が保全措置の対象です。
MIYABIなお、今回のモデルケースは個人の売主から購入するため、これら手付金の上限や保全措置のルールは適用されません。
決済日(引き渡しの日)は、ローンの入金から残りの代金の支払い、登記の申請、鍵の受け取りの順に進む
引き渡し当日は、売主・買主・仲介会社・司法書士が金融機関などに集まり、同日のうちに一連の手続きを完了させるのが一般的です。
この日に物件代金の残額を精算することを「決済」と呼び、本モデルでお金や書類がやり取りされる手順は、
- 司法書士が登記に必要な書類を確認し、不備なくそろっていることを金融機関に伝える
- 金融機関が住宅ローンの3,600万円を買主の口座に入金する(事務手数料792,000円がこの時点で口座から引き落とされる場合もあります)
- 買主の口座から売主へ、残りの物件代金3,800万円(ローン3,600万円+自己資金200万円)と日割りの清算金を振り込む
- 売主は、受け取ったお金で、自分の住宅ローンが残っていれば返す
- 司法書士が登録免許税(24万円)と報酬を受け取り、持ち主を買主に変える登記と抵当権を設定する登記を法務局へ申請する
- 仲介手数料に残額があれば、仲介会社へ支払う
- 売主から、物件の鍵や関係書類を受け取る
といった流れになります。
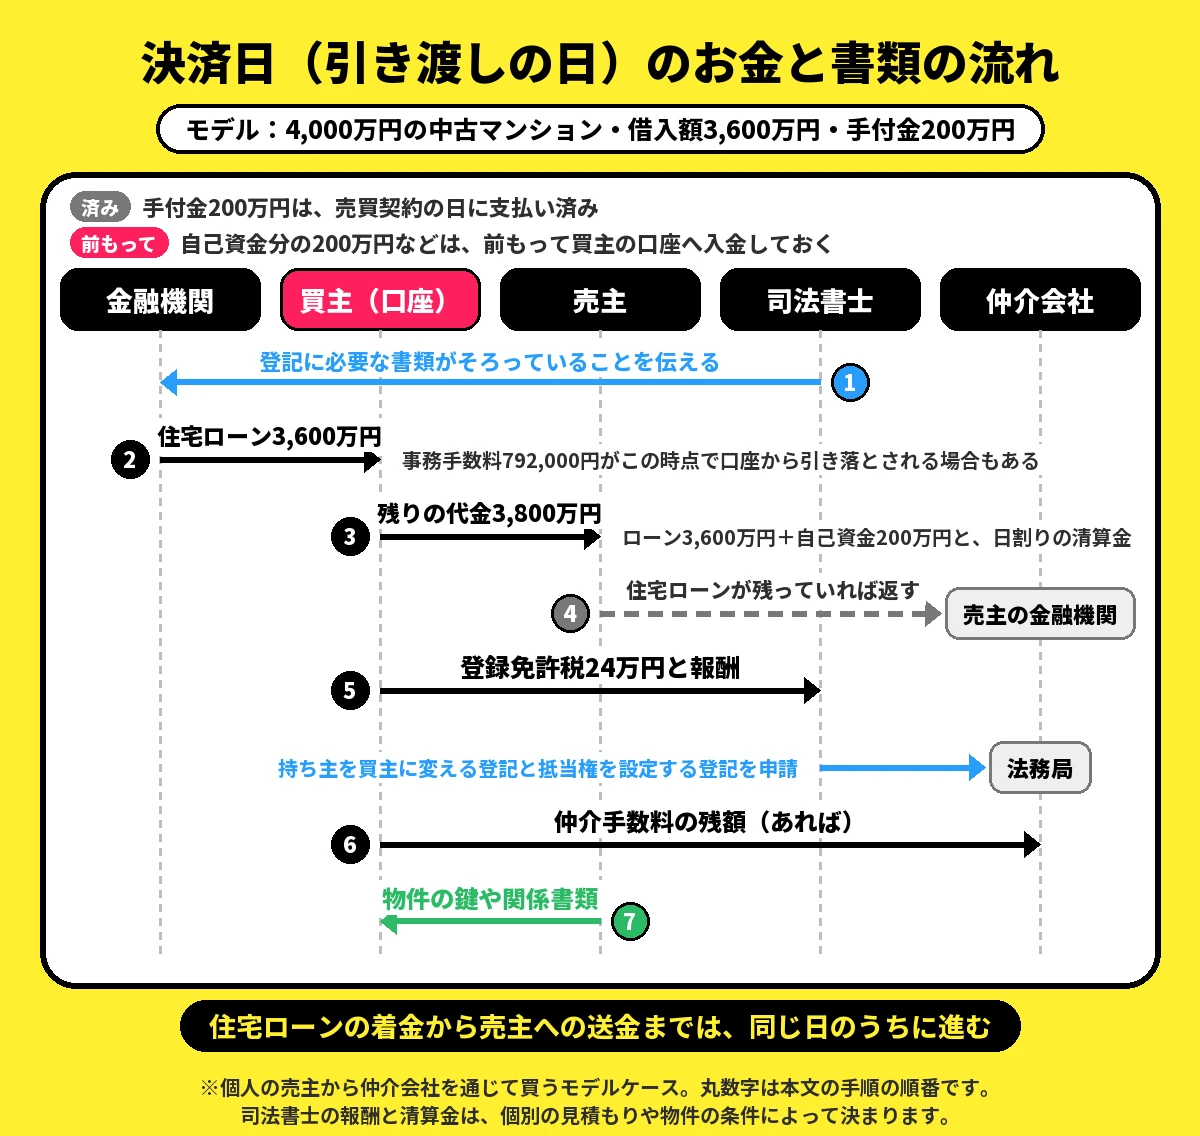
住宅ローンの着金から売主への送金までは同じ日のうちに進むため、自己資金分の200万円などは前もって買主の口座へ入金しておきましょう。
諸費用を住宅ローンに含めると、毎月の返済が増える
フラット35では、確認書類を提出することで、事務手数料や登記費用、火災保険料などの諸費用も借入額に含めることができます。
民間の住宅ローンでも諸費用を借入対象にできる金融機関はありますが、対象となる費用の範囲は金融機関によって異なります。
今回のモデルケースで、仲介手数料・登録免許税・事務手数料の合計2,418,000円を上乗せする場合、1万円未満を切り上げて3,842万円を借り入れることになります。
この場合、毎月の返済額は119,527円となり、諸費用を含めない場合と比べて月々7,529円増える計算です。
35年間の総返済額は約316万円(3,162,051円)増加し、借入額が増えた分の事務手数料の増額は、この試算には含まれていません。
MIYABIそのため、諸費用までローンに組み込むかどうかは、引っ越し代や家具の購入費、急な出費への備えとして手元にいくら現金を残しておきたいかを基準に判断しましょう。
物件の種類で住宅ローンの流れが変わるところ|新築マンション・中古・注文住宅・買い替え

ここまでの住宅ローンの流れは、完成済みの建売住宅や中古住宅を購入する際の基本的なパターンです。
MIYABI新築マンションや注文住宅、買い替えでは、引き渡しまでの期間や支払いのタイミングが変わるため、自分に当てはまる所を確かめましょう。
新築マンション:契約から引き渡しまでが長く、手付金の保全と金利の時期を確かめる
新築マンションは建物の完成前に売買契約を結び、引き渡しと住宅ローンの融資実行は完成後となるため、契約から引き渡しまでの期間が長くなります。
適用される住宅ローン金利は原則として引き渡し(融資実行)時点のものが使われるため、将来金利が上昇した場合の返済額もあらかじめ試算して資金計画を立てておきましょう。
また、未完成物件で支払う手付金が売買代金の5%または1,000万円を超える場合は、手付金等の保全措置が講じられたことを証明する書面を受け取ったかを確かめましょう。
MIYABI本審査や住宅ローン契約(金銭消費貸借契約)の時期は販売会社や金融機関の案内に従い、引き渡しまでの長い期間中に転職や新たな借入れをしないよう注意しましょう。
建売・中古:中古は売主のローンの返済と同じ日に決済し、フラット35は物件の検査が要る
中古住宅で売主の住宅ローンが残っている場合は、決済当日に売主が受け取った代金でそのローンを一括返済し、抵当権を抹消する登記手続きを行います。
また、フラット35で中古住宅を購入する場合は、物件が所定の技術基準に適合していることを検査機関等に確認してもらう「適合証明書」が必要となり、検査手数料もかかります。
検査の申請と借入れの申し込みはどちらが先でもよく、適合証明書は融資実行(資金受取)の手続きまでに金融機関へ提出します。
ただし、住宅金融支援機構のWebサイトに掲載されている「中古マンションらくらくフラット35」の一覧に対象マンションが含まれていれば、この検査を省略できます。
MIYABIそのため、フラット35を利用する場合は、売買契約を結ぶ前に物件がこの一覧に掲載されているかを不動産会社と確認し、掲載されていない場合は検査スケジュールを本審査までの段取りに組み込んでおきましょう。
注文住宅:土地代や着工金が住宅ローンより先に要るため、つなぎ融資か分割の融資を使う
注文住宅では住宅ローンの融資が実行されるのは建物が完成してからになるため、それ以前に土地の購入代金や工事の着工金・中間金を支払うタイミングが訪れます。
土地の代金・着工金・中間金は、建物の完成より前に払う時期が来る
土地も併せて購入する場合は、まず土地代金を決済し、建物については工事請負契約(建築会社と結ぶ工事の契約)で定めた着工金・中間金・最終金(残代金)の順に支払っていきます。
支払いの回数や割合は建築会社との契約内容によって決まるため、契約前に支払予定表を取り寄せ、住宅ローンの融資実行日と照らし合わせて確認しておきましょう。
つなぎ融資と分割の融資は、対応するかどうかが金融機関で違う
つなぎ融資とは、住宅ローンが実行されるまでの間に、土地代金や工事着工金・中間金などを支払うために金融機関から一時的に借り入れるローンのことです。
ある銀行の例では、借入れ可能な上限額が「土地代金は全額まで」「着工金は工事代金の30%まで」「中間金は着工金と合わせて60%まで」と設定されています。
利息は借入れの都度、前払いで差し引かれ、元金は住宅ローンの融資が実行された日にまとめて一括返済します。
このほか、土地代金や中間金の支払い時期に合わせて住宅ローン自体を分割して融資実行する「分割融資(分割実行)」を取り扱う金融機関もあります。
一方で、建物完成時に一括でしか融資実行できず、土地代金や中間金の分割実行に対応していない金融機関もあります。
MIYABIそのため、注文住宅を建てる際は、金融機関を決める前につなぎ融資や分割融資が利用可能かどうか、また建築会社へ支払う金額の割合がその融資枠の範囲に収まるかを確認しておきましょう。

買い替え:売る家と買う家の決済の順番で、お金と住む場所の段取りが変わる
現在の住まいに住宅ローンが残っていると抵当権が設定されたままになっているため、家を売却する際には残りのローンを完済して抵当権を抹消しなければなりません。
売却と購入のどちらを先にするかで、返済の重なりと仮住まいの費用が変わる
買い替えの進め方には、主に
- 売却を先に行う(売却代金で現在の住宅ローンを返済してから新居を購入する、一時的に仮住まい費用がかかる場合がある)
- 購入を先に行う(新居を先に購入する、現在のローンが残っている間は2つのローンを返すことになる)
- 売却と購入の決済を同じ日にそろえる(売却代金だけでローンを完済できない場合でも、返しきれない分と新居の購入資金をまとめて借りられる住み替えローンなどもある)
という3つのパターンがあります。
このうち購入を先行させる人向けには、現在の家が売れるまでの間(最長1年間)、新居のローン返済を利息のみに抑えられる金融商品もあります。
ただし、その期間内に売却して現在のローンを完済することが利用条件であり、期日までに完済できない場合は新居のローン金利が引き上げられることもあります。
また、同日決済を行う人向けの住み替えローンでも、たとえばある銀行では、新居のローンに上乗せできる返しきれない分の上限が1,000万円までと定められています。
どの方法を選ぶかによって、利用できる住宅ローンの種類や事前審査を申し込むタイミング、用意する自己資金額が変わってきます。
私なら、売買の順番を決める前に、現在の住まいがいくらで売れそうか、そしてその金額で今のローンを完済できるかをまず確認します。
売却代金だけで完済できず、不足分を手元の自己資金でも補えない場合、売却と購入の決済を同日にそろえる方法に選択肢が絞られてしまい、売却時期を自由にコントロールしにくくなるためです。
反対に、売却代金で完済できる見込みがあり、一時的に返済が重複しても家計に余裕があるなら「購入先行」、返済の重なりを避けたい人なら「売却先行」の進め方が適しています。
MIYABIそのため、売却査定と新居の住宅ローン相談は同じタイミングでスタートさせ、現在のローン残高と家の売却想定額を照らし合わせてから、順番を決めましょう。
今のローンを返し終える日は、借入先へ前もって申し込む
現在の住宅ローンを決済当日に完済し、その日のうちに抵当権抹消書類を受け取るには、借入先の金融機関へ事前の申し込みが必要です。
ある大手銀行の例では、その申し込みの期限が決済日の3週間前(大型連休などを挟む場合は4週間前)に設定されています。
MIYABIそのため、売却する家の決済日が決まったら、速やかに現在の借入先金融機関へ連絡しましょう。
住宅ローンの流れが止まる・遅れるところ|事前審査の後の変化と書類・団信の告知
住宅ローンの手続きが滞りやすい主なポイントは、「事前審査後の状況変化」「本審査での提出書類」「団信(団体信用生命保険)の告知」の3つです。
事前審査から融資の実行までに、転職・新しい借入れ・支払いの遅れを作らない
事前審査から融資実行までの間に、転職や収入の変動、新たな借り入れがあると、本審査や融資の段階で審査結果が変わってしまうことがあります。
たとえば、自動車や家電のローン、クレジットカードの分割払いなども、新しい借入れとして見られることがあります。
また、クレジットカードや携帯電話の端末分割代金の支払いが遅れて信用情報(ローンやカードの契約と返済の記録)に延滞が残ると、融資が実行されないこともあるため、支払いを遅らせないようにしましょう。
MIYABIすでに転職が決まっている場合は、申し込む前の段階で金融機関へ伝えておきましょう。
本審査は書類の不足や食い違いで長引きやすい
本審査は、必要書類の不足や、申込書と提出書類の記載内容に食い違いがあると長引きやすくなります。
たとえば、本人確認書類の裏面コピーの提出忘れや、申込書に記入した年収と源泉徴収票の額面の不一致などがあると、確認作業に余計な時間がかかってしまいます。
MIYABIそのため、書類は申込書の内容と念入りに照らし合わせてから提出し、もし不足を指摘された場合は、その日のうちに取りに行く段取りをつけましょう。
団信の告知は、健康状態によって確かめに時間がかかる
民間の住宅ローンの多くは団信への加入が借り入れの条件となっており、本審査のタイミングで健康状態を告知します。
通院や服薬がある人は、告知内容の確認に時間がかかったり、加入できる団信が限られたりすることがあります。
MIYABI告知書には事実をありのまま正確に記入し、判断に迷う点があれば申込先の金融機関に相談しましょう。
住宅ローンの準備を早めに始めたほうがいい人、標準の流れで間に合う人

ここまでの必要書類や物件タイプ、手続きが滞りやすいポイントを踏まえると、住宅ローンの準備は「物件探しと並行して始めたほうがいい人」と「物件が決まってからでも間に合いやすい人」に分かれます。
いずれも全員に当てはまる基準ではなく、手続きの段取りから見た目安です。
物件探しと同時に準備を始めたほうがいい人
まず、物件探しと並行して早めに準備を進めておきたいのは、
- 自営業や会社役員などで、確定申告書や決算書を3年分用意する必要がある
- 転職したばかりで、職務経歴書などの追加書類を求められる可能性がある
- 収入合算やペアローンを検討しており、2人分の書類集めや手続きが必要になる
- 注文住宅を建てる予定で、つなぎ融資や分割融資を利用する必要がある
- 住まいの買い替えに伴い、現在の家の売却と新居の購入を同時に進める
- 手付金や諸費用を支払うと、手元に残る現金(自己資金)が少なくなってしまう
- ほかに既存の借り入れがある、あるいは団信の健康状態告知に不安がある
のいずれかに当てはまる人です。
こうした条件に当てはまる人は、候補となる物件を探し始めた段階で書類をそろえ、手付金や諸費用を支払ったあとに手元へいくらお金が残るかを試算しておきましょう。
MIYABIとくに注文住宅や買い替えの場合は、つなぎ融資や住み替えローンに対応している金融機関を事前に見つけておくと、契約の日程に追われにくくなります。
物件が決まってから動いても間に合いやすい人
物件が決まってから動き出しても比較的間に合いやすいのは、
- 勤続年数が長い会社員で、最新の源泉徴収票や住民税決定通知書が手元にある
- 単独の収入のみで借り入れる
- 完成済みの建売住宅や、中古の戸建て・マンションを購入する
- ほかに借入れがなく、手付金や諸費用を支払っても手元資金に余裕がある
のすべてを満たしている人です。
ただし、間に合いやすいといっても、事前の準備がまったく不要なわけではありません。
MIYABI購入する物件が決まったら、売買契約書の案(ドラフト)でローン特約の期日や引き渡し日を確認し、スケジュール帳などに記録しておきましょう。
【Q&A】住宅ローンの流れの疑問に答える
住宅ローンの手続きを進めるなかで迷いやすい疑問について、Q&Aで答えます。
終わりに|住宅ローンは特約の期日と引き渡し日から逆算して、書類とお金を先にそろえる
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
住宅ローンの手続きは、事前審査、売買契約、本審査、ローン契約、引き渡しの順で進み、本審査を申し込んでから引き渡しまでは、およそ1〜2か月が目安です。
この一連の流れにおいて期限の基準となるのが、売買契約書に記載される「住宅ローン特約の期日」と「引き渡し日」の2つです。
これら2つの期日に間に合わせるために、家を買う人がやることの順番は、
- 物件探しと並行して、本審査に必要な書類をそろえ始める
- 売買契約の前に、契約書案でローン特約の型や期日、引き渡し日を確認する
- 手付金や諸費用を含め、契約日と引き渡し日に必要な自己資金を計算しておく
- 契約を結んだら速やかに本審査を申し込み、引き渡し月の金利で返済額を試算し直す
の4つです。
つまり、この4つを順に済ませておけば、本審査や決済の期限に間に合わせやすくなり、手付金の準備や入居スケジュールの調整で慌てずに済みます。
なかでも早めに動き出す必要があるのは、自営業の人、転職して間もない人、収入合算やペアローンを利用する人、注文住宅でつなぎ融資が必要な人、そして買い替えで売却と購入を同時に進める人です。
当てはまる人は用意する書類や資金計画の調整が多くなるため、物件探しと並行して早めに準備を進めておきましょう。
MIYABI気になる物件の資料が届いたら、その日のうちに源泉徴収票が手元にあるかを確認し、住民票を取得する日をスケジュール帳に書き込んでおきましょう。
事前審査を申し込む金融機関を選ぶときは、次の記事で主な金融機関の金利や手数料、団信などの違いを比べてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 住宅金融支援機構「住宅ローンで考えることを知ろう(2026年4月現在)」「https://www.flat35.com/files/topics/6167_ext_99_1.pdf」確認日:2026年11月12日
- 住宅金融支援機構「借入金利に関する注意事項」「https://www.simulation.jhf.go.jp/flat35/document/public/pdf/kinri_chuijiko.pdf」確認日:2026年11月12日
- 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」「https://www.flat35.com/kinri/index.php/rates/top」確認日:2026年11月12日
- 住宅金融支援機構「【フラット35】融資手続・必要書類」「https://www.flat35.com/loan/lineup/flat35/flow_cyuko.html」確認日:2026年11月12日
- 住宅金融支援機構「中古マンションらくらくフラット35のご案内」「https://www.flat35.com/loan/lineup/roomsearch_usedmansion_about/index.html」確認日:2026年11月12日
- 住宅金融支援機構「フラット35利用者調査 2025年度集計表」「https://www.jhf.go.jp/about/research/loan/flat35/2025.html」確認日:2026年11月12日
- 国税庁「No.7108 不動産売買契約書の印紙税の軽減措置」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm」確認日:2026年11月12日
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm」確認日:2026年11月12日
- 国税庁「取引先にメール送信した電磁的記録に関する印紙税の取扱い」「https://www.nta.go.jp/law/shitsugi/inshi/02/10.htm」確認日:2026年11月12日
- 財務省「登録免許税の主な軽減措置」「https://www.mof.go.jp/tax_policy/summary/property/e08.htm」確認日:2026年11月12日
- 国税庁「No.7191 登録免許税の税額表」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm」確認日:2026年11月12日
- 国税庁「No.1213 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」「https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1213.htm」確認日:2026年11月12日
- e-Gov法令検索「宅地建物取引業法」「https://laws.e-gov.go.jp/law/327AC1000000176」確認日:2026年11月12日
- e-Gov法令検索「宅地建物取引業法施行令」「https://laws.e-gov.go.jp/law/339CO0000000383」確認日:2026年11月12日
- 国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」「https://www.mlit.go.jp/notice/noticedata/sgml/1970/26197000/26197000.html」確認日:2026年11月12日
- 国土交通省「宅地建物取引業法の解釈・運用の考え方」「https://www.mlit.go.jp/totikensangyo/const/content/001881261.pdf」確認日:2026年11月12日
- 厚生労働省「マイナンバーカードの健康保険証利用(マイナ保険証)について」「https://www.mhlw.go.jp/stf/newpage_08277.html」確認日:2026年11月12日
- 三菱UFJ銀行「住宅ローンの本審査とは?必要な書類と審査の流れについて解説!」「https://www.bk.mufg.jp/kariru/jutaku/column/006/index.html」確認日:2026年11月12日
- りそな銀行「住宅ローンのお申込みに必要な書類」「https://www.resonabank.co.jp/pdf/documents.pdf」確認日:2026年11月12日
- 三井住友銀行「住宅ローン審査の流れとは?必要書類や注意点もあわせて解説!」「https://www.smbc.co.jp/kojin/money-viva/housing_loan/screening-flow/」確認日:2026年11月12日
- 三井住友銀行「住宅購入・住宅ローン手続の流れ」「https://www.smbc.co.jp/kojin/jutaku_loan/column/during-purchase-flow/」確認日:2026年11月12日
- ドコモSMTBネット銀行「住宅ローンに申し込むタイミングは?必要書類や審査・契約・返済の時期と注意点」「https://www.netbk.co.jp/contents/lineup/home-loan/column/45/」確認日:2026年11月12日
- auじぶん銀行「新規お借入れまでの流れ」「https://www.jibunbank.co.jp/products/homeloan/flow/apply/」確認日:2026年11月12日
- auじぶん銀行「住宅ローンの事前審査とは?必要書類や注意点を解説!」「https://www.jibunbank.co.jp/column/article/00426/」確認日:2026年11月12日
- 三菱UFJ銀行「お借入れ後のお手続きガイド」「https://www.bk.mufg.jp/kariru/jutaku/kariirego_guide/index.html」確認日:2026年11月12日
- 三井住友銀行「【5分で解説!】住み替える際の住宅ローン完全ガイド」「https://www.smbc.co.jp/kojin/money-viva/housing_loan/sumikae/」確認日:2026年11月12日
- 三井住友銀行「住宅ローン ご返済完了後のお手続」「https://www.smbc.co.jp/kojin/jutaku_loan/sudeni/hensai/」確認日:2026年11月12日
- りそな銀行「りそな住宅ローン(住みかえプラン)/りそな住みかえローン」「https://www.resonabank.co.jp/kojin/jutaku/sumikae/」確認日:2026年11月12日
- 楽天銀行「つなぎローン商品詳細説明書- 新規お借り入れ」「https://www.rakuten-bank.co.jp/home-loan/purchase/bridgeloan_detail.html」確認日:2026年11月12日