
フラット35とは?変動金利との返済額の差と、向いている人・向かない人、取扱金融機関の選び方
この記事で分かること
- フラット35の仕組みと、利用できる人・住宅の条件、金利引下げ制度
- 変動金利と比べた返済額の違いと、フラット35が向いている人・向かない人
- フラット35を利用する際の取扱金融機関の比較ポイントと申し込みの流れ
フラット35は、国が直接お金を貸してくれる住宅ローンというわけではありません。
申し込みを受け付け、実際にお金を貸し出すのは民間の銀行などの金融機関です。
そして金利や手数料は貸す側の金融機関が決めるため、同じフラット35でも、どこで借りるかによって変わります。
「金利がずっと変わらないのは心強いけれど、変動金利よりだいぶ高いし、うちが選んでいいのかな・・・」
名前はよく耳にするものの、「自分の家計に本当に合うのだろうか」と迷っている人も多いのではないでしょうか。
ひと言でいうと、フラット35は、お金を受け取る月の金利が最後の返済まで続く全期間固定の住宅ローンで、返済額を最後まで決めておきたい人に向いています。
また、多くの民間住宅ローンでは審査で勤続年数が重視されますが、フラット35には勤続年数の条件がないため、転職や独立・開業をして間もない人でも申し込んで審査を受けられます。
一方で、当初の返済額を抑えたい人や、将来金利が上がっても貯蓄で十分カバーできる人は、変動金利もあわせて検討してみる価値があります。
判断の分かれ目は、金利が上昇して毎月の返済額が増えたとしても、家計に無理なく払い続けられるかどうかです。
 MIYABI
そしてフラット35を利用すると決めたら、さきほどの金利と手数料を、申し込み先となる金融機関(取扱金融機関)ごとに比べて選びます。
この記事の結論
- フラット35は、窓口の取扱金融機関が貸し、住宅金融支援機構が支える全期間固定の住宅ローンで、お金を受け取る月の金利が最後の返済まで続く
- 変動金利や民間の住宅ローンと比べて、返済額を最後まで決めたい人、金利が上がると払い続けにくい人、勤続年数が短い人(審査はある)に使う価値がある
- 2026年11月の金利では変動金利より毎月の返済が多いため、当面の返済を抑えたい人や、金利が上がっても貯蓄で吸収できる人は変動金利も比べる
- 使うなら、フラット35公式サイトの検索で取扱金融機関の金利と手数料を一覧にし、2〜3社を総返済額と手数料の合計で比べて選ぶ

Googleのニュース欄で、@nextの記事が見つけやすくなります。
フラット35とは|民間の金融機関と住宅金融支援機構が組んだ、全期間固定金利の住宅ローン
フラット35は、民間の金融機関と住宅金融支援機構が提携して提供している、返済期間が最長35年の全期間固定金利住宅ローンです。
どのような住宅ローンなのかは、「金利がいつ決まり、いつまで続くか」と「誰がお金を貸すか」の2つのポイントを押さえるとよく分かります。
お金を受け取る月の金利が、最後の返済まで変わらない
全期間固定金利とは、借り入れたときの金利が、完済するまで変わらない金利タイプのことです。
フラット35では、申し込んだ月ではなく、実際にお金を受け取る月(融資が実行される月)の金利が適用されます。
金利は毎月見直されるため、申し込んでから住宅の引き渡しまでの間に、適用される金利が上がることもあれば下がることもあります。
フラット35とよく比較される住宅ローンのうち、変動金利は返済の途中でも金利が見直され、固定期間選択型は最初の5年や10年など、決まった期間だけ金利が固定されます。
MIYABIつまり、借り入れた時点で完済までの金利が確定しているのが、全期間固定型のフラット35です。
窓口の金融機関が貸し、住宅金融支援機構が買い取る|金利と融資手数料は金融機関ごとに違う
フラット35は、窓口となる金融機関がお金を貸し出し、借りた人がお金を受け取った後に、住宅金融支援機構がそのローンを買い取る仕組みになっています。
住宅金融支援機構は、買い取ったローンを担保に債券(投資家から資金を集めるための証券)を発行し、長期の資金を調達します。
銀行などは預金のような短期資金をもとに融資するため、35年先まで金利を固定して貸すのは難しいのですが、この仕組みがそれを支えています。
この仕組みにおいて、フラット35を取り扱う金融機関(取扱金融機関)が独自に設定できるのは、金利と融資手数料(お金を借りるときに金融機関へ支払う手数料)です。
一方、借りられる人や家の条件など、その他の融資条件は、原則としてどの取扱金融機関で借りても同じです。
また、毎月の返済窓口は、申し込みを行った金融機関になります。
取扱金融機関は308機関(2026年10月1日現在)あり、借りる人はその中から申し込み先を選びます。
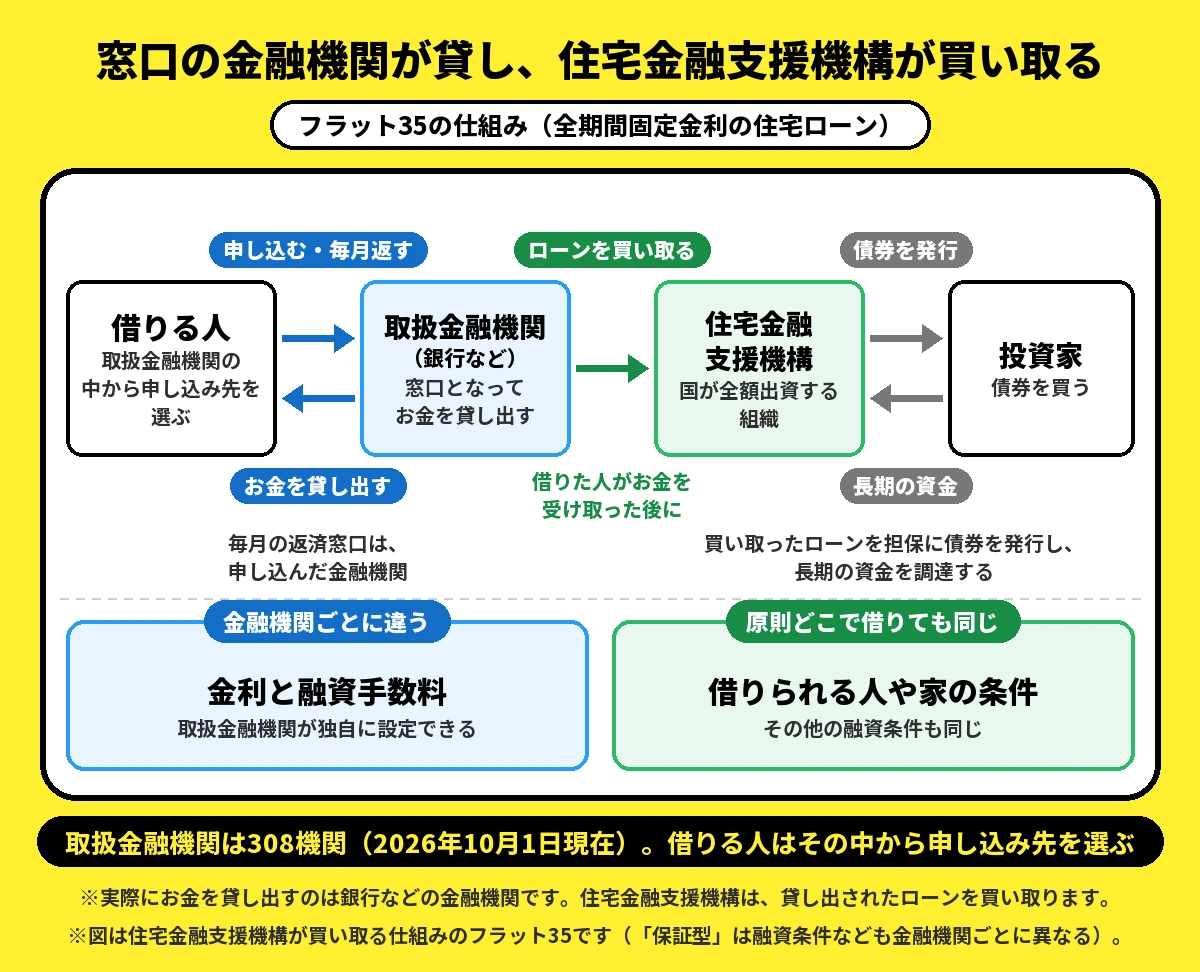
なお、金融機関の住宅ローンに住宅金融支援機構が保険を付ける「保証型」もあり、こちらは金利や手数料だけでなく、融資条件などの内容も金融機関ごとに異なります。
MIYABI保証型を扱う金融機関は少ないため、ここからは住宅金融支援機構が買い取る仕組みのフラット35を前提に説明します。
フラット35のメリット・デメリット|返済額が変わらない代わりに、今は変動金利より金利が高い
フラット35の最大のメリットは、借りた後に世の中の金利が上昇しても、完済まで毎月の返済額が変わらないことです。
一方、最大のデメリットは、2026年11月時点では変動金利よりも金利が高く、借りた直後から毎月の返済額が多くなる点です。
メリット:返済額が最後まで変わらず、保証料と繰上返済の手数料がかからない
フラット35のメリットは主に次の3つで、「返済の見通し」「借りるときの費用」「申込対象の広さ」に関わっています。
世の中の金利が上がっても、毎月の返済額は増えない
フラット35は、借りた時点で完済までの毎月の返済額が決まります。
そのため、子どもの教育費や老後資金など、将来の大きな支出を見据えて家計の計画を立てやすくなります。
一方、民間の固定期間選択型は、固定期間が終わるとその時点の金利で返済額が再計算されます。
つまり、固定期間選択型も当初の数年間は返済額が変わりませんが、最後まで返済額を決めておけるのは全期間固定ならではの特徴です。
MIYABIただし、その見通しを手に入れる代わりに払う金額は、変動金利との金利の差で決まります。
保証料と保証人が要らず、繰上返済の手数料もかからない
民間の住宅ローンには、返せなくなったときに立て替え払いを行う保証会社への保証料がかかるものもありますが、フラット35は保証料も保証人も不要です。
また、繰上返済(予定より前倒しして借りたお金の一部または全額を返すこと)を行っても、手数料はかかりません。
ただし、一部繰上返済をする場合は、住宅金融支援機構のインターネットサービス「住・MyNote」なら10万円以上、金融機関の窓口なら100万円以上からとなっています。
一方で、借りるときには融資手数料などの費用が発生するため、「費用がかからない住宅ローン」というわけではありません。
勤続年数の決まりがなく、転職したばかりの人や自営業の人も申し込める
フラット35の申込条件には、勤続年数や雇用形態に関する決まりがありません。
ここが民間の住宅ローンとの大きな違いで、国土交通省の2025年度の調査では、住宅ローンを取り扱う民間金融機関の93.9%が審査で勤続年数を見ています。
フラット35なら取扱金融機関によって、転職後1回目の給与を受け取った後や、開業して1回目の確定申告を終えた後からでも申し込めます。
MIYABIただし、取扱金融機関と住宅金融支援機構による審査はあるため、申し込んだ人が希望どおりに借りられないこともあります。
デメリット:今は変動金利より金利が高く、金利が下がっても返済は減らない
フラット35のデメリットは次の2点で、どちらも「金利が最後まで変わらない」ことの裏返しといえます。
2026年11月は変動金利より金利が高く、借りた直後から返済が多い
2026年11月時点におけるフラット35の金利は、返済期間21〜35年で最も多い取扱金利で年3.81%です。
これに対して、2026年11月の変動金利には年1.2〜2.0%程度の商品が見られます。
そのため、フラット35の金利は変動金利よりも年2%前後高い水準にあります。
なお、実際に適用される変動金利は、審査結果や物件価格に対する借入額の割合などによって、この範囲より高くなることもあります。
金利が高い分、フラット35は返済開始当初から変動金利よりも毎月の返済額が多くなります。
実際に、住宅金融支援機構が2026年6月に実施した調査では、2025年10月〜2026年3月に住宅ローンを借りた人のうち、変動金利を選んだ割合は66.9%でした。
一方、全期間固定を選んだ人は13.4%にとどまっています。
また、同調査でフラット35を選んだ68人に理由を3つまで尋ねたところ、最も多かったのは「金利がずっと変わらないこと」で69.1%でした。
MIYABIつまりフラット35を選ぶかどうかは、この金利差を払ってでも、返済額を最後まで決めておきたいかで決まります。
世の中の金利が下がっても、借り換えない限り金利は下がらない
全期間固定なので、借りた後に世の中の金利が下がっても、フラット35の返済額が減ることはありません。
MIYABI下がった金利で返したいときは別の住宅ローンに借り換える必要がありますが、その際にも融資手数料や、家を担保に入れる登記の費用がかかります。
フラット35を使える人と家の条件|年収に占める返済の割合と、機構の基準に合う家
フラット35を利用できるかどうかは、借りる人の条件、借りられる額と期間、家の条件という3つの要素で決まります。
なお、ここで説明する条件は、2026年4月1日現在のものです。
申し込める人:70歳未満で、すべての借入の返済が年収の30%か35%以内
フラット35に申し込めるのは、申込時の年齢が満70歳未満で、年収に占める年間返済額の割合が基準を満たしている人です。
申込時に70歳未満、日本国籍か永住者などで、自分か親族が住む家に使う
年齢条件は申込時に満70歳未満であることが原則ですが、子どもなどが返済を引き継ぐ「親子リレー返済」を利用する場合は、70歳以上の人でも申し込めます。
国籍については、日本国籍の人、または永住許可を受けている人や特別永住者であることが条件です。
申し込める人数は、一緒に返済義務を負う連帯債務者を含めて最大2人までとなります。
MIYABIまた、借りた人や親族が住む家に限られるため、人に貸し出す投資用の家には利用できません。
すべての借入の1年間の返済が、年収400万円未満なら30%以内、400万円以上なら35%以内
年収に関する条件は、年収に占めるすべての年間借入返済額の割合を示す「総返済負担率」によって定められています。
総返済負担率の上限は、年収400万円未満の場合は30%、400万円以上の場合は35%です。
ここでいう「すべての借入」には、フラット35だけでなく、マイカーローンや教育ローン、カードローン、クレジットカードのキャッシングや分割払い・リボ払いなども含まれます。
たとえば年収500万円の人であれば、すべての借入返済の合計上限は年間175万円(毎月約14.6万円)までという計算になります。
そこに車のローンの返済が毎月3万円あるとすれば、フラット35の返済に充てられる上限は毎月約11.6万円までです。
ただし、これは審査で見る上限であり、無理なく返し続けられる額ではありません。
実際に2025年度にフラット35を利用して家を買ったり建てたりした人たちを見ると、世帯月収に対する毎月の返済予定額の割合は平均22.8%でした。
平均で見ると、上限の30%や35%より低いところで借りています。
MIYABI毎月いくらまでなら無理なく返せるかは、この平均ではなく自分の家計から決める必要があり、その詳しい考え方は次の記事でまとめています。

借りられる額と期間:100万円〜1億2,000万円、15年以上で「80歳−申込時の年齢」か35年の短い方
借りられる額は100万円以上1億2,000万円以下(1万円単位)で、家の建設費または購入価額が上限となります。
返済期間は15年以上(申込時に満60歳以上の場合は10年以上)で、「80歳から申し込むときの年齢を引いた年数」と35年のうち、いずれか短い方が上限です。
たとえば40歳で申し込む場合は、「80−40=40年」より35年の方が短いため最長35年、50歳で申し込む場合は最長30年となります。
また、家の価格に対して借りる額の割合を「融資率」と呼び、融資率が9割を超えると金利が上がり、審査もより慎重に行われます。
2026年11月の場合、融資率が9割を超えると金利は年0.11%上がります。
MIYABIなお、融資手数料や登記費用などの諸費用の一部は、見積書などで金額を示せば、上限となる建設費・購入価額に含めて借りられます。
家の条件:機構の技術基準に合い、床面積が一戸建て50㎡・マンション30㎡以上
フラット35を利用して買う家は、住宅金融支援機構が定める技術基準や床面積の条件を満たしている必要があり、検査を受けて「適合証明書」で示す必要があります。
技術基準と床面積:道路や耐震性・劣化の状態、一戸建て50㎡・マンション30㎡以上
技術基準では、道路への接し方や住宅の構造、耐震性、劣化の状態などを確かめます。
たとえば中古の家の耐震性であれば、建築確認(建てる前に受ける計画の審査)の日が1981年6月1日以降であるか、それ以前の場合は耐震性の基準に合っていることが条件となります。
床面積の基準は、一戸建てなどが50㎡以上、マンションなどの共同住宅は30㎡以上と定められており、敷地の広さについての決まりはありません。
MIYABI細かな基準は物件ごとに異なるため、契約前に不動産会社へ「フラット35を使える物件か」を聞いておきましょう。
検査を受けて適合証明書をもらう|手数料は検査機関ごとで、省略できる中古住宅もある
新築の家は設計・工事の途中・完成時の各段階で、中古の家は現地での検査を受け、基準に合えば適合証明書が出ます。
新築時に適合証明書を取っていた家であっても、中古として買うときは、原則として改めて中古住宅の適合証明書を取り直す必要があります。
物件検査の手数料は、検査を行う機関や建築士(適合証明技術者)によって異なり、借りる人が払います。
そのため、検査を頼む前に、検査機関に手数料の見積もりを取りましょう。
一方で、中古の家の中には所定の要件を満たすことで物件検査を省略できるものもあります。
たとえば、住宅金融支援機構があらかじめ基準に合うことを確かめた中古マンションなら、「中古マンションらくらくフラット35」から探すことで物件検査を省略できます。
また、築10年以内で新築のときにフラット35を利用していた家なども、確認書を出せば物件検査を省略できます。
MIYABI中古の家を探すときは、気になる物件が見つかった段階で、不動産会社に「適合証明は取れますか」と聞いておきましょう。
フラット35の金利と費用|2026年11月は年3.81%、手数料・団信・金利の引下げで負担が変わる
フラット35の利用にかかる費用は、適用される金利と、金利以外に発生する諸費用によって決まります。
さらに、万一の事態に備える団体信用生命保険(団信)のプラン選びや、金利引下げ制度を活用できるかどうかによっても総負担額は変わってきます。
2026年11月の金利:返済期間21〜35年は年3.81%、20年以下は年3.49%
返済期間が20年以下のプランは「フラット20」、長期優良住宅(長く良い状態で住めると認定された家)などで最長50年まで延ばせるプランは「フラット50」と呼ばれ、金利が分かれます。
次の表は、2026年11月にお金を受け取る場合のフラット35の金利であり、取扱金融機関のなかで最も多く提示されている金利(最頻金利)をまとめたものです。
| 返済期間 | 借りる額が家の価格の9割以下 | 9割を超える |
|---|---|---|
| 15〜20年(フラット20) | 年3.49% | 年3.60% |
| 21〜35年(フラット35) | 年3.81% | 年3.92% |
| 36〜50年(フラット50) | 年4.11% | 年4.22% |
上の表のとおり、返済期間を20年以下にする場合や、借りる額を家の価格の9割以下に抑える場合は、より低い金利が設定されています。
ただし、これはあくまで最も多くの金融機関が採用している金利(最頻金利)であり、同じ返済期間21〜35年であっても、取扱金融機関によって年3.81〜5.73%の幅が存在します。
MIYABIなお、最新の月次金利は、住宅金融支援機構のフラット35公式サイトにある「金利情報」にて、毎月第1営業日に発表・掲載されます。
金利のほかにかかる費用:融資手数料・物件検査の手数料・登記費用・火災保険料
フラット35で、金利以外にかかる主な諸費用は、
- 融資手数料:取扱金融機関ごとに異なり、借入額の2.2%の場合は3,000万円で66万円
- 物件検査手数料:検査を実施する適合証明機関ごとに異なる
- 抵当権設定費用:家を担保に入れる登記の税金(登録免許税)や、司法書士への報酬
- 火災保険料:完済まで火災保険への加入を継続することが融資条件
の4点です。
このうち融資手数料には、借入額にかかわらず手数料が一律で決まっている定額型と、借入額の2.2%のように一定割合で決まる定率型の2種類があります。
一般に、定額型は借入時の手数料を低く抑えられる代わりに適用金利が高めに設定され、定率型は手数料負担が大きい代わりに金利が低めに設定される傾向があります。
そのため、融資手数料は金利と切り離さず、総返済額と手数料の合計で比べる必要があります。
MIYABI一方、保証料や繰上返済の手数料が無料となる点は、どの取扱金融機関で借りても共通しています。
団信は金利に含まれ、3大疾病まで広げると年0.24%上がる
フラット35では団信(団体信用生命保険)の保険料を別に払わず、金利に含めて払うため、保障の範囲を変えると金利も変わります。
がん・急性心筋梗塞・脳卒中まで手厚くカバーする3大疾病付の団信を選ぶと、金利は年0.24%上乗せされます。
また、夫婦2人で加入するデュエット(連生団信)を選択した場合は、金利が年0.18%上乗せされます。
たとえば3,000万円を年3.81%・返済期間35年で借りる場合、3大疾病付を選んで年4.05%になると、毎月の返済額は4,299円増加する計算です。
なお、団信への加入は任意のため、健康上の理由などで加入しない場合でもフラット35を利用できます。
MIYABI団信に入らない場合に金利がどれだけ下がるかは、取扱金融機関の金利案内などで確かめましょう。
子育て世帯や性能の高い家は、最初の5年間の金利が最大で年1.0%下がる
フラット35には、世帯構成や家の性能などに応じてポイントが付き、1ポイントにつき当初5年間の金利が年0.25%下がる制度があります。
引下げ幅の上限は、4ポイント分の年1.0%です。
子育て世帯と性能の高い家:子育てプラスとフラット35Sでポイントが付く
主な優遇制度としては、子育て世帯向けの「子育てプラス」と、性能の高い家を対象とした「フラット35S」の2つが挙げられます。
子育てプラスの対象となるのは、申込年度の4月1日時点で18歳未満の子ども(お腹の中の子を含む)がいる世帯、または夫婦のどちらかが同日時点で40歳未満の若年夫婦世帯です。
フラット35Sは、性能の高さに応じてZEH(使うエネルギーを大きく減らせる省エネの家)、金利Aプラン(長期優良住宅など)、金利Bプランの3つに区分されます。
それぞれで獲得できるポイントは、次の表のとおりです。
| 制度 | 対象 | 付くポイント |
|---|---|---|
| 子育てプラス | 若年夫婦世帯か、18歳未満の子どもがいる世帯 | 若年夫婦世帯か子ども1人で1、子どもが1人増えるごとに1ずつ増える |
| フラット35S | 省エネ性や耐震性などが高い家 | ZEHは3、金利Aプランは2、金利Bプランは1 |
たとえば、子ども1人の世帯がZEHの家を買うか建てる場合、1+3で合計4ポイントとなり、制度の受付中であれば当初5年間の金利が上限となる年1.0%下がります。
中古の家や住む地域で付くポイントと、使う前の注意
中古の家なら、検査によって住まいに劣化がないことが確かめられた家であれば「中古プラス」が適用され、1ポイントが付きます。
また、長期優良住宅や、売買後に欠陥が見つかった際の補償保険(既存住宅売買瑕疵保険)が付いた中古の家などは、「維持保全型」で1ポイントが付きます。
住む市区町村が住宅金融支援機構と連携して補助金などを出す場合は、「地域連携型」により1〜2ポイントが付きます。
ただし、フラット35Sや中古プラスなどの金利引下げ制度には予算枠が設けられており、予算の上限に近づくと受付が終了してしまいます。
MIYABIほかにも「リノベ」「地方移住支援型」といった制度があり、併用できない組み合わせもあるため、利用できるポイントや受付状況は取扱金融機関で事前に確かめておきましょう。
金利の引下げで、毎月の返済と総返済額はどれだけ減るか
金利引下げによる負担軽減効果について、3,000万円を返済期間35年・元利均等返済(毎月の返済額が一定となる返済方式)で借りる例で試算してみます。
金利引下げがない通常金利(年3.81%)の場合、毎月の返済額は129,435円です。
一方、4ポイント分が適用されて当初5年間が年2.81%になると、その5年間の毎月の返済額は112,298円となり、月あたり17,137円安くなります。
6年目からは年3.81%に戻るため毎月の返済額は127,337円に上がりますが、総返済額で見ると引下げがない場合より約178万円軽減される計算です。
子ども1人などで1ポイントが適用される場合は、当初5年間の毎月の返済額が4,403円減少し、総返済額は約44万円少なくなります。
MIYABI金利引下げ制度を利用する際は、6年目に毎月の返済額が上がることを踏まえて資金計画を立てておきましょう。
フラット35と変動金利の返済額の比較|金利が上がっても増えない代わりに、最初の返済が多い
3,000万円を35年で借りる例で比べると、2026年11月の金利では、フラット35(年3.81%)の毎月の返済額は、変動金利の例(年1.70%)より34,612円多くなります。
ただし、もし変動金利が6年目から年2.4%ほど上昇すると毎月の返済額が、年2.8%ほど上昇すると総返済額が、それぞれフラット35と同水準になります。
金利が変わらなければ、毎月の返済も総返済額もフラット35のほうが多い
今回の比較における前提条件は、
- 借入額3,000万円・返済期間35年
- 元利均等返済・ボーナス払いなし
- フラット35は年3.81%(2026年11月・返済期間21〜35年・融資率9割以下・団信込み)
- 変動金利は年1.70%(2026年11月時点で見られる年1.2〜2.0%前後の変動金利からの一例)
- どちらも金利が35年間変わらない
の5点です。
融資手数料や保証料などの諸費用は含めず、純粋な金利差のみを比較した試算であり、実際の個人や平均的なモデルケースを示すものではありません。
| 項目 | フラット35(年3.81%) | 変動金利の例(年1.70%) | 差 |
|---|---|---|---|
| 毎月の返済額 | 129,435円 | 94,823円 | 34,612円 |
| 35年間の総返済額 | 約5,436万円 | 約3,983万円 | 約1,454万円 |
毎月34,612円の返済差額は、当初の5年間だけでも合計で約208万円に達します。
MIYABIただし、35年間の総返済額の差が約1,454万円まで開くのは、変動金利が35年間にわたって年1.70%のまま変わらないという前提で試算しているためです。
変動金利が上がった場合は、上がる幅によってフラット35と返済が並ぶ
変動金利は返済期間中に金利の見直しが行われるため、金利が上昇した場合の返済シミュレーションも並べて比較してみましょう。
変動金利が6年目から上がった場合の、毎月の返済と総返済額
次の表は、さきほどと同じ借入額3,000万円・返済期間35年の条件で、変動金利が6年目に一度だけ上昇し、その後は完済まで変わらなかった場合を計算した結果です。
なお、ここでの上昇幅は将来の金利予測ではなく、「どの程度上昇するとフラット35と同水準になるのか」を確認するための想定値です。
毎月の返済額は、金利が上昇する6年目時点の借入残高(約2,673万円)と、残る30年の返済期間をもとに再計算しています。
| 6年目からの変動金利 | 6年目からの毎月の返済額 | 35年間の総返済額 | フラット35との差 |
|---|---|---|---|
| 年2.70%(1%上昇) | 108,399円 | 約4,471万円 | 総返済額は約965万円少ない |
| 年3.70%(2%上昇) | 123,014円 | 約4,997万円 | 総返済額は約439万円少ない |
| 年4.20%(2.5%上昇) | 130,693円 | 約5,274万円 | 毎月は1,258円多く、総返済額は約162万円少ない |
上の表のとおり、金利が2%上昇して年3.70%になったとしても、毎月の返済額は123,014円とフラット35より低く抑えられ、総返済額も約439万円少なくなります。
一方で、2.5%上昇して年4.20%に達すると、毎月の返済額は130,693円となり、フラット35(129,435円)を上回る計算です。
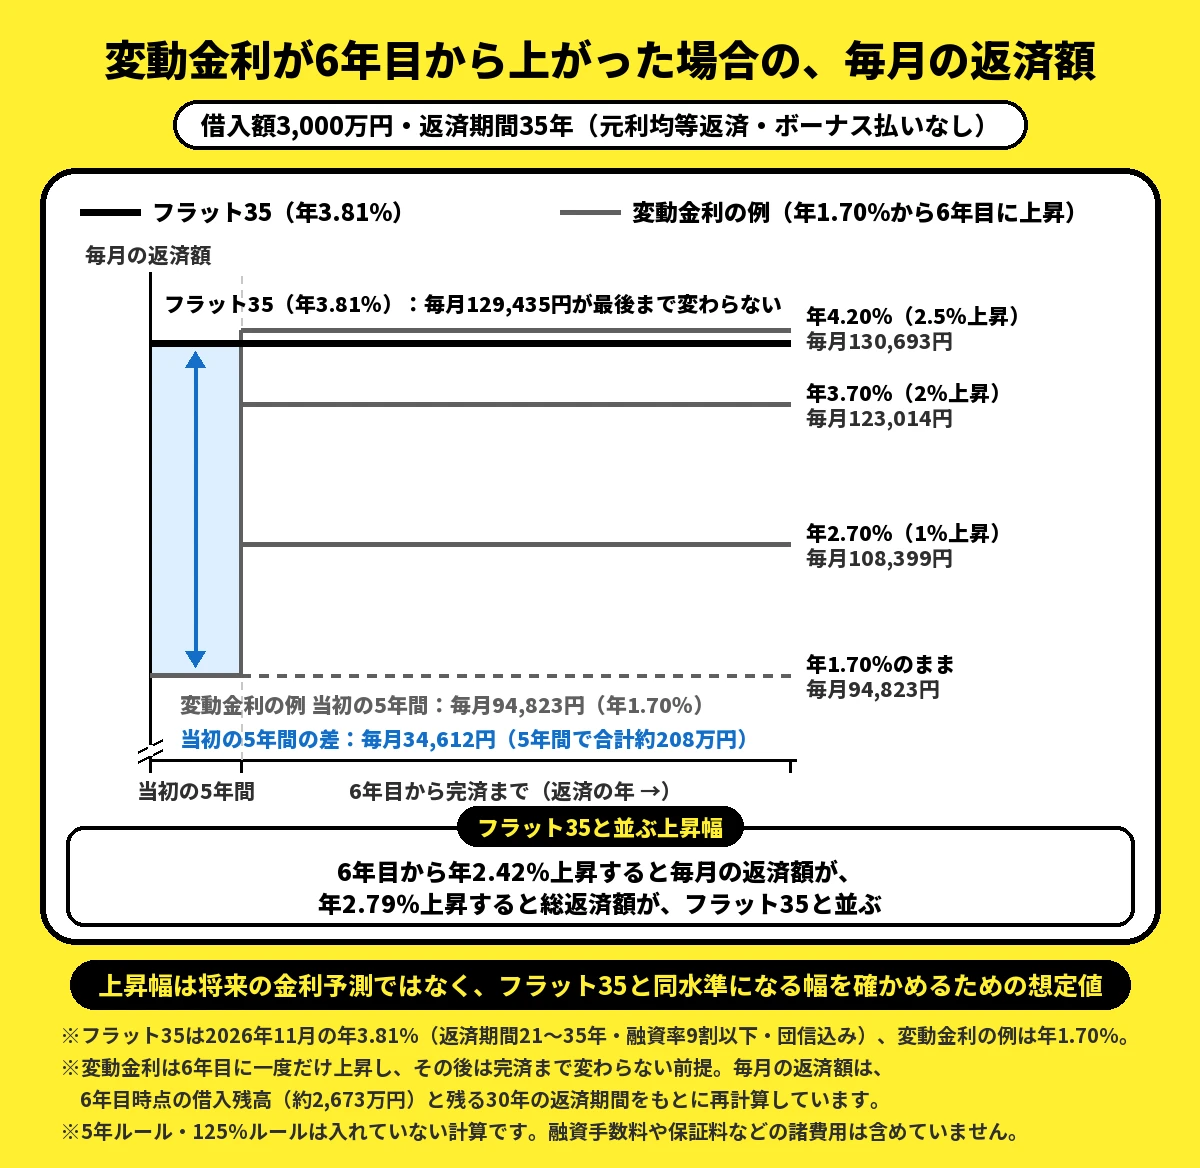
より詳細に試算すると、6年目から年2.42%上昇した時点で毎月の返済額が、年2.79%上昇した時点で総返済額が、それぞれフラット35と並ぶことになります。
このルールが適用される場合は、返済額の急激な増加を抑えられる反面、払いきれなかった利息が後ろに回ります。
金利上昇時に返済額がいつ・どのくらい増えるのかについては、次の記事でも計算しています。
差の読み方:フラット35は、金利が上がっても返済が増えないことに、最初の差を払う選び方
今後の金利動向を正確に予測することは誰にもできないため、借りる時点で「フラット35と変動金利のどちらが得か」を決めることはできません。
したがって選ぶ際の基準は金利の先行き予想ではなく、「変動金利を選んで返済額が増加した場合に、家計として無理なく払い続けられるかどうか」にあります。
上の例では、変動金利が1%上昇すると毎月の返済額は13,576円、2%上昇すると28,191円増加します。
私であれば、この返済増を現在の家計状況だけでなく、教育費や家の修繕費がかさむ将来の家計状況に重ね合わせて検討します。
金利上昇のタイミングとまとまった支出の時期が重なると、同じ額の増加であっても、払い続けられるかどうかの答えが変わってくるからです。
もしその増加分を払い続けるのが厳しい家計なら、上の例で最初の5年間に約208万円多く払うことになったとしても、あらかじめ返済額を決めておく価値があります。
反対に、払い続けられる家計であれば、当初の返済差額を貯蓄や将来の繰上返済資金に充てながら、変動金利で借りる方法も十分に選べます。
MIYABI変動金利も検討肢に入れるのであれば、自分の借入額で金利がたとえば1〜2%上がったときの毎月の返済を出し、それでも家計で払えるかを確かめてから決めましょう。
フラット35が向いている人・向いていない人|金利が上がったときの返済を払えるかで分かれる
フラット35が向いているかどうかは、金利が上がって返済額が増えた際にも無理なく払い続けられるか、そして金利の引下げ制度や条件が自分に合っているかによって分かれます。
フラット35が向いている人
- 返済額を最後まで決めて、教育費などの家計プランを計画的に立てたい人
- 変動金利が1〜2%上昇して毎月の返済額が増えた場合に、家計のやりくりが厳しくなる人
- 18歳未満の子どもがいる世帯や若年夫婦、省エネ性能などに優れた家を買う人(当初5年間の金利が下がる)
- 勤続年数が浅い人や、転職・独立開業して間もない人(勤続年数の決まりがなく、審査はある)
- 返済期間を長めに設定する人(金利が上がるかもしれない期間が長くなるため)
1つでも強く当てはまるなら、フラット35を軸に検討し、取扱金融機関ごとの金利や融資手数料を比較してみましょう。
フラット35が向いていない人・変動金利も比べたい人
- 当面の毎月の返済額を、少しでも安く抑えたい人
- 変動金利が上昇したとしても、手元の貯蓄や繰上返済によって負担増をカバーできる人
- 今後10年ほどで売却や住み替え、あるいは完済を予定している人(長期固定金利のメリットを活かしきれない)
- 家が機構の技術基準を満たさない人や床面積が足りない人、投資目的で買う人(フラット35を利用できないため)
- すべての借入を合算した年間返済額が年収の30%または35%を超える人(利用基準を満たさず申し込めない)
返済額を低く抑えたい人や金利上昇を自己資金で吸収できる人、10年ほどで住み替える予定の人は、変動金利や固定期間選択型もあわせて比較検討しましょう。
返済の割合が上限を超える人は、頭金を増やして借入金額を抑えるか、ほかの借入を減らしましょう。
家がフラット35の基準に合わない人や、投資目的で買う人は、民間の住宅ローンを比較・検討しましょう。
変動金利・固定期間選択型・フラット35を比較して自分に合った金利タイプを選びたい人は、住宅ローンの選び方の記事も見ておきましょう。
変動金利から借り換える場合:返済を減らすためではなく、これからの金利の上昇に備える選択
2026年11月時点の金利水準では、変動金利からフラット35への借り換えは、返済額を減らすためではなく、今後のさらなる金利上昇に備えて返済額を決めておくための選択肢といえます。
借り換えの条件:今のローンを借りて1年以上たち、直前1年の返済に遅れがない
現在の住宅ローンを借りてから1年以上が経過しており、直近1年間の返済に遅れがなければ、フラット35への借り換えを申し込めます(実際に借りられるかは審査で決まります)。
借りられる額は、現在のローン残高または家の担保評価額の2倍のうち、いずれか低い方までとなり、借り換えにかかる諸費用を含めることも可能です。
また、現在利用中のローンに付帯している団信は終了するため、フラット35の団信へ改めて加入を申し込む必要があります。
残高2,000万円・残り20年の例:毎月の返済は増え、変動金利が2%上がると総返済額が並ぶ
返済額がどのように変化するのか、年1.70%の変動金利で返済中の人が「残高2,000万円・返済期間残り20年」で借り換えるケースを例に試算してみましょう。
返済期間20年以下の「フラット20」(2026年11月時点:年3.49%)に借り換えた場合、毎月の返済額は98,360円から115,889円となり、17,529円増加します。
一方、借り換えを行わずにそのまま継続し、利用中の変動金利が1年後から2%上昇して年3.70%になった場合、総返済額は借り換えた場合とほぼ同等になる計算です。
なお、この試算には借り換えにかかる融資手数料(借入額の2.2%なら44万円)や印紙税、既存ローンの抵当権抹消および新規設定に伴う登記費用などは含まれていません。
MIYABI実際に借り換えるかどうかは、融資手数料と登記費用を足しても、返済額を固定したいかで決めましょう。
なお、より金利の低いローンへ借り換える際に諸費用を何年で取り戻せるかについては、次の記事で詳しく試算できます。

フラット35を使うなら、取扱金融機関で比べること|金利・融資手数料・団信・窓口と申込の流れ
フラット35は、どの取扱金融機関で申し込んでも、利用できる人や対象となる家の条件は原則として同じです。
そのため、比べるのは金利・融資手数料・団信の上乗せ・窓口の4つで、フラット35公式サイトの検索で候補を出し、2〜3社を総返済額で比べて選びます。
比べる4点:金利、融資手数料、団信の上乗せ、窓口と審査の早さ
取扱金融機関を選ぶときに比べるのは、
- 金利:2026年11月は、同じ返済期間21〜35年であっても年3.81〜5.73%と金融機関ごとに幅がある
- 融資手数料:自分の借入額でいくらになるか
- 団信:3大疾病付などにしたときの上乗せと、入らない場合の金利
- 窓口:店舗かWebか、審査や引き渡しまでにかかる期間、金利の引下げ制度への対応
の4つです。
たとえば、年3.81%と年3.92%のように金利が0.11%違うだけで、借入額3,000万円・返済期間35年の場合、毎月の返済額は1,962円変わります。
MIYABIそのため、融資手数料が高くても金利が低い金融機関のほうが、総返済額と手数料の合計では少なくなることもあります。
候補の探し方:フラット35公式サイトの「金利情報」で一覧にし、2〜3社を書き出す
借入先の候補は、フラット35公式サイトの「金利情報」で、新規か借り換えか、商品の種類、都道府県、融資率などを選んで探せます。
条件を指定して検索することで、取扱金融機関ごとの金利や融資手数料を一覧で比べられます。
ただし、一覧に載っていない金融機関独自の条件や期間限定の扱いがある場合もあるため、候補を絞ったら窓口で確かめましょう。
住宅金融支援機構の2026年6月の調査では、住宅ローンを借りた人の53.8%が、ほかのローンと比べずに1つだけで決めていました。
1つだけで決めると、同じフラット35の中での金利や融資手数料の差に気づかないまま借りることになります。
MIYABI候補が2〜3社に絞れたら、同じ借入額と返済期間で、総返済額と融資手数料を書き出して比べましょう。
申し込みから借りるまでの流れ:申込→審査→物件検査→適合証明書→契約・お金の受け取り
新築の家を建てる場合を例にすると、フラット35は次の流れで進みます。
申込書を出し、団信もこのときに一緒に申し込みます。
審査の結果は、申し込んでから1〜2週間程度で届きます。
新築の家は、設計のとき、工事の途中、完成したときに検査を受けます。
検査に合格すると適合証明書が出るので、取扱金融機関に出します。
契約を結んでお金を受け取り、家を担保に入れる登記をして、火災保険に入ります。
物件検査の申請と、取扱金融機関への申し込みは、どちらを先にしても構いません。
また、事前審査の扱いは取扱金融機関ごとに違うため、申し込む前に窓口で確かめましょう。
MIYABI金利はお金を受け取る月のものが使われるため、引き渡しの予定月を不動産会社に確かめ、そこから逆算して申し込む時期を決めましょう。
事前審査から引き渡しまでの、住宅ローン全体の流れは次の記事で確かめられます。

取扱金融機関の一例:SBIアルヒのフラット35(2026年11月)
SBIアルヒのフラット35の金利は、2026年11月にお金を受け取る場合、返済期間21〜35年で年3.81%、15〜20年で年3.49%です。
どちらも融資率9割以下で団信に入る場合の金利で、取扱金融機関の最も多い金利と同じ水準です。
事務手数料(融資手数料)は、借入額の2.2%(最低22万円)です。
全国の店舗やWebで申し込め、家の売買契約を結ぶ前でも審査を受けられます。
また、転職して1回目の給与を受け取った後や、開業して1回目の確定申告を終えた後から申し込めますが、審査の結果、希望どおりに借りられないこともあります。
Webで本申込(審査を受けるための正式な申し込み)をして電子契約で借りると、事務手数料が33,000円下がるキャンペーンもあります。
このキャンペーンは2027年3月31日までで、借入額の2.2%の事務手数料が対象になり、途中で内容が変わったり終わったりすることがあります。
なお、電子契約を使う場合は、事務手数料とは別に電子契約手数料が11,000円かかります。
SBIアルヒの口コミや、ほかの金融機関と比べた評判を詳しく知りたい人は、次の記事も読んでおきましょう。
これから家を買う人は、先にフラット35公式サイトの検索で金利と融資手数料を比べ、SBIアルヒを候補に入れるかを決めましょう。
一方、今のローンを完済まで固定の返済に切り替えたい人は、SBIアルヒの借り換えページで、2026年11月の金利と借り換えの条件を確かめられ、店舗での相談は何度でも無料です。
借り換えを申し込める条件は、借りてから1年以上たち、この1年の返済に遅れがないことです。
変動金利から借り換える場合は、今の金利と2026年11月のフラット35の金利で毎月の返済を出し、いくら増えるかを先に計算しておきましょう。
\SBIアルヒの借り換えページで金利と条件を確認/
※金利は2026年11月に融資を実行する場合のもので、毎月見直されます。実際には、お金を受け取る月の金利が使われます。
※表示の金利は一般の団信に入る場合のものです。3大疾病付の団信は年0.24%、夫婦で入る団信は年0.18%上がり、団信に入らない場合は年0.20%下がります。
※借入額の2.2%(最低22万円、税込)の事務手数料のほか、登記費用、物件検査の手数料、火災保険料などがかかります。
※審査の結果、希望どおりに借りられない場合があります。
【Q&A】フラット35の疑問に答える
フラット35を使うかを決める前に、迷いやすい点にQ&Aで答えます。
終わりに|フラット35は返済額を最後まで決めたい人の住宅ローン、使うなら金利と手数料を比べて選ぶ
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
フラット35は、窓口の取扱金融機関が貸し、住宅金融支援機構が支える全期間固定の住宅ローンで、お金を受け取る月の金利が最後の返済まで続きます。
2026年11月現在の金利水準では、変動金利の例より毎月の返済が多くなりますが、その分、将来どれだけ金利が上がっても返済額が増えることはありません。
そのため、変動金利や民間の住宅ローンと比べて、フラット35を使う価値があるのは、
- 返済額を最後まで決めて、将来の家計計画を立てたい人
- 将来の金利上昇によって返済額が増えると、払い続けにくい人
- 子育て世帯や若年夫婦、または性能の高い家を買う人
- 勤続年数が短い人や、転職・独立開業して間もない人(審査はある)
という4つの条件のいずれかに当てはまる人です。
反対に、当初の返済負担をできるだけ抑えたい人や、金利上昇を貯蓄や繰上返済でカバーできる人、10年程度で住み替えや完済を予定している人は、変動金利も含めて検討しましょう。
フラット35を使うと決めたら、公式サイトの金利検索で、金利・融資手数料・団信の上乗せ・窓口を2〜3社比べ、総返済額と手数料の合計で選びます。
MIYABIどちらにするか迷っているなら、希望借入額で「変動金利が2%上がった場合の毎月返済額」を試算し、その金額でも無理なく払い続けられるかどうかで決めましょう。
フラット35と銀行の住宅ローンを並べて検討したいときは、次の記事で主な金融機関の金利や手数料、団信などの違いを比べてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 独立行政法人住宅金融支援機構「【フラット35】金利情報」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】金利情報(各金融機関の金利情報の検索結果・融資手数料の説明)」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】ご利用条件」「https://www.flat35.com/loan/lineup/flat35/conditions/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】借換融資のご利用条件」「https://www.flat35.com/loan/karikae/outline.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35(保証型)】」「https://www.flat35.com/loan/hosyo/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】」「https://www.flat35.com/loan/lineup/flat35/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】子育てプラス」「https://www.flat35.com/loan/lineup/flat35kosodate-plus/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】S」「https://www.flat35.com/loan/lineup/flat35s/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】中古プラス」「https://www.flat35.com/loan/lineup/flat35cyuko-plus/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】維持保全型 利用要件」「https://www.flat35.com/loan/lineup/ijihozen/conditions.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】地域連携型」「https://www.flat35.com/loan/lineup/chiikirenkei/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】収入合算」「https://www.flat35.com/loan/lineup/gassan/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】ペアローン」「https://www.flat35.com/loan/lineup/pair/index.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「【フラット35】ペアローンの概要」「https://www.flat35.com/loan/lineup/pair/conditions.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「融資手続(住宅を建設する場合)」「https://www.flat35.com/loan/lineup/flat35/flow_kensetsu.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「対象となる住宅・技術基準」「https://www.flat35.com/loan/tech.html」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「住宅ローン利用者の実態調査結果<住宅ローン利用者調査(2026年6月調査)>(概要)」「https://www.jhf.go.jp/files/topics/4955_ext_99_8.pdf」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「住宅ローン利用者の実態調査【住宅ローン利用者調査(2026年6月調査)】」「https://www.jhf.go.jp/files/topics/4955_ext_99_9.pdf」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「2025年度 フラット35利用者調査」「https://www.jhf.go.jp/files/topics/4941_ext_99_1.pdf」確認日:2026年11月13日
- 独立行政法人住宅金融支援機構「組織の概要」「https://www.jhf.go.jp/about/organization/outline.html」確認日:2026年11月13日
- 国土交通省住宅局「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」「https://www.mlit.go.jp/jutakukentiku/house/content/001991073.pdf」確認日:2026年11月13日
- SBIアルヒ株式会社「フラット35」「https://www.sbiaruhi.co.jp/product/flat35/」確認日:2026年11月13日
- SBIアルヒ株式会社「住宅ローン金利一覧」「https://www.sbiaruhi.co.jp/rate/」確認日:2026年11月13日
- SBIアルヒ株式会社「貸付条件表(令和8年11月1日現在)」「https://www.sbiaruhi.co.jp/pdf/product/conditions.pdf」確認日:2026年11月13日
- SBIアルヒ株式会社「金利引き下げ制度(ポイント制)」「https://www.sbiaruhi.co.jp/product/reduction.html」確認日:2026年11月13日
- SBIアルヒ株式会社「(2026)事務手数料引き下げキャンペーン」「https://www.sbiaruhi.co.jp/info/campaign/2026/i0302-0001.html」確認日:2026年11月13日
- SBIアルヒ株式会社「【フラット35】の住宅ローンの借り換えをご検討の方」「https://www.sbiaruhi.co.jp/cp/refinance3/」確認日:2026年11月13日