
住宅ローンは利上げでいつ・いくら上がる?動くべき人と待てる人(2026年11月11日更新)
この記事で分かること
- 2026年11月時点の日銀の政策金利と、銀行の変動金利・フラット35の金利動向
- 日銀の利上げが変動金利・固定金利の返済に反映されるまでの流れと時期
- 利上げを受けて今すぐ動く価値がある人と、慌てず様子見でよい人の判断基準
「また日銀が利上げしたんだって」と、夕方のニュースを見ていた家族から言われ、急に自分の住宅ローンが気になった人もいるでしょう。
「うちの住宅ローン、来月から返済が増えるの・・・?」
借入額が大きいだけに、「利上げ」という言葉を耳にするたび、毎月の返済のことが心配になりますよね。
ただ、日銀が利上げをしたからといって、住宅ローンの返済額が翌月からすぐに増えるわけではありません。
変動金利(借入後も金利が見直されるタイプ)なら、銀行の金利は何段階かに分かれて見直されるため、利息が増えるのは、大手銀行の例で数か月から1年近く後です。
一方、全期間固定金利(完済まで金利が変わらないタイプ)で借りている人であれば、利上げがあっても返済額が変わることはありません。
そのため、今すぐ手を打つ価値があるかどうかは、報道の大きさではなく、選んでいる金利タイプや借入残高、そして家計の余力によって決まります。
本文では、利上げの影響が返済に反映される時期や増える額を確かめたうえで、すでに借りている人とこれから借りる人のそれぞれについて、今すぐ動く価値がある人と様子を見てよい人を分けて示します。
この記事の結論
- 2026年11月時点で日銀の政策金利は1.25%程度だが、変動金利の利息負担が増えるのは大手銀行の例で数か月から1年近く後になる
- 変動金利で残高が多い人、金利上昇で家計が苦しくなる人、返済額の見直しや固定期間の終了・新規借入れを控えている人は、今すぐ動く価値がある
- 借りている人が動く中身は、契約内容を確認して返済額を計算し直し、繰上返済・借り換え・固定金利への切り替えを費用と返済額で比べること
- 全期間固定で借りている人や、残高が少なく金利が上がっても家計が回る人は、今すぐ動く条件に当てはまらなければ、慌てずに様子を見てよい
「数か月から1年近く後」というのは、2026年9月の利上げを受けて大手銀行で借りている人の利息が増加する時期の例であり、金融機関や契約内容によって異なります。
 MIYABI
これから住宅ローンを借りる人は、現在の金利ではなく、将来金利が上がっても無理なく支払える毎月の返済額をもとに借入額を決めましょう。

Googleのニュース欄で、@nextの記事が見つけやすくなります。
住宅ローンと利上げの最新状況|2026年11月は政策金利1.25%、変動・固定とも上昇
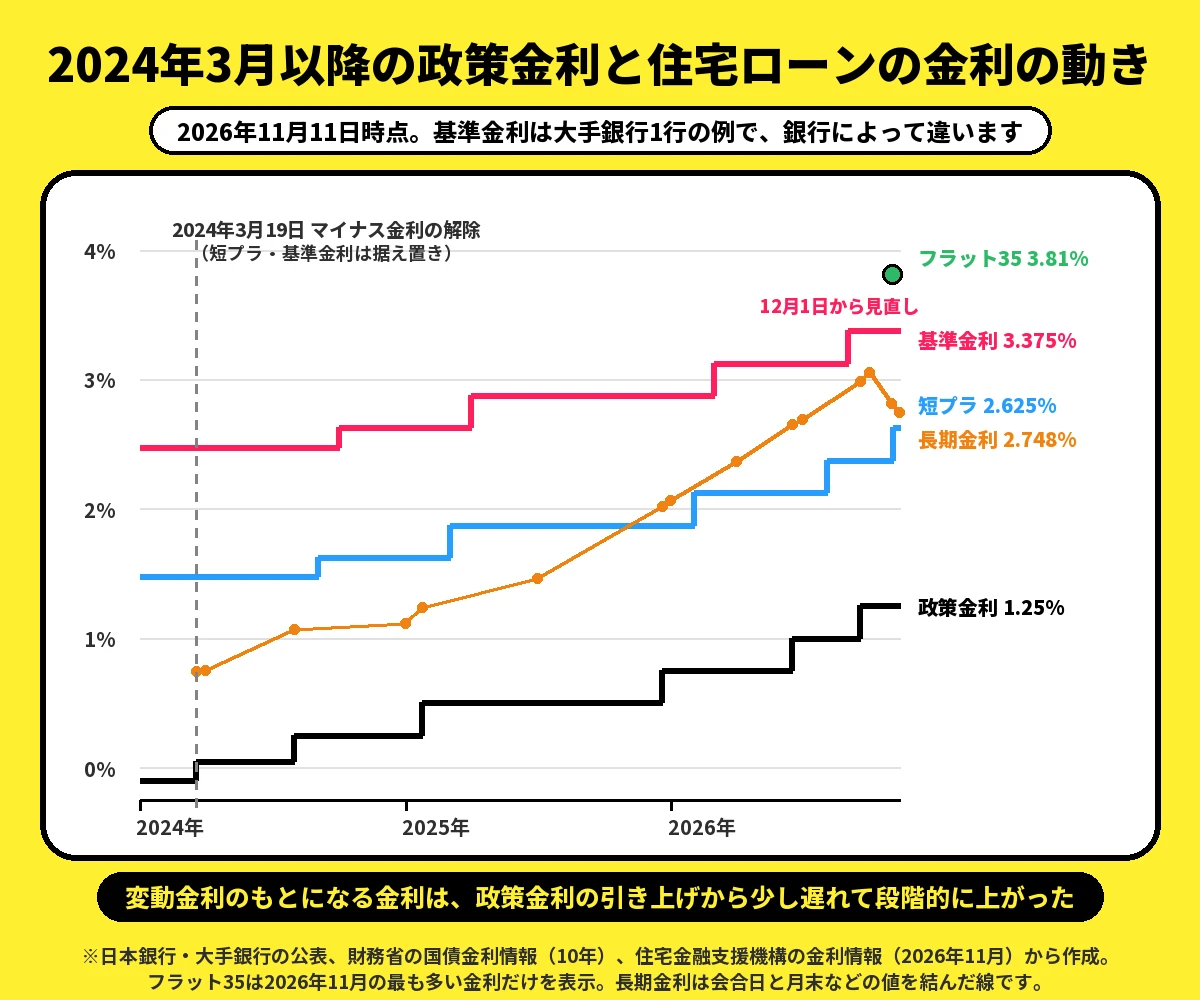
2026年11月現在、日本銀行(日銀)が決定する政策金利(住宅ローンの変動金利にも影響を与える金利)は1.25%程度となっています。
MIYABI政策金利は2024年3月から2026年9月までに計6回引き上げられており、銀行の変動金利の基準となる金利や、固定金利の目安となる長期金利も上昇しています。
日銀の政策金利は2024年3月から6回動き、1.25%程度になった
政策金利とは、銀行同士が1日だけお金を貸し借りする際の金利のことで、日銀がこの金利を引き上げることを「利上げ」と呼びます。
日銀は年8回開かれる金融政策決定会合において、物価が年2%ずつ安定して上がる状態を目指し、経済や物価の動向を踏まえながら政策金利を決定しています。
日銀は2024年3月19日、マイナス金利政策(民間銀行が日銀に預ける資金の一部にマイナス金利を適用する仕組み)を終了し、政策金利を0〜0.1%程度に引き上げました。
その後は計5回の利上げが行われ、政策金利は次のように推移しています。
| 決定日 | 政策金利 | 決めたこと |
|---|---|---|
| 2024年3月19日 | 0〜0.1%程度 | マイナス金利をやめる |
| 2024年7月31日 | 0.25%程度 | 引き上げ |
| 2025年1月24日 | 0.5%程度 | 引き上げ |
| 2025年12月19日 | 0.75%程度 | 引き上げ |
| 2026年6月16日 | 1.0%程度 | 引き上げ |
| 2026年9月18日 | 1.25%程度 | 引き上げ |
| 2026年10月30日 | 1.25%程度 | 据え置き |
実際に上表を見ると、2025年12月から2026年9月までの10か月ほどの間に、0.25%ずつ計3回引き上げられていることが分かります。
一方、直近となる2026年10月30日の会合では、政策金利は1.25%程度のまま据え置かれました。
MIYABI利上げが決定された場合は、その後各銀行が変動金利の基準となる金利の見直しを発表するため、借入先の銀行の発表もあわせて確認しておきましょう。
銀行の変動金利のもとになる金利は、2024年秋から0.9%上がった
住宅ローンの変動金利の基準となる金利は、ある大手銀行の例を見ると、2024年秋から2026年10月までに累計で0.9%上昇しています。
短期プライムレートと基準金利は、利上げを受けて段階的に上がってきた
大手銀行などの変動金利型住宅ローンは、主に「短期プライムレート」と呼ばれる金利をもとに決められています。
短期プライムレートとは、銀行が業績や信用の高い優良企業に対して、1年以内の短期で資金を貸し出す際の最も低い金利です。
銀行は短期プライムレートが上がると、それに連動する形で変動金利の「基準金利(店頭金利とも呼ばれる、金利のベースとなる数値)」を引き上げます。
利用者が実際に支払う「適用金利」は、この基準金利から優遇幅(契約時に決まる金利の引き下げ幅)を差し引いた金利となります。
大手銀行の短期プライムレートと、ある大手銀行の基準金利の動きは、2024年3月以降、次のようになっています。
| 時期 | 短期プライムレート(大手銀行) | 変動金利の基準金利(ある大手銀行の例) |
|---|---|---|
| 2024年3月(マイナス金利の解除) | 1.475%(据え置き) | 2.475%(据え置き) |
| 2024年9月・10月 | 1.625% | 2.625% |
| 2025年3月・4月 | 1.875% | 2.875% |
| 2026年2月・3月・4月 | 2.125% | 3.125% |
| 2026年8月・9月・10月 | 2.375% | 3.375% |
| 2026年11月・12月 | 2.625%(11月2日・9日から) | 12月1日から見直し |
実際に上表を見ると、ある大手銀行の基準金利は、2024年9月までの2.475%から、2026年9月・10月の見直しによって3.375%となり、合計で0.9%上昇しました。
そのため、この銀行で住宅ローンを借りており、優遇幅が完済まで変わらない条件であれば、実際の適用金利も同じく0.9%上がっていることになります。
マイナス金利の解除の日は、変動金利は動かなかった
日銀がマイナス金利政策を解除した2024年3月の時点では、大手銀行の短期プライムレートは1.475%、ある大手銀行の基準金利も2.475%のままで、いずれも変動しませんでした。
最初に引き上げが行われたのは2024年7月の追加利上げを受けたタイミングで、短期プライムレートは9月、基準金利は10月から改定されています。
MIYABIつまり、マイナス金利の解除そのもので変動金利が上昇したわけではなく、その後に重ねて実施された利上げによって引き上げられてきたのです。
固定金利の目安になる長期金利も上がり、フラット35は2026年11月に年3.81%
全期間固定金利型の住宅ローン金利は、日銀の政策金利ではなく、長期金利(国が10年の満期でお金を借りる際の金利)の影響を受けます。
長期金利は毎日決まり、2024年3月から2%ほど上がった
長期金利は日銀が直接設定するものではなく、債券市場で国債が日々売買される中で決まります。
日銀は2024年3月に、それまで長期金利を低水準に抑え込んでいた金利操作を終了しているため、現在の長期金利は日銀の会合結果だけで決まるわけではありません。
長期金利の推移を見ると、2024年3月19日時点では0.744%でしたが、2026年11月10日には2.748%まで上がり、約2%上昇しています。
MIYABIただし、長期金利は日々上下に変動しており、2026年9月末の3.057%からは少し下がっています。
2026年11月時点で、フラット35と新しく借りる変動金利の差は1.8〜2.6%ほど
フラット35は、住宅金融支援機構と民間金融機関が提携して提供している、全期間固定金利型の住宅ローンです。
2026年11月に融資を受ける場合、借入期間21〜35年で物件価格の9割以下を借りるときの金利は、取り扱う金融機関で最も多いもので年3.81%となっています。
ただし、実際の金利は金融機関ごとに定められており、同一の条件であっても年3.81〜5.73%の幅があります。
一方、新しく借りる人向けの変動金利は、2026年11月時点で主な銀行などが提示している最も低い金利同士で比較すると、年1.25〜1.99%程度となっています。
フラット35の年3.81%と比べると1.8〜2.6%ほどの金利差がありますが、変動金利は借入後も金利が見直されるのに対し、フラット35は完済まで金利が変わらないという特徴があります。
日銀の利上げが住宅ローンに届くまで|変動金利は数か月〜1年近く後、全期間固定は借りた後は変わらない
日銀による利上げの影響が住宅ローンに届くルートは、変動金利と固定金利とで2つに分かれます。
変動金利の場合は、「短期プライムレート→基準金利→適用金利→返済額」という順に、段階ごとに時間を置いて反映されていきます。
一方、全期間固定金利は長期金利の影響を受けますが、すでに借り入れしている人の金利は完済まで一切変わりません。
長期金利の上昇による影響を受けるのは、これから新規で借り入れる人と、固定期間選択型(当初の数年間だけ金利を固定するタイプ)で固定期間の満了を迎える人です。
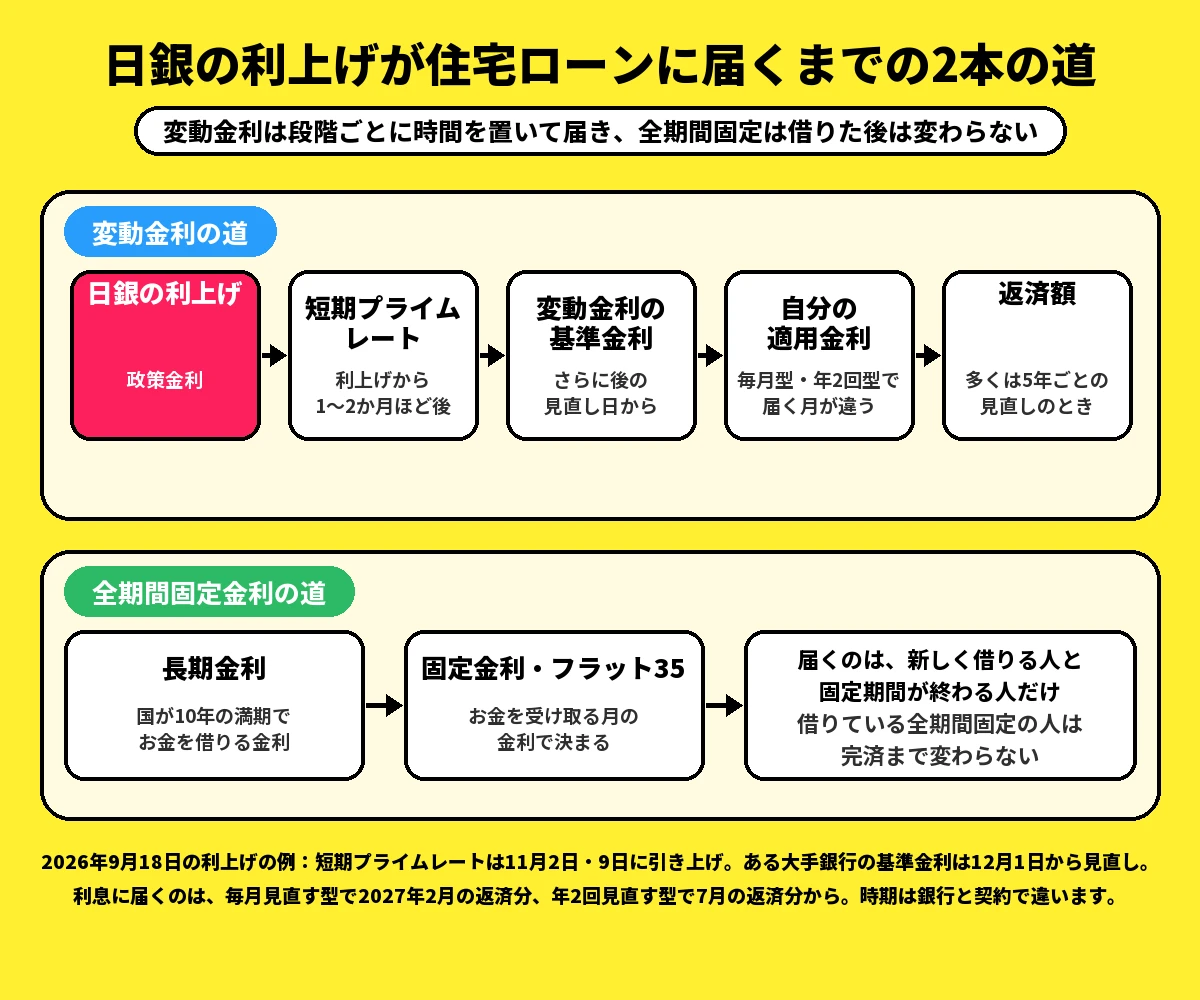
変動金利は「短期プライムレート→基準金利→適用金利→返済額」の順に届く
2026年9月18日の利上げを例にとると、ある大手銀行で借りている人の利息負担が増えるのは、早くても2027年2月、遅い場合は2027年7月の返済分からとなります。
ほかの大手銀行2行でも、借りている人の金利が見直されるのは2027年4月1日で、そのうち1行では2027年7月の返済分から新金利が適用されます。
MIYABIしかも、毎月の返済額そのものについては、多くのローンでさらに先の見直しまで変わりません。
短期プライムレートと基準金利は、利上げから1〜3か月ほど後に変わる
2026年9月18日の利上げを受けて、大手銀行各行は短期プライムレートを11月2日と11月9日にそれぞれ引き上げました。
さらに、ある大手銀行は変動金利の基準金利を12月1日から見直すと発表しており、これは利上げ決定日から約2か月半後のタイミングとなります。
過去の利上げ時においても、短期プライムレートが改定されたのは利上げの1〜2か月ほど後でした。
自分の金利が変わる時期は「毎月見直す型」と「年2回見直す型」で違う
基準金利が改定されても、借入者の適用金利がいつ切り替わるかは、契約で定められている「見直しの型」によって異なります。
ある大手銀行の例を挙げると、「毎月見直す型」の場合は12月1日を基準日(新しい金利を決めるもとにする日)として見直しが行われ、2027年1月の返済日翌日から新金利が適用されます。
そのため、毎月見直す型で実際に利息負担が増加するのは、2027年2月の返済分からとなります。
一方、「年2回見直す型(4月1日と10月1日)」の場合は、2027年4月1日を基準日として見直され、6月の返済日翌日から新金利へと切り替わります。
このケースで利息負担が増えるのは、2027年7月の返済分からになります。
MIYABI地方銀行やネット銀行、あるいは借りた時期が古い契約では、見直しの型や時期が異なる場合もあるため、次回の見直し日も併せて確認しておきましょう。
返済額が変わるのは、多くのローンで5年ごとの見直しのとき
元利均等返済(毎月の返済額を一定にする返済方式)を採用している変動金利の多くは、金利が変動しても毎月の返済額そのものは5年ごとにしか見直されません。
さらに、見直しによって返済額が増える場合でも、それまでの返済額の1.25倍までに抑える規定があり、これらを「5年ルール」「125%ルール」と呼びます。
その間に増えた分の利息は、返済額に上乗せされない代わりに、元金の減るスピードを遅らせる形で先送りされます。
MIYABI一方、元金均等返済(毎月同じ額の元金を返済する方式)や、これらのルールを採用していない金融機関のローンでは、金利の見直しに伴って返済額も変わります。
全期間固定金利は借りた後は変わらず、影響を受けるのは新しく借りる人と固定期間が終わる人
フラット35をはじめとする全期間固定金利で借りている人は、利上げがあっても適用金利や毎月の返済額は完済まで一切変わりません。
固定金利は変動金利より先に上がりやすく、お金を受け取る月の金利で決まる
長期金利には将来の物価や景気の見通しが先行して反映されやすいため、固定金利は変動金利よりも先に上昇する傾向があります。
また、フラット35の金利は毎月改定されますが、借入者には資金を受け取った(融資実行)月の金利が完済まで適用されます。
MIYABIそのため、これから全期間固定金利で借りる人は、申し込み時ではなく資金を受け取る月の金利をもとに返済額を試算しましょう。
固定期間選択型は、固定期間が終わる時の金利で決め直す
固定期間選択型は、3年・5年・10年など当初定めた期間だけ金利を固定し、期間満了時にその時点の金利で変動金利へ切り替えるか、再度固定金利にするかを選び直すローンです。
固定期間中は利上げの影響を受けませんが、終了時期が近い人ほど、満了時の金利水準によってその後の返済額が左右されます。
ある大手銀行では、固定期間終了後の返済額は新金利で再計算され、「5年ルール」や「125%ルール」のような返済額の上限措置は適用されません。
また、契約内容によっては、固定期間が終了すると金利の優遇幅(引き下げ幅)が縮小するものもあります。
たとえば、別の大手銀行が2026年11月に新しく借りる人向けに示している「当初固定期間の優遇幅が大きいタイプ」の10年固定では、優遇幅は固定期間中が年2.78%、終了後は年1.55%となります。
MIYABIそのため、固定期間の満了が1〜2年以内に迫っている場合は、終了後の金利や毎月の返済額がどうなるかを今のうちに借入先へ確認しておきましょう。
利上げで住宅ローンの返済はいくら重くなる?借りている人のモデルで試算
利上げによって返済負担がどれほど増えるかは、借入残高や残りの返済期間、そして金利の上昇幅によって決まります。
ここでは変動金利のモデルケースをもとに、2024年秋からの上昇分と、今後さらに金利が引き上げられた場合の返済額を試算してみます。
試算のモデルケースは、「残高3,000万円・残り30年、ある大手銀行の基準金利から年2.0%を差し引く優遇が完済まで続く変動金利」を想定したものであり、実在する特定の個人の実例ではありません。
返済方法は元利均等返済・ボーナス払いなしとし、各時点の金利で残り30年を再計算した毎月の返済額を出します。
なお、「5年ルール」が適用されるローンの場合、実際に支払う返済額は次の見直しまで変わらないため、ここでの試算額は金利の上昇による差を比べるための計算です。
MIYABIまた、金利の優遇幅には個人差があり、借入当初のみ優遇幅が大きい契約などもあるため、自分の適用金利に置き換えて読みましょう。
2024年秋からの0.9%の上昇を、毎月の返済額に直して比べる
モデルケースの適用金利は基準金利から2.0%差し引かれるため、2024年9月時点の年0.475%から、2026年9月・10月の見直しによって年1.375%へと上昇しています。
この金利で再計算すると、毎月の返済額は89,428円から101,746円となり、月々12,318円増える計算です。
このモデルで基準金利の見直しごとに試算した結果は、次のとおりです。
| 基準金利の見直し | 適用金利 | 計算し直した毎月の返済額 | 増えた額(0.475%との差) |
|---|---|---|---|
| 2024年9月まで | 0.475% | 89,428円 | — |
| 2024年10月から | 0.625% | 91,411円 | 1,983円 |
| 2025年4月から | 0.875% | 94,779円 | 5,351円 |
| 2026年3月・4月から | 1.125% | 98,224円 | 8,796円 |
| 2026年9月・10月から | 1.375% | 101,746円 | 12,318円 |
表を見ると、1回の見直しによる増加額は約2,000〜3,500円ですが、4回の見直しが重なって1万円を超えています。
返済額が同じでも、増えた利息の分だけ元金の減りが遅れる
5年ルールによって毎月の返済額が89,428円のまま据え置かれている人でも、支払っている返済額の内訳は変化しています。
借入残高3,000万円における1か月分の利息は、年0.475%のときは11,875円でしたが、年1.375%では34,375円です。
そのため、これまでと同じ89,428円を支払っていても、元金の返済に充てられる金額は77,553円から55,053円に減ります。
つまり、元金の減るスピードが毎月22,500円分遅くなっている計算になります。
減りが遅れて残ってしまった元金は、次の返済額の見直し時期を迎えた際に、それ以降の毎月の返済額をさらに押し上げる要因になります。
「返済額が変わっていないから大丈夫」と考えず、現在の適用金利で再計算した場合の返済額を一度出しておきましょう。
残高と残りの期間が少ない人ほど、増え方は小さい
同じ0.9%の上昇であっても、残高2,000万円・残り20年であれば、毎月の返済額は87,371円から95,364円となり、増加額は7,993円にとどまります。
このように返済額の増え方は残高や残りの返済期間によって決まるため、モデルケースの試算結果をそのまま自分に当てはめることはできません。
MIYABI「ご返済のお知らせ」の残高や残りの返済回数、現在の適用金利を銀行の公式サイトにある返済シミュレーションに入力し、自分の数字を出してみましょう。
金利がさらに0.25%・0.5%上がった場合の返済額を計算しておく
ここからは将来の金利動向を予測するのではなく、「もし金利がさらに引き上げられたら返済額がいくらになるのか」を試算してみます。
モデルケースの現在の適用金利(年1.375%)からさらに上昇した場合、再計算した毎月の返済額は、
- 0.25%上がって年1.625%なら105,345円(毎月3,599円増、年間43,188円増)
- 0.5%上がって年1.875%なら109,020円(毎月7,274円増、年間87,288円増)
の2通りになる計算です。
残高2,000万円・残り20年の場合であれば、毎月の返済額の増加幅は、0.25%の上昇で2,299円、0.5%の上昇で4,633円となります。
一方、返済額が5年ごとにしか見直されないローンの場合、毎月の返済額が変わらない代わりに、1か月あたりの利息が「残高×上がった金利÷12」だけ増加します。
残高3,000万円であれば、利息の増加額は0.25%の上昇で6,250円、0.5%の上昇で12,500円となります。
MIYABI12月1日に基準金利が見直された際には、銀行の公式発表や届いた通知で新しい金利を確認し、その金利をもとに試算し直してみましょう。
住宅ローンを借りている人が利上げで今やること
住宅ローンを返済中の人が最初にやることは、自分の契約内容を確認し、金利が0.5%上がった場合の返済額で家計が成り立つかを試算してみることです。
そのうえで、条件に合う人だけが、繰上返済(元金の一部を前倒しで返済すること)や借り換え、固定金利への切り替えを検討しましょう。
返済が苦しくなりそうな場合は、滞納してしまう前に、早めに借入先へ相談しましょう。
「ご返済のお知らせ」と契約書で5つの点を確かめる
手元の「ご返済のお知らせ」とローンの契約書で確認しておきたいのは、
- 金利タイプ(変動金利・固定期間選択型・全期間固定金利のどれか)
- 現在の適用金利と優遇幅(優遇幅が完済まで一定か、当初期間だけ大きいか)
- 金利の見直しルール(毎月見直しか年2回か)と、次回の見直し日
- 返済額の見直し時期と、「5年ルール」「125%ルール」の有無
- ローン残高と残りの返済回数
という5つのポイントです。
MIYABI特に、借入当初だけ優遇幅が大きい契約では、優遇幅が縮小するタイミングで適用金利が上がりますので、その切り替え時期も契約書で忘れずに確認しておきましょう。
金利が0.5%上がった返済額でも、家計が回るかを計算する
これら5つの点を確認したら、ローン残高と残りの返済回数、そして現在の適用金利に0.5%を足した金利を銀行の返済シミュレーションに入力し、毎月の返済額を試算してみましょう。
増えた額を今の返済に足し、毎月の収支と貯金のペースを見る
試算モデル(借入残高3,000万円・残り30年)の場合、毎月の返済額は現在より7,274円増える計算になります。
この増額分を現在の毎月の返済に上乗せしても、家計が赤字にならず、貯金のペースを維持できるかどうかを確認しましょう。
返済額の見直しと、教育費などで出費が増える時期の重なりも見る
私ならこの計算を行う際、5年ごとの返済額の見直し時期と、教育費が増える時期や収入が減る時期が重なっていないかを真っ先に確認します。
今回の試算モデルでも、見直しによって毎月の返済額が89,428円から101,746円に上がると、1年で147,816円の負担が一度に増えるからです。
出費が重なる人は、見直しの時期が来る前に繰上返済用の資金を確保しておくか、固定金利に切り替えた場合の返済額を借入先で試算してもらうなど、あらかじめ選択肢を用意しておきましょう。
反対に、負担が重なる時期がなく、0.5%上がった返済額でも支払える人であれば、慌てて対策を取る必要性は低く、次の見直し通知を待っても構いません。
MIYABI一方、返済が難しくなりそうな人や家計がぎりぎりになりそうな人は、次に紹介する3つの方法のうち、どれが自分に合うかを検討してみましょう。
繰上返済・借り換え・固定金利への切り替えは、向く条件が違う
いずれも金利上昇に備える手段ですが、向いている人の条件やかかるコストはそれぞれ異なります。
中には現状よりも毎月の返済額が増える選択肢もあるため、諸費用と返済額を計算したうえで判断しましょう。
繰上返済は、手元のお金に余裕があり残高を早く減らしたい人に
繰上返済によって残高を減らしておけば、その後に金利が上がったとしても、利息の負担増を小さく抑えられます。
繰上返済には、返済期間を短縮するタイプと、毎月の返済額を減らすタイプの2種類があります。
ただし、手元の資金をすべて使い切ってしまうと急な出費に対応できなくなるため、当面の生活費や近いうちに使う予定の資金を残したうえで、余剰資金を充てるようにしましょう。
借り換えは、金利の差と残高・残りの期間で費用を取り戻せる人に
借り換え(現在のローンを、別の金融機関の新たなローンで一括返済すること)によって金利が下がれば、毎月の返済額を軽減できる場合があります。
ただし、借り換えには事務手数料や登記費用、税金などの諸費用がかかるほか、改めて新規の審査を受け直す必要があります。
新しく借りる人向けの変動金利(2026年11月時点で年1.25〜1.99%程度)と比べて現在の適用金利が高い人ほど、借り換えによって金利を下げる余地があります。
ただし、示されている一番低い金利で借りられるとは限らず、実際の適用金利は審査によって決まります。
MIYABI金利差や残高、残りの返済期間をもとに、かかる諸費用を何年で回収できるかを計算してから判断しましょう。

固定金利への切り替えは、返済額が上がっても確定させたい人に
全期間固定金利に切り替えると、この先に金利が上がっても返済額は変わらなくなる代わりに、2026年11月時点の金利水準では毎月の返済額が現在よりも高くなります。
たとえば試算モデル(残高3,000万円・残り30年)でフラット35の年3.81%に切り替えた場合、毎月の返済額は101,746円から139,958円へと、38,212円増える計算になります。
また、残高2,000万円・残り20年のケースでも、借入期間20年以下のフラット35(フラット20・年3.49%)に移ると、毎月の返済額は20,525円増えます。
なお、どちらの試算にも借り換えや金利タイプの切り替えに伴う諸費用は含まれていません。
変動金利があと何回引き上げられれば固定金利のほうが有利になるかは、事前に見通すことはできません。
そのため、固定金利への切り替えは、現状より高い返済額でも無理なく払い続けられる家計の余裕があり、毎月の返済額を完済まで確定させておきたい人向けの選択肢といえます。
MIYABI同じ銀行のままで固定金利に変更する方法もありますが、手数料や固定金利の水準は金融機関によって異なるため、まずは借入先で具体的な金額を出してもらいましょう。
返済が苦しくなりそうなら、遅れる前に借入先へ相談する
金利が上がった後の返済が苦しくなりそうな場合は、返済が滞ってしまう前に、借入先の住宅ローン窓口へ相談しましょう。
金融庁も2026年3月31日、金融機関の業界団体に対して、住宅ローンをすでに借りている利用者への情報提供の充実や、相談への丁寧かつ適切な対応を要請しています。
相談窓口では、金利上昇後の具体的な返済額の確認や、返済期間の延長など返済条件の変更が可能かどうかを相談できます。
ただし、返済期間を延長すると毎月の返済額は抑えられるものの、利息を支払う期間が長くなるため、完済までに支払う総返済額は増えてしまいます。
相談へ行く前に、返済予定表や毎月の家計収支、預金残高が分かる資料をそろえておくと、話がより具体的に進みます。
MIYABI返済が遅れてしまうと信用情報(ローンの返済履歴)に記録が残り、その後の借入れなどに悪影響が出るおそれがあります。
返済が苦しくなる前と後にできることや、よく見る「破綻率」の数字の見方は、次の記事でまとめています。
これから住宅ローンを借りる人が、利上げを受けて決めておくこと
これから住宅ローンを借りる人は、借入額を「金利が上がっても無理なく払える毎月の返済額」から逆算して決めましょう。
変動金利と固定金利のどちらにするかは、今後の金利動向を予想するのではなく、金利が上がったときに家計で無理なく吸収できるかどうかで決めましょう。
借入額は「金利が上がっても払える毎月の額」から逆算する
借入額は、毎月いくらまでなら返済に回せるかを先に決め、そこから逆算すると、金利上昇時にも家計に余裕を持たせやすくなります。
たとえば毎月12万円を返済に回し、35年・ボーナス払いなしで借りる場合、その返済額で返せる借入額は金利水準によって変わります。
新しく借りる人向けの変動金利(2026年11月時点で年1.25〜1.99%程度)の中ほどの年1.6%で計算すると、返せる借入額は3,857万円です。
一方、年1.6%より1%高い年2.6%なら3,307万円となり、返せる借入額は約550万円少なくなります。
2026年11月時点のフラット35の金利(年3.81%)なら、返せる借入額は2,781万円になる計算です。
MIYABIそのため、変動金利で借りるなら、今の金利で出した額ではなく、1%ほど高い金利でも毎月払える額を借入額の上限の目安にしましょう。
変動か固定かは、金利の予想ではなく家計の余力で決める
変動金利は現在の返済額を低く抑えられる反面、金利が上がったときに返済負担が増えるリスクを借りる人が負います。
一方、全期間固定金利は返済額が高めになるものの、完済まで返済額が確定するため、金利上昇リスクは金融機関が負います。
そのため、金利が上がっても家計や貯蓄で吸収できる人や、返済期間が短い人、近いうちに支出が減る予定の人は、変動金利も候補になります。
反対に、家計に余裕が少ない人や、教育費などでこれから支出が増える人、返済額を確定させたい人は、全期間固定金利が候補になります。
MIYABIまた、夫婦で2本のローンを組むなら、1本を変動金利、もう1本を固定金利にする組み方もあります。
金利が上がる前に急いで借りる必要はない
「金利が上がる前に早く借りたほうがいい」と、焦って借りる時期を急ぐ必要はありません。
変動金利は借入後も金利が見直されるため、急いで借りたとしても、今の金利がずっと続くわけではないからです。
MIYABIまた、全期間固定のフラット35は、申し込んだ月ではなく資金を受け取る月の金利で決まるため、早く申し込んでもその時点の金利で借りられるわけではありません。
利上げで住宅ローンを今すぐ見直す価値がある人、慌てずに様子を見てよい人
ここまでの金利動向や試算結果を踏まえ、「今すぐ動く価値がある人」と「慌てずに様子を見てよい人」を整理すると、次のようになります。
なお、いずれもすべての人に一律に当てはまる基準ではなく、ここまでの試算をもとにした目安です。
今すぐ動く価値がある人
今すぐ動く価値があるのは、
- 変動金利で借りており、ローン残高が多く残りの返済期間も長い人
- 金利が0.5%上がった後の返済額を、現在の家計では支払いきれない人
- 5年ごとの返済額見直しの時期が、1〜2年以内に迫っている人
- 固定期間選択型で、固定期間の終了が近づいている人
- 借入当初の優遇幅が大きい契約で、優遇が縮小する時期が近づいている人
- これから住宅ローンを借りる人や、事前審査(借入可能かどうかの事前確認手続き)を進めている人
のいずれかに当てはまる人です。
「動く」といっても、慌てて固定金利に切り替えたり、借り換えたりすることではありません。
現在の契約内容(5つのポイント)を確認し、金利が0.5%上がった場合の返済額で家計への影響を試算したうえで、繰上返済や借り換え、固定金利への切り替えにかかる費用と返済額を比べることが、今動く中身です。
MIYABIまた、これから借りる人にとっては、金利が今より1%ほど高くなっても無理なく支払える返済額をもとに借入額を決めることが、今動く中身です。
慌てずに様子を見てよい人
慌てずに様子を見てよいのは、
- 全期間固定金利(フラット35など)で借りている人
- 固定期間選択型で、固定期間の終了がまだ先の人
- 変動金利でも、残高が少なく残りの返済期間も短い人
- 金利が0.5%上がった後の返済額でも家計が回り、手元の資金にも余裕がある人
のいずれかに当てはまる人です。
ただし、「今すぐ動く価値がある人」の条件にも当てはまる項目がある場合は、見直しに向けて動く方向で考えましょう。
また、「様子を見る」といっても、何もしなくてよいわけではありません。
銀行から金利見直しの通知が届いたら、新しい金利での毎月の返済額を計算し直しておきましょう。
MIYABIさらに、次回の日銀金融政策決定会合(2026年12月17日・18日)の結果が出たら、改めて「金利が0.5%上がった場合」の返済額で家計への影響を試算してみましょう。
【Q&A】住宅ローンと利上げの疑問に答える
利上げのニュースを見て迷いがちなポイントについて、Q&Aで答えます。
終わりに|住宅ローンは利上げのニュースより、自分の見直しの時期と返済額で判断する
| 変動金利 | 固定金利 (10年) | フラット35 | 返済方法 | 5年ルール 125%ルール | 審査日数 | 事務手数料 | 一部繰上げ返済手数料 | 金利変更手数料 | つなぎ融資 | オプション | 公式サイト | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
 りそな銀行 |
年1.250%~ (変動金利・融資手数料型/2026年11月1日現在) |
年4.065% (固定金利特約10年・融資手数料型/2026年11月1日現在) | 取り扱いなし | 元利均等返済 ※ボーナス返済併用可(借入額の50%以内) | あり | 事前審査1~3営業日 正式審査5~10営業日程度 |
<融資手数料型>借入金額×2.2%(税込) <金利上乗せ型>融資手数料0円+年0.3%上乗せ ※別途、保証会社事務取扱手数料55,000円(税込) |
インターネット:無料 店頭・テレビ電話:5,500円 ※固定金利特約期間中は33,000円 |
固定金利特約期間の設定 インターネット:0円/店頭・テレビ電話:5,500円 | あり つなぎ融資・分割融資に対応 | りそなSX住宅ローン(新規購入向け・借換不可)(変動金利年1.240%・融資手数料型)/SX金利プラン/団信革命/がん保障特約/3大疾病保障特約/ペアローン団信 借換+リフォーム金利引下げキャンペーンの正式審査申込受付は2026年9月30日で終了。期限までの申込分は実行期限などの条件あり | 詳細を見る |
 SBIアルヒ | 年1.990%~年4.759% (住宅ローン【SBI信用保証】変動金利〈半年型〉5~40年/2026年11月実行金利) | 年4.069%~年4.269% (住宅ローン【SBI信用保証】当初10年固定/2026年11月実行金利) | スーパーフラット(例): スーパーフラット5:当初5年間 年2.790%/6年目以降 年3.790% (団信C加入・自己資金5割以上・金利引き下げ制度適用時/2026年11月実行金利) フラット35(機構団信加入): 年3.49%(15年~20年)/年3.81%(21年~35年) (36年~50年はフラット50等の商品・条件で異なります) | 元利均等返済/元金均等返済方式 | 記載なし | 店舗の事前審査が最短1営業日※ 本審査が最短3営業日※ ダイレクト支店はWeb本申込のみ(Web事前審査は2026年7月1日受付終了) |
フラット35・スーパーフラット(スタンダード):借入額×2.2%(税込)、最低220,000円 住宅ローン【SBI信用保証】:借入額×2.2%+55,000円(税込)、最低275,000円 ユアセレクト:借入額×2.2%(税込)、最低220,000円 最新の貸付条件はこちら | フラット35:無料 スーパーフラット・SBI信用保証・ユアセレクト:一部Web無料/電話・郵送11,000円、全額55,000円(税込) | SBI信用保証・ユアセレクト:金利固定化手数料5,500円(税込) | あり フラットつなぎ | 住宅ローン【SBI信用保証】・ユアセレクトは新規借入向け 借換のWeb申込対象はフラット35・スーパーフラット。変動金利・当初固定の欄は借換向け金利ではありません 暮らしのサービス 約20種類の優待特典 フラット35・スーパーフラットの事務手数料33,000円引下げ(2027年3月31日まで・条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 PayPay銀行 | 年1.700% (新規・借換いずれも/全期間引下型) ※ソフトバンクのスマホ/ネット/でんき優遇割を適用すると年1.570% ※2026年11月4日現在 | 年3.570% (10年固定/2026年11月現在) | 取り扱いなし | 元利均等返済 | なし | 事前審査(当日~2営業日) 本審査(書類提出から3~10営業日) | 借入金額×2.20%(税込) | WEB受付:無料 チャット受付:5,500円/1回 | 手数料無料 | 自行での取り扱いなし 島根銀行の住宅つなぎ融資を紹介 PayPay銀行の本審査完了後に申込番号で島根銀行へ申込 | ー | 詳細を見る |
 ドコモSMTBネット銀行 (旧:住信SBIネット銀行) | 年1.600%~ (対面相談コース・通期引下げプラン・物件価格80%以下/2026年11月1日現在。80%超は年1.700%~) | 年3.099%~ (対面相談コース・当初引下げプラン・固定10年/2026年11月1日現在) | 【フラット35】買取型+フラットパッケージローン「ゴーゴー」あり 買取型の目安:年3.49%(20年以下)/年3.81%(21年以上35年以下)(2026年11月実行金利) フラット50・フラットペアローンもあり(申込経路等の条件あり)。フラット35保証型は新規申込受付停止中 ※パッケージローン部分の適用金利は借入条件により異なります | 元本均等返済/元利均等返済 | あり | 仮審査は最短翌日(営業日・対面相談コース) 本審査1週間〜10日 | 借入金額×2.2%(税込) | 無料 | 手数料無料 | 対面相談コースでつなぎ融資・土地先行プランあり | WEB申込コースの新規仮審査申込受付は2026年10月30日17時で終了。期限までの申込分はWEB申込コースで手続き継続。これからの申込みは対面相談コース 住宅ローンプラス/NEOBANK住宅ローン/期日一括返済併用型(対象・申込経路に条件あり) 新規借入で最大10万dポイント(専属銀行代理業者の店舗経由・新規1,000万円以上。借入実行期限2026年12月30日、対象サービスのWEB契約・開通等は2027年3月31日まで。2,000万円未満は最大5万ポイント、借換対象外) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 SBI新生銀行 |
年1.680% (変動金利〈半年型〉通常金利/2026年11月ご契約) ※SBIハイパー預金開設者限定金利は年1.590% |
年3.650% (当初固定金利10年/2026年11月ご契約) | 取り扱いなし | 元利均等返済 | 取り扱いなし | 申し込み~借入:約1ヶ月半 | 借入金額×2.2% | 無料 | 固定金利選択手数料:5,500円 | あり | 全疾病保障付団信/ガン団信 ZEH住宅は年0.01%引下げ(SBIハイパー預金優遇と併用不可)/ゆうちょ銀行経由専用「プラス」あり | 詳細を見る |
 楽天銀行 | 年1.797%~年2.447% (2026年11月適用金利・住宅ローン〈金利選択型〉新規お借入れ) | 年4.137%~年4.787% (10年固定/2026年11月適用金利) | フラット35(団信あり): 年3.49%(15年~20年)/年3.81%(21年~35年) (2026年11月実行金利) フラット50(全期間固定・36~50年)あり 銀行保証型の楽天銀行50年住宅ローンとは別商品 | 元本均等返済/元利均等返済 | あり | 最短26日※フラット35は最短35日程度 | 金利選択型:一律33万円 フラット35:融資額×1.1%(楽天銀行返済口座・最低11万円) 「固定と変動」の変動部分には別途住宅融資保険用手数料(利息組み込み型は年0.92%上乗せ等) | 無料 | 手数料無料 | あり | 住宅ローン会員ランク特典/「固定と変動」 借換限定2万円キャッシュバック(新規エントリーは2026年10月15日終了。期限内エントリー済みの方は2026年12月28日までの借換等条件あり) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 イオン銀行 | 年1.54%~ (物件価格の80%以内/2026年11月1日現在) 年1.62%~ (物件価格の80%超/2026年11月1日現在) | 年3.84% (当初固定10年/2026年11月1日現在) | イオン【フラット35】(団信あり・例): 融資率90%以下:Aタイプ 年3.49%(20年以下)/年3.81%(21年~35年) 融資率90%超100%以内:Aタイプ 年3.60%(20年以下)/年3.92%(21年~35年) Bタイプ(定額)もあり:90%以下 年3.69%/4.01%、90%超 年3.80%/4.12% イオン【プラス】:年4.325% フラット35(融資率90%以内)と併用して建築・購入資金100%まで/2026年11月 | 元利均等返済 | あり | 事前審査最短翌日 正式審査1〜2週間 |
<定率型> 借入金額×2.20%(税込) 最低220,000円 <定額型> 110,000円(税込) 定率型より年0.2%高 | 無料 | 手数料無料 | あり | イオングループ特典/イオン【プラス】 カードローン条件で年0.05%、環境配慮型住宅で年0.03%引下げ(対象外商品が異なり、併用可否は要確認) フラットすまい・るポイント(対象商品の借入後6カ月以内に申請・条件あり) | 詳細を見る |
 auじぶん銀行 | 一般団信限定金利は年1.680%。「がん50%保障団信の特約付き」で 年1.734%(借入金額割合80%以下、新規) 借入金額割合80%超は表示金利に年0.045%上乗せ(例:年1.779%) (2026年11月適用金利/2026年11月2日現在) | 年3.360% (当初期間引下げプラン<11月適用>・固定10年/借入金額割合80%以下/2026年11月2日現在) | 取り扱いなし | 元本均等返済/元利均等返済 | あり | 仮審査 当日~3営業日 本審査 3~10営業日 | 借入金額×2.20%(税込) | 無料 | 手数料無料 | 自行での取り扱いなし 東光商事のつなぎ融資を紹介 | 住宅ローン金利優遇割/普通預金連動型利息キャッシュバック/環境配慮型住宅1万円プログラム | 詳細を見る |
※ 金利は毎月見直されます。多くの民間ローンと【フラット35】は『実行時金利』が適用されます。審査結果・融資率・団信プラン・優遇適用可否により実際の金利は異なります。
※ 「上乗せ金利なしで比較」タブ内の金利は、2026年11月時点の情報です。SBIアルヒ・【フラット35】は2026年11月実行金利、りそな銀行・イオン銀行・ドコモSMTBネット銀行は2026年11月1日現在、auじぶん銀行は2026年11月2日時点の表示、SBI新生銀行は2026年11月ご契約の場合の表示です。PayPay銀行は2026年11月4日時点の表示です。
※ PayPay銀行のスマホ/ネット/でんき優遇割、auじぶん銀行の住宅ローン金利優遇割、各行の環境配慮型住宅優遇などは、所定の適用条件を満たす場合に限られます。
※ 審査・融資までの最短日数は物件・書類・審査状況等で前後します。
※ SBI新生銀行の安心保障付団信は、2026年2月28日までの申込完了分で新規受付が終了しています。
※スーパーフラット5では、就業不能保険 スタンダードにご加入いただくことが条件となります。保険料の支払方法や保障内容は、就業不能保険スタンダードの商品詳細でご確認ください。
※ 団信は加入時・借入時の年齢や商品・申込経路で選択できるプランが異なります。がん保障には一般に90日間の待機期間や上皮内がん等の対象外条件があります。「重度がん」は通常のがん診断だけで支払われる保障ではありません。全疾病保障も診断だけではなく、入院・就業不能の継続など所定の条件が必要です。auじぶん銀行の特約付き金利と一般団信限定金利は同額ではありません。
日銀が利上げを行っても、住宅ローンの返済額がすぐに増えるわけではありません。
ただ、2026年11月時点で日銀の政策金利は1.25%程度まで引き上げられており、ある大手銀行の例では、変動金利の基準金利が2024年秋から0.9%上昇しています。
変動金利で借りている人は、毎月の返済額が変わっていなくても、増えた利息の分だけ元金の減るペースが遅くなっています。
つまり、変動金利で残高が多く返済期間が長く残っている人や、金利が0.5%上がると家計が厳しくなる人、返済額の見直しや固定期間の終了、新規の借入れが近い人は、今すぐ動く価値があります。
一方、全期間固定で借りている人や、残高が少なく金利が0.5%上がっても家計に無理がない人は、今すぐ動く条件に当てはまらなければ、慌てずに様子を見ていて構いません。
住宅ローンを借りている人がやることの順番は、
- 「ご返済のお知らせ」と契約書で、金利タイプや見直しのルール・時期、5年ルールの有無、残高や残りの返済回数を確認する
- 金利が0.5%上がった場合の返済額を試算し、今の家計で無理なく払えるか確認する
- 今すぐ動く人は、繰上返済・借り換え・固定金利への切り替えを、諸費用と返済額の面から比較検討する
- 様子を見る人も、次回のお知らせや日銀会合の結果が出たタイミングで、返済額を再計算する
の4つです。
これから借りる人は、金利が1%ほど上がっても無理なく支払える毎月の返済額をもとに、借入額を決めましょう。
MIYABI次に銀行から「ご返済のお知らせ」が届いたら、新しい金利の欄を確認し、金利が0.5%上がった場合の返済額をもう一度試算してみましょう。
これから借りる人は、次の記事で主な金融機関の金利や手数料、団信などの違いを比べてみましょう。
引用・参考出典
引用・参考出典は、次のとおりです。
- 日本銀行「金融政策決定会合の運営」「https://www.boj.or.jp/mopo/mpmsche_minu/index.htm」確認日:2026年11月11日
- 日本銀行「金融政策の枠組みの見直しについて(2024年3月19日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2024/k240319a.pdf」確認日:2026年11月11日
- 日本銀行「金融市場調節方針の変更および長期国債買入れの減額計画の決定について(2024年7月31日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2024/k240731a.pdf」確認日:2026年11月11日
- 日本銀行「金融市場調節方針の変更について(2025年1月24日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2025/k250124a.pdf」確認日:2026年11月11日
- 日本銀行「金融市場調節方針の変更について(2025年12月19日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2025/k251219a.pdf」確認日:2026年11月11日
- 日本銀行「金融市場調節方針の変更について(2026年6月16日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260616a.pdf」確認日:2026年11月11日
- 日本銀行「金融市場調節方針の変更について(2026年9月18日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k260918a.pdf」確認日:2026年11月11日
- 日本銀行「当面の金融政策運営について(2026年10月30日)」「https://www.boj.or.jp/mopo/mpmdeci/mpr_2026/k261030a.pdf」確認日:2026年11月11日
- 三菱UFJ銀行「短期プライムレートの改定について(2026年9月18日)」「https://www.bk.mufg.jp/news/news2026/pdf/news0918.pdf」確認日:2026年11月11日
- 三井住友銀行「短期プライムレートの引き上げについて(2026年9月28日)」「https://www.smbc.co.jp/news/pdf/j20260928_02.pdf」確認日:2026年11月11日
- 三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」「https://www.bk.mufg.jp/info/hendoukinri5.html」確認日:2026年11月11日
- 三菱UFJ銀行「当行の住宅ローンをご利用中のお客さまの金利」「https://www.bk.mufg.jp/kariru/jutaku/kuriage/pop_furiwake.html」確認日:2026年11月11日
- 三菱UFJ銀行「住宅ローン金利」「https://www.bk.mufg.jp/kariru/jutaku/yuuguu/index.html」確認日:2026年11月11日
- みずほ銀行「住宅ローンの金利一覧」「https://www.mizuhobank.co.jp/loan_housing/housingloancost/index.html」確認日:2026年11月11日
- 三井住友銀行「金利の種類・選び方」「https://www.smbc.co.jp/kojin/jutaku_loan/kinri/type/」確認日:2026年11月11日
- 三井住友銀行「金利上昇時の住宅ローン返済プランの見直し方法」「https://www.smbc.co.jp/kojin/jutaku_loan/sudeni/plan-minaoshi/」確認日:2026年11月11日
- りそな銀行「住宅ローン金利」「https://www.resonabank.co.jp/kojin/jutaku/kinri/」確認日:2026年11月11日
- SBIアルヒ「住宅ローン金利一覧」「https://www.sbiaruhi.co.jp/rate/」確認日:2026年11月11日
- 全国銀行協会「変動金利住宅ローンの未払利息とは?」「https://www.zenginkyo.or.jp/article/tag-d/7824/」確認日:2026年11月11日
- 全国銀行協会「Q.現在借りている変動金利がアップしないか、不安です」「https://www.zenginkyo.or.jp/article/life/others/18884/」確認日:2026年11月11日
- 財務省「国債金利情報」「https://www.mof.go.jp/jgbs/reference/interest_rate/index.htm」確認日:2026年11月11日
- 住宅金融支援機構「最新の金利情報:長期固定住宅ローン【フラット35】」「https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top」確認日:2026年11月11日
- 住宅金融支援機構「借入金利の推移」「https://www.flat35.com/kinri/kinri_suii.html」確認日:2026年11月11日
- 住宅金融支援機構「“金利のある世界”でどう変わる?これからの住宅ローン選びを考えよう」「https://www.flat35.com/lp/kinri/index.html」確認日:2026年11月11日
- 国土交通省「住宅ローンの金利リスクの普及啓発について」「https://www.mlit.go.jp/jutakukentiku/house/mortgage-rate-risk.html」確認日:2026年11月11日
- 国土交通省「住宅ローンの常識が変わる!?」「https://www.mlit.go.jp/jutakukentiku/house/content/001990160.pdf」確認日:2026年11月11日
- 金融庁「業界団体との意見交換会において金融庁が提起した主な論点(2026年5月28日開催・労働金庫業界)」「https://www.fsa.go.jp/common/ronten/202605/02.pdf」確認日:2026年11月11日